


 Spanish (pdf)
 Article in xml format
 Article references

 Automatic translation
 Send this article by e-mail
 Cited by SciELO
 Cited by Google
 Similars in
SciELO
 Similars in Google

 Permalink


INTRODUCCION
Desde 2008, Colombia inició su proceso de integración a la Organización para la Cooperación y el Desarrollo Económico (OECD, por sus siglas en inglés), logrando su ingreso en 2020 como el país número 37 (Ministerio de Relaciones Exteriores, 2025). Esta incorporación implica compromisos económicos que permiten al país reducir brechas macro y microeconómicas tanto en América Latina como frente a otras naciones de la organización. Antes de la pandemia, el empleo informal en América Latina y el Caribe (ALC) afectaba al 42,8 % de la población, y el 64,6 % dependía en parte o totalmente de este tipo de trabajo (OECD et al., 2023a). Tras la pandemia, el PIB de la región mostró un crecimiento superior al 6 % en 2021, impulsado por estímulos fiscales y mejoras en las condiciones externas (OECD et al., 2023a).
En cuanto a impuestos, la recaudación en la región promedió un 21,7 % del PIB en 2021, significativamente menor que el promedio mundial, que fue del 34,1%; el porcentaje de impuestos sobre el PIB para Colombia en el mismo año estuvo en alrededor del 20 % (OECD et al., 2023b). Las condiciones económicas adversas en 2022 llevaron a la OECD a recomendar reformas fiscales para fortalecer objetivos sociales y económicos, sugiriendo combatir la evasión fiscal, aumentar la progresividad impositiva y eliminar beneficios fiscales de bajo impacto (Nieto-Parra et al., 2021; OECD et al., 2022).
Dentro de la OECD, el Impuesto de Renta de Personas Naturales (IRPN) aporta un 24,1% de los ingresos fiscales, frente a un 9 % del impuesto a sociedades. En América Latina, el impuesto a sociedades es más significativo, mientras que el IRPN representa solo el 9,7 % (OECD et al., 2023b). En Colombia, el IRPN equivalía al 1,3 % del PIB en 2019, considerablemente por debajo del promedio de la OECD (8 % del PIB) y de otros países de la región (International Monetary Fund. Western Hemisphere Dept., 2024).
Considerando lo anterior, el objetivo del presente trabajo fue realizar una revisión narrativa de la evasión y elusión fiscal de personas naturales en Colombia entre 2017 y 2022, explorando sus causas. Comprender estos factores es fundamental para fortalecer la equidad social y el cumplimiento fiscal, promoviendo políticas públicas efectivas (Bedoya Martínez y Rua, 2016).
Desde un enfoque teórico, esta investigación aporta al conocimiento sobre los factores que inciden en la evasión y elusión tributaria en personas naturales, abordándolos desde una perspectiva multidisciplinaria. Su desarrollo contribuye al fortalecimiento de la literatura existente, proporcionando un análisis más integral y contextualizado del fenómeno.
La estructura del artículo se presenta por capítulos. En el primero, se presenta la metodología utilizada para la búsqueda de información; el segundo capítulo comprende el desarrollo del tema, en el cual se incluye el análisis de los topes de declaración sobre la renta y complementarios de personas naturales, la evasión y elusión tributaria en Colombia, factores asociados a la elusión y evasión fiscal de personas naturales y, luego, se exponen las estrategias propuestas para combatir la elusión y evasión fiscal de personas naturales en Colombia. Finalmente, se presentan las conclusiones de la revisión del tema con base en los hallazgos.
1. METODOLOGÍA
Este trabajo corresponde a una revisión narrativa cuyo propósito fue analizar y sintetizar la literatura académica y técnica existente sobre la evasión y la elusión fiscal de personas naturales en Colombia. A diferencia de una revisión sistemática, no se aplicaron protocolos estructurados para la selección y evaluación de estudios, sino que se privilegió una aproximación amplia, interpretativa y contextual, orientada a integrar diversas perspectivas teóricas, normativas y empíricas sobre el fenómeno tributario.
La búsqueda de fuentes se realizó en bases de datos académicas y repositorios institucionales nacionales e internacionales, tales como Google Scholar, Scielo, Redalyc, SSRN, Dialnet y los repositorios institucionales de universidades colombianas, así como en documentos oficiales publicados por la Dirección de Impuestos y Aduanas Nacionales (DIAN), la Comisión Económica de América Latina y el Caribe (CEPAL) y la OECD. Se priorizaron estudios publicados en español e inglés entre los años 2017 y 2022 que abordaran, de manera directa o indirecta, el comportamiento fiscal de personas naturales, sus motivaciones, contextos estructurales y los factores que favorecen prácticas de incumplimiento tributario.
Se emplearon combinaciones de palabras clave y operadores booleanos para la recuperación de información, utilizando términos como "evasión fiscal", "elusión fiscal", "cumplimiento tributario", "carga tributaria", "personas naturales" y "Colombia". Los documentos seleccionados fueron examinados cualitativamente con el fin de identificar elementos comunes, enfoques complementarios y vacíos de conocimiento.
2. DESARROLLO
A partir de la literatura revisada, a continuación, se realiza un análisis descriptivo sobre los topes de declaración sobre la renta en personas naturales, evasión y elusión tributaria en Colombia, factores asociados a la evasión y elusión fiscal y estrategias para combatir la evasión y elusión de la declaración de renta en personas naturales.
2.1. Análisis de topes de declaración sobre la renta y complementarios de personas naturales
El análisis de los topes de IRPN proporciona una visión integral de la evolución de las regulaciones fiscales en Colombia. Esta comprensión es fundamental para que los contribuyentes puedan discernir las implicaciones de sus obligaciones tributarias, las cuales se derivan de una serie de variables como su nivel de patrimonio bruto, ingresos brutos, consumos con tarjeta de crédito, compras y consumos totales, consignaciones bancarias, depósitos o inversiones financieras, y responsabilidad del Impuesto al Valor Agregado (IVA). Este conocimiento permite a los contribuyentes cumplir con dichas obligaciones de manera oportuna y correcta (Ríos Obando et al., 2021).
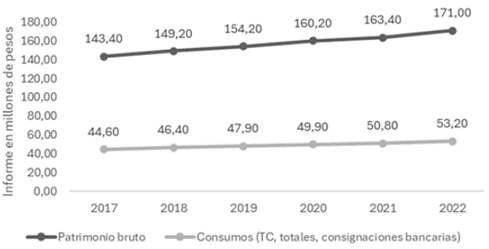
Según los datos proporcionados por la DIAN, el análisis de los topes para personas naturales en el contexto fiscal colombiano para los años gravables 2017 a 2022 revelan una tendencia al alza en los niveles de patrimonio bruto, ingresos brutos, consumos y actividades financieras que obligan a declarar (DIAN, 2020). (véase la figura 1).
El Estatuto Tributario define la Unidad de Valor Tributario (UVT) como el parámetro que ajusta los montos establecidos en las normativas fiscales administradas por la DIAN. Este ajuste se realiza cada año con base en la variación del Índice de Precios al Consumidor (IPC) para ingresos medios, tomando como referencia el periodo comprendido entre el 1 de octubre del año previo al gravable y la misma fecha del año anterior, según la DIAN (2023).
Estas tendencias de aumento gradual en los niveles de patrimonio bruto, ingresos brutos, consumos y actividades financieras que obligan a declarar tienen implicaciones prácticas importantes. Por un lado, el aumento en los topes de declaración podría impactar en la recaudación fiscal del gobierno, ya que más contribuyentes podrían superar los límites de declaración y estar sujetos al pago de impuestos. Por otro lado, también podría influir en la distribución de la carga tributaria entre los diferentes estratos socioeconómicos, lo que requiere una atención cuidadosa para garantizar la equidad en el sistema tributario (Bloom Monterroza y Villalba Ayazo, 2024).
Es crucial que las autoridades fiscales estén atentas a estos cambios y ajusten las políticas fiscales en consecuencia para garantizar una recaudación justa y equitativa, así como para promover el cumplimiento voluntario de las obligaciones tributarias por parte de los contribuyentes.
De acuerdo con lo anterior, es fundamental que ambas partes comprendan las implicaciones de estas tendencias para garantizar un sistema tributario justo, eficiente y que contribuya al desarrollo económico del país. La figura 1 detalla los topes para cada año el período analizado, e identifica las tendencias y patrones presentes en su evolución a lo largo del tiempo.
Fuente: Análisis realizado con datos de la DIAN (2020).
Figura 1 Topes de declaración sobre la renta y complementarios de personas naturales.
El tope anual para declarar renta en persona natural por concepto de patrimonio bruto son 4.500 UVT. En cuanto a los ingresos brutos, consumos con tarjeta de crédito (TC), compras-consumos totales, consignaciones bancarias, depósitos o inversiones financieras, el tope anual para declarar son 1.400 UVT. Los datos presentados con relación a patrimonio bruto y los consumos, los cuales incluyen ingresos brutos, consumos mediante TC, compras y consumos totales, se presentan en millones de pesos para cada uno de los años presentados en la figura (2017, 2018, 2019, 2020, 2021 y 2022). Análisis realizado con datos de la DIAN (2020).
De acuerdo con la información presentada en la tabla 1, se puede evidenciar que el mayor incremento absoluto en el valor de la UVT se presentó entre 2016 y 2017, con un aumento de $2,106, que representa un incremento porcentual del 7,08 %, y lo anterior puede explicarse principalmente por la dinámica inflacionaria que ocurrió durante ese período (DANE, 2025).
Una de las razones fue que, en el 2016, Colombia enfrentó desafíos económicos como el fenómeno climático de El Niño, que ocasionó que en muchas regiones se presentara escasez de agua y afectación de la producción agrícola y ganadera, aumentando los precios de la canasta familiar y servicios básicos (Contreras, 2016). Igualmente, se presentó una devaluación del peso colombiano frente al dólar, lo que generó que aumentara el costo de los bienes importados (PricewaterhouseCoopers [PwC], 2016).
Los factores mencionados anteriormente, generó en Colombia una inflación acumulada más alta, lo que se reflejó en un ajuste mayor de la UVT para 2017. En cuanto al menor incremento absoluto, encontramos que se presentó entre 2020 y 2021, con un aumento de solo $701 UVT. Esta situación fue ocasionada por la baja inflación que se registró en ese periodo, debido a la crisis económica generada por la pandemia de Covid-19, que afectó la demanda de productos y servicios, la disminución del consumo, la compra de bienes en el país y la regulación de los precios de gran parte de los productos básicos, regulación que se acompañó de subsidios que se entregaron para garantizar el acceso a alimentos.
Otras situaciones fueron la reducción de la actividad económica en el país, porque muchas empresas se vieron en la obligación de cerrar o disminuir sus operacionales productivas. Igualmente, el Banco de la República controló el incremento de los intereses en los créditos para así evitar que se aumentara la inflación. Lo anterior ocasionó que la inflación acumulada fuera más baja en este período. En la tabla 1 se presenta una comparación del incremento de la UVT anual entre los años 2016 y 2022 (DIAN, 2022).
Tabla 1 Comparación del incremento de la UVT anual (2016-2022).
| Años | Valor UVT en pesos | Incremento absoluto en pesos | Incremento porcentual | Incremento acumulado en pesos | Incremento porcentual acumulado |
|---|---|---|---|---|---|
| 2016 | 29.753,00 | Año base | 0 | 0 | 0 |
| 2017 | 31.859,00 | 2.106,00 | 7,08 % | 2.106,00 | 7,08 % |
| 2018 | 33.156,00 | 1.297,00 | 4,07 % | 3.403,00 | 11,15 % |
| 2019 | 34.270,00 | 1.114,00 | 3,36 % | 4.517,00 | 14,51 % |
| 2020 | 35.607,00 | 1.337,00 | 3,90 % | 5.854,00 | 18,41 % |
| 2021 | 36.308,00 | 701,00 | 1,97 % | 6.555,00 | 20,38 % |
| 2022 | 38.004,00 | 1.696,00 | 4,67 % | 8.251,00 | 25,05 % |
Fuente: análisis con los datos tomados de la DIAN (2022).
2.2. Evasión y elusión tributaria en Colombia
La Corte Constitucional de Colombia define la evasión fiscal como la acción mediante la cual un contribuyente, siendo persona natural con obligaciones tributarias, evita pagar impuestos. Esto puede suceder a través de la omisión de la declaración de renta, el no pago de impuestos retenidos, o la ocultación de información fiscal relevante, entre otras prácticas. También puede incluir actos ilícitos como manipular la naturaleza de los ingresos, incluir deducciones ficticias, clasificar partidas de manera incorrecta o subvalorar activos (Corte Constitucional República de Colombia, 1993).
Según la Corte Constitucional, la elusión tributaria implica el uso de métodos para reducir la carga fiscal. Esta práctica puede incluir una violación indirecta de la ley tributaria, que en ocasiones puede ser aceptable y en otras no, especialmente cuando se manipulan formas jurídicas para evitar o reducir el pago de impuestos (Corte Constitucional República de Colombia, 1993).
La DIAN define la evasión fiscal como la omisión o acción mediante la cual el contribuyente oculta su obligación tributaria sin ninguna justificación económica o comercial, con el único propósito de obtener un beneficio fiscal. En cambio, la elusión tributaria se refiere a la utilización de mecanismos legales para evitar la generación del hecho que origina la obligación fiscal, recurriendo a actos artificiosos sin una razón económica o comercial clara (Bedoya Martínez y Rua, 2016).
Por su parte, la Corte Constitucional, en la Sentencia C-015 de 1993, señala que la evasión fiscal implica la violación directa de la ley, ya sea por omisión (como no declarar renta) o por comisión (como incluir costos ficticios o subvalorar activos), y la asocia con el fraude fiscal. En contraste, define la elusión como el uso de técnicas para reducir la carga fiscal sin violar la ley directamente, aunque distingue entre una elusión admisible y otra inadmisible, dependiendo de si se abusa de las formas jurídicas con el propósito de evitar impuestos (Corte Constitucional República de Colombia, 1993).
Durante el año 2022, la DIAN, en colaboración con la OECD y el Ministerio de Hacienda y Crédito Público, avanzó en la formulación de una metodología específica para estimar la evasión del impuesto de renta en personas naturales. Esta labor hizo parte de la Fase II del análisis sobre incentivos tributarios y tuvo como objetivo fortalecer la capacidad del Estado para medir con mayor precisión el gasto tributario asociado a este impuesto (Reyes Hernández, 2022).
El enfoque metodológico se centró en la aplicación del concepto de brecha tributaria, el cual permite calcular la diferencia entre la carga tributaria potencial, basada en información macroeconómica del DANE, y el monto efectivamente declarado por los contribuyentes. A partir de este modelo, se estimó que la evasión del impuesto de renta por parte de personas naturales en Colombia fue superior a 42 billones de pesos para el año 2021, lo cual representa aproximadamente el 3,6 % del PIB (Reyes Hernández, 2022).
El Consejo de Estado, aunque no desarrolla una definición clara de evasión y elusión, ha señalado que la evasión tributaria se caracteriza por el uso de figuras jurídicas para obtener beneficios fiscales indebidos, desvirtuando la intención del legislador. En cuanto a la elusión, la considera una forma indirecta de defraudación al fisco mediante operaciones con apariencia de legalidad, sin aportar herramientas claras para su identificación. En general, todas las instituciones coinciden en que la evasión implica un incumplimiento ilegal de las normas fiscales, mientras que la elusión, aunque formalmente legal, puede constituir una manipulación abusiva del sistema tributario.
En la tabla 2 se presentan las causas más frecuentes de evasión y elusión, junto con su descripción y propuestas para mejorar los indicadores tributarios en Colombia.
Tabla 2 Causas de evasión y elusión fiscal.
| Causas de evasión y elusión | Descripción | Propuestas para mejorar indicadores tributarios | Referencia |
|---|---|---|---|
| Falta de cultura tributaria | Muchos contribuyentes no comprenden la importancia de cumplir con las obligaciones fiscales. | Educación fiscal: campañas educativas y programas de sensibilización sobre la importancia del pago de impuestos. | Bloom Monterroza y Villalba Ayazo, 2024; Borja Barrera y González Cortés, 2024; Pérez Mejía, 2022. |
| Complejidad del sistema tributario | El sistema tributario colombiano es complejo, con numerosas leyes y regulaciones difíciles de entender | Simplificación tributaria: simplificar el código tributario y los procesos de declaración. | Cobham, 2022; Consejo Privado de Competitividad, 2022; Fergusson y Hofstetter, 2022. |
| Altos niveles de informalidad | Gran parte de la economía se desarrolla en el sector informal o rural, donde es difícil controlar y registrar los ingresos. | Formalización del sector informal: incentivar la formalización de negocios y empleo con beneficios fiscales. | Camacho González et al., 2010; Osorio- Copete, 2016. |
| Falta de fiscalización y control | Capacidad limitada de la administración tributaria para identificar y sancionar la evasión y la elusión. | Fortalecimiento de la administración tributaria: aumentar la inversión en tecnología y capacitación para optimizar la fiscalización. | Borja Barrera y González Cortés, 2024. |
| Corrupción y sobornos | Presencia de prácticas corruptas tanto en la administración tributaria como entre los contribuyentes. | Transparencia y ética: implementar sistemas de transparencia y sanciones severas para prácticas corruptas. | Borja Barrera y González Cortés, 2024. |
| Inconsistencias en la legislación | Incoherencias y contradicciones en las leyes fiscales que pueden ser explotadas por los contribuyentes. | Revisión y armonización legal: revisar y armonizar las leyes fiscales para eliminar inconsistencias | Consejo Privado de Competitividad, 2022; García Hoyos y Pinzón Vargas, 2017. |
| Baja percepción de riesgo | Los contribuyentes no perciben un riesgo significativo de ser descubiertos y sancionados por evasión. De la misma manera, las amnistías tributarias podrían otorgar beneficios a quienes no cumplen con las obligaciones tributarias. | Aumento de sanciones y vigilancia: implementar sanciones más severas y aumentar la vigilancia y las auditorías. | Borja Barrera y González Cortés, 2024; Consejo Privado de Competitividad, 2022; Gutiérrez Li, 2011. |
Fuente: elaboración propia, basado en la revisión del tema, 2024.
3. FACTORES ASOCIADOS A LA EVASIÓN Y ELUSIÓN FISCAL
3.1. Desafíos y reformas en el sistema tributario de Colombia
El sistema tributario colombiano se enmarca en los principios de equidad, eficiencia y progresividad establecidos en el artículo 363 de la Constitución Política de 1991 (Ministerio de Hacienda y Crédito Público, 1991). La equidad implica que los ciudadanos contribuyan de forma justa en función de su capacidad económica, mientras que la eficiencia busca optimizar el diseño y la recaudación de impuestos. Por su parte, la progresividad establece una distribución proporcional de la carga fiscal basada en la capacidad contributiva de cada individuo (García Hoyos y Pinzón Vargas, 2017).
Al considerar lo anterior, es fundamental garantizar niveles adecuados de recaudo para satisfacer las necesidades fiscales del país, al considerar las diversas variables económicas. En respuesta a esta situación, se han implementado 21 reformas en el sistema tributario colombiano desde 1990, con un promedio de una cada 18 meses (véase la tabla 3). Estos cambios incluyen ajustes en la tarifa general del impuesto de renta, entre otros aspectos (Consejo Privado de Competitividad, 2022). Sin embargo, la volatilidad generada por estas reformas recurrentes plantea incertidumbre e inseguridad jurídica para las inversiones en el país, lo cual revela la fragilidad de los equilibrios establecidos (Consejo Privado de Competitividad, 2022).
Tabla 3 Reformas tributarias en Colombia desde el año 1990 al 2022.
| Periodo | Responsables | Leyes y Decretos |
|---|---|---|
| 1990-1994 |
César Gaviria Rudolf Hommes |
Ley 44: incorporó el sistema de tarifas flexibles y unificó impuestos en el impuesto predial unificado. |
| Ley 49: aplicó una amnistía para capitales externos e incrementó el iva del 10 % al 12 %. | ||
| Decreto 1744: ajustó los efectos tributarios por inflación. | ||
| Ley 6: añadió una sobretasa del 25 % en el impuesto a la renta, incrementó el iva al 14 % y elevó el iva a 45 % para bienes de lujo. | ||
| Ley 100: aumentó los impuestos a la nómina en un 10 %. | ||
| 1994-1998 |
Ernesto Samper Guillermo Perry Rubio |
Ley 174: introdujo una renta presuntiva del 1,5 % y ajustó la renta presuntiva sobre el patrimonio líquido al 5 %. |
|
Ernesto Samper José Antonio Ocampo |
Ley 223: incrementó el impuesto de renta (35 %) y el iva (16 %), extendiéndolo a insumos y materiales de construcción. | |
|
Ernesto Samper Antonio José Ordinola |
Decreto 383: emitió medidas contra la evasión y el contrabando. | |
| 1998-2002 |
Andrés Pastrana Juan Camilo Restrepo |
Decretos 2230 y 233 1: declararon emergencia económica y crearon el impuesto a las transacciones financieras (2*1000). |
|
Andrés Pastrana Juan Manuel Santos |
Ley 633: implementó el gravamen a los movimientos financieros (3*1000) y gravó el transporte aéreo internacional. | |
| 2002-2006 |
Álvaro Uribe Roberto Junguito |
Ley 788: estableció sobretasas de renta del 10 % y 5 % para 2003 y 2004, e impuso tarifas adicionales (20 %) sobre la telefonía móvil. Ley 863: expandió la base del impuesto de renta e introdujo el impuesto al patrimonio (4*1000). |
| 2006-2010 |
Álvaro Uribe Oscar Iván Zuluaga |
Ley 1111: eliminó sobretasas a partir de 2007 y modificó la tasa del iva para ciertos bienes. |
| Ley 1370: incrementó las tarifas del impuesto al patrimonio y redujo exenciones de renta por inversiones. | ||
| 2010-2014 |
Juan Manuel Santos Juan Carlos Echeverry |
Ley 1430: aumentó las tarifas del impuesto al patrimonio y ajustó reducciones en renta por inversiones. |
| 2014-2018 | Juan Manuel Santos | Ley 1607: introdujo nuevos impuestos a la renta y ganancias ocasionales, y gravó servicios adicionales (5 %). |
| Mauricio Cárdenas | Ley 1739: implementó el impuesto a la riqueza. | |
| Ley 1919: incrementó el iva al 19 % y endureció las penas por elusión fiscal (4 a 9 años). | ||
| 2018-2021 | Iván Duque Alberto | Ley 1943: propuso reducir gradualmente el impuesto de renta (30 %) y ofrecer descuentos en iva e ica. |
| Carrasquilla Iván Duque | Ley 1955: incluyó medidas como devolución del iva a hogares vulnerables y días sin iva. | |
| José Manuel Restrepo | Ley 2155: elevó la tarifa del impuesto de renta para personas jurídicas. | |
| 2023 |
Gustavo Petro José Antonio Ocampo |
Ley 2281: modificó los límites de rentas exentas y deducciones, y aumentó la tasa efectiva de tributación. |
Fuente: adaptado con datos del Consejo Privado de Competitividad (2022).
A pesar de las reformas implementadas, persisten múltiples desafíos y problemas estructurales en el sistema tributario, lo que indica la necesidad continua de evolución. Por ejemplo, se cuestiona la distribución de las cargas fiscales entre los diferentes actores económicos.
Con lo expuesto anteriormente y según los hallazgos del Consejo Privado de Competitividad (2022), se identifican varios aspectos críticos en relación con el sistema tributario colombiano, especialmente enfocados en las personas naturales que requieren atención urgente. A continuación, se describen los aspectos críticos:
i) Baja contribución de personas naturales: el informe señala que en Colombia el aporte tributario de las personas naturales fue solo del 6,9 % en 2020, mientras que en la OECD promedió un 24 %, lo cual indica una inequidad en el sistema. Esta brecha sugiere que las personas naturales en Colombia contribuyen menos proporcionalmente según su capacidad de pago en comparación con otros países.
ii) Estructura de recaudo sesgada hacia el sector productivo: existe un claro desequilibrio en las tasas de impuestos en Colombia: las personas naturales contribuyen un 6,9 % y las empresas un 24,5 %. Esto muestra una fuerte dependencia del sistema de recaudación hacia el sector empresarial, ya que las empresas aportaron, en 2020, 2,6 veces más que el promedio de la OECD. Este desequilibrio puede afectar el crecimiento económico y la inversión, subrayando la necesidad de un sistema tributario que reparta la carga de manera más equitativa entre individuos y empresas.
iii) Baja participación en la declaración de impuestos: según datos de 2020, los ingresos tributarios de personas naturales en Colombia equivalieron al 1,3 % del PIB, significativamente menor que el promedio de la OECD (8 % del PIB). Este nivel de participación es también bajo en comparación con otros países de la región como México (3,8 %), Chile (2,0 %) y Costa Rica (1,5 %), donde la contribución de personas naturales es más alta.
Los anteriores datos son preocupantes, ya que, en Colombia, solo 3.4 millones de personas declaran renta cada año, y de ellas, 1.6 millones están obligadas a pagar impuestos. Esta situación evidencia una brecha considerable entre los posibles contribuyentes y quienes efectivamente cumplen sus obligaciones fiscales. Con alrededor de 22 millones de personas ocupadas, la baja participación en la declaración de impuestos sugiere una incidencia de evasión y elusión, sumada a factores como la complejidad del sistema tributario y la falta de incentivos para la declaración voluntaria (Consejo Privado de Competitividad, 2022).
Abordar estos aspectos es esencial para fortalecer la equidad y eficiencia en el sistema tributario y asegurar una recaudación fiscal más justa y efectiva. Por ello, es crucial investigar las causas detrás de la evasión y elusión de personas naturales en Colombia.
3.2. Complejidad del sistema tributario colombiano
El pago de impuestos juega un papel crucial en el contrato social, como destaca Cobham (2022). Este acto no solo provee recursos al Estado, sino que también empodera a los ciudadanos, permitiéndoles exigir transparencia en la gestión de los fondos públicos. Sin embargo, en una sociedad fragmentada como la actual, este contrato social se ve debilitado, lo que aumenta las desigualdades y erosiona el sentido de pertenencia.
En el contexto colombiano, la tributación ha sido influenciada por objetivos de corto plazo, lo que ha resultado en una serie de cambios tanto en la cantidad como en la estructura de los impuestos. Para fortalecer este contrato social, es imperativo aumentar los impuestos directos, que incentive así a los ciudadanos a demandar mayor rendición de cuentas. Específicamente, se requiere que un mayor número de personas estén sujetas al impuesto sobre la renta. No obstante, el sistema tributario colombiano se caracteriza por su alta complejidad, lo que dificulta la reducción de los umbrales de tributación (Fergusson y Hofstetter, 2022).
La complejidad del sistema tributario colombiano, exacerbada por la presencia de exenciones y beneficios fiscales, tiene consecuencias indirectas en el cumplimiento fiscal de las personas naturales. Durante el año 2021, las exenciones tributarias en Colombia alcanzaron una cifra de COP 92,2 billones, lo que representó el 7,8 % del PIB. De esta suma, el IVA exhibió COP 68,4 billones anuales, mientras que el impuesto de renta completó los 23 billones de COP (Ministerio de Hacienda et al., 2021).
Según el estudio del Programa de las Naciones Unidas para el Desarrollo (PNUD), estas exenciones y beneficios contribuyen significativamente a la complejidad del sistema tributario. Esto aumenta la variabilidad de las tasas efectivas de tributación y genera altas tasas nominales de renta empresarial (Fergusson y Hofstetter, 2022).
Esta complejidad ha convertido la evasión de impuestos en uno de los problemas estructurales más graves de la política fiscal colombiana. En 2017, la evasión fiscal representó una pérdida del 6,5 % del PIB, una cifra que superó la de otras economías similares. Esta situación genera una falta de equidad y transparencia en el sistema tributario, debilita la confianza de las personas naturales y desincentiva el cumplimiento fiscal voluntario, ya que aquellos que cumplen con sus obligaciones fiscales se ven desfavorecidos frente a aquellos que evaden o eluden el pago de impuestos.
Sin embargo, es importante destacar que durante el período comprendido entre 2015 y 2019, la tasa de evasión en la declaración de renta de personas naturales experimentó una disminución notable de 6,2 Puntos Porcentuales (PP). Por el contrario, la evasión relacionada con las empresas aumentó en 3,0 PP durante el mismo período. Esta discrepancia entre las tendencias de evasión entre personas naturales y empresas señala una oportunidad estratégica para ampliar la base de recaudo de personas naturales (Consejo Privado de Competitividad, 2022).
La disminución en la evasión de renta por parte de personas naturales es un indicador positivo, ya que sugiere un mayor cumplimiento tributario por parte de este grupo. Esta tendencia puede atribuirse a diversas políticas o medidas implementadas para combatir la evasión y promover la transparencia fiscal. Por otro lado, el aumento en la evasión por parte de las empresas plantea desafíos adicionales y subraya la necesidad de revisar y fortalecer los mecanismos de fiscalización y cumplimiento tributario en el ámbito empresarial.
Los anteriores hallazgos reflejan la necesidad de revisar y reformar el sistema tributario colombiano para garantizar una mayor equidad y eficiencia. Dichas reformas no solo impactarían el cumplimiento fiscal de las personas naturales, sino que también contribuirían al desarrollo económico sostenible del país (Fergusson y Hofstetter, 2022). En este sentido, la estrategia de ampliar la base de recaudo de personas naturales emerge como una medida clave para contrarrestar la evasión en el sector empresarial y garantizar una distribución más equitativa de la carga fiscal.
3.3. Informalidad
Según la OECD, en ALC antes de la pandemia por Covid-19, el 43 % de las personas vivían en un hogar con ingresos exclusivamente representados por la informalidad (OECD et al., 2023a).
Si bien la mayor flexibilidad laboral que brinda el trabajo informal puede ser deseable, a nivel agregado un sector informal mayor se convierte en un problema para la economía de los países, que se traduce en salarios más bajos y falta de acceso a los sistemas de protección social (Osorio-Copete, 2016).
Durante las últimas dos décadas, la informalidad laboral ha persistido en la mayoría de los países de ALC. Aunque las crisis económicas suelen aumentar esta informalidad, la pandemia de Covid-19 ha generado resultados diversos en términos de sus efectos en esta tasa. Un factor crucial fue la alta informalidad en sectores gravemente afectados por los confinamientos y medidas de contención, exacerbada también por la escasez de oportunidades para acceder a teletrabajo (OECD et al., 2023a).
No obstante, estudios sobre la relación entre los costos laborales no salariales y el empleo indican que reducir estos costos favorece un incremento en el empleo formal (Osorio-Copete, 2016; Santa María S y Rozo V, 2009). La reducción de impuestos a la nómina implementada mediante la Ley 1607 de 2012 fue evaluada por el Banco de la República, Fedesarrollo y la Universidad de los Andes, quienes encontraron un aumento significativo en el empleo formal y una disminución de la informalidad (Bernal y Eslava, 2017).
3.4. Cultura tributaria como elemento influyente en la evasión y elusión fiscal
Colombia ha experimentado diversas formas de gobierno, cada una con sus propias ideologías políticas. Sin embargo, la percepción generalizada de una mala administración de los recursos públicos ha llevado a una profunda desconfianza entre los ciudadanos, lo que dificulta el desarrollo de una cultura tributaria sólida sin la necesidad de recurrir a sanciones (Bloom Monterroza y Villalba Ayazo, 2024; Borja Barrera y González Cortés, 2024).
En este contexto, los incentivos fiscales en Colombia han sido utilizados como estrategias motivacionales para fomentar una cultura para el pago de impuestos. No obstante, estos incentivos, que incluyen descuentos y beneficios fiscales, han sido objeto de críticas debido a su potencial para fomentar prácticas de elusión y evasión fiscal.
Los descuentos fiscales, aunque están diseñados para incentivar el cumplimiento voluntario de las obligaciones tributarias, a menudo requieren inversiones extraordinarias. Esto puede desincentivar a los contribuyentes de menores ingresos, quienes no tienen la capacidad financiera para aprovechar estos beneficios. Además, los beneficios de auditoría, que permiten reducir el tiempo en que una declaración de impuestos es considerada definitiva, también son cuestionados. Para acceder a estos beneficios, los contribuyentes deben aumentar significativamente su impuesto neto de renta respecto al año anterior, lo que puede generar un comportamiento fiscal agresivo y una posible manipulación de cifras para cumplir con estos incrementos y obtener la reducción en el tiempo de auditoría (Borja Barrera y González Cortés, 2024).
En comparación con Ecuador y Perú, Colombia tiene una cultura tributaria menos desarrollada. En Ecuador, el gobierno impulsa activamente la educación fiscal, logrando un incremento en la recaudación, mientras que en Perú se enfatiza el civismo y la responsabilidad en el cumplimiento fiscal, fortaleciendo la relación entre el Estado y los ciudadanos. En Colombia, sin embargo, la incertidumbre fiscal y la percepción de corrupción dificultan el establecimiento de una cultura tributaria sólida (Borja Barrera y González Cortés, 2024).
Al comparar la situación de Colombia con otros países de América Latina, como Argentina, Chile, Perú y México, se observa que la tributación sobre las personas naturales es significativamente mayor en estos países. Por ejemplo, en 2020, en Argentina, las personas naturales tributaron alrededor del 7 % del PIB, mientras que en Chile fue del 9 %, en Perú del 11 % y en México del 21 %. Esta diferencia sugiere la subutilización de la capacidad contributiva de las personas naturales en Colombia.
La percepción de injusticia en el sistema tributario, que favorece a los ricos mediante exenciones y deducciones, erosiona la moral tributaria. Cuando los ciudadanos perciben que los de mayores ingresos pueden evitar pagar su parte justa de impuestos, disminuye la disposición general a cumplir con las obligaciones fiscales.
Además, la complejidad del sistema tributario colombiano, con sus numerosas exenciones y deducciones, dificulta la administración y fiscalización efectiva. La administración tributaria puede tener problemas para detectar y sancionar adecuadamente las prácticas de elusión y evasión fiscal, lo que facilita estas conductas. La evasión fiscal se ve favorecida por la falta de recursos y capacidades en la administración tributaria para monitorear y controlar todas las posibles formas de evasión.
Para mejorar la equidad en el sistema tributario colombiano, es fundamental hacer más progresivo el impuesto sobre la renta de las personas naturales. Esto incluye reducir exenciones y deducciones que favorecen a los ingresos altos y aplicar tarifas más elevadas a las rentas superiores, siguiendo modelos de la OECD. También es clave fortalecer la administración tributaria para disminuir la evasión y elusión fiscal, ampliando así la base gravable y logrando una distribución más justa de la carga tributaria (Pérez Mejía, 2022).
3.5. Impacto de la Covid-19 sobre la evasión y elusión fiscal en personas naturales en Colombia
La emergencia sanitaria ocasionada por la Covid-19 afectó drásticamente el recaudo de tributos en Colombia, al punto que entre enero y abril de 2020 se registró una caída del 10 % en el recaudo tributario frente al mismo periodo de 2019 (Londoño Betancur et al., 2020). Este descenso se relaciona directamente con el cierre de sectores económicos clave y con la disminución de la capacidad de pago tanto de empresas como de personas naturales. Esta contracción en los ingresos fiscales no solo reflejó la profundidad de la crisis económica, sino que también marcó el inicio de un ciclo de mayor presión sobre los contribuyentes y de debilitamiento en el cumplimiento tributario, especialmente entre quienes enfrentaban mayor vulnerabilidad.
En la literatura revisada sobre los efectos fiscales de la pandemia en Colombia, si bien gran parte de los estudios se enfocan en el recaudo tributario desde una perspectiva general o empresarial, muchos de sus hallazgos, medidas analizadas y conclusiones hacen referencia directa o indirecta a las personas naturales como sujetos tributarios. Este es el caso de los trabajos de (Arrieta Villegas, 2022; Botero García et al, 2024; Londoño Betancur et al, 2020; Marín Gallego et al., 2023), los cuales, desde distintos enfoques, permiten identificar cómo la emergencia sanitaria y sus secuelas afectaron el comportamiento fiscal de personas naturales, particularmente en términos de evasión, elusión e informalidad.
El estudio de Marin Gallego et al. (2023), centrado en 20 pequeñas y medianas empresas de Medellín, evidenció que el 45 % de los encuestados reportó afectaciones "altas" en sus finanzas como consecuencia directa de la pandemia, mientras que un 35 % percibió como "alta" la carga tributaria y otro 35 % indicó una "alta dificultad" para cumplir con las obligaciones fiscales durante el mismo periodo. Si bien estos datos provienen del sector empresarial, sus condiciones se asemejan a las que enfrentaron muchas personas naturales, especialmente trabajadores por cuenta propia, profesionales independientes y comerciantes informales, quienes, a menudo sin acceso a asesoría contable ni respaldo jurídico, experimentaron una disminución abrupta en sus ingresos y un aumento en la vulnerabilidad económica.
La extrapolación de estos resultados a personas naturales se justifica en tanto ambos grupos compartieron durante la pandemia desafíos estructurales similares, como la complejidad normativa, la falta de liquidez, la incertidumbre frente a las medidas gubernamentales y una limitada cultura tributaria. Además, el estudio evidenció una percepción generalizada de que las medidas adoptadas por el gobierno, aunque oportunas, no siempre fueron consideradas suficientes o justas, lo cual alimenta una narrativa de desconfianza institucional que incide negativamente en el cumplimiento fiscal voluntario.
En el mismo sentido, el trabajo de Londoño Betancur et al. (2020) analiza las medidas tributarias adoptadas durante la pandemia y sus impactos sobre el recaudo nacional, incluyendo disposiciones que afectaron de forma directa a personas naturales. Una de las más destacadas fue la creación del Impuesto Solidario por la Covid-19, dirigido a personas con ingresos superiores a los 10 millones de pesos mensuales, incluidos asalariados, contratistas y pensionados. Si bien esta medida se justificó como un mecanismo de solidaridad fiscal, también generó resistencia entre algunos sectores que la percibieron como inequitativa, sobre todo en un contexto de debilidad institucional y percepción de ineficiencia en el uso del gasto público.
Adicionalmente, iniciativas como los "días sin IVA" tuvieron un doble efecto. Por un lado, incentivaron el consumo formal a través de pagos electrónicos; por otro, excluyeron de facto a quienes no estaban bancarizados, aumentando el rezago en el cumplimiento fiscal de sectores informales. Desde esta perspectiva, políticas que buscaban alivios o reactivación también contribuyeron a profundizar las brechas de acceso al sistema tributario, con consecuencias potenciales sobre la evasión.
Otra dimensión relevante es la digitalización acelerada de los procesos tributarios, como la obligatoriedad de la firma electrónica para presentar declaraciones, regulada por la Circular 13 de 2020 de la DIAN. Aunque estas medidas se justificaban por razones sanitarias y de eficiencia, muchos contribuyentes naturales carecían de acceso a medios tecnológicos o conocimientos para cumplir con los nuevos requerimientos, lo que pudo derivar en evasión involuntaria, omisiones o retrasos (Londoño Betancur et al., 2020).
Complementando este análisis, el estudio de Botero García et al. (2024) introduce una perspectiva estructural al examinar cómo los impuestos y la informalidad laboral interactúan en contextos de emergencia en economías emergentes como la colombiana. A través de un modelo macroeconómico dinámico (DSGE), los autores demuestran que personas con restricciones de liquidez o ingresos bajos tienden a abandonar el sistema formal, incluyendo el cumplimiento tributario y las afiliaciones a la seguridad social como una estrategia de subsistencia.
El estudio enfatiza que la evasión, en este contexto, no siempre es producto de la voluntad de defraudar, sino una consecuencia de la carga impositiva desalineada con las condiciones reales de los trabajadores informales. En efecto, se señala que menos del 40 % de los trabajadores están afiliados al sistema pensional, una cifra que refleja la evasión estructural por parte de personas naturales, acentuada por la pandemia. De este modo, la informalidad, la evasión contributiva y la falta de acceso al sistema fiscal legal aparecen como fenómenos profundamente interrelacionados, especialmente en tiempos de crisis.
Finalmente, Arrieta Villegas (2022) refuerza esta visión al identificar cómo las altas cargas tributarias estructurales en Colombia fomentan prácticas evasivas tanto en personas jurídicas como naturales. El autor señala que contribuyentes individuales como comerciantes, independientes y asalariados recurren a mecanismos de ocultamiento de ingresos y bienes ante lo que perciben como una doble tributación o un sistema inequitativo. Asimismo, destaca que sectores tradicionalmente informales, como el comercio y la construcción, evaden obligaciones fiscales no solo por cultura de informalidad, sino como respuesta a una presión fiscal desproporcionada. En el marco pospandémico, el rechazo social a propuestas como la "Ley de Solidaridad Sostenible" puso de relieve el desgaste en la legitimidad del sistema fiscal colombiano, lo que incrementa el riesgo de evasión futura entre personas naturales si no se restablece la confianza y la equidad en el sistema.
El análisis integrado de estas fuentes permite concluir que, durante la pandemia, las personas naturales enfrentaron condiciones que favorecieron un incremento en las prácticas de evasión y elusión fiscal, tanto por causas estructurales como coyunturales. Estas condiciones exigen un rediseño de las políticas fiscales futuras, en las que se priorice la equidad, la simplificación normativa, la inclusión tecnológica y el fortalecimiento de la cultura tributaria, para reducir las brechas de cumplimiento y garantizar una mayor sostenibilidad del sistema fiscal en Colombia.
4. ESTRATEGIAS PARA COMBATIR LA EVASIÓN Y LA ELUSIÓN
4.1. Modernizar el sistema tributario
La Ley 1819 de 2016, promulgada el 29 de diciembre de 2016, tuvo como objetivo central modernizar el sistema tributario del país, aumentar los ingresos fiscales y fomentar la equidad y eficiencia tributaria, y su aplicación sin duda representa un avance en términos de fomento a la igualdad en el país (Ministerio de Hacienda y Crédito Público, 2016).
Dentro de los aspectos más importantes de la ley se incluyeron el aumento de la recaudación fiscal por medio del financiamiento del gasto público, la promoción de la equidad con la reducción de la carga tributaria en los sectores más vulnerables y el aumento de la contribución de quienes tienen mayor capacidad económica, así como la modernización del sistema tributario con estándares internacionales.
Las principales modificaciones de la ley incluyeron el impuesto sobre la renta en personas naturales con nuevas tarifas y cargos, el Impuesto al Valor Agregado (IVA), el cual pasó de 16 % al 19 %, así mismo la inclusión de nuevos bienes y servicios dentro del ámbito del IVA con reducción de las excepciones.
En relación con el impuesto a los dividendos, se estableció un impuesto a los dividendos distribuidos a personas naturales residentes en Colombia, con tarifas progresivas según el monto del mismo. Así mismo se introdujeron medidas para evitar la evasión y elusión fiscal a nivel internacional, alineándose con las recomendaciones de la OECD y el Plan de Acción BEPS (Pedrosa López, 2015).
Conforme a los lineamientos y retos al 2030 se crearon impuestos sobre el carbono y el consumo de bolsas plásticas, con el fin de promover comportamientos más amigables con el medio ambiente y se implementaron incentivos para la formalización de empresas y trabajadores informales, con el objetivo de ampliar la base de contribuyentes.
A través de estas reformas, el gobierno colombiano buscó reducir el déficit fiscal, cumplir con los compromisos internacionales y fomentar el desarrollo económico sostenible.
4.2. Fortalecimiento de la cultura contributiva a través de la educación
Fortalecer la cultura tributaria en Colombia puede impactar significativamente en el cumplimiento fiscal de las personas naturales. La educación fiscal desde temprana edad fomenta actitudes responsables hacia el pago de impuestos. Según Chía Suárez et al. (2018), enseñar valores cívicos a los niños contribuye a la formación de ciudadanos que, en el futuro, cumplirán con sus obligaciones fiscales sin recurrir a la evasión. Un individuo formado en estos principios tiende a ser un líder respetuoso de la ley, beneficiando la economía y la sociedad.
Iniciativas educativas de la DIAN, como el programa "Cultura de la Contribución", buscan concientizar a la población sobre la importancia de la contribución fiscal. La Ley 223 de 1995 dispone que la DIAN implemente programas pedagógicos en escuelas y colegios para educar a los ciudadanos sobre su deber constitucional de contribuir a las cargas públicas. Estos programas, al inculcar el sentido de responsabilidad fiscal desde temprana edad, reducen la necesidad de medidas coercitivas en el futuro.
Asimismo, el lema "lo público es nuestro" y los Núcleos de Apoyo Contable y Fiscal (NAF) han fortalecido la educación fiscal a través de la colaboración con instituciones universitarias, mejorando la relación entre la DIAN y los contribuyentes. Sin embargo, como indica Gutiérrez Li (2011), la percepción de una distribución ineficiente de los recursos es un obstáculo, pues los ciudadanos son más propensos a pagar impuestos cuando ven que sus contribuciones se utilizan de manera adecuada.
El ejemplo de Kazajistán, donde una comunicación efectiva entre gobierno y ciudadanos mejora el cumplimiento fiscal, sugiere que Colombia podría beneficiarse de un enfoque similar (Kuandykov et al., 2021). Incrementar la transparencia en la gestión de recursos públicos y promover una relación más abierta entre el Estado y la ciudadanía puede fomentar la confianza en el sistema tributario, incrementando el cumplimiento voluntario de las obligaciones fiscales.
5. CONCLUSIONES
Los hallazgos de esta revisión evidencian que la evasión y la elusión fiscal en Colombia, especialmente por parte de personas naturales, constituyen fenómenos estructurales arraigados en una débil cultura tributaria, un sistema normativo complejo y una percepción ciudadana negativa sobre la eficiencia del gasto público. Esta situación ha contribuido a una limitada participación de este grupo poblacional en la recaudación fiscal, muy por debajo de los estándares internacionales y regionales.
Pese a múltiples reformas tributarias desde 1990, persisten deficiencias significativas en términos de equidad y progresividad del sistema, las cuales favorecen comportamientos elusivos entre quienes poseen mayores recursos económicos. El régimen tributario colombiano, en su diseño y aplicación, continúa privilegiando los ingresos corporativos sobre los personales, lo que desincentiva la declaración voluntaria y limita la capacidad del Estado para financiar políticas redistributivas sostenibles.
En este contexto, resulta imperativo que la política fiscal se oriente hacia una reforma estructural centrada en tres pilares fundamentales: i) el fortalecimiento de la progresividad del impuesto sobre la renta para personas naturales, reduciendo exenciones regresivas; ii) la simplificación normativa que facilite el cumplimiento voluntario, y iii) la consolidación de una cultura tributaria basada en principios de corresponsabilidad y transparencia institucional.
El ingreso de OECD plantea una oportunidad estratégica para armonizar las políticas fiscales con estándares internacionales, promover la cooperación en materia de intercambio de información y fortalecer los mecanismos de fiscalización.
En términos de políticas públicas, se sugiere articular esfuerzos interinstitucionales entre la DIAN, el sector educativo y los entes territoriales, a fin de promover desde edades tempranas una conciencia tributaria informada, crítica y solidaria. Del mismo modo, se recomienda avanzar hacia una digitalización inclusiva de los procesos fiscales, que reduzca barreras de acceso y fortalezca la relación entre Estado y contribuyentes.
Finalmente, futuras investigaciones podrían centrarse en el análisis cuantitativo del impacto de medidas específicas sobre el cumplimiento fiscal de personas naturales, así como en el estudio de experiencias comparadas exitosas en países de la OECD y América Latina. Una comprensión más precisa de estos factores contribuirá al diseño de políticas fiscales más eficaces, inclusivas y sostenibles para el contexto colombiano.

