


 Spanish (pdf)
 Article in xml format
 Article references

 Automatic translation
 Send this article by e-mail
 Cited by SciELO
 Cited by Google
 Similars in
SciELO
 Similars in Google

 Permalink


Introducción
El cambio climático ha generado impactos significativos en la economía y las finanzas, llevando a empresas, inversionistas y reguladores a considerar factores ambientales, sociales y de gobernanza (ESG, por sus siglas en inglés) en la evaluación del riesgo financiero (Lampón, 2023; Lampón & Muñoz-Dueñas, 2023; Pérez-Moure et al., 2023).
Estudios previos han identificado diversos determinantes del COE, como la beta del mercado (Fernando et al., 2008), el apalancamiento financiero (Ahmed et al., 2008) y el retorno sobre activos (Dhaliwal et al., 2008), pero el papel de las emisiones de carbono sigue siendo un área de interés creciente. Mientras algunas investigaciones sostienen que un alto desempeño ambiental reduce el COE al mejorar la percepción de riesgo (Yu et al., 2018), otros estudios señalan algunas situaciones particulares que podrían incidir de manera diversa en esta relación, como el tipo de industria y su grado de contaminación, y sugieren que una inversión excesiva en sostenibilidad puede generar un efecto contrario (Gonçalves et al., 2022). Sin embargo, la mayoría de estos estudios se han realizado en mercados desarrollados, lo que deja una brecha en la literatura sobre su impacto en países emergentes, como México. Por ser un país con un perfil industrial significativo y compromisos crecientes en términos de reducción de emisiones de carbono, México ofrece un escenario ideal para explorar estas dinámicas.
Este estudio aborda esas lagunas definiendo los objetivos de esta investigación, conforme a Kim et al. (2015), de la siguiente manera. En primer lugar, se busca determinar si la intensidad de carbono tiene una asociación positiva con el COE de las empresas mexicanas que cotizan en bolsa, mediante un modelo de regresión de panel con técnicas de machine learning. En segundo lugar, se pretende determinar si la relación positiva entre la intensidad de carbono y el COE es mayor para empresas en industrias con bajas emisiones de gases de efecto invernadero (GEI).
Además, el análisis cubre el periodo 2018-2022, incluyendo la pandemia de Covid-19, lo que permite observar cambios en la percepción de riesgo en distintos contextos económicos, tanto de estabilidad como de crisis (El Ghoul et al., 2018; Gonçalves et al., 2022). Esto aporta una perspectiva dinámica sobre cómo las prioridades de los inversionistas evolucionan frente a eventos disruptivos. Con estos hallazgos, se pretende aportar tanto al ámbito académico como a la práctica empresarial y la formulación de políticas públicas.
Marco conceptual
La creciente preocupación por la sostenibilidad y el cambio climático han llevado a una toma de conciencia sobre la necesidad de actuar responsablemente (Lagoarde-Segot & Martínez, 2021; Rockström et al., 2009). Las empresas desempeñan un papel clave en la Agenda 2030 de la ONU, acelerando la transición hacia modelos más sostenibles. En el ámbito financiero, el cambio climático ha redefinido estrategias de inversión impulsando el crecimiento de activos sostenibles y energías renovables (Garzón & Ibarra, 2014; Liu, 2020). Desde la perspectiva de la triple cuenta de resultados, estudios como el de Jum’a et al. (2022) y Abraham (2024) destacan que integrar la sostenibilidad en la gestión empresarial no solo mejora la eficiencia operativa, sino que atrae talento, reduce costos y aumenta la rentabilidad.
La emisión de carbono (CO2) y el riesgo percibido por el mercado
Las emisiones de carbono no solo representan un desafío ambiental, sino también un factor de riesgo financiero que influye en la valoración de las empresas. Diversos estudios han demostrado que una mayor intensidad de carbono está asociada con un mayor COE debido a la percepción de riesgo por parte de los inversionistas y las regulaciones ambientales más estrictas (Kim et al., 2015; Matsumura et al., 2024; Shad et al., 2019). Estos trabajos han analizado esta asociación tanto desde el punto de vista del COE como del costo de capital total (WACC, por sus siglas en inglés). Además, la legitimidad corporativa juega un papel clave en esta relación, ya que las empresas con una sólida reputación en sostenibilidad enfrentan menor aversión al riesgo y mejores condiciones de financiamiento (Plaza-Casado et al., 2024).
La presión del mercado y la incertidumbre regulatoria han llevado a que las empresas con altos niveles de emisión enfrenten primas de riesgo más elevadas y acceso limitado a financiamiento preferencial. En este contexto, la divulgación de estrategias de sostenibilidad y la adopción de prácticas de reducción de carbono a través de una gobernanza robusta pueden mitigar estos efectos negativos y, por ende, fortalecer la confianza de los inversionistas y reducir el costo de financiamiento (Ramírez et al., 2022; Yu et al., 2018).
Factores de riesgo y el COE asumido por el mercado
La divulgación de información sostenible es clave en la valoración de empresas y su acceso a financiamiento. Estudios previos han demostrado que una mayor transparencia en reportes ESG mejora la percepción de los inversionistas y reduce el COE (Nasrallah et al., 2025), especialmente en industrias en las que el riesgo climático es material (Matsumura et al., 2024; Nasrallah et al., 2025). Además, empresas que dependen de financiamiento externo tienen mayores incentivos para divulgar información ESG, ya que esto puede mejorar su credibilidad en el mercado (Bose et al., 2024). Aunque estos estudios se centran en economías desarrolladas, sus hallazgos son aplicables a otros mercados con creciente presión regulatoria.
La adopción de prácticas de divulgación sostenibles no solo mejora la reputación corporativa, sino que reduce el COE al aumentar la confianza de los inversionistas en la capacidad de la empresa para gestionar riesgos ambientales y de gobernanza (Shad et al., 2019; Yu et al., 2018). En este sentido, la calificación ESG ha ganado relevancia como herramienta de evaluación del desempeño sostenible. Sin embargo, Sorrosal-Forradellas et al. (2023) advierten que la exclusión de activos sin calificación en el Morningstar Sustainability Rating puede distorsionar la evaluación del riesgo, lo que afecta la percepción del mercado y el COE. Esto refuerza la necesidad de marcos que permitan evaluar de manera confiable el impacto de los factores ESG en el desempeño financiero de las empresas.
La tabla 1 resume los efectos de las principales variables de sostenibilidad sobre el COE encontrados en la literatura.
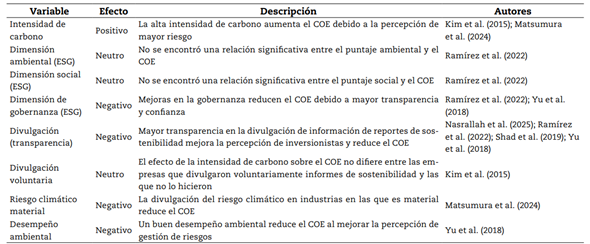
En conclusión, la relación entre las emisiones de carbono y el COE involucra múltiples factores, incluidos el riesgo de carbono, la transparencia en la divulgación y las prácticas de gobernanza. Mientras que un mayor riesgo de carbono suele asociarse con un COE más alto, la implementación de estrategias de sostenibilidad y divulgación efectiva puede mitigar este impacto, lo que resalta la importancia de regulaciones más consistentes y estudios empíricos en diferentes contextos industriales y regionales.
Metodología
A fin de proporcionar un análisis integral sobre la responsabilidad social empresarial en México, este estudio considera dos fuentes reconocidas que evalúan el desempeño ESG de las compañías: el Ranking de Empresas Socialmente Responsables, de Expansión, y el Ranking Merco Responsabilidad ESG México. En el caso del escalafón publicado por Expansión en el 2023, las cinco empresas mejor calificadas en compromiso ambiental fueron PepsiCo Alimentos, Grupo Danone, Citibanamex, AstraZeneca y Mapfre. Por otro lado, el Ranking Merco Responsabilidad ESG México 2023 posicionó a Grupo Bimbo, Grupo Modelo, Google, BBVA y Nestlé como las compañías líderes en responsabilidad social en el país. Ambos escalafones ofrecen una perspectiva complementaria sobre las prácticas de sostenibilidad empresarial en México.
Tipo, alcance y diseño del estudio
La metodología de este estudio se basa en un análisis cuantitativo utilizando datos de 32 empresas que cotizaron en la Bolsa Mexicana de Valores durante el periodo 2018- 2022 (N = 148 observaciones)1, y tiene un alcance correlacional y explicativo, ya que analiza la relación entre las emisiones de carbono y el COE de dichas empresas. Asimismo, el estudio tiene un carácter no experimental, ya que no manipula las variables independientes; longitudinal, porque analiza datos de un periodo de cinco años (2018-2022), y basado en datos secundarios a partir de bases de datos financieras y reportes de sostenibilidad.
Datos
Para evaluar la relación entre la intensidad de carbono y el COE, se emplea un modelo de regresión de panel, controlado por variables como la beta del mercado, el apalancamiento financiero y la relación libro-mercado. Se optó por este método puesto que se requería combinar datos de series temporales (años de información de las variables) y de sección transversal (empresas en cada año). Además, a diferencia de otros modelos de regresión, los de tipo panel permiten modelar dinámicas de ajuste. También se utiliza el modelo randomforest para ponderar la importancia de cada variable en la determinación del COE. La muestra considerada consistió en aquellas empresas que cumplieron los siguientes criterios:
Empresas no financieras que cotizan en la Bolsa Mexicana de Valores.
Información de sus emisiones de GEI con base en una metodología de emisión según LSEG Data & Analytics.
Información financiera completa y pronóstico de utilidades de analistas.
Bursatilidad al menos mensual para considerar un valor de mercado.
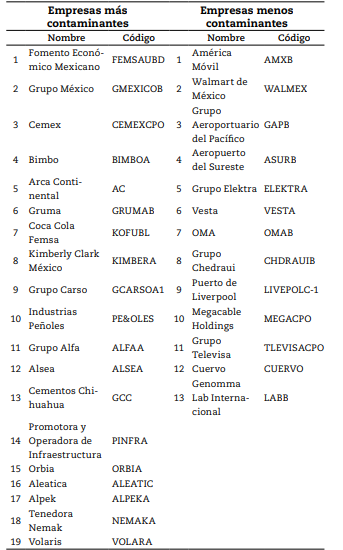
La tabla 2 muestra las empresas agrupadas por sector, de acuerdo con la plataforma Economática. Dicha muestra representa un 82.6 % de las empresas que integran el índice del mercado accionario mexicano.
Tabla 2 Muestra de empresas del mercado accionario mexicano
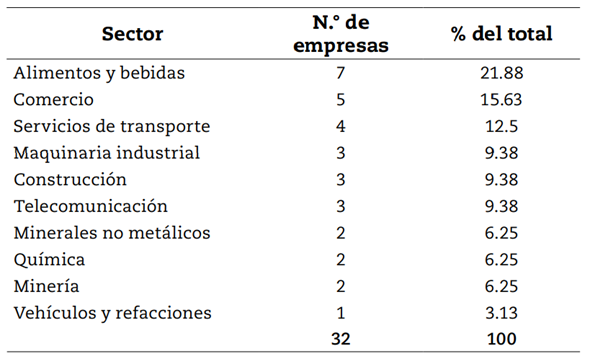
Fuente: elaboración propia con base en las emisoras consideradas en la muestra.
Por su parte, en la tabla 3 las empresas que participaron en la muestra se dividen en dos grupos, más contaminantes y menos contaminantes. Esta distinción es importante, ya que en la literatura se ha encontrado que el tipo de industria al que pertenece una empresa tiene un impacto diverso en la relación entre su desempeño sostenible y su COE. En este sentido, aquellas industrias expuestas a mayores emisiones de carbono conllevan un mayor riesgo regulatorio, físico y comercial para las empresas que las componen (Gonçalves et al., 2022).
Procedimiento
Para determinar la relación de las emisiones de CO2 con el COE de accionistas se aplicó un modelo de regresión de tipo panel, considerando diferentes variables que afectan dicha relación de acuerdo con la literatura (1):
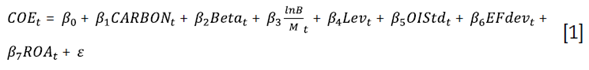
La tabla 4 resume las variables utilizadas en el modelo de regresión.
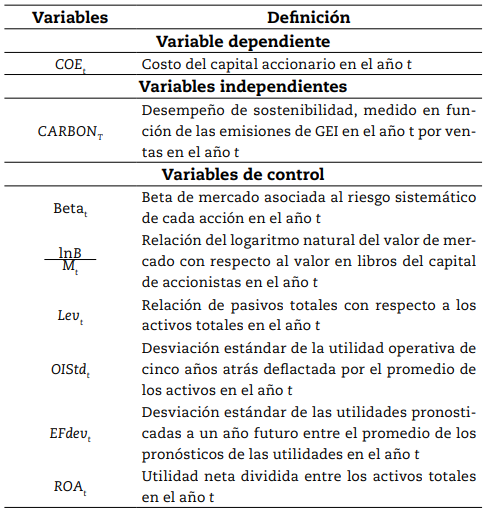
Los datos de emisiones totales de GEI se deflactan por las ventas para obtener la intensidad de carbono con un efecto de escalado automático. La intensidad del carbono indica las emisiones de GEI por cada mil pesos mexicanos (MXN) de ventas, que equivale al GEI que se emite para producir las ventas de mil MXN (kCO ₂ -eq/1000 MXN). El recíproco de la intensidad del carbono mide la productividad del carbono, lo que indica la cantidad de ventas producidas por tonelada de emisiones de CO₂.
Cabe señalar que en este estudio se utilizó un enfoque basado en el COE implícito (asociado a una prima de riesgo implícita de las emisoras accionarias de la muestra), en vez del COE o prima de riesgo exigida (equivalente a la rentabilidad incremental que un inversionista exige al mercado por encima de la renta fija sin riesgo), con base en Fernández (2013). En este sentido, y dado que la prima de riesgo exigida se basa en estimaciones históricas de retorno, esta puede ser útil en mercados eficientes y estables, pero menos adecuada en países emergentes como México, donde las dinámicas de riesgo suelen ser más volátiles y estar influenciadas por factores coyunturales. Por su parte, la prima de riesgo implícita, calculada a partir de los precios actuales de mercado y las proyecciones de utilidades evidenciadas al presente, ofrece un reflejo más directo de las expectativas actuales de los inversionistas, pues captura de manera más efectiva preocupaciones emergentes, como las relacionadas con el cambio climático y las emisiones de carbono. Ello se evidencia en la significancia estadística obtenida al emplear este modelo, que valida así la relevancia de las emisiones de GEI como un factor de riesgo en el mercado mexicano.
Una vez establecida la relación y significancia de los indicadores o variables independientes con respecto a la variable dependiente COE en la regresión de panel, se busca validar el peso o importancia que representa cada una de las variables en la determinación del COE considerando la técnica de machine learning denominada random forest. Esto permite analizar si existe alguna diferencia entre industrias en cuanto al riesgo reflejado en el COE debido a la emisión de CO2 medido a través de la variable CARBON. Random forest es una técnica de clasificación consistente en un algoritmo de aprendizaje no paramétrico que combina múltiples árboles de decisión T para mejorar la precisión. Cada árbol se entrena sobre un subconjunto del conjunto de datos usando bootstrap sampling. El modelo final se define como (2):
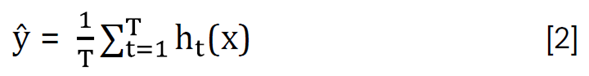
Donde ŷ es el valor predicho de COE del modelo random forest, T es el número de árboles de decisión y h(x) representa la función de decisión que resulta de entrenar los árboles de decisión.
El criterio principal para la evaluación de las divisiones en los nodos es el error cuadrático medio (MSE, por sus siglas en inglés). Este criterio busca minimizar la varianza dentro de los nodos resultantes después de una división para obtener subconjuntos más homogéneos. La medida de impureza para regresión en un nodo N con un conjunto de datos S se calcula como la varianza de los valores objetivo y (3):
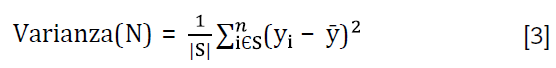
Donde y 1 es el valor objetivo de la instancia i, ŷ es el promedio de los valores objetivo en S, |S| es el número de instancias o elementos en S, y n es el número máximo de elementos contenido en el subconjunto.
Cuando el nodo N se divide en dos subconjuntos, SL y SR, el MSE evalúa la calidad de la división como (4):
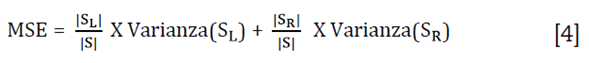
Donde SR es el tamaño del subconjunto de datos en el nodo R, SL es el tamaño del subconjunto de datos en el nodo L y S es el tamaño total del conjunto de datos.
La división óptima es aquella que minimiza este valor del MSE, lo que implica reducir la varianza dentro de los subconjuntos resultantes. En el random forest regressor, la importancia de una característica Xi se calcula evaluando cuánto contribuye esta a reducir la varianza (MSE) en los nodos donde es utilizada como criterio de división. Matemáticamente, se define como (5):
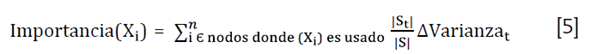
Donde St es el tamaño del subconjunto de datos en el nodo t, ∆Varianzat es la reducción de la varianza en el nodo t al utilizar Xi como criterio de división y n es el número máximo de elementos contenido en el subconjunto de nodos donde Xi es usado.
Este cálculo se realiza para cada característica, acumulando la reducción de la varianza en todos los nodos donde se utiliza. Las características con valores más altos de importancia tienen un mayor impacto en la predicción del COE, ya que contribuyen de manera significativa a reducir la impureza en el modelo. Esto proporciona una métrica clara y cuantitativa sobre la relevancia de cada variable dentro del modelo no lineal. Por último, se utiliza la raíz cuadrada del error cuadrático medio (RMSE) para evaluar el desempeño del modelo, puesto que representa una buena medida de las diferencias entre lo calculado por el modelo y lo que ocurre en la realidad.
Finalmente, se comparan dos muestras de empresas: una de sectores con altas emisiones de GEI y otra de industrias menos contaminantes con base en la tabla 3. El objetivo es determinar si pertenecer a un sector altamente contaminante influye en el COE accionario, lo que indica si este factor representa un mayor riesgo para los inversionistas.
Resultados
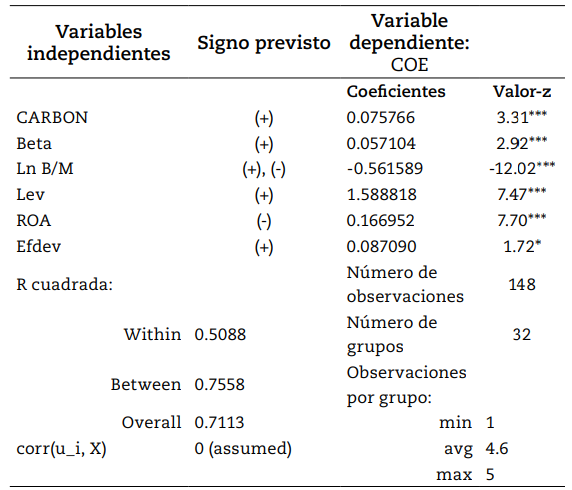
En la tabla 5 se muestran los resultados de la regresión de panel para las N = 148 observaciones de las 32 empresas en el periodo 2018-2022. En la primera columna se presentan las variables consideradas; en la segunda, la expectativa de relación esperada por la literatura, y en la tercera y la cuarta se muestran los resultados de los coeficientes y valores z de la regresión establecida. De acuerdo con los resultados de las pruebas de Hausman y de Breusch y Pagan, es preferible usar el modelo de efectos aleatorios para la regresión de tipo panel propuesta.
En el caso de la intensidad del carbono (CARBON), el hecho de que tenga un coeficiente positivo en las regresiones implicaría que a mayor emisión de GEI habría un mayor riesgo, ya sea físico o por normatividad, lo cual debería reflejarse en el costo de los accionistas de acuerdo con la revisión de la literatura (Kim et al., 2015; Matsumura et al., 2024). Los resultados empíricos del presente estudio muestran que, por cada unidad incremental de emisiones de carbono (equivalente a una tonelada de CO2 por cada mil MXN), el COE se incrementa 7.6 %, a un nivel de significancia del 1 %, ceteris paribus, lo cual permite afirmar que la intensidad de carbono tiene una asociación positiva con el COE.
Tabla 5 Relación entre la intensidad de GEI y el COE
Nota 1: ***, ** y * representan la significancia estadística al 1 %, 5 % y 10 %, respectivamente.
Nota 2: se excluyó la variable de OIStd, puesto que se tenía mejor explicación de las demás variables sin esta.
Fuente: elaboración propia.
La beta del mercado (Beta) es un indicador del riesgo sistemático de una empresa y tendría una asociación positiva con el COE (Ahmed et al., 2008). En este caso, también es positiva y significativa al 1 %, lo cual significa que el COE de accionistas reflejado en el mercado efectivamente depende de la volatilidad o el riesgo que se manifieste por el mercado. Por otro lado, el ECB (2022) sostiene que la relación mercado-valor contable (Ln B/M) capta el riesgo adicional que la beta de mercado no puede capturar, y espera como respuesta una correlación positiva de este indicador con el COE. Dhaliwal et al. (2008) predicen una correlación negativa suponiendo que representa el crecimiento futuro. Los resultados en la regresión se ajustan a lo dicho por estos últimos autores, dado que fue negativa la relación, con una significancia estadística del 1 %. Con respecto al apalancamiento financiero (Lev), se espera que tenga un signo positivo (Fernando et al., 2008), lo cual se da con la misma significancia estadística del 1 %, como las variables anteriores.
En relación con el riesgo percibido por las expectativas de analistas financieros (Efdev), Chen et al. (2004) y Botosan y Plumlee (2005) sostienen que la variación de los pronósticos de utilidades de los analistas individuales refleja la incertidumbre del entorno de información y representa un proxy para el nivel de riesgo de la información. Por tanto, se tiene una expectativa de un signo positivo. En este último caso, el coeficiente fue estadísticamente significativo al 10 %, efectivamente con una relación positiva con respecto al COE. Finalmente, la mayoría de los estudios previos reportan una asociación positiva con respecto a la relación del rendimiento de los activos con el COE (Dhaliwal et al., 2008; Hope et al., 2009), lo que supone que el mercado, al ver mayor rentabilidad de los activos, puede requerir o tener una expectativa de mayor riesgo-rendimiento para el accionista. Solamente Kim et al. (2015) reporta una relación negativa; sin embargo, esta asociación no fue significativa. En el presente estudio, este resultado también es significativo al 1 %.
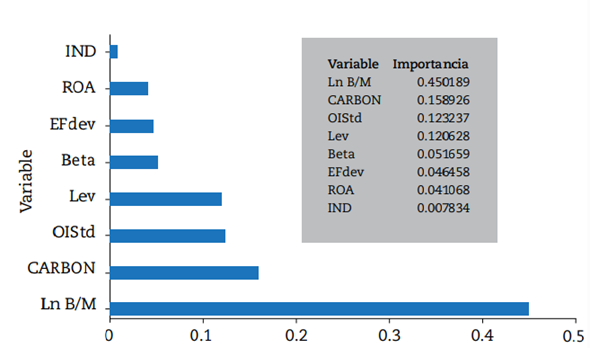
Por otro lado, al aplicar el enfoque no lineal de random forest, la figura 1 muestra que la relación libro-mercado del capital de accionistas es la variable más representativa que explica el nivel del COE. Sin embargo, la segunda variable más importante para explicar el comportamiento de este último es CARBON, lo que valida la hipótesis de que variables que representan insostenibilidad ambiental representan un riesgo para inversionistas y mercados, por lo que, si se evoluciona a modelos de negocio sostenible, se llegaría a un mayor valor al disminuir el riesgo y el COE asumido. Por tanto, se obtienen resultados similares a los de Kim et al. (2015) y Matsumura et al. (2024) respecto a que la intensidad del carbono (CARBON) tiene un coeficiente positivo y representa una variable significativa. Es decir, a mayor emisión de GEI habría un mayor riesgo, ya sea físico o por normatividad, lo cual debería reflejarse en el costo de los accionistas (COE). Este resultado refuerza el sustento de que la intensidad de carbono tiene una asociación positiva con el COE.
Fuente: elaboración propia.
Figura 1 Importancia de las variables en la determinación del COE, 2018-2022
En esta prueba se incorporan dos variables adicionales importantes a considerar. La primera, la desviación estándar del ingreso operativo (OIStdt ) para evaluar si en un modelo no lineal tiene importancia para la variable dependiente. El resultado del RMSE es de 0.0365 y el del RMSE relativo es de 0.2168, lo que sugiere que el modelo tiene un error bajo al estar más cerca de cero que de uno. Una segunda variable considerada es el tipo de industria (IND), ya sea contaminante o no. Como resultado, la figura 1 muestra que la contribución de dicha variable es insignificante para explicar el COE, y por tanto no proporciona sustento para afirmar que la asociación positiva entre la intensidad de carbono y el COE es mayor para las empresas pertenecientes a industrias con menos emisiones de GEI.
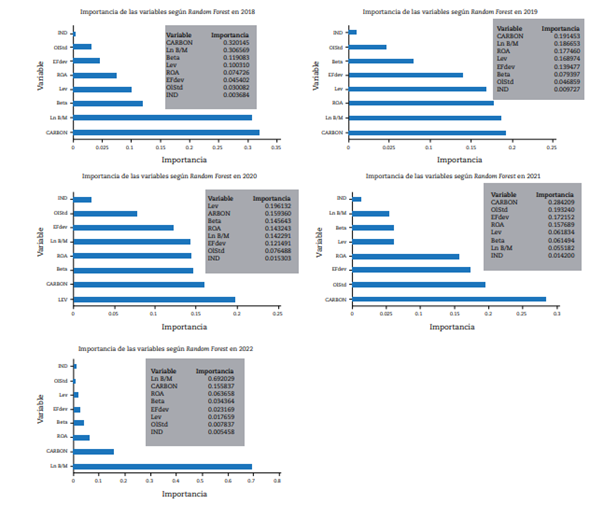
La figura 2 muestra cuál fue el peso de cada variable abordada como independiente con respecto al COE de cada año.
Fuente: elaboración propia.
Figura 2 Importancia de las variables en la determinación del COE por año, 2018-2022
Es importante mencionar cómo antes de la pandemia, específicamente en el 2018 y el 2019, la variable CARBON era la más importante en el peso o determinación del COE, junto con la variable de relación libro-mercado de la acción. Posteriormente, en el 2020, la variable Lev de apalancamiento fue más importante, lo cual implica que el riesgo por endeudamiento, de ser el cuarto en importancia, subió al primer lugar dada la incertidumbre generada por la pandemia de Covid-19. No obstante, CARBON siguió siendo importante al ocupar la segunda posición. Para el 2021 y el 2022 la variable CARBON siguió siendo de las más importantes al ocupar las posiciones primera y segunda, respectivamente; sin embargo, su peso disminuyó a 15 % para el 2022 desde 32 % de importancia previo a la pandemia. Si bien las prácticas corporativas sostenibles pueden disminuir el riesgo durante crisis económicas (Arianpoor & Naeimi Tajdar, 2024), este hallazgo es consistente con Gonçalves (2022) y El Ghoul et al. (2018), quienes sostienen que en periodos de crisis las empresas priorizan mantener la rentabilidad para evitar el estrés financiero y la bancarrota. En este sentido, el efecto positivo que las prácticas sostenibles podrían tener sobre el COE pasa a un segundo plano en esas circunstancias. Este fenómeno refuerza la idea de que la sostenibilidad, si bien es un factor clave en periodos de estabilidad, puede perder peso frente a variables de corto plazo en momentos de incertidumbre.
Asimismo, no existe evidencia concluyente sobre la intensidad de la relación entre las emisiones de carbono y el COE en empresas menos o más contaminantes. Mientras que algunos autores sostienen que esta relación es más pronunciada en sectores de altas emisiones de carbono en países sujetos a regulación climática (Trinks et al., 2022), otros encontraron que el efecto de la intensidad de carbono en el COE es menor para empresas pertenecientes a sectores contaminantes (Kim et al., 2015).
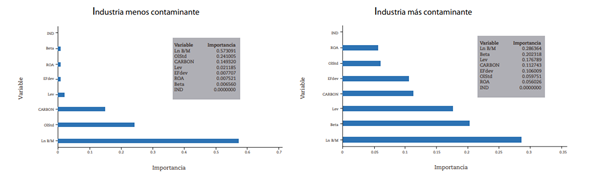
La figura 3 muestra los resultados del modelo random forest. El cuadro de la izquierda muestra la importancia de las variables independentes en industrias menos contaminantes (13 empresas), mientras que en el de la derecha muestra esa misma relación en industrias reconocidas como contaminantes (19 empresas), es decir, con mayores emisiones de CO2 que el promedio.
Fuente: elaboración propia.
Figura 3 Importancia de las variables en la determinación del COE por tipo de industria (menos y más contaminantes), 2018- 2022
Los resultados muestran que en las empresas de las industrias menos contaminantes la variable CARBON tiene un peso ligeramente mayor (14.29 %) que en las empresas en industrias más contaminantes (11.27%) a la hora de la determinación del COE. Lo anterior se debería a que en empresas contaminantes ya se espera mayor riesgo por concepto de las emisiones de CO2, mientras que de las que no pertenecen a industrias contaminantes se esperaría que no tuvieran mayores emisiones que el promedio de la industria, lo contrario implicaría un mayor riesgo por este concepto. Al ser el peso relativo similar tanto en las industrias contaminantes como en las menos contaminantes, lo anterior implica que, en este punto, no existe una diferencia significativa entre las empresas de industrias contaminantes y sus contrapartes menos contaminantes. En países emergentes, como México, esto sugiere que los inversionistas pueden estar adoptando un enfoque homogéneo para evaluar el riesgo asociado a la sostenibilidad, sin hacer distinciones significativas entre sectores menos o más contaminantes.
Conclusiones
Los resultados de este estudio confirman que la intensidad de carbono está positivamente relacionada con el COE en empresas mexicanas, lo cual implica que los esfuerzos de estas por disminuir las emisiones de carbono son compensados con la reducción del COE, con un consecuente incremento en su valor de mercado y acceso a menores costos de financiamiento. Sin embargo, la transparencia en la divulgación ESG y una gobernanza sólida pueden mitigar este efecto al mejorar la percepción de riesgo por parte de los inversionistas. Además, no se encontraron diferencias significativas entre sectores altamente contaminantes y menos contaminantes, lo que sugiere que la presión del mercado y las regulaciones afectan de manera uniforme a las industrias. Asimismo, la relación entre las emisiones de carbono y el COE podría llegar a ser incluso negativa, si se ha sobreinvertido en prácticas de sostenibilidad con respecto a la media de la industria.
Del estudio se infiere cómo una gobernanza sólida puede, en primer lugar, mitigar el impacto de las emisiones de carbono en el COE, al incidir directamente en las dimensiones social y ambiental, para mejorar así la transparencia y credibilidad ante los inversionistas, y en segundo lugar, fortalecer la resiliencia de las empresas en tiempos de crisis económicas para moderar así la volatilidad del COE. Asimismo, el presente estudio revela que la importancia de la sostenibilidad financiera no es estática, sino que varía dependiendo del contexto económico. En tiempos de crisis, como la pandemia de Covid-19, los inversionistas priorizan la estabilidad financiera sobre la sostenibilidad, lo que hace que variables como el apalancamiento financiero cobren mayor relevancia en la determinación del COE. Los resultados de este estudio no solo tienen implicaciones para países emergentes, sino que pueden contribuir a las discusiones globales sobre finanzas sostenibles a través de mecanismos de financiamiento verde resilientes para mantener la inversión en sostenibilidad incluso en tiempos de crisis.
Este estudio, pionero en México sobre el riesgo de carbono y el COE, invita a una exploración más profunda de cómo la gestión ambiental y el desempeño económico se entrelazan, reforzando la necesidad de regulaciones más efectivas para estandarizar la divulgación ESG y proporcionar incentivos para la reducción de emisiones. Su enfoque en países emergentes como México permite establecer una base comparativa con otros países de América Latina y explorar la aplicabilidad de sus hallazgos en diferentes entornos regulatorios.
Este trabajo también reconoce sus limitaciones, como su enfoque exclusivo en empresas que cotizan en bolsa en México, a fin de garantizar que cumplen y divulgan información de prácticas de sostenibilidad, aunque con posibles aplicaciones a otros ambientes latinoamericanos. Estas restricciones abren camino a futuras investigaciones, como explorar si el comportamiento y las relaciones observadas en este estudio prevalecen en empresas del índice del Mercado Integrado Latinoamericano (MILA). Una segunda línea de investigación podría examinar si existe algún efecto moderador de la divulgación de las estrategias de sostenibilidad en las empresas sobre la relación entre las emisiones de GEI y el COE para empresas que cotizan en bolsa, determinando si una mayor transparencia en la información ESG puede mitigar los efectos negativos del riesgo de carbono en los costos de financiamiento empresarial.2 3 4

