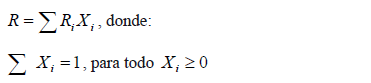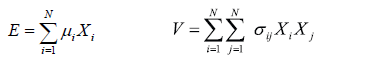<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0012-7353</journal-id>
<journal-title><![CDATA[DYNA]]></journal-title>
<abbrev-journal-title><![CDATA[Dyna rev.fac.nac.minas]]></abbrev-journal-title>
<issn>0012-7353</issn>
<publisher>
<publisher-name><![CDATA[Universidad Nacional de Colombia]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0012-73532012000500007</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[OPTIMIZACIÓN DEL PORTAFOLIO DE GENERACIÓN HIDRO-TÉRMICO EN EL MERCADO ELÉCTRICO COLOMBIANO]]></article-title>
<article-title xml:lang="en"><![CDATA[HYDRO-THERMAL GENERATION PORTFOLIO OPTIMIZATION AT THE COLOMBIAN POWER MARKET]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[LEMOS CANO]]></surname>
<given-names><![CDATA[SANTIAGO]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[BOTERO BOTERO]]></surname>
<given-names><![CDATA[SERGIO]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Nacional de Colombia Sede Medellín ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Nacional de Colombia Sede Medellín Facultad de Minas]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>10</month>
<year>2012</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>10</month>
<year>2012</year>
</pub-date>
<volume>79</volume>
<numero>175</numero>
<fpage>62</fpage>
<lpage>71</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0012-73532012000500007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0012-73532012000500007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0012-73532012000500007&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[Este artículo propone un análisis de la diversificación de fuentes de generación de electricidad en Colombia bajo el constructo de la Teoría de Portafolios, el cual se ha aplicado tradicionalmente al sector financiero. Se propone una metodología para identificar las series de tiempo a partir de datos del mercado y se presentan las Fronteras Eficientes calculadas para dos portafolios de generación al interior del mercado eléctrico colombiano considerando fuentes de energía hidráulicas y térmicas (a carbón y gas natural).]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[This paper proposes a diversification analysis of power generation sources in Colombia, based on Portfolio Theory, which has been traditionally used at the financial sector. A methodology is proposed to identify time series from market data and the Efficient Frontiers are calculated for two different generation portfolios at the Colombian Electricity Market, using hydro and thermal (coal and natural gas) generation sources.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Teoría de Portafolios]]></kwd>
<kwd lng="es"><![CDATA[Frontera Eficiente]]></kwd>
<kwd lng="es"><![CDATA[Mercados de energía]]></kwd>
<kwd lng="es"><![CDATA[Mercado eléctrico colombiano]]></kwd>
<kwd lng="en"><![CDATA[Portfolio Theory]]></kwd>
<kwd lng="en"><![CDATA[Efficient Frontier]]></kwd>
<kwd lng="en"><![CDATA[Energy Markets]]></kwd>
<kwd lng="en"><![CDATA[Colombian Power Market]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[ <p align="center"><font size="4" face="Verdana, Arial, Helvetica, sans-serif"><b>OPTIMIZACI&Oacute;N DEL PORTAFOLIO DE GENERACI&Oacute;N HIDRO-T&Eacute;RMICO EN EL MERCADO EL&Eacute;CTRICO COLOMBIANO</b></font></p>     <p align="center"><i><font size="3"><b><font face="Verdana, Arial, Helvetica, sans-serif">HYDRO-THERMAL GENERATION PORTFOLIO OPTIMIZATION AT THE COLOMBIAN POWER MARKET</font></b></font></i></p>     <p align="center">&nbsp;</p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>SANTIAGO LEMOS CANO    <br>   </b><i>Universidad Nacional de Colombia - Sede Medell&iacute;n, <a href="mailto:slemos@unal.edu.co">slemos@unal.edu.co</a></i></font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>SERGIO BOTERO BOTERO    <br>   </b><i>Facultad de Minas, Universidad Nacional de Colombia-Sede Medell&iacute;n, <a href="mailto:sbotero@unal.edu.co">sbotero@unal.edu.co</a></i></font></p>     <p align="center">&nbsp;</p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>Recibido para revisar Julio 8 de 2011, aceptado Marzo 6 de 2012, versi&oacute;n final Mayo 28 de 2012</b></font></p>     <p>&nbsp;</p> <hr>     ]]></body>
<body><![CDATA[<p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>RESUMEN:</b> Este art&iacute;culo propone un an&aacute;lisis de la diversificaci&oacute;n de fuentes de generaci&oacute;n de electricidad en Colombia bajo el constructo de la Teor&iacute;a de Portafolios, el cual se ha aplicado tradicionalmente al sector financiero. Se propone una metodolog&iacute;a para identificar las series de tiempo a partir de datos del mercado y se presentan las Fronteras Eficientes calculadas para dos portafolios de generaci&oacute;n al interior del mercado el&eacute;ctrico colombiano considerando fuentes de energ&iacute;a hidr&aacute;ulicas y t&eacute;rmicas (a carb&oacute;n y gas natural). </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>PALABRAS CLAVE:</b> Teor&iacute;a de Portafolios, Frontera Eficiente, Mercados de energ&iacute;a,Mercado el&eacute;ctrico colombiano</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>ABSTRACT:</b> This paper proposes a diversification analysis of power generation sources in Colombia, based on Portfolio Theory, which has been traditionally used at the financial sector. A methodology is proposed to identify time series from market data and the Efficient Frontiers are calculated for two different generation portfolios at the Colombian Electricity Market, using hydro and thermal (coal and natural gas) generation sources.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>KEYWORDS:</b> Portfolio Theory, Efficient Frontier, Energy Markets, Colombian Power Market.</font></p> <hr>     <p>&nbsp;</p>     <p><font size="3" face="Verdana, Arial, Helvetica, sans-serif"><b>1. INTRODUCCI&Oacute;N</b></font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La realizaci&oacute;n de estudios con el fin de determinar portafolios &oacute;ptimos de generaci&oacute;n que permitieran atender la demanda el&eacute;ctrica de manera eficiente no ten&iacute;a ninguna relevancia un par de d&eacute;cadas atr&aacute;s. En ese entonces las actividades del sector el&eacute;ctrico se encontraban agrupadas y eran prestadas por monopolios mayoritariamente p&uacute;blicos con un capital sobredimensionado. </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El &aacute;mbito externo tambi&eacute;n era bastante diferente al actual, caracterizado por un mercado de combustibles f&oacute;siles con precios relativamente bajos y excesos en la oferta, y despreocupado de las consecuencias ambientales futuras.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Adicionalmente se realizaba una planeaci&oacute;n y toma de decisiones centralizada, donde el criterio de m&iacute;nimo costo era la base para decidir la expansi&oacute;n de la capacidad de generaci&oacute;n, fundamentados en el hecho de que adicionando estas las plantas se consegu&iacute;a la expansi&oacute;n futura m&aacute;s econ&oacute;mica.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La situaci&oacute;n actual y futura son totalmente diferentes, basadas en un mercado que genera grandes retos tanto en la demanda como en la oferta. La demanda se presenta en aumento estimulada por el crecimiento de las regiones y del pa&iacute;s, y con requerimientos mayores en t&eacute;rminos de calidad, seguridad y confiabilidad. La oferta manifiesta costos incrementales y alta volatilidad: incertidumbre sobre el abastecimiento futuro de los combustibles y variaciones de los precios de los mercados internacionales para las unidades termoel&eacute;ctricas y variaciones clim&aacute;ticas extremas para las hidroel&eacute;ctricas.</font></p>     ]]></body>
<body><![CDATA[<p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">A su vez el proceso de restructuraci&oacute;n del sector ha permitido la entrada de capital privado, en un intento por aumentar la competencia en sus diferentes actividades. En particular, para el caso de la expansi&oacute;n de la generaci&oacute;n en Colombia, las decisiones se hacen de forma descentralizada, empresas p&uacute;blicas y privadas participan en subastas de asignaci&oacute;n de Obligaciones de Energ&iacute;a Firme (OEF) remuneradas bajo un mecanismo conocido como Cargo por Confiabilidad, con el fin de suplir los requerimientos de generaci&oacute;n adicional estimados dentro de los estudios desarrollados por el ente central de planeamiento indicativo.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">En este orden de ideas, actualmente para las decisiones de expansi&oacute;n del sistema no es suficiente tener como &uacute;nico criterio el menor costo, es necesario incluir nuevos criterios como riesgo, la rentabilidad y otros (ej, ambientales, etc), de esta forma se requieren metodolog&iacute;as de an&aacute;lisis m&aacute;s profundas que permitan desarrollar estrategias robustas de expansi&oacute;n que sigan siendo econ&oacute;micamente aceptables dentro de un horizonte incierto de eventos futuros. </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">En esta direcci&oacute;n, la Teor&iacute;a de Portafolios permite encontrar fronteras eficientes de inversi&oacute;n en generaci&oacute;n, mediante la soluci&oacute;n repetitiva de un problema de optimizaci&oacute;n no lineal que permite minimizar la volatilidad (o riesgo) esperada del portafolio, para un nivel de rentabilidad dado.</font></p>     <p>&nbsp;</p>     <p><font size="3" face="Verdana, Arial, Helvetica, sans-serif"><b>2. MARCO TE&Oacute;RICO</b></font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La Teor&iacute;a de Portafolios fue desarrollada inicialmente por Markowitz &#91;10&#93; alrededor de la constituci&oacute;n y definici&oacute;n de portafolios de inversi&oacute;n, con el fin de reevaluar el m&eacute;todo del menor costo, analizando el impacto que tiene la volatilidad dentro de los proyectos e identificando un grupo de portafolios &oacute;ptimos que se ubican en la denominada frontera eficiente de rentabilidad y riesgo. Los fundamentos de esta teor&iacute;a son: </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Sea <img src="/img/revistas/dyna/v79n175/v79n175a07eq71452.jpeg" /> la rentabilidad del i-&eacute;simo bien en un instante dado de tiempo, <img src="/img/revistas/dyna/v79n175/v79n175a07eq71460.jpeg" /> el valor esperado de <img src="/img/revistas/dyna/v79n175/v79n175a07eq71467.jpeg" />, <img src="/img/revistas/dyna/v79n175/v79n175a07eq71476.jpeg" /> la covarianza entre <img src="/img/revistas/dyna/v79n175/v79n175a07eq71484.jpeg" /> y <img src="/img/revistas/dyna/v79n175/v79n175a07eq71492.jpeg" />, y <img src="/img/revistas/dyna/v79n175/v79n175a07eq71499.jpeg" /> el porcentaje invertido en dicho bien.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El rendimiento del portafolio como un todo para un momento determinado se puede calcular como:</font></p>     <p><img src="/img/revistas/dyna/v79n175/v79n175a07eq000.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">De igual manera el rendimiento que otorga un portafolio de N bienes en un instante de tiempo cualquiera y su varianza asociada puede calcularse como:</font></p>     ]]></body>
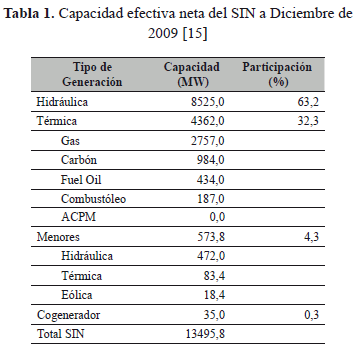
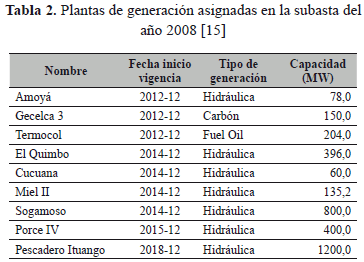
<body><![CDATA[<p><img src="/img/revistas/dyna/v79n175/v79n175a07eq001.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Por lo tanto, para el par ordenado <i>(<font face="Symbol">m</font><sub>i</sub>, <font face="Symbol">s</font><sub>ij</sub>)</i> con valores claramente establecidos, el inversionista deber&aacute; tener una serie de alternativas dependientes del portafolio seleccionado <img src="/img/revistas/dyna/v79n175/v79n175a07eq71557.jpeg" /> y su portafolio eficiente deber&aacute; ser aquel con el menor valor de volatilidad para un nivel de rentabilidad dado o viceversa.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Hist&oacute;ricamente, la Teor&iacute;a de Portafolios ha tenido una amplia utilizaci&oacute;n dentro del sector financiero. Sin embargo recientemente han venido increment&aacute;ndose sus aplicaciones dentro de los estudios de planeamiento energ&eacute;tico para la obtenci&oacute;n de esquemas de expansi&oacute;n, la cuantificaci&oacute;n de riesgos asociados a las energ&iacute;as alternativas &#91;1&#93; y su impacto en el cambio clim&aacute;tico, y la optimizaci&oacute;n de opciones de energ&iacute;a el&eacute;ctrica. En especial se ha utilizado para analizar temas de seguridad energ&eacute;tica y riesgos de portafolios &#91;8&#93; &#91;12&#93; &#91;13&#93; en diferentes pa&iacute;ses y regiones del mundo, siendo los trabajos m&aacute;s referenciados los hechos en la uni&oacute;n europea &#91;2&#93; &#91;3&#93; &#91;7&#93; &#91;11&#93; y China &#91;6&#93; &#91;9&#93; &#91;17&#93;.</font></p>     <p>&nbsp;</p>     <p><font size="3" face="Verdana, Arial, Helvetica, sans-serif"><b>3. CARACTERIZACI&Oacute;N DEL SISTEMA</b></font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El Sistema Interconectado Nacional (SIN) colombiano ten&iacute;a una capacidad de generaci&oacute;n efectiva neta instalada de 13.495,8 MW a 31 de diciembre de 2009 para atender la demanda de energ&iacute;a del pa&iacute;s (54.679,1 GWh) y sus interconexiones internacionales. La composici&oacute;n detallada de esta capacidad se presenta en la siguiente <a href="#tab01">tabla</a>.</font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="tab01"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07tab01.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Como puede observarse, se trata de un sistema pr&aacute;cticamente hidrot&eacute;rmico, altamente influenciable al valor de los aportes que alimentan los embalses y a la disponibilidad y precio de los diferentes combustibles f&oacute;siles. Por tal motivo, el organismo regulador colombiano implement&oacute; un esquema de remuneraci&oacute;n que permitiera hacer viable la inversi&oacute;n en los recursos de generaci&oacute;n necesarios para atender la demanda en condiciones cr&iacute;ticas de abastecimiento h&iacute;drico. A este mecanismo se le denomina cargo por confiabilidad y se basa en la asignaci&oacute;n de Obligaciones de Energ&iacute;a Firme (OEF) a trav&eacute;s de subastas.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Durante el a&ntilde;o 2008 se celebraron la primera subasta de obligaciones de energ&iacute;a firme y la primera subasta de asignaci&oacute;n de proyectos con periodo de construcci&oacute;n superior al periodo de planeaci&oacute;n. Las nuevas plantas asignadas durante las subastas realizadas se presentan en la <a href="#tab02">tabla 2</a>. Para el a&ntilde;o 2019 el sistema el&eacute;ctrico colombiano contar&aacute; con una capacidad efectiva neta adicional de de 3.423 MW, de los cuales el 89,7% corresponde a generaci&oacute;n hidr&aacute;ulica y el restante a generaci&oacute;n t&eacute;rmica.</font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="tab02"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07tab02.gif"></p>     ]]></body>
<body><![CDATA[<p>&nbsp;</p>     <p><font size="3" face="Verdana, Arial, Helvetica, sans-serif"><b>4. MODELAMIENTO DE PORTAFOLIOS DE GENERACI&Oacute;N EN EL SIN</b></font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La construcci&oacute;n de la Frontera Eficiente de cualquier portafolio se realiza a trav&eacute;s de un proceso de optimizaci&oacute;n que toma en cuenta los rendimientos esperados de cada uno de los recursos bajo estudio, as&iacute; como sus niveles de riesgo individuales y conjuntos. </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Por lo tanto, los insumos b&aacute;sicos para analizar un portafolio son las series de precios de los diferentes tipos de recursos de generaci&oacute;n. </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>4.1. Particularidades del Mercado de Energ&iacute;a Mayorista (MEM) de Colombia    <br>   </b></font><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El MEM de Colombia se rige por la determinaci&oacute;n de un precio obtenido de combinar la oferta y la demanda, intentando obtener el costo marginal de la electricidad y proveerla al menor costo econ&oacute;mico posible para los requerimientos del mercado.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Los precios de oferta de las plantas de generaci&oacute;n son determinados diariamente por los agentes quienes tratan de maximizar sus utilidades con base en las se&ntilde;ales del mercado y del sistema.Por lo tanto las ofertas pueden verse influenciadas ante situaciones tales como: a) Requerimientos de seguridad por condiciones el&eacute;ctricas o energ&eacute;ticas en el Sistema Interconectado Nacional. b) Competencia entre agentes con plantas de generaci&oacute;n de similares caracter&iacute;sticas., y c) Solicitud de pruebas autorizadas y mantenimientos en las unidades de generaci&oacute;n.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Como primer paso se debi&oacute; desarrollar una metodolog&iacute;a para valorar los recursos de generaci&oacute;n hidr&aacute;ulica y t&eacute;rmica, con el fin de obtener unas series de tiempo de los precios con las cuales desarrollar la metodolog&iacute;a de portafolios.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Una primera opci&oacute;n consisti&oacute; en analizar los precios diarios de oferta de los diferentes generadores al sistema con el fin de determinar un posible precio com&uacute;n para cada uno de los recursos (hidr&aacute;ulico, t&eacute;rmico, etc.); no obstante los resultados de esta primera aproximaci&oacute;n condujeron a valores muy distanciados de los posibles costos reconocidos en la literatura, causados en parte debido a las caracter&iacute;sticas del mercado descritas anteriormente y al hecho de que los precios reales de oferta a la bolsa no siempre reflejan los costos verdaderos de generaci&oacute;n, sino que pueden responder a estrategias de cada generador asociadas a la gran cantidad de distorsiones presentes en el mercado, siendo &eacute;stas bien de tipo estructural (por ejemplo, oligopolios, etc.) o regulatorio y por supuesto a la estrategia particular del agente. </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Por los motivos anteriormente expuestos, se descart&oacute; la obtenci&oacute;n de la serie de tiempos a partir de los precios de oferta de los recursos. Se determin&oacute; entonces la necesidad de desarrollar una metodolog&iacute;a propia que permitiera una aproximaci&oacute;n de las series de precio requeridas.</font></p>     ]]></body>
<body><![CDATA[<p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>4.2. Supuestos de la metodolog&iacute;a utilizada    <br>   </b></font><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Aunque existen una gran cantidad de distorsiones en el mercado, tambi&eacute;n es cierto que la se&ntilde;al de precio obtenida refleja las condiciones del mercado y la volatilidad de la valoraci&oacute;n de los recursos. Por lo tanto se utiliz&oacute; una metodolog&iacute;a que partiera de esta informaci&oacute;n con el fin de proveer una se&ntilde;al adecuada que reflejara el comportamiento de los precios de los recursos bajo an&aacute;lisis. En este orden de ideas se plante&oacute; la realizaci&oacute;n de un modelo a partir de datos hist&oacute;ricos con los siguientes supuestos:</font></p> <ul>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Los precios de la generaci&oacute;n termoel&eacute;ctrica se pueden estimar bajo un modelo de costos de generaci&oacute;n fijos y variables, en el cual se incluyen los cambios en los costos de los combustibles que las alimentan, y otras variables econ&oacute;micas como el valor del d&oacute;lar y una rentabilidad esperada del negocio. Este supuesto se puede sustentar en el hecho de que todos los valores de la contabilidad de las plantas termoel&eacute;ctricas deben ser sustentados antes los entes de control; adem&aacute;s varios autores han seguido este supuesto para el c&aacute;lculo de termoel&eacute;ctricas &#91;1&#93; &#91;2&#93;.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Se desprecia el efecto de la redistribuci&oacute;n del ingreso generado dado por cuenta del cargo por confiabilidad.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Utilizar como precio de bolsa el promedio aritm&eacute;tico diario obtenido a partir de los precios horarios calculados en una liquidaci&oacute;n preliminar..</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El precio de bolsa utilizado en este modelo refleja el promedio ponderado de los diferentes recursos de acuerdo a su participaci&oacute;n en la generaci&oacute;n real. Este supuesto se aleja del concepto del costo marginal, sin embargo supone que el precio corresponde a una combinaci&oacute;n de recursos que intentan reflejar las se&ntilde;ales del mercado en las ofertas por tipos de generaci&oacute;n en distintos escenarios.</font></li>     </ul>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Bajo estos supuestos, la gran mayor&iacute;a de las variaciones en el precio de bolsa son producto de los cambios en las ofertas de la generaci&oacute;n hidr&aacute;ulica. Este hecho se justifica teniendo en cuenta que normalmente este tipo de generaci&oacute;n representa un alto porcentaje de la generaci&oacute;n real diaria del sistema, y que los cambios significativos y duraderos en los precios del mercado de energ&iacute;a mayorista se evidencian ante condiciones severas de hidrolog&iacute;a.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>4.3. Construcci&oacute;n de la serie de precios de los recursos t&eacute;rmicos    <br>   </b></font><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Se calcularon los costos de inversi&oacute;n, operaci&oacute;n y mantenimiento para las unidades de generaci&oacute;n t&eacute;rmicas actualizando los valores presentados en el estudio contratado por el Ministerio de Minas y Energ&iacute;a (MME) de Colombia &#91;14&#93;. Este supuesto permite adaptar estos valores al escenario particular colombiano, y eliminar la dependencia con las referencias internacionales.</font></p>     ]]></body>
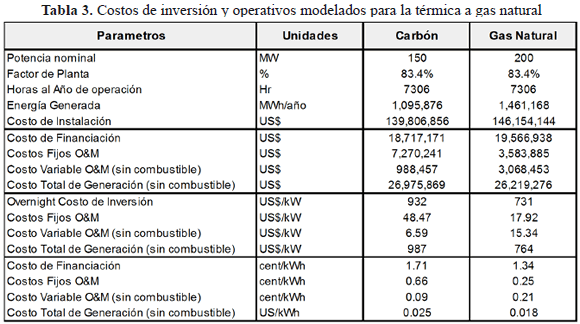
<body><![CDATA[<p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Bajo la metodolog&iacute;a planteada, la serie de precios de los recursos t&eacute;rmicos de generaci&oacute;n se construy&oacute; utilizando la siguiente f&oacute;rmula:</font></p>     <p><img src="/img/revistas/dyna/v79n175/v79n175a07eq002.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71628.jpeg" />: precio del recurso de generaci&oacute;n en el i-&eacute;simo periodo ($/kWh).    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71629.jpg">: valor de la inversi&oacute;n del recurso de generaci&oacute;n en el i-&eacute;simo periodo ($/kWh).    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71642.jpeg" />: costos fijos de operaci&oacute;n y mantenimiento del recurso de generaci&oacute;n en el i-&eacute;simo periodo ($/kWh).    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71650.jpeg" />: costos variables de operaci&oacute;n y mantenimiento (sin incluir el combustible) del recurso de generaci&oacute;n en el i-&eacute;simo periodo ($/kWh).    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71660.jpeg" />: costo del combustible del recurso de generaci&oacute;n en el i-&eacute;simo periodo ($/kWh).</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Los valores de cada uno de estos costos se obtuvieron tomando como base estudios del MME &#91;14&#93; y del Banco Mundial &#91;4&#93;, y se resumen en las siguientes tablas.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>4.4. Construcci&oacute;n de la serie de precios de los recursos hidr&aacute;ulicos    <br>   </b></font><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Debido a la dificultad existente para valorar el agua como un recurso energ&eacute;tico, pero siendo coherentes con las se&ntilde;ales de mercado que reflejan los diferentes agentes generadores durante las temporadas de invierno y verano que se presentan en el mercado, se utiliz&oacute; la siguiente metodolog&iacute;a para obtener la serie de precios de este tipo de plantas.</font></p>     ]]></body>
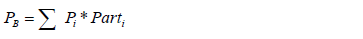
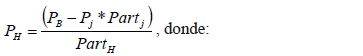
<body><![CDATA[<p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Se consider&oacute; que el precio de bolsa del mercado puede desagregarse en funci&oacute;n de las participaciones y los precios de los diferentes recursos de generaci&oacute;n utilizando la siguiente expresi&oacute;n matem&aacute;tica:</font></p>     <p><img src="/img/revistas/dyna/v79n175/v79n175a07eq003.gif"></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="tab03"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07tab03.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Y por lo tanto, el precio diario de los recursos hidr&aacute;ulicos de generaci&oacute;n se obtuvo a partir de la siguiente f&oacute;rmula:</font></p>     <p><img src="/img/revistas/dyna/v79n175/v79n175a07eq004.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71694.jpeg" />promedio aritm&eacute;tico del precio de bolsa obtenido para cada d&iacute;a a partir de la liquidaci&oacute;n tx1 realizada por el Administrador del Mercado de</font> <font size="2" face="Verdana, Arial, Helvetica, sans-serif">Energ&iacute;a Mayorista &#91;16&#93;.    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71703.jpeg" /> precio de cada uno de los diferentes tipos de generaci&oacute;n.    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71712.jpeg" /> participaci&oacute;n diaria de cada uno de los recursos de generaci&oacute;n en el despacho, calculada a partir de la generaci&oacute;n real &#91;16&#93;.    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71719.jpeg" /> precio del recurso de generaci&oacute;n hidr&aacute;ulico.    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71726.jpeg" /> participaci&oacute;n diaria del recurso de generaci&oacute;n hidr&aacute;ulico en el despacho.    ]]></body>
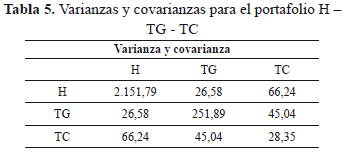
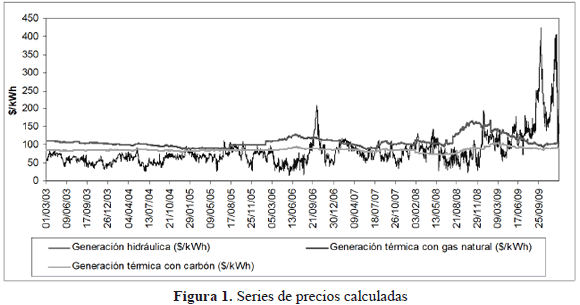
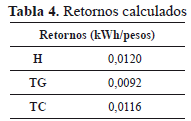
<body><![CDATA[<br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71733.jpeg" /> precio de cada uno de los diferentes tipos de generaci&oacute;n, excluyendo el recurso hidr&aacute;ulico.    <br>   </font><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><img src="/img/revistas/dyna/v79n175/v79n175a07eq71742.jpeg" /> participaci&oacute;n diaria de cada uno de los recursos de generaci&oacute;n en el despacho, excluyendo el recurso hidr&aacute;ulico.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>4.5. Planteamiento del modelo de optimizaci&oacute;n    <br>   </b></font><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La <a href="#fig01">Figura 1</a> presenta las series de precios consolidadas obtenidas para los recursos de generaci&oacute;n de tipo hidr&aacute;ulico, t&eacute;rmico con gas natural y t&eacute;rmico con carb&oacute;n. A partir de &eacute;stas, se formul&oacute; el problema de optimizaci&oacute;n que permiti&oacute; obtener las fronteras eficientes de los portafolios propuestos.</font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="fig01"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07fig01.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Una vez obtenidas las series de precios para los diferentes recursos de generaci&oacute;n al interior del mercado el&eacute;ctrico colombiano, es posible caracterizar estad&iacute;sticamente su comportamiento y as&iacute; mismo encontrar sus rentabilidades. </font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">De igual manera, se pueden reflejar las interacciones entre &eacute;stas mediante el c&aacute;lculo de las correlaciones y covarianzas. El rendimiento esperado de los recursos de generaci&oacute;n se calcul&oacute; como el inverso del promedio de la serie de precios para cada uno de los recursos &#91;2&#93;.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">As&iacute; mismo, el riesgo asociado a cada uno de los recursos se obtuvo calculando la varianza de su respectiva serie de precios, mientras las interacciones conjuntas se obtuvieron haciendo uso de la covarianza entre las diferentes series.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">A continuaci&oacute;n se presentan la rentabilidad y la tabla varianza - covarianza calculadas a partir de las series de precios obtenidas para cada uno de los recursos de generaci&oacute;n (H: hidr&aacute;ulica; TG: t&eacute;rmica a gas natural; TC: t&eacute;rmica a carb&oacute;n).</font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="tab04"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07tab04.gif"></p>     ]]></body>
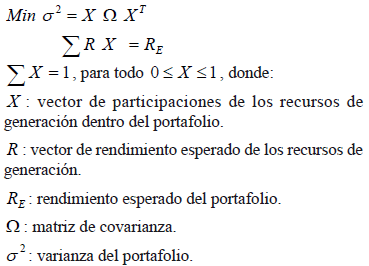
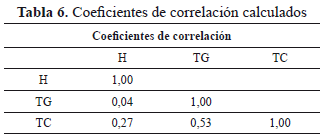
<body><![CDATA[<p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="tab05"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07tab05.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Como ya se mencion&oacute; anteriormente, las rentabilidades se calcularon como el inverso del promedio de la serie de precios para cada uno de los recursos de generaci&oacute;n, lo cual explica el hecho de que la generaci&oacute;n hidr&aacute;ulica tenga el valor m&aacute;s alto mientras la t&eacute;rmica con gas natural presente el valor m&aacute;s bajo. En cuanto al riesgo, la serie de precios de la generaci&oacute;n hidr&aacute;ulica presenta la mayor volatilidad (aproximadamente 10 veces el valor calculado para la t&eacute;rmica con gas natural y 100 veces para la t&eacute;rmica con carb&oacute;n). Este fen&oacute;meno se explica debido a las grandes variaciones que experimenta la serie de precios durante los periodos de verano pronunciado.</font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="tab06"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07tab06.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La covarianza calculada entre las diferentes series de precios aunque no registra resultados negativos si reporta valores relativamente peque&ntilde;os, esto debido a la magnitud de los coeficientes de correlaci&oacute;n encontrados, los cuales se presentan a continuaci&oacute;n. Como puede observarse, la serie hidr&aacute;ulica es pr&aacute;cticamente independiente de los valores reportados para la generaci&oacute;n t&eacute;rmica (especialmente para el caso del gas natural).</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Por el contrario, los recursos t&eacute;rmicos presentan un coeficiente de correlaci&oacute;n de 0,53 entre ellos, por lo tanto los cambios en el rendimiento y en el riesgo asociados a un portafolio conformado por este par de recursos de generaci&oacute;n, mostrar&iacute;an un comportamiento pr&aacute;cticamente lineal.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Basado en la Teor&iacute;a de Portafolios de Markowitz &#91;10&#93; y haciendo uso de algoritmos matem&aacute;ticos se resuelve repetidamente el siguiente problema de optimizaci&oacute;n no lineal para obtener la frontera eficiente del portafolio.</font></p>     <p><img src="/img/revistas/dyna/v79n175/v79n175a07eq005.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El c&oacute;digo desarrollado para resolver el problema de optimizaci&oacute;n propuesto se program&oacute; en el software Visual Basic. Sin embargo, es posible utilizar otros paquetes, a&uacute;n algunos de software libre &#91;18&#93;, para resolver este tipo de problemas de optimizaci&oacute;n no lineales.</font></p>     <p>&nbsp;</p>     <p><font size="3" face="Verdana, Arial, Helvetica, sans-serif"><b>5. RESULTADOS OBTENIDOS</b></font></p>     ]]></body>
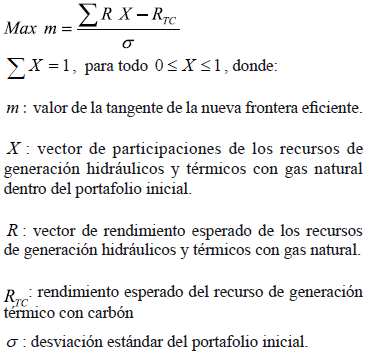
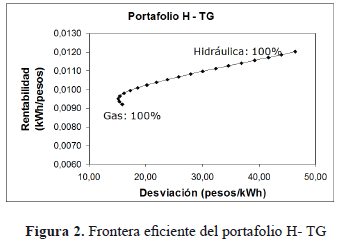
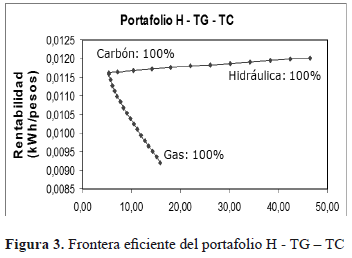
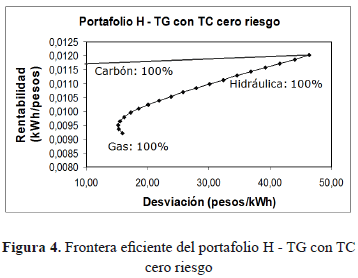
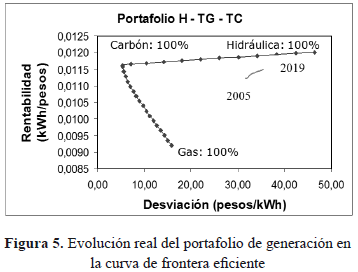
<body><![CDATA[<p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Las <a href="#fig02">figuras 2</a> y <a href="#fig03">3</a> muestran las fronteras eficientes calculadas para los portafolios H-TG y H-TG-TC respectivamente. A partir de las gr&aacute;ficas es posible concluir que:</font></p> <ul>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El desempe&ntilde;o de los portafolios est&aacute; modulado y controlado en gran medida por la participaci&oacute;n hidr&aacute;ulica, debido a la alta volatilidad asociada a su serie de precios. El aumento en la participaci&oacute;n de la generaci&oacute;n hidr&aacute;ulica aumenta tanto la rentabilidad como la variabilidad de portafolio.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El punto en el cual se minimiza el riesgo asociado al portafolio H-TG se encuentra para una composici&oacute;n aproximada de 10% en la generaci&oacute;n hidr&aacute;ulica y 90% en la t&eacute;rmica. En este punto se obtiene una rentabilidad aproximada de 0,00950 kWh/pesos.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El portafolio de generaci&oacute;n H-TG-TC alcanza su valor m&iacute;nimo de riesgo para una composici&oacute;n del 100% en el recurso t&eacute;rmico con carb&oacute;n. En este punto se obtiene una rentabilidad aproximada de 0,0116 kWh/pesos.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">En la frontera eficiente del portafolio H-TG-TC nunca se encuentran presentes los tres recursos de generaci&oacute;n simult&aacute;neamente. Las secciones inferior y superior del gr&aacute;fico representan combinaciones TG-TC y H-TC respectivamente. Esta particularidad se debe a que los precios de las unidades t&eacute;rmicas a carb&oacute;n son menores y tienen menor volatilidad que los recursos a gas natural. Por lo tanto, para este portafolio la presencia de generaci&oacute;n t&eacute;rmica con gas natural desoptimiza su desempe&ntilde;o. </font></li>     </ul>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="fig02"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07fig02.gif"></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="fig03"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07fig03.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Teniendo en cuenta que la serie de precios de la generaci&oacute;n t&eacute;rmica a carb&oacute;n presenta una volatilidad baja comparada con los dem&aacute;s recursos, se analiz&oacute; un portafolio H-TG-TC incluyendo &eacute;ste recurso como activo libre de riesgo. En teor&iacute;a un decisor conservador tomar&iacute;a el modelo de cero riesgo, en vez de optar por escenarios optimistas o pesimistas, puesto que en estos habr&iacute;a un riesgo inherente. Sin embargo al tomar el punto se cero riesgo la rentabilidad ser&iacute;a menor, Otro tipo de decisor buscar&iacute;a aumentar su rentabilidad aunque con mayor riesgo, ubicando puntos siempre en la frontera eficiente.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Partiendo del supuesto que la serie de precios de la generaci&oacute;n t&eacute;rmica a carb&oacute;n tiene una volatilidad nula, y que por lo tanto no est&aacute; correlacionada con ninguna de las otras series, se puede demostrar que la frontera eficiente del nuevo portafolio de generaci&oacute;n se convierte en una l&iacute;nea recta (conocida como la L&iacute;nea de Mercado de Capitales), la cual puede ser calculada determinando su punto de tangencia con la frontera inicial. Por lo tanto, el problema se resume a optimizar la pendiente de la l&iacute;nea recta mencionada. Para ello, se plantea el siguiente modelo de optimizaci&oacute;n:</font></p>     ]]></body>
<body><![CDATA[<p><img src="/img/revistas/dyna/v79n175/v79n175a07eq006.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">De este tipo de estudios se obtiene informaci&oacute;n importante, ya que la pendiente de la recta encontrada permite estimar el incremento esperado en el retorno del portafolio debido a un aumento de la volatilidad para cualquier composici&oacute;n del mismo.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La <a href="#fig04">figura 4</a> presenta la frontera eficiente calculada para este nuevo portafolio. Se puede observar que lal&iacute;nea recta encontrada es tangente a la frontera eficiente del portafolio H-TG en el punto donde la composici&oacute;n es totalmente hidr&aacute;ulica, reiterando la conclusi&oacute;n encontrada de que para los datos disponibles los portafolios que incluyen recursos a gas natural parecen ser sub&oacute;ptimos.</font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="fig04"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07fig04.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La <a href="#fig05">figura 5</a> presenta una comparaci&oacute;n entre la frontera eficiente calculada para el portafolio H-TG-TC contra la curva de tendencia pasada, actual y futura 2005 - 2019 (de acuerdo a las subastas de asignaci&oacute;n de las Obligaciones de Energ&iacute;a Firme) del portafolio de generaci&oacute;n del mercado el&eacute;ctrico.</font></p>     <p align="center"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><a name="fig05"></a></font><img src="/img/revistas/dyna/v79n175/v79n175a07fig05.gif"></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">En ella se puede observar un comportamiento relativamente estable en la composici&oacute;n del portafolio real de generaci&oacute;n del sistema el&eacute;ctrico durante los &uacute;ltimos a&ntilde;os, pero ubic&aacute;ndose siempre por debajo de la frontera eficiente.</font></p>     <p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Finalmente se observa que la expansi&oacute;n proyectada de la generaci&oacute;n para el a&ntilde;o 2019 aumenta el porcentaje de participaci&oacute;n de la generaci&oacute;n hidr&aacute;ulica, haciendo que la l&iacute;nea de tendencia futura se acerque a la frontera eficiente del portafolio pero en una direcci&oacute;n que aumenta tanto la rentabilidad como el riesgo esperado. </font></p>     <p>&nbsp;</p>     <p><font size="3" face="Verdana, Arial, Helvetica, sans-serif"><b>6. CONCLUSIONES</b></font></p> <ul>       ]]></body>
<body><![CDATA[<li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La serie de precios obtenida para la generaci&oacute;n hidr&aacute;ulica del mercado el&eacute;ctrico colombiano presenta un comportamiento bastante vol&aacute;til (influenciado principalmente por las variaciones hidroclim&aacute;ticas caracter&iacute;sticas del pa&iacute;s) comparada con las series calculadas para las unidades t&eacute;rmicas.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La diversificaci&oacute;n del portafolio de generaci&oacute;n en Colombia permite controlar la volatilidad en el mercado el&eacute;ctrico, mediante la inclusi&oacute;n de recursos t&eacute;rmicos a trav&eacute;s de los cuales se puede aminorar el impacto que tienen los eventos clim&aacute;ticos. </font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">La generaci&oacute;n termoel&eacute;ctrica a carb&oacute;n presenta un excelente desempe&ntilde;o al interior de los portafolios estudiados, regulando la reducci&oacute;n en la volatilidad y el aumento en la rentabilidad cuando se combina con recursos hidr&aacute;ulicos y t&eacute;rmicos a gas natural respectivamente. Sin embargo en este modelo no se consideraron restricciones de abastecimiento de carb&oacute;n ni efectos ambientales debido a su consumo.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El portafolio actual en el mercado el&eacute;ctrico colombiano se encuentra por debajo de la frontera eficiente calculada. El portafolio futuro tender&aacute; a acercarse a &eacute;sta mediante el aumento de la rentabilidad y el riesgo, debido principalmente a una recomposici&oacute;n donde la energ&iacute;a hidroel&eacute;ctrica, m&aacute;s econ&oacute;mica pero a la vez m&aacute;s vol&aacute;til, incrementar&aacute; su participaci&oacute;n.</font></li>       <li><font size="2" face="Verdana, Arial, Helvetica, sans-serif">El aumento de la participaci&oacute;n de los recursos de generaci&oacute;n t&eacute;rmicos a gas natural (bajo los supuestos propuestos en este modelo) parece suboptimizar el desempe&ntilde;o del portafolio de generaci&oacute;n (se&ntilde;al coherente con los resultados obtenidos en la primera subasta de OEF). </font></li>     </ul>     <p>&nbsp;</p>     <p><font size="3" face="Verdana, Arial, Helvetica, sans-serif"><b>REFERENCIAS</b></font></p>     <!-- ref --><p><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>&#91;1&#93;</b> Awerbuch, S., Portfolio-Based Electricity Generation Planning: Policy Implications for Renewables and Energy Security. Mitigation and Adaptation Strategies for Global Change, 2006     &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000131&pid=S0012-7353201200050000700001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;2&#93;</b> Awerbuch, S., Berger, M., Applying Portfolio Theory to EU Electricity Planning and Policiy - Making. IEA/EET Working Paper. Report number EET/2003/03, 2003.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000132&pid=S0012-7353201200050000700002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;3&#93;</b> Cabero, J., Ba&iacute;llo, A., Cerisola, S., Ventosa, M., Garc&iacute;a, A., Per&aacute;n, F., Rela&ntilde;o, G., A M&eacute;dium Term Integrated Risk Management Model for a Hydrotermical Generation Company. IEEE Transactions on Power Systems. Vol. 20, No. 3, 2005.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000133&pid=S0012-7353201200050000700003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;4&#93;</b> ENERGY SECTOR MANAGEMENT ASSISTANCE PROGRAM (ESMAP). World Bank. Technical and Economic Assessment of Off-grid, Mini-grid and Grid Electrification Technologies, 2007.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000134&pid=S0012-7353201200050000700004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;5&#93;</b> Gomez, C.E., Moreno, R.L., Teor&iacute;a de portafolio en mercados el&eacute;ctricos y an&aacute;lisis de series de tiempo de activos de generaci&oacute;n de energ&iacute;a en el mercado colombiano. TDG. Universidad Nacional de Colombia, 2010.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000135&pid=S0012-7353201200050000700005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;6&#93;</b> Huang, Y. and Wu, J., A Portfolio Risk Analysis on Electricity Supply Planning. Energy Policy 36 pp.627-641, 2008.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000136&pid=S0012-7353201200050000700006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;7&#93;</b> Kienzle, F., Koeppel, G., Stricker, P., Andersson, G., Efficient electricity production portfolios taking into account physical boundaries. Swiss Federal Institute of Technology ETH Zurich, Switzerland, 2007.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000137&pid=S0012-7353201200050000700007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;8&#93;</b> Kleindorfer, P., Li, L., Multi-Period VaR-Constrained Portfolio Optimization with Applications to the Electric Sector Power. University of Pennsylvania, 2004.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000138&pid=S0012-7353201200050000700008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;9&#93;</b> Liu, M. and Wu, F., Portfolio optimization in electricity markets. Electric Power Systems Research 77, pp. 1000-1009, 2007.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000139&pid=S0012-7353201200050000700009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;10&#93;</b> Markowitz, H., Portfolio Selection. The Journal of Finance, Vol. 7(1), pp. 77-91, 1952.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000140&pid=S0012-7353201200050000700010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;11&#93;</b> Mu&ntilde;oz, J., S&aacute;nchez, A., Contreras, J., Bernal, J., Optimal investment portfolio in renewable energy: The Spanish case. Energy Policy, Vol. 37, Issue 12, December 2009, pp. 5273-5284.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000141&pid=S0012-7353201200050000700011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;12&#93;</b> Ralston, F., Granville, S., Pereira, M., Barroso, L., Veiga, A., Risk Constrained Contracting Strategies of Renewable Portfolios. IAEE's Rio 2010 International Conference, 2010.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000142&pid=S0012-7353201200050000700012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;13&#93;</b> Street, A., Barroso, L., Flach, B., Pereira, M., Granville, S., Risk Constrained Portfolio Selection of Renewable Resources in Hydrothermal Electricity Markets. IEEE Transactions on Power Systems, Vol. 24 (3), 2009.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000143&pid=S0012-7353201200050000700013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;14&#93;</b> UNIDAD DE PLANEACI&Oacute;N MINERO - ENERG&Eacute;TICA (UPME). Costos indicativos de generaci&oacute;n el&eacute;ctrica en Colombia. C-I-1759-00-01, 2005.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000144&pid=S0012-7353201200050000700014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;15&#93;</b> XM - LOS EXPERTOS EN MERCADOS. Informe de Operaci&oacute;n del Sistema y Administraci&oacute;n del Mercado El&eacute;ctrico Colombiano. Disponible: <a href="http://www.xm.com.co" target="referencia">http://www.xm.com.co</a> &#91;2008, 2009&#93;    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000145&pid=S0012-7353201200050000700015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref -->.     <!-- ref --><br>   <b>&#91;16&#93;</b> XM - LOS EXPERTOS EN MERCADOS. NE&Oacute;N - Informaci&oacute;n Inteligente. Disponible: <a href="http://sv04.xm.com.co/neonweb/" target="referencia">http://sv04.xm.com.co/neonweb/</a>     &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000147&pid=S0012-7353201200050000700016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;17&#93;</b> Zhu, L. and Fan, Y., Optimization of China's generation portfolio and policy implications based on portfolio theory. Energy 35, pp. 1391 - 1402, 2010.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000148&pid=S0012-7353201200050000700017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><br>   <b>&#91;18&#93;</b> Vel&aacute;squez, J.D., Franco, C.J. and Olaya, I., An&aacute;lisis y predicci&oacute;n de series de tiempo en mercados de energ&iacute;a usando el lenguaje R. Revista Dyna, A&ntilde;o 78, Nro. 165, pp. 287 - 296, Medell&iacute;n, Febrero de 2011.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000149&pid=S0012-7353201200050000700018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </font></p>      ]]></body><back>
<ref-list>
<ref id="B1">
<label>1</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Awerbuch]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<source><![CDATA[Portfolio-Based Electricity Generation Planning:: Policy Implications for Renewables and Energy Security.]]></source>
<year>2006</year>
</nlm-citation>
</ref>
<ref id="B2">
<label>2</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Awerbuch]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Berger]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<source><![CDATA[Applying Portfolio Theory to EU Electricity Planning and Policiy - Making.: IEA/EET Working Paper.]]></source>
<year>2003</year>
</nlm-citation>
</ref>
<ref id="B3">
<label>3</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cabero]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Baíllo]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Cerisola]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Ventosa]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[García]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Perán]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Relaño]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Médium Term Integrated Risk Management Model for a Hydrotermical Generation Company.]]></article-title>
<source><![CDATA[IEEE Transactions on Power Systems]]></source>
<year>2005</year>
<volume>20</volume>
<numero>3</numero>
<issue>3</issue>
</nlm-citation>
</ref>
<ref id="B4">
<label>4</label><nlm-citation citation-type="book">
<source><![CDATA[ENERGY SECTOR MANAGEMENT ASSISTANCE PROGRAM (ESMAP).]]></source>
<year>2007</year>
<publisher-name><![CDATA[World Bank.]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B5">
<label>5</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gomez]]></surname>
<given-names><![CDATA[C.E.]]></given-names>
</name>
<name>
<surname><![CDATA[Moreno]]></surname>
<given-names><![CDATA[R.L.]]></given-names>
</name>
</person-group>
<source><![CDATA[Teoría de portafolio en mercados eléctricos y análisis de series de tiempo de activos de generación de energía en el mercado colombiano.]]></source>
<year>2010</year>
<publisher-name><![CDATA[TDGUniversidad Nacional de Colombia]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<label>6</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Huang]]></surname>
<given-names><![CDATA[Y.]]></given-names>
</name>
<name>
<surname><![CDATA[Wu]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Portfolio Risk Analysis on Electricity Supply Planning.]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2008</year>
<numero>36</numero>
<issue>36</issue>
<page-range>627-641</page-range></nlm-citation>
</ref>
<ref id="B7">
<label>7</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kienzle]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Koeppel]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Stricker]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Andersson]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<source><![CDATA[Efficient electricity production portfolios taking into account physical boundaries.]]></source>
<year>2007</year>
<publisher-loc><![CDATA[Zurich ]]></publisher-loc>
<publisher-name><![CDATA[Swiss Federal Institute of Technology ETH]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B8">
<label>8</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kleindorfer]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Li]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<source><![CDATA[Multi-Period VaR-Constrained Portfolio Optimization with Applications to the Electric Sector Power.]]></source>
<year>2004</year>
<publisher-name><![CDATA[University of Pennsylvania]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<label>9</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Liu]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Wu]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Portfolio optimization in electricity markets.]]></article-title>
<source><![CDATA[Electric Power Systems Research]]></source>
<year>2007</year>
<numero>77</numero>
<issue>77</issue>
<page-range>1000-1009</page-range></nlm-citation>
</ref>
<ref id="B10">
<label>10</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Markowitz]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Portfolio Selection.]]></article-title>
<source><![CDATA[The Journal of Finance]]></source>
<year>1952</year>
<volume>7</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>77-91</page-range></nlm-citation>
</ref>
<ref id="B11">
<label>11</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Muñoz]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Sánchez]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Contreras]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Bernal]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Optimal investment portfolio in renewable energy: The Spanish case.]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>Dece</year>
<month>mb</month>
<day>er</day>
<volume>37</volume>
<numero>12</numero>
<issue>12</issue>
<page-range>5273-5284</page-range></nlm-citation>
</ref>
<ref id="B12">
<label>12</label><nlm-citation citation-type="confpro">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ralston]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Granville]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Pereira]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Barroso]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Veiga]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Risk Constrained Contracting Strategies of Renewable Portfolios.]]></article-title>
<source><![CDATA[]]></source>
<year></year>
<conf-name><![CDATA[ IAEE's Rio 2010 International Conference]]></conf-name>
<conf-date>2010</conf-date>
<conf-loc> </conf-loc>
</nlm-citation>
</ref>
<ref id="B13">
<label>13</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Street]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Barroso]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Flach]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Pereira]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Granville]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Risk Constrained Portfolio Selection of Renewable Resources in Hydrothermal Electricity Markets.]]></article-title>
<source><![CDATA[IEEE Transactions on Power Systems]]></source>
<year>2009</year>
<volume>24</volume>
<numero>3</numero>
<issue>3</issue>
</nlm-citation>
</ref>
<ref id="B14">
<label>14</label><nlm-citation citation-type="">
<collab>UNIDAD DE PLANEACIÓN MINERO - ENERGÉTICA (UPME).</collab>
<source><![CDATA[Costos indicativos de generación eléctrica en Colombia.: C-I-1759-00-01]]></source>
<year>2005</year>
</nlm-citation>
</ref>
<ref id="B15">
<label>15</label><nlm-citation citation-type="">
<source><![CDATA[XM - LOS EXPERTOS EN MERCADOS.: Informe de Operación del Sistema y Administración del Mercado Eléctrico Colombiano.]]></source>
<year>2009</year>
</nlm-citation>
</ref>
<ref id="B16">
<label>16</label><nlm-citation citation-type="">
<source><![CDATA[XM - LOS EXPERTOS EN MERCADOS: NEÓN - Información Inteligente.]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B17">
<label>17</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Zhu]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Fan]]></surname>
<given-names><![CDATA[Y.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Optimization of China's generation portfolio and policy implications based on portfolio theory.]]></article-title>
<source><![CDATA[Energy]]></source>
<year>2010</year>
<numero>35</numero>
<issue>35</issue>
<page-range>1391 - 1402</page-range></nlm-citation>
</ref>
<ref id="B18">
<label>18</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Velásquez]]></surname>
<given-names><![CDATA[J.D.]]></given-names>
</name>
<name>
<surname><![CDATA[Franco]]></surname>
<given-names><![CDATA[C.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Olaya]]></surname>
<given-names><![CDATA[I.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Análisis y predicción de series de tiempo en mercados de energía usando el lenguaje R.]]></article-title>
<source><![CDATA[Revista Dyna]]></source>
<year>Febr</year>
<month>er</month>
<day>o </day>
<volume>78</volume>
<numero>165</numero>
<issue>165</issue>
<page-range>287 - 296</page-range><publisher-loc><![CDATA[Medellín ]]></publisher-loc>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>