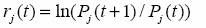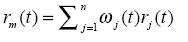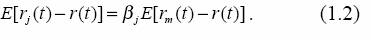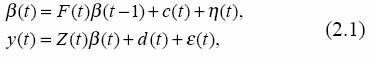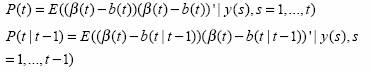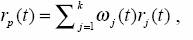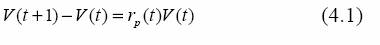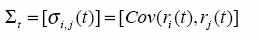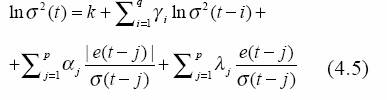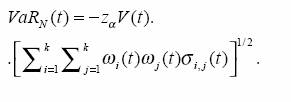
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0120-3592</journal-id>
<journal-title><![CDATA[Cuadernos de Administración]]></journal-title>
<abbrev-journal-title><![CDATA[Cuad. Adm.]]></abbrev-journal-title>
<issn>0120-3592</issn>
<publisher>
<publisher-name><![CDATA[Pontificia Universidad Javeriana]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0120-35922005000100006</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Predicción de betas y VaR de portafolios de acciones mediante el filtro de Kalman y los modelos GARCH]]></article-title>
<article-title xml:lang="en"><![CDATA[Beta and VaR prediction for stock portfolios using Kalman's filter and Garch models]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Giraldo Gómez]]></surname>
<given-names><![CDATA[Norman]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Nacional de Colombia Escuela de Estadística ]]></institution>
<addr-line><![CDATA[Medellín ]]></addr-line>
<country>Colombia</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>06</month>
<year>2005</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>06</month>
<year>2005</year>
</pub-date>
<volume>18</volume>
<numero>29</numero>
<fpage>103</fpage>
<lpage>120</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0120-35922005000100006&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0120-35922005000100006&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0120-35922005000100006&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[En este trabajo se estudió el desempeño de un estimador del VaR de portafolios de acciones basado en el cálculo de los coeficientes beta de las acciones que lo conforman, conocido como el VaR factorial. Para ello se proyectaron tales betas recursivamente, por medio del filtro de Kalman y modelando el término, que depende de la volatilidad de los rendimientos del mercado, de acuerdo con modelos condicionalmente heterocedásticos del tipo GARCH, EGARCH y GJR. A partir de simulaciones basadas en un modelo de baja oscilación para las betas, se compararon (con la metodología media-varianza de RiskMetrics) los resultados de estos modelos con el VaR calculado y se introdujeron dos pruebas de hipótesis para realizar tal comparación. La conclusión es que tanto el estimador propuesto como el de RiskMetrics pronostican correctamente el número de casos en los cuales los rendimientos extremos negativos de un portafolio superan el margen del VaR. No obstante, el estimador propuesto calcula de forma más precisa que el método de RiskMetrics el valor mediante el cual se supera tal margen.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[This paper studies the performance of an estimator used to calculate VaR for a stock portfolio using stock Beta coefficients. Such coefficients are recursively projected using Kalman's filter and modelling the market-volatility restrained term according to conditionally heteroscedastic GARCH, EGARCH and GJR models. A low Beta oscillation model is used to carry out diverse simulations and the results are compared with RiskMetrics mean-variance. Two hypothesis tests were introduced. We conclude that the new estimator is as effective as the one used by RiskMetrics to foresee those cases in which extremely negative yields overflow the VaR margin. However, our estimator is a better predictor of the excess amount on VaR margin than the one used by RiskMetrics.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[CAPM]]></kwd>
<kwd lng="es"><![CDATA[valor en riesgo]]></kwd>
<kwd lng="es"><![CDATA[filtro de Kalman]]></kwd>
<kwd lng="es"><![CDATA[betas]]></kwd>
<kwd lng="es"><![CDATA[heterocedasticidad]]></kwd>
<kwd lng="es"><![CDATA[GARCH]]></kwd>
<kwd lng="en"><![CDATA[CAPM]]></kwd>
<kwd lng="en"><![CDATA[value at risk]]></kwd>
<kwd lng="en"><![CDATA[Kalman's filter]]></kwd>
<kwd lng="en"><![CDATA[betas]]></kwd>
<kwd lng="en"><![CDATA[heterocedasticity]]></kwd>
<kwd lng="en"><![CDATA[GARCH]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[   <font size="4">    <center><b>Predicci&oacute;n de betas y VaR de portafolios de acciones mediante el filtro de Kalman     <br>   y los modelos GARCH<sup>*</sup> </b></center></font>     <p>    <center>Norman Giraldo G&oacute;mez<sup>**</sup></center></p>     <p><sup>*</sup> Este art&iacute;culo es resultado del proyecto de investigaci&oacute;n: <i>C&aacute;lculo del VaR mediante el filtro de Kalman</i>, financiado por el DIME de la Universidad Nacional de Colombia, sede Medell&iacute;n. Contrato No. 030802656, durante el per&iacute;odo 2003-2004. El autor agradece al DIME por el apoyo prestado y a uno de los evaluadores por las sugerencias hechas. Este art&iacute;culo se recibi&oacute; el 28-02-2005 y se aprob&oacute; el 29-05-2005. </p>     <p><sup>**</sup> Mag&iacute;ster en Matem&aacute;ticas, Universidad Nacional de Colombia, 1989; Matem&aacute;tico, Universidad Nacional de Colombia, 1982. Profesor asociado a la Escuela de Estad&iacute;stica, Universidad Nacional de Colombia, Medell&iacute;n, Colombia. Correo electr&oacute;nico: <a href="mailto:ndgirald@unalmed.edu.co">ndgirald@unalmed.edu.co</a>.</p>     <p>RESUMEN </p>     <p>En este trabajo se estudi&oacute; el desempe&ntilde;o de un estimador del VaR de portafolios de acciones basado en el c&aacute;lculo de los coeficientes beta de las acciones que lo conforman, conocido como el VaR factorial. Para ello se proyectaron tales betas recursivamente, por medio del filtro de Kalman y modelando el t&eacute;rmino, que depende de la volatilidad de los rendimientos del mercado, de acuerdo con modelos condicionalmente heteroced&aacute;sticos del tipo GARCH, EGARCH y GJR. A partir de simulaciones basadas en un modelo de baja oscilaci&oacute;n para las betas, se compararon (con la metodolog&iacute;a media-varianza de RiskMetrics) los resultados de estos modelos con el VaR calculado y se introdujeron dos pruebas de hip&oacute;tesis para realizar tal comparaci&oacute;n. La conclusi&oacute;n es que tanto el estimador propuesto como el de RiskMetrics pronostican correctamente el n&uacute;mero de casos en los cuales los rendimientos extremos negativos de un portafolio superan el margen del VaR. No obstante, el estimador propuesto calcula de forma m&aacute;s precisa que el m&eacute;todo de RiskMetrics el valor mediante el cual se supera tal margen. </p>     <p><b>Palabras clave:</b> CAPM, valor en riesgo, filtro de Kalman, betas, heterocedasticidad, GARCH. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; </p> <font size="4">    ]]></body>
<body><![CDATA[<center><b>Beta and VaR prediction for stock portfolios using Kalman's filter and Garch models</b></center></font>     <p>ABSTRACT </p>     <p>This paper studies the performance of an estimator used to calculate VaR for a stock portfolio using stock Beta coefficients. Such coefficients are recursively projected using Kalman's filter and modelling the market-volatility restrained term according to conditionally heteroscedastic GARCH, EGARCH and GJR models. A low Beta oscillation model is used to carry out diverse simulations and the results are compared with RiskMetrics mean-variance. Two hypothesis tests were introduced. We conclude that the new estimator is as effective as the one used by RiskMetrics to foresee those cases in which extremely negative yields overflow the VaR margin. However, our estimator is a better predictor of the excess amount on VaR margin than the one used by RiskMetrics. </p>     <p><b>Key words</b>: CAPM, value at risk, Kalman's filter, betas, heterocedasticity, GARCH. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; </p>     <p>La metodolog&iacute;a difundida por RiskMetrics (1996) para la estimaci&oacute;n del valor en riesgo (VaR) de un portafolio en el per&iacute;odo [t, t+1], con un &iacute;ndice de confianza 100(1-a), se define por la expresi&oacute;n: </p>     <p><img border=0 id="_x0000_i1025" src="/img/revistas/cadm/v18n29/a06f1.jpg"></p>     <p>El VaR factorial es un m&eacute;todo alterno, basado en las betas de las acciones que conforman el portafolio, y se define como: </p>     <p><img border=0 id="_x0000_i1026" src="/img/revistas/cadm/v18n29/a06f2.jpg"></p>     <p>De acuerdo con la ecuaci&oacute;n anterior&nbsp; &#963;<sup>2</sup><sub>m</sub> = Var(r<sub>m</sub>(t)) es la varianza del rendimiento del portafolio de mercado, asumida constante, al igual que las betas (Vilari&ntilde;o, 2001). Varios modelos para la estimaci&oacute;n de las betas mediante el filtro de Kalman los ha desarrollado Wells (1994 y 1996), en una l&iacute;nea de trabajos que examina la validez de la hip&oacute;tesis de estabilidad de las betas en el contexto de la teor&iacute;a del <i>Capital Asset Pricing Model</i> (CAPM), mediante modelos econom&eacute;tricos con coeficientes variables. </p>     <p>El m&eacute;todo de c&aacute;lculo del VaR con el modelo factorial en que se incorporan betas variables y su proyecci&oacute;n mediante el filtro de Kalman lo desarrollaron Berardi, Corradin y Sommacampagna (2003). Hurtado (2004) realiz&oacute; un estudio con acciones de la Bolsa de Colombia, donde incorpor&oacute; modelos tipo GARCH en la formula del estimador VaR factorial. Shah y Moonis (2003) utilizan una variante del filtro de Kalman con errores GARCH, propuesta por Harvey, Ruiz y Sentana (1992) para la estimaci&oacute;n del VaR. Por su parte, Nelson y Kim (1999) tratan con profundidad esta variante. </p>     ]]></body>
<body><![CDATA[<p>El debate sobre si las betas de acciones son variables o no es extenso, aunque un resumen se puede encontrar en Brooks, Faff y McKenzie (1998), as&iacute; como en los trabajos de Wells (1994 y 1996). Hurtado (2004) confirma la variabilidad de las betas del mercado colombiano aplicando diez pruebas estad&iacute;sticas especiales. Debe tenerse en cuenta, sin embargo, que las betas son variables no observables, y esto dificulta justificar un m&eacute;todo de c&aacute;lculo particular y probar la hip&oacute;tesis de variabilidad. Por lo tanto, todas las pruebas de esta autora se basan en m&iacute;nimos cuadrados ordinarios, m&eacute;todo sobre el cual tambi&eacute;n hay estudios cuyos resultados no siempre son satisfactorios. </p>     <p>En la bibliograf&iacute;a sobre c&aacute;lculo de modelos de regresi&oacute;n con par&aacute;metros variables se han propuesto, al menos, cuatro modelos para el caso de las betas variables de la teor&iacute;a CAPM: (1) con coeficientes aleatorios, (2) con r&eacute;gimen variable, (3) con par&aacute;metros que siguen un modelo markoviano (filtro de Kalman) y (4) con variaci&oacute;n sistem&aacute;tica en los par&aacute;metros (v&eacute;ase Fabozzi y Francis, 1978). El tercer modelo asume un modelo autorregresivo de orden 1, AR(1) para las betas, que puede exhibir trayectorias muy oscilantes, a menos que exista una ra&iacute;z unitaria; sin embargo, este caso no estacionario es poco realista. </p>     <p>A nuestro juicio, es m&aacute;s aceptable asumir que las betas fluct&uacute;an entre l&iacute;mites fijos durante plazos muy largos, pues cambios fuertes solamente se presentar&iacute;an cuando el emisor se fusiona o se divide o cuando hay fuertes variaciones macroecon&oacute;micas. En este trabajo se propone un modelo estoc&aacute;stico con oscilaciones lentas, sin saltos, para las betas, compatible con un c&aacute;lculo diario, aunque la frecuencia diaria no es com&uacute;n en la estimaci&oacute;n de las betas. </p>     <p>Para este modelo estoc&aacute;stico se prefieren frecuencias mensuales o semanales, con per&iacute;odos de, por lo menos, cinco a&ntilde;os. Pero si se piensan aplicar las betas para calcular el VaR de un portafolio, necesariamente habr&iacute;a que utilizar frecuencias diarias o semanales -no es extra&ntilde;o pensar en proyecciones en tiempo real-. Las betas son estad&iacute;sticas importantes en econometr&iacute;a financiera. Por ejemplo, se utilizan en la estimaci&oacute;n de la cobertura para portafolios mediante futuros y opciones sobre &iacute;ndices burs&aacute;tiles. Sin embargo, asumir que las betas var&iacute;an en el tiempo, sugiere un problema de c&aacute;lculo complejo, pues la estimaci&oacute;n equivocada de las betas puede tener consecuencias graves. Gyshels (1998) presenta una discusi&oacute;n sobre los riesgos de asumir betas variables y realizar un c&aacute;lculo err&oacute;neo, frente al supuesto de betas constantes. </p>     <p>El aporte de este trabajo consiste en definir un modelo con oscilaciones lentas para betas, que permite simular los rendimientos de las acciones de acuerdo con el modelo CAPM, incorporando efectos de heterocedasticidad y asimetr&iacute;a, o <i>leverage</i>, del mercado, mediante tres tipos de modelos para la varianza del rendimiento del &iacute;ndice del mercado, &#963;<sup>2</sup><sub>m</sub>(t) = Var(r<sub>m</sub>(t)), GARCH, EGARCH y GJR. </p>     <p>Adem&aacute;s, se propone un estimador del VaR, basado en la f&oacute;rmula del VaR factorial, pero que calcula de manera recursiva las betas y proyecta la varianza del rendimiento del &iacute;ndice del mercado mediante cada uno de los tres modelos propuestos. De esta forma se conocen las betas a priori y se puede comprobar que el m&eacute;todo produce c&aacute;lculos y pron&oacute;sticos (a un paso) bastante aceptables. Igualmente, se puede comparar el desempe&ntilde;o del m&eacute;todo RiskMetrics con el m&eacute;todo propuesto, sabiendo de antemano que los rendimientos de las acciones y del mercado tienen efectos heteroced&aacute;sticos y de <i>leverage</i>. </p>     <p>Por lo tanto, se introduce una prueba de suma de rangos de Wilcoxon-Mann-Whitney para comparar el desempe&ntilde;o de los pron&oacute;sticos del VaR. Los resultados muestran que el estimador sugerido captura mejor la volatilidad de los rendimientos del portafolio y produce valores menos sesgados de los extremos negativos que superan el VaR, que los que produce el VaR de RiskMetrics. </p>     <p>El art&iacute;culo est&aacute; organizado de la siguiente manera: en la secci&oacute;n 1 se establece la notaci&oacute;n b&aacute;sica y los supuestos del modelo CAPM est&aacute;ndar. En la 2 se define el modelo de variables de estado y se introduce el estimador para este modelo (filtro de Kalman). En la secci&oacute;n 3 se desarrolla el modelo de variables de estado para el modelo CAPM. En la 4 se presenta el estimador propuesto. En la 5 se define el modelo de simulaci&oacute;n utilizado, y en la 6 se presentan los resultados de los c&aacute;lculos y las pruebas de hip&oacute;tesis. Por &uacute;ltimo, se dan las conclusiones del estudio. </p>     <p><b>1. El Modelo CAPM </b></p>     <p>El modelo CAPM est&aacute;ndar es el marco te&oacute;rico de este trabajo. Para su definici&oacute;n se introducen las siguientes variables. Se asumen <i>n</i> acciones transadas en la Bolsa. El precio de cierre de la j-&eacute;sima acci&oacute;n, al final del per&iacute;odo [t-1,t], se denota por el proceso estoc&aacute;stico P<sub>J</sub>(t) &gt; 0, t = 1, 2,&#8230; El rendimiento logar&iacute;tmico de la acci&oacute;n j-&eacute;sima en el per&iacute;odo [t,t+1] se define como: </p>     ]]></body>
<body><![CDATA[<p><img border=0 id="_x0000_i1027" src="/img/revistas/cadm/v18n29/a06f3.jpg"></p>     <p>El portafolio de mercado consiste en el total de todas las <i>n</i> acciones. Su rendimiento est&aacute; dado por: </p>     <p><img border=0 id="_x0000_i1028" src="/img/revistas/cadm/v18n29/a06f4.jpg"></p>     <p>De acuerdo con la ecuaci&oacute;n, w<sub>j</sub>(t) es el cociente entre el valor total de las unidades de la j-&eacute;sima acci&oacute;n y el valor total del portafolio de mercado en el tiempo <i>t</i>, y dado que no es un valor controlable, se asume que es aleatorio. La tasa sin riesgo de cr&eacute;dito del mercado, efectiva para el per&iacute;odo [t,t+1], se indica por i(t), y la correspondiente tasa continua se expresa por r(t) = ln(1+i(t)). Asumimos que r(t) es un proceso estoc&aacute;stico con valores en (-&#8734;, &#8734;). El CAPM establece que para la acci&oacute;n j-&eacute;sima, si se ajusta el modelo de regresi&oacute;n lineal, es: </p>     <p><img border=0 id="_x0000_i1029" src="/img/revistas/cadm/v18n29/a06f5.jpg"></p>     <p>Para t = 1, 2,&#8230;, donde las &#949;<sub>j</sub>(t) son variables aleatorias normales independientes e id&eacute;nticamente distribuidas, con <i>E</i>(<i>&#949;<sub>j</sub>(t))</i> = 0 y <i>Var</i><i> (&#949;<sub>j</sub>(t)) = v<sup>2</sup><sub>j</sub></i> Entonces se debe cumplir: </p>     <p><img border=0 id="_x0000_i1030" src="/img/revistas/cadm/v18n29/a06f6.jpg"></p>     <p>Es decir, no rechaza la hip&oacute;tesis nula <i>H</i><sub>0</sub>:<i>a</i><sub>j</sub> = 0 . El coeficiente beta (<i>&szlig;<sub>j</sub></i>) establece la relaci&oacute;n entre la prima de riesgo para el inversionista en la acci&oacute;n j-&eacute;sima y la prima de riesgo del mercado, entendidas ambas como la diferencia entre la rentabilidad esperada y la rentabilidad sin riesgo del mercado.</p>     <p>Estudios con datos de mercados de diferentes pa&iacute;ses han mostrado que los coeficientes beta, para acciones individuales o de portafolios, no son estables en el tiempo. Por ejemplo, Fabozzi y Francis (1978), Bos y Newbold (1984) y Brooks, Faff y McKenzie (1998). En este estudio se asume que las betas dependen de <i>t</i>, y escribimos <i>&szlig;<sub>j</sub></i>(<i>t</i>), y que los<i> n</i> betas del portafolio de mercado conforman un proceso aleatorio multivariado <i>&szlig;</i>(<i>t</i>) = (<i>&szlig;</i><sub> 1</sub>(<i>t</i>),&#8230;, <i>&szlig;</i><sub> n</sub>(<i>t</i>)), t = 1, 2,&#8230; El modelo de la din&aacute;mica del vector <i>&szlig;</i>(<i>t</i>), para portafolios de inversionistas, no para el del mercado, se define a partir del filtro de Kalman, el cual se describe a continuaci&oacute;n. </p>     <p><b>2. Filtro de Kalman</b> </p>     ]]></body>
<body><![CDATA[<p>El filtro de Kalman es un procedimiento para calcular y pronosticar, de manera recursiva, un proceso estoc&aacute;stico no observable, bas&aacute;ndose en la informaci&oacute;n de otro proceso observable. En las definiciones que siguen, los vectores se asumen como vectores columna y una comilla sencilla indica el vector transpuesto. Suponga que los procesos <i>n</i> dimensionales: </p>     <p><img border=0 id="_x0000_i1031" src="/img/revistas/cadm/v18n29/a06f7.jpg"></p>     <p>&Eacute;stos son tales que <i>E</i>(<i>&szlig;<sup>2</sup><sub>j</sub></i>(<i>t</i>)) &lt; &#8734; y&nbsp; <i>E</i>(<i>y<sup>2</sup><sub>j</sub></i>(<i>t</i>)) para j = 1, 2,&#8230;, n, i = 1, 2,&#8230;, n, t = 1, 2,&#8230;, y satisfacen el siguiente sistema de ecuaciones, denominado <i>sistema de ecuaciones de estado</i>: </p>     <p><img border=0 id="_x0000_i1032" src="/img/revistas/cadm/v18n29/a06f8.jpg"></p>     <p>Donde F(t) y Z(t) son matrices cuadradas de dimensi&oacute;n <i>n</i>, conocidas para todo <i>t</i>, y c(t), d(t) son vectores <i>i</i> dimensionales, conocidos para todo <i>t</i>, al igual que el valor inicial b(t). Se asume que los vectores aleatorios <i>n</i> dimensionales h(t), e(t) forman una sucesi&oacute;n de variables normales multivariadas independientes, con: </p>     <p><img border=0 id="_x0000_i1033" src="/img/revistas/cadm/v18n29/a06f9.jpg"></p>     <p>En las ecuaciones R(t) y Q(t) son matrices nxn, definidas positivas, conocidas para todo <i>t</i>. Adem&aacute;s, se asume, en primer lugar, que <i>E</i>(<i>&#951;(t)&#949;(s)'</i>) = 0, para todos <i>t</i> y <i>s</i>, y, en segundo lugar, que el proceso y(t) es observable pero el b(t) no. El objetivo es calcular b(t) bas&aacute;ndose en la informaci&oacute;n disponible de y(t). Desde el supuesto de normalidad de los errores, en el modelo 2.1 se definen a continuaci&oacute;n los estimadores de inter&eacute;s. </p>     <p><i>Definici&oacute;n 2.1. </i>El valor calculado de b(t) se define como la esperanza condicional </p>     <p>b(t) = E(<i>&szlig;</i>(t)| y(s), s = 1, 2,&#8230;, t). Por otra parte, el valor de pron&oacute;stico de <i>&szlig;</i>(t) se define como la esperanza condicional </p>     <p>b(t | t-1) = E(<i>&szlig;</i>(t)| y(s), s = 1, 2, &#8230;, t-1). </p>     ]]></body>
<body><![CDATA[<p>Adem&aacute;s, se definen las matrices: </p>     <p><img border=0 id="_x0000_i1034" src="/img/revistas/cadm/v18n29/a06f10.jpg"></p>     <p>Tales matrices se interpretan como las matrices de varianzas y covarianzas de los errores de c&aacute;lculo. </p>     <p><i>Definici&oacute;n 2.2</i>. El filtro de Kalman consiste en un conjunto de ecuaciones que actualizan los valores de b(t), b(t|t-1), P(t) y P(t|t-1), t = 1, 2,&#8230;, bas&aacute;ndose en los valores observados del proceso y(t), y a partir de los valores iniciales b(1|0) y P(1|0). Las ecuaciones son: </p>     <p><img border=0 id="_x0000_i1035" src="/img/revistas/cadm/v18n29/a06f11.jpg"></p>     <p>Tanto en Harvey (1989) como en Nelson y Kim (1999) se encuentran las definiciones y detalles sobre el filtro de Kalman. </p>     <p><i>Propiedades del filtro de Kalman. </i>A fin de poder establecer conclusiones en el estudio, se requieren algunas propiedades del filtro: </p>     <p>&#8226; Bajo el supuesto de normalidad de <i>&szlig;</i>(t), b(t) es el estimador de menor error cuadr&aacute;tico medio de <i>&szlig;</i>(t). Entre tanto, P(t) es la matriz de varianzas covarianza del error <i>&szlig;</i>(t)-b(t). Si no se cumple el supuesto de normalidad b(t), calculado con las ecuaciones 2.2, proporciona todav&iacute;a un estimador que es el estimador lineal con menor error cuadr&aacute;tico medio entre todos los estimadores lineales de <i>&szlig;</i>(t), basados en la informaci&oacute;n y(s), s = 1,&#8230;, t. </p>     <p>&#8226; Para que el filtro tenga un desempe&ntilde;o &oacute;ptimo se requiere especificar los par&aacute;metros correctamente, es decir, las matrices R y Q deben estar cerca de los valores reales, al igual que las condiciones iniciales b(1|0) y P(1|0). </p>     <p>&#8226; Aquellas matrices R y Q con n&uacute;meros condicionales muy altos pueden deteriorar los estimadores b(t), si y(t) presenta valores extremos. </p>     ]]></body>
<body><![CDATA[<p>&#8226; El filtro no es robusto. En la ecuaci&oacute;n 2.2, b(t) depende linealmente de la nueva observaci&oacute;n y(t). Existen versiones robustas del filtro de Kalman. Pero requieren una estimaci&oacute;n a priori de la magnitud de las desviaciones de y(t) o de Z(t), para limitar el efecto de errores e incertidumbres en los estimadores. </p>     <p>&#8226; Tambi&eacute;n se afectan los estimadores si las matrices F(t) y Z(t) presentan alg&uacute;n tipo de inestabilidad, por ejemplo, un n&uacute;mero condicional alto. </p>     <p>&#8226; El filtro no requiere que los procesos involucrados sean estacionarios en covarianza, aunque es una propiedad deseable. Por ejemplo, la matriz F(t) puede tener alg&uacute;n valor propio fuera del c&iacute;rculo unitario. El filtro utiliza m&iacute;nimos cuadrados en cada actualizaci&oacute;n de b(t), pero no minimiza una funci&oacute;n de p&eacute;rdida sobre toda la muestra. Por lo tanto, utilizar modelos no estacionarios no entra en conflicto con la estimaci&oacute;n por m&iacute;nimos cuadrados. Sobre este punto se puede consultar Sayed (2001). </p>     <p>A continuaci&oacute;n se replantea el modelo CAPM como un sistema de ecuaciones de estado (2.1) para aplicar el filtro de Kalman (2.2) y obtener los estimadores de las betas. </p>     <p><b>3. Modelos para las betas</b> </p>     <p>Tomamos como el proceso no observado el vector de los coeficientes betas del modelo 1.1, <i>&szlig;</i><sub>1</sub>(t),&#8230;, = (<i>&szlig;</i><sub>k</sub>(t)). El n&uacute;mero <i>k</i> de acciones es menor que <i>n</i> (total de acciones del mercado). Como el proceso observado tomamos al vector y(t), de tal forma que su componente j-&eacute;simo es: </p>     <p><img border=0 id="_x0000_i1036" src="/img/revistas/cadm/v18n29/a06f12.jpg"></p>     <p>Entonces, definimos la matriz Z(t) como la matriz diagonal, </p>     <p><img border=0 id="_x0000_i1037" src="/img/revistas/cadm/v18n29/a06f13.jpg"></p>     <p>En la ecuaci&oacute;n, I<sub>k</sub> es la matriz identidad de dimensi&oacute;n kxk. El vector d(t) se toma como cero, y el vector c(t), constante. La definici&oacute;n de los errores&nbsp; <i>&#951;(</i><i>t),&#949;(t)</i> es igual a la dada en la secci&oacute;n 1, excepto que las matrices R(t) y Q(t) se toman constantes e iguales a R y Q, respectivamente. La matriz F(t) se toma diagonal y constante, <i>F = Diag (&oslash;<sub>1</sub>,&#8230;,&oslash;<sub>k</sub>)</i>. As&iacute;, cada <i>&szlig;</i><sub>j</sub>(t) se modela como un proceso autorregresivo de orden 1 [AR(1)]: <i>&szlig;<sub>j</sub></i><i>(t)=c<sub>j</sub>+&oslash;<sub>j</sub>&szlig;<sub>j</sub>(t-1)+&#951;<sub>j</sub>(t)</i>. Por lo tanto, el sistema de variables de estados (2.1) queda de la forma: </p>     ]]></body>
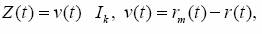
<body><![CDATA[<p><img border=0 id="_x0000_i1038" src="/img/revistas/cadm/v18n29/a06f14.jpg"></p>     <p>Los par&aacute;metros que se van a calcular antes de poner en uso el filtro de Kalman en el sistema 3.1 son: las matrices R y Q, el vector c y el vector &oslash;=(&oslash;<sub>j</sub>,&#8230;,&oslash;<sub>k</sub>)'. Adem&aacute;s, deben proporcionarse los valores iniciales b(1|0) y P(1|0). En la secci&oacute;n 5 se discute el problema de la implementaci&oacute;n de estos valores y otros aspectos del c&aacute;lculo con el filtro. </p>     <p><b>4. C&aacute;lculo del VaR </b></p>     <p>Consideremos nuevamente un portafolio de acciones, como en la secci&oacute;n 1. A diferencia del portafolio del mercado, &eacute;ste contiene s&oacute;lo <i>k <u>&gt;</u> </i>1&nbsp; del total de acciones transadas en la Bolsa. Como en esa secci&oacute;n, el rendimiento de este portafolio est&aacute; dado por: </p>     <p><img border=0 id="_x0000_i1039" src="/img/revistas/cadm/v18n29/a06f15.jpg">&nbsp;&nbsp;&nbsp;&nbsp; &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; </p>     <p>donde w<sub>j</sub>(t) es el cociente entre el valor total de las unidades de la j-&eacute;sima acci&oacute;n y el valor total del portafolio en el tiempo <i>t</i>. A diferencia del portafolio de mercado, las w<sub>j</sub>(t) se asumen ahora definidas al inicio de cada per&iacute;odo [t,t+1] y, por lo tanto, no se consideran aleatorias. Adem&aacute;s, se define el valor de este portafolio en <i>t</i> como: </p>     <p><img border=0 id="_x0000_i1040" src="/img/revistas/cadm/v18n29/a06f16.jpg"></p>     <p>donde <i>N<sub>j</sub></i><i>(t) </i><u>&gt;</u><i> </i>0<i> </i>es una sucesi&oacute;n no aleatoria que representa el n&uacute;mero de unidades de la acci&oacute;n j-&eacute;sima. Se asume la posibilidad de cambiar <i>N<sub>j</sub></i>(<i>t</i>) al inicio de cada per&iacute;odo [t,t+1] y que para todo <i>t</i> al menos una <i>N<sub>j</sub></i>(<i>t</i>) es positiva. Luego, <i>&#969;j(</i><i>t) = Nj(t)Pj(t) / V(t)</i>. El cambio porcentual de V(t) en el per&iacute;odo [t,t+1] se puede aproximar con rendimiento en <i>t</i>. Es decir, </p>     <p><img border=0 id="_x0000_i1041" src="/img/revistas/cadm/v18n29/a06f17.jpg"></p>     <p><i>Supuesto 1</i>.<b> </b>El supuesto utilizado en Risk Metrics para definir el VaR radica en que el vector <i>r(</i><i>t) = r<sub>1</sub>(t),&#8230;,r<sub>k</sub>(t)</i>' se distribuye normal multivariado con media cero y matriz de varianzas covarianzas, dada por: </p>     ]]></body>
<body><![CDATA[<p><img border=0 id="_x0000_i1042" src="/img/revistas/cadm/v18n29/a06f18.jpg"></p>     <p>Esta ecuaci&oacute;n se asume como definida positiva para todo t = 1, 2,&#8230; Luego, <i>r<sub>p</sub></i><i>(</i><i>t)</i> se distribuye normal con media cero y varianza: </p>     <p><img border=0 id="_x0000_i1043" src="/img/revistas/cadm/v18n29/a06f19.jpg"></p>     <p>Si se reemplaza en la ecuaci&oacute;n 4.1 el valor de <i>r<sub>p</sub></i><i>(t)</i> por el de un percentil suyo, asociado con una probabilidad muy baja <i>&szlig;</i>, por ejemplo, 5%, el miembro de la derecha en 4.1 representar&iacute;a una p&eacute;rdida extrema en el portafolio, en el per&iacute;odo [t,t+1], con una probabilidad a. Tal p&eacute;rdida extrema define el VaR en <i>t</i>. </p>     <p><i>Definici&oacute;n 4.1</i>.<b> </b>El VaR media-varianza del portafolio en el per&iacute;odo [t,t+1], con un &iacute;ndice de confianza 100(1-&#945;), bas&aacute;ndose en el supuesto de normalidad multivariada del vector R(t), se define como: </p>     <p><img border=0 id="_x0000_i1044" src="/img/revistas/cadm/v18n29/a06f20.jpg"></p>     <p>Su valor proyectado se obtiene reemplazando <i>&#963;<sub>i,j</sub>(t)</i> en 4.2 por un estimador <i>&#7903;<sub>ij</sub>(t)</i>, bas&aacute;ndose en la informaci&oacute;n hasta <i>t</i> de los rendimientos. Es el estimador usual de una matriz de covarianzas -m&aacute;s detalles de este proceso se pueden encontrar Dowd (1998), cap&iacute;tulo 3-. </p>     <p><i>Definici&oacute;n 4.2</i>.<b> </b>El VaR factorial, calculado en funci&oacute;n de las betas del portafolio, con varianza heteroced&aacute;stica, se define como: </p>     <p><img border=0 id="_x0000_i1045" src="/img/revistas/cadm/v18n29/a06f21.jpg"></p>     <p>N&oacute;tese que en el modelo CAPM de la ecuaci&oacute;n 1.1 la varianza del error es <i>Var</i><i>(</i><i>&#949;j(t)9 = v<sup>2</sup><sub>j</sub></i>. Al modelar con variables de estado, se introduce la matriz Q, tal que <i>Q<sub>j,j</sub></i><i> = v<sup>2</sup><sub>j</sub></i>. Adem&aacute;s, <i>&#963;<sup>2</sup><sub>m</sub>(</i><i>t) = Var<sub>t</sub>(r<sub>m</sub>(t)) </i>es la varianza del rendimiento del portafolio de mercado, y <i>r<sub>m</sub></i><i>(t)</i> se modela con uno de tres modelos siguientes. </p>     ]]></body>
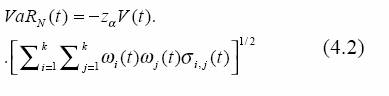
<body><![CDATA[<p>En las siguientes definiciones se utiliz&oacute; la notaci&oacute;n del Toolbox GARCH de Matlab (p&aacute;ginas 2-3 a 2-6). Sobre la teor&iacute;a al respecto sugerimos remitirse a Frances y Van Dijk (1999), a Nelson (1991) y a Glosten, Jagannatham y Runkle (1993). </p>     <p>Primero: modelo r(t) = AR(r)-GARCH(p,q). Se define como el sistema de ecuaciones: </p>     <p><img border=0 id="_x0000_i1046" src="/img/revistas/cadm/v18n29/a06f22.jpg"></p>     <p>Para t = 1, 2,&#8230;, t, y donde a(t) es una sucesi&oacute;n iid, normal (0,1) o t-<i>student</i> con v &#8805; 2 grados de libertad. Se requieren las siguientes restricciones: que r(t) sea estacionario en covarianza y que: </p>     <p><img border=0 id="_x0000_i1047" src="/img/revistas/cadm/v18n29/a06f23.jpg"></p>     <p>Segundo: modelo r(t) = AR(r)-EGARCH(p,q). En este caso se toman las expresiones para r(t) y e(t) en el sistema de ecuaciones 4.4, y la &uacute;ltima se reemplaza por: </p>     <p><img border=0 id="_x0000_i1048" src="/img/revistas/cadm/v18n29/a06f24.jpg"></p>     <p>A diferencia de los otros dos modelos, el EGARCH no necesita restricciones sobre los par&aacute;metros, excepto que las ra&iacute;ces de la ecuaci&oacute;n <i>1-y<sub>1</sub>z-<sup>&#8230;</sup>-y<sub>q</sub> z<sub>q</sub></i>&nbsp; = 0 sean en m&oacute;dulo mayores de 1, para garantizar que el proceso&nbsp; <i>ln</i><i>&#963;(</i><i>t)</i> sea estacionario en covarianza. Los par&aacute;metros &#945;<sub>j</sub> son responsables de la asimetr&iacute;a. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; </p>     <p>Tercero: modelo r(t) = AR(r)-GJR(p,q). Como en el caso anterior, se toman las dos primeras expresiones del sistema de ecuaciones 4.4, y la &uacute;ltima se reemplaza por: </p>     <p><img border=0 id="_x0000_i1049" src="/img/revistas/cadm/v18n29/a06f25.jpg"></p>     ]]></body>
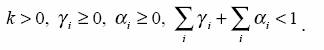
<body><![CDATA[<p>En &eacute;sta I(A) = 1, si la condici&oacute;n A es cierta, y cero en otro caso. Las restricciones son: </p>     <p><img border=0 id="_x0000_i1050" src="/img/revistas/cadm/v18n29/a06f27.jpg"></p>     <p>La f&oacute;rmula del VaR factorial (4.3) aparece en Vilari&ntilde;o (2001), con &#969;<sub>j</sub>, &szlig;<sub>j</sub> y <i>&#963;<sup>2</sup></i><i><sub>M</sub></i>, independientes de <i>t</i>. Como se mencion&oacute; en la introducci&oacute;n, el aporte de este trabajo consiste en introducir modelos GARCH, EGARCH y GJR para la varianza de los rendimientos del mercado, despu&eacute;s de extraer de &eacute;stos una componente autorregresiva de orden 1. Los dos &uacute;ltimos modelos capturan posibles efectos de asimetr&iacute;a o <i>leverage</i> del mercado. Esto es, se dice que un mercado, portafolio o acci&oacute;n presenta efectos de asimetr&iacute;a si al ajustar un modelo EGARCH, al menos uno de los par&aacute;metros a<sub>j</sub> es significativo, o si al ajustar un modelo GJR, al menos uno de los par&aacute;metros &#955;<sub>j</sub> es significativo. En la secci&oacute;n 5 se definen el modelo de simulaci&oacute;n y el procedimiento para implementar el filtro de Kalman. </p>     <p><b>5. Modelo de simulaci&oacute;n </b></p>     <p><b>5.1<i> Definici&oacute;n del modelo para simulaci&oacute;n</i></b> </p>     <p>El objetivo de esta secci&oacute;n es definir un modelo para simular el sistema 3.1, es decir, el modelo CAPM con betas aleatorias. La dimensi&oacute;n de los vectores se toma como k = 8, <i>&szlig;(</i><i>t),y(t)</i><i>&#949; R</i><sup>8</sup>. </p>     <p>Por lo tanto, definimos la matriz Z(t) en la ecuaci&oacute;n 3.1, tomando r(t) = 0, luego Z(t) = r<sub>m</sub>(t) <i>I</i><sub>8</sub>, donde r<sub>m</sub>(t) es el rendimiento del portafolio de mercado. Entonces, se modela de acuerdo con uno de los tres modelos de la secci&oacute;n anterior. Las distribuciones de los errores en 3.1 toman normales multivariadas de la forma &#949;(<i>t</i>) ~ <i>i.i.d</i><i> </i>N (0,Q),&nbsp; &#951;(t) ~<i> i.i.d </i>N (0,R), donde las matrices Q y R, 8x8, se toman como definidas positivas. El proceso <i>&szlig;(</i><i>t)</i>&#949;<i> R</i><sup>8</sup>, t = 0,1,&#8230;, se define de forma que cada componente <i>&szlig;</i><sub>j</sub>(t) est&aacute; descrito por un proceso gaussiano estacionario en covarianza, poco oscilante, de media cero y funci&oacute;n de autocovarianza <i>R(</i>&#964;<i>)</i>, dada por: </p>     <p><img border=0 id="_x0000_i1051" src="/img/revistas/cadm/v18n29/a06f27.jpg"></p>     <p>Es decir, la correlaci&oacute;n entre &szlig;(t) y &szlig;(t-&#964;) est&aacute; dada por R(&#964;). Para valores de t peque&ntilde;os R(&#964;) se mantiene cercano a 1, siempre que &#945; sea peque&ntilde;o. Con ello se logra que el proceso oscile lentamente.<sup><a href="#Nota1">1</a></sup> Finalmente las betas se escalan para que su rango est&eacute;n entre 0,1 y 1,3, que se asume en este estudio como un rango t&iacute;pico para betas de acciones. </p>     <p>Es preciso observar que no se est&aacute; cumpliendo exactamente con el sistema 3.1, porque el proceso b(t) simulado como gaussiano no corresponde necesariamente a un modelo AR(1), markoviano, como en la primera ecuaci&oacute;n del sistema 3.1. Sin embargo, esto es conveniente para examinar la capacidad del filtro de Kalman de estimar b(t) cu&aacute;ndo no se cumple el supuesto de proceso AR(1) para las betas. El Cuadro 1 muestra los par&aacute;metros utilizados para simular el modelo en cada uno de los tres casos.</p>     ]]></body>
<body><![CDATA[<p>Los par&aacute;metros del <a href="#Cuadro1">Cuadro 1</a> corresponden a los que se obtienen, en cada caso, mediante la estimaci&oacute;n por m&aacute;xima verosimilitud de la serie de rendimientos logar&iacute;tmicos del &iacute;ndice IBOMED-IGBC diario para el per&iacute;odo 01-02-2001 a 12-30-2003. El 7 de marzo de 2001 el IBOMED desaparece para dar lugar al IGBC. Aunque se trata de dos series, se tom&oacute; como una sola, para obtener valores realistas de los par&aacute;metros de simulaci&oacute;n. El portafolio considerado, bas&aacute;ndose en estas ocho acciones simuladas, se conform&oacute; seg&uacute;n la teor&iacute;a de Markovitz, en que se asume un rendimiento medio. No se profundiza esta parte, porque es una metodolog&iacute;a bien conocida.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; </p>     <p>    <center><img border=0 id="_x0000_i1052" src="/img/revistas/cadm/v18n29/a06c1.JPG"><a name="Cuadro1"></a> </center></p>     <p><b>5.2<i> Justificaci&oacute;n de este modelo</i></b> </p>     <p>En el modelo simulado, las betas tienen trayectorias poco oscilatorias. Con ello se busca reproducir una din&aacute;mica que no var&iacute;a significativamente en per&iacute;odos cortos. La matriz Z(t) depende del valor simulado de r<sub>m</sub>(t); de un proceso AR(1) con varianza heteroced&aacute;stica y asimetr&iacute;a (<i>leverage</i>), para proveer el efecto de valores extremos en los rendimientos de las acciones (no normalidad); as&iacute; como de los efectos de asimetr&iacute;a y de agrupamiento (cl&uacute;ster) de datos extremos (per&iacute;odos de inestabilidad en los precios de Bolsa). El <a href="#Grafico1">Gr&aacute;fico 1</a> muestra una trayectoria simulada de una de las betas (l&iacute;nea continua sin oscilaciones), contra el valor calculado mediante el filtro de Kalman &#8212;valor de b(t)&#8212;, para el caso en el cual r<sub>m</sub>(t) es un AR(1)-GJR(1,1).</p>     <p>    <center><img border=0 id="_x0000_i1053" src="/img/revistas/cadm/v18n29/a06g1.JPG"><a name="Grafico1"></a></a> </center></p>     <p><b>5.3<i> C&aacute;lculo de los par&aacute;metros del filtro de Kalman</i></b> </p>     <p>Los par&aacute;metros que se van a calcular son las matrices Q, R y F, y las condiciones iniciales b(1|0), P(1|0). Este punto es reconocido como particularmente dif&iacute;cil en la implementaci&oacute;n del filtro de Kalman. Un m&eacute;todo consiste en la aplicaci&oacute;n del algoritmo EM en series de tiempo seg&uacute;n Shumway y Stoffer (Shumway, 1988). Hurtado (2004) implement&oacute; este m&eacute;todo para una versi&oacute;n univariada del CAPM, es decir, acci&oacute;n por acci&oacute;n. </p>     <p>En este trabajo se realiz&oacute; un c&aacute;lculo previo de las betas mediante un modelo de regresi&oacute;n din&aacute;mica o de coeficientes variables para la segunda ecuaci&oacute;n de 3.1. Este m&eacute;todo se diferencia del filtro en que no da pron&oacute;sticos; solamente, valores estimados (Young, 2000). Con los residuos calculados multivariados se proyecta la matriz Q, y con las betas previas se ajusta un modelo AR(1) multivariado y se estima la matriz de transici&oacute;n F y la matriz de covarianza R. El m&eacute;todo usual para proyectar betas mediante una regresi&oacute;n lineal sobre una ventana m&oacute;vil (<i>rolling</i><i> regression</i>) da proyecciones muy sesgadas de las betas simuladas desde el modelo propuesto. </p>     ]]></body>
<body><![CDATA[<p><b>5.4<i> Procedimientos para comparar el desempe&ntilde;o de los estimadores</i></b> </p>     <p>Para comparar los estimadores propuestos (4.2 y 4.3) utilizamos dos pruebas de hip&oacute;tesis: una que determina si el estimador es el adecuado y otra que compara dos distribuciones no normales. </p>     <p><b>5.4.1<i> Prueba de hip&oacute;tesis para determinar si el estimador es adecuado</i></b> </p>     <p style='text-align:justify'>Para determinar si el estimador es adecuado, utilizamos una prueba de hip&oacute;tesis cl&aacute;sica que compara una frecuencia emp&iacute;rica con una te&oacute;rica. Por lo tanto, definimos la probabilidad: </p>     <p><img border=0 id="_x0000_i1054" src="/img/revistas/cadm/v18n29/a06f28.JPG"></p>     <p>De acuerdo con la ecuaci&oacute;n,&nbsp; es el <i>VaR</i><i><sub>&#945;</sub>(t)</i> estimado con uno de los dos m&eacute;todos, para un &iacute;ndice de confianza 100(1-a)%, y la hip&oacute;tesis, <i>H</i><sub>o</sub> = <i>p</i><sub>a</sub> = &#945;.. Para cada estimador del VaR se calcula, a la vez, el estimador de m&aacute;xima verosimilitud de p<sub>a</sub>: </p>     <p><img border=0 id="_x0000_i1055" src="/img/revistas/cadm/v18n29/a06f29.JPG"></p>     <p>y un intervalo de confianza para <i>P&#945;</i> de 95%, IC = [p<sup>&#094;</sup><sub>1</sub>, p<sup>&#094;</sup><sub>2</sub>]. No se rechaza H<sub>o</sub>, a un &iacute;ndice de significaci&oacute;n de 5% si &#945;<i>&#949;</i>[p<sup>&#094;</sup><sub>1</sub>, p<sup>&#094;</sup><sub>2</sub>]. (Johnson, Kotz y Kemp, 1992, pp. 124-130). En caso de no rechazar H<sub>0</sub>, el estimador del VaR se considera adecuado, e inversamente. En la bibliograf&iacute;a acerca del VaR esta prueba se conoce como el test de Kupiec. </p>     <p><b><i>5.4.2 Prueba de hip&oacute;tesis para comparar dos distribuciones no normales</i></b> </p>     <p>En caso de que los estimadores presentados en las ecuaciones 4.2 y 4.3 resulten adecuados seg&uacute;n la prueba anterior, proponemos utilizar la prueba de suma de rangos de Wilcoxon para compararlos. Por ende, definimos las variables condicionales no negativas: </p>     ]]></body>
<body><![CDATA[<p><img border=0 id="_x0000_i1056" src="/img/revistas/cadm/v18n29/a06f30.JPG"></p>     <p>X(t) y Y(t) son las diferencias entre el cociente VaR(t)/V(t) y el rendimiento extremo, en el caso de que tal rendimiento haya sido menor que este cociente, para los modelos 4.2 y 4.3, respectivamente. Estas variables son errores en la predicci&oacute;n del rendimiento extremo. Los valores de <i>t</i> se toman tal que cumpla, en cada caso: </p>     <p><img border=0 id="_x0000_i1057" src="/img/revistas/cadm/v18n29/a06f31.JPG"></p>     <p>La prueba de suma de rangos de Wilcoxon-Mann-Whitney se utiliza para decidir si los valores X(t) son mayores que los Y(t). Asumimos que las muestras son independientes. Las hip&oacute;tesis son: &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; </p>     <p><img border=0 id="_x0000_i1058" src="/img/revistas/cadm/v18n29/a06f31.JPG"></p>     <p>En caso de rechazar <i>H<sub>0</sub></i>, con un &iacute;ndice de 5% se concluir&iacute;a que los errores con el m&eacute;todo propuesto del VaR factorial son menores que los del m&eacute;todo del VaR media-varianza. </p>     <p><b>6. Resultados</b> </p>     <p>Las pruebas de hip&oacute;tesis anteriores se realizaron 100 veces, bas&aacute;ndose en simulaciones de T = 500 datos, cada una. Los resultados de la prueba de hip&oacute;tesis <i>H<sub>o</sub>P</i><i><sub>&#945;</sub> </i>= &#945;&nbsp;&nbsp; est&aacute;n en el <a href="#Cuadro2">Cuadro 2</a>. Entre tanto, el <a href="#Cuadro3">Cuadro 3</a> muestra los resultados del criterio 5.4.2. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; </p>     <p>    <center><img border=0 id="_x0000_i1059" src="/img/revistas/cadm/v18n29/a06c2.JPG"><a name="Cuadro2"></a> </center></p>     ]]></body>
<body><![CDATA[<p>    <center><img border=0 id="_x0000_i1063" src="/img/revistas/cadm/v18n29/a06c3.JPG"><a name="Cuadro3"></a> </center></p>     <p>En la columna 3 del <a href="#Cuadro2">Cuadro 2</a>, la sigla MV corresponde al modelo media-varianza de RiskMetrics, implementado en el estimador 4.2. De 100 repeticiones, el n&uacute;mero de veces que no rechaza H<sub>0</sub>, utilizando el estimador propuesto, es mayor que la cantidad de veces en que se usa el de RiskMetrics, en los tres casos considerados. A partir de estos datos, consideramos que tanto el estimador 4.2 como el propuesto 4.3 presentan resultados satisfactorios. En conclusi&oacute;n, ambos son estimadores aceptables del VaR, en cuanto la proporci&oacute;n de eventos que sobrepasan el l&iacute;mite del VaR se calcula correctamente (5% en este caso). </p>     <p>Con la prueba de suma de rangos, los resultados fueron m&aacute;s concluyentes. Como m&iacute;nimo, en 90% de los casos el estimador propuesto origina estimadores del VaR menos sesgados que los correspondientes al m&eacute;todo de media-varianza. Este resultado corresponde a todo cuanto se puede apreciar en los <a href="#Grafico2">gr&aacute;ficos 2</a>, <a href="#Grafico3">3</a> y <a href="#Grafico4">4</a>. El VaR media-varianza aparece graficado con la l&iacute;nea m&aacute;s gruesa. Como se utilizaron los primeros n = 50 datos para iniciar la matriz de covarianzas en este m&eacute;todo, este intervalo aparece como cero en cada uno de los gr&aacute;ficos. El VaR con el m&eacute;todo propuesto aparece indicado como una l&iacute;nea m&aacute;s fina y con una trayectoria m&aacute;s variable, que captura la volatilidad de los rendimientos del portafolio considerado. </p>     <p>    <center><img border=0 id="_x0000_i1060" src="/img/revistas/cadm/v18n29/a06g2.JPG"><a name="Grafico2"></a> </center></p>     <p>    <center><img border=0 id="_x0000_i1061" src="/img/revistas/cadm/v18n29/a06g3.JPG"><a name="Grafico3"></a> </center></p>     <p>    <center><img border=0 id="_x0000_i1062" src="/img/revistas/cadm/v18n29/a06g4.JPG"><a name="Grafico4"></a> </center></p>     ]]></body>
<body><![CDATA[<p><b>Conclusiones</b> </p>     <p>Para el estudio se defini&oacute; un estimador del VaR de portafolios de acciones, que combina la definici&oacute;n de VaR factorial con la estimaci&oacute;n de las betas mediante el filtro de Kalman y con la estimaci&oacute;n de la volatilidad de los rendimientos del &iacute;ndice de bolsa. Adem&aacute;s, se compar&oacute; su desempe&ntilde;o con el estimador est&aacute;ndar en la pr&aacute;ctica financiera: la media-varianza, introducida por RiskMetrics. </p>     <p>Para realizar tal comparaci&oacute;n se utilizaron simulaciones de los rendimientos de las acciones, las cuales se basan en un modelo estoc&aacute;stico para las betas, incorporado al modelo CAPM. Con esta estrategia se pudo comprobar que el filtro reproduc&iacute;a con exactitud las betas simuladas, algo que no puede hacerse en la pr&aacute;ctica, debido a que &eacute;stas no son observables. Adem&aacute;s, al simular el modelo CAPM, en que se incorporaban los efectos heteroced&aacute;sticos y asimetr&iacute;a en los rendimientos del &iacute;ndice de la bolsa, se adicion&oacute; la no normalidad en los rendimientos de las acciones. Finalmente, con estos datos simulados, se ajustaron los mismos modelos para la volatilidad, se calcul&oacute; el VaR factorial modificado (mencionado al comienzo) y se compar&oacute; con el VaR media-varianza. </p>     <p>Dos fueron los resultados obtenidos: primero, ambos estimadores cumplen con fijar un l&iacute;mite por debajo del cual solamente cae una fracci&oacute;n peque&ntilde;a de los rendimientos del portafolio (5% para este trabajo). Segundo, el VaR propuesto calcula (pronostica) un VaR en que la diferencia es menor que cuando se usa el VaR de RiskMetrics (sobre todo en los casos donde el rendimiento del portafolio lo supera). Es decir, pronostica los peores casos con valores mucho m&aacute;s cercanos a lo que va a suceder. En este resultado reside la utilidad del m&eacute;todo propuesto. </p>     <p><b>Notas al pi&eacute; de p&aacute;gina </b></p>     <p><a name=Nota1>1</a>. Para ejemplos adicionales de funciones de autocovarianza, remitimos a Sveshnikov (1968), cap&iacute;tulo 7. </p>     <p><b>Lista</b><b> de referencias</b> </p>     <!-- ref --><p>Berardi A., Corradin S, Sommacampagna C. Estimating value at risk with the Kalman filter. En <i>IV Workshop in Finanza Quantitativa</i>, 30-31 Gennaio, Torino, Italia. (2003).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000160&pid=S0120-3592200500010000600001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Bos T, Newbold P. An empirical investigation of the possibility of stochastic systematic risk in the market model. <i>Journal of Business</i> (1984) 57 (1), 35-41. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000161&pid=S0120-3592200500010000600002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Brooks RD, Faff R, McKenzie MD. Time-varying beta risk of australian industry portfolios: A comparision of modelling techniques. <i>Australian Journal of Management</i> (1998) 23 (1), 1-22. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000162&pid=S0120-3592200500010000600003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Dowd K. <i>Beyond value at risk</i>. Chichester, England: John Wiley and Sons. (1998).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000163&pid=S0120-3592200500010000600004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Fabozzi FJ, Francis JC. Beta as a random coefficient. <i>Journal of Financial and Quantitative Analysis</i> (1978) March, 111-116. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000164&pid=S0120-3592200500010000600005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Frances H, Van Dijk D. <i>Nonlinear time series models in empirical finance</i>. Cambridge, UK: Cambridge University Press. (1999).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000165&pid=S0120-3592200500010000600006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Ghysels E. On stable factor structures in the pricing of risk: Do time-varying betas help or hurt? <i>The Journal of Finance</i> (1998) 53 (2), 549-573. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000166&pid=S0120-3592200500010000600007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Glosten LR, Jagannathan R, Runkle DE. On the relation between expected value and the volatility of the nominal excess return on stocks. <i>The Journal of Finance</i> (1993) 48, 1779-1801.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp; &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000167&pid=S0120-3592200500010000600008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Harvey AC. <i>Forecasting, structural time series models and the Kalman filter</i>. New York: Cambridge University Press. (1989).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000168&pid=S0120-3592200500010000600009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Ruiz E, Sentana E. Unobserved component timeseries models with arch disturbances. <i>Journal of Econometrics</i> (1992) 52 (1-2), 341-349. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000169&pid=S0120-3592200500010000600010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Hurtado R, Sandra M. <i>A methodology to calculate value at risk of stock portfolios using Kalman filter</i>. Tesis de maestr&iacute;a no publicada, Universidad Nacional de Colombia, Medell&iacute;n, Colombia. (2004).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000170&pid=S0120-3592200500010000600011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Johnson NL, Kotz S, Kemp AW. <i>Univariate discrete distributions</i>. 2nd edition. New York: John Wiley and Sons. (1992).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000171&pid=S0120-3592200500010000600012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Shah A, Moonis SA. Testing for time variation in beta in India. <i>Journal of Emerging Markets Finance</i> (2003) 2 (2),&nbsp;163-180. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000172&pid=S0120-3592200500010000600013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Nelson CR, Kim CJ. <i>State-space models with regime switching: Classical and Gibbs-sampling approaches with applications</i>. Cambridge, Mass: MIT Press. (1999).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000173&pid=S0120-3592200500010000600014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Nelson DB. Conditional heteroskedasticity in asset returns: A new approach. <i>Econom&eacute;trica</i> (1991) 59, 347-370.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000174&pid=S0120-3592200500010000600015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>RiskMetrics. <i>Technical document</i>. New York: Morgan Guaranty Trust Company. (1996).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000175&pid=S0120-3592200500010000600016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Sayed AH. A framework for state-space estimation with uncertain models. <i>IEEE Trans. on Autom. Control</i> (2001) 46 (7), 998-1013. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000176&pid=S0120-3592200500010000600017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Shumway RH. <i>Applied statistical time series</i>. Englewood Cliffts: Prentice Hall Internacional. (1988).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000177&pid=S0120-3592200500010000600018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Sveshnikov AA. <i>Problems in probability theory, mathematical statistics and theory of random functions</i>. Philadelphia: W. B. Saunders. (1968).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000178&pid=S0120-3592200500010000600019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Vilari&ntilde;o SA. <i>Turbulencias financieras y riesgos de mercado</i>. Madrid: Pearson Educaci&oacute;n. (2001).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000179&pid=S0120-3592200500010000600020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Young P. Stochastic, dynamic modelling and signal processing: Time variable and state dependent parameter estimation. En: W. J. Fitzgerald et al. (Ed.), <i>Nonlinear and nonstationary signal processing</i>. Cambridge, UK: Cambridge University Press. (2000). (pp. 74-114).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000180&pid=S0120-3592200500010000600021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Wells C. Variable betas on the Stockholm exchange 1971-1989. <i>Applied Economics</i> (1994).4, 75-92. &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000181&pid=S0120-3592200500010000600022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p><i>The Kalman filter in finance</i>. Dordrechts, The Netherlands: Kluwer Academic Publishers. (1996).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000182&pid=S0120-3592200500010000600023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Berardi]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Corradin]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Sommacampagna]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Estimating value at risk with the Kalman filter]]></article-title>
<source><![CDATA[IV Workshop in Finanza Quantitativa]]></source>
<year>2003</year>
<publisher-loc><![CDATA[Gennaio^eTorino Torino]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bos]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
<name>
<surname><![CDATA[Newbold]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An empirical investigation of the possibility of stochastic systematic risk in the market model]]></article-title>
<source><![CDATA[]]></source>
<year>1984</year>
<volume>57</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>35-41</page-range></nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Brooks]]></surname>
<given-names><![CDATA[RD]]></given-names>
</name>
<name>
<surname><![CDATA[Faff]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[McKenzie]]></surname>
<given-names><![CDATA[MD]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Time-varying beta risk of australian industry portfolios: A comparision of modelling techniques]]></article-title>
<source><![CDATA[]]></source>
<year>1998</year>
<volume>23</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-22</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dowd]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
</person-group>
<source><![CDATA[Beyond value at risk]]></source>
<year>1998</year>
<publisher-loc><![CDATA[Chichester ]]></publisher-loc>
<publisher-name><![CDATA[John Wiley and Sons]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fabozzi]]></surname>
<given-names><![CDATA[FJ]]></given-names>
</name>
<name>
<surname><![CDATA[Francis]]></surname>
<given-names><![CDATA[JC]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Beta as a random coefficient]]></article-title>
<source><![CDATA[]]></source>
<year>1978</year>
<page-range>111-116</page-range></nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Frances]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
<name>
<surname><![CDATA[Van Dijk]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<source><![CDATA[Nonlinear time series models in empirical finance]]></source>
<year>1999</year>
<publisher-loc><![CDATA[Cambridge ]]></publisher-loc>
<publisher-name><![CDATA[Cambridge University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ghysels]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[On stable factor structures in the pricing of risk: Do time-varying betas help or hurt?]]></article-title>
<source><![CDATA[]]></source>
<year>1998</year>
<volume>53</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>549-573</page-range></nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Glosten]]></surname>
<given-names><![CDATA[LR]]></given-names>
</name>
<name>
<surname><![CDATA[Jagannathan]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Runkle]]></surname>
<given-names><![CDATA[DE]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[On the relation between expected value and the volatility of the nominal excess return on stocks]]></article-title>
<source><![CDATA[]]></source>
<year>1993</year>
<volume>48</volume>
<page-range>1779-1801</page-range></nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Harvey]]></surname>
<given-names><![CDATA[AC]]></given-names>
</name>
</person-group>
<source><![CDATA[Forecasting, structural time series models and the Kalman filter]]></source>
<year>1989</year>
<publisher-loc><![CDATA[^eNew York New York]]></publisher-loc>
<publisher-name><![CDATA[Cambridge University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ruiz]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
<name>
<surname><![CDATA[Sentana]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Unobserved component timeseries models with arch disturbances]]></article-title>
<source><![CDATA[]]></source>
<year>1992</year>
<volume>52</volume>
<numero>1-2</numero>
<issue>1-2</issue>
<page-range>341-349</page-range></nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hurtado]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Sandra]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<source><![CDATA[A methodology to calculate value at risk of stock portfolios using Kalman filter]]></source>
<year>2004</year>
<publisher-loc><![CDATA[Medellín ]]></publisher-loc>
<publisher-name><![CDATA[Universidad Nacional de Colombia]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Johnson]]></surname>
<given-names><![CDATA[NL]]></given-names>
</name>
<name>
<surname><![CDATA[Kotz]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Kemp]]></surname>
<given-names><![CDATA[AW]]></given-names>
</name>
</person-group>
<source><![CDATA[Univariate discrete distributions]]></source>
<year>1992</year>
<edition>2</edition>
<publisher-loc><![CDATA[^eNew York New York]]></publisher-loc>
<publisher-name><![CDATA[John Wiley and Sons]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Shah]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Moonis]]></surname>
<given-names><![CDATA[SA]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Testing for time variation in beta in India]]></article-title>
<source><![CDATA[]]></source>
<year>2003</year>
<volume>2</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>163-180</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Nelson]]></surname>
<given-names><![CDATA[CR]]></given-names>
</name>
<name>
<surname><![CDATA[Kim]]></surname>
<given-names><![CDATA[CJ]]></given-names>
</name>
</person-group>
<source><![CDATA[State-space models with regime switching: Classical and Gibbs-sampling approaches with applications]]></source>
<year>1999</year>
<publisher-loc><![CDATA[Cambridge^eMass Mass]]></publisher-loc>
<publisher-name><![CDATA[MIT Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Nelson]]></surname>
<given-names><![CDATA[DB]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Conditional heteroskedasticity in asset returns: A new approach]]></article-title>
<source><![CDATA[]]></source>
<year>1991</year>
<volume>59</volume>
<page-range>347-370</page-range></nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="book">
<source><![CDATA[RiskMetrics: Technical document]]></source>
<year>1996</year>
<publisher-loc><![CDATA[^eNew York New York]]></publisher-loc>
<publisher-name><![CDATA[Morgan Guaranty Trust Company]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sayed]]></surname>
<given-names><![CDATA[AH]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A framework for state-space estimation with uncertain models]]></article-title>
<source><![CDATA[]]></source>
<year>2001</year>
<volume>46</volume>
<numero>7</numero>
<issue>7</issue>
<page-range>998-1013</page-range></nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Shumway]]></surname>
<given-names><![CDATA[RH]]></given-names>
</name>
</person-group>
<source><![CDATA[Applied statistical time series]]></source>
<year>1988</year>
<publisher-loc><![CDATA[Englewood Cliffts ]]></publisher-loc>
<publisher-name><![CDATA[Prentice Hall Internacional]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sveshnikov]]></surname>
<given-names><![CDATA[AA]]></given-names>
</name>
</person-group>
<source><![CDATA[Problems in probability theory, mathematical statistics and theory of random functions]]></source>
<year>1968</year>
<publisher-loc><![CDATA[Philadelphia ]]></publisher-loc>
<publisher-name><![CDATA[W. B. Saunders]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Vilariño]]></surname>
<given-names><![CDATA[SA]]></given-names>
</name>
</person-group>
<source><![CDATA[Turbulencias financieras y riesgos de mercado]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Pearson Educación]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Young]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Stochastic, dynamic modelling and signal processing: Time variable and state dependent parameter estimation]]></article-title>
<person-group person-group-type="editor">
<name>
<surname><![CDATA[Fitzgerald]]></surname>
<given-names><![CDATA[W. J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Nonlinear and nonstationary signal processing]]></source>
<year>2000</year>
<page-range>74-114</page-range><publisher-loc><![CDATA[Cambridge ]]></publisher-loc>
<publisher-name><![CDATA[Cambridge University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wells]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Variable betas on the Stockholm exchange 1971-1989]]></article-title>
<source><![CDATA[]]></source>
<year>1994</year>
<volume>4</volume>
<page-range>75-92</page-range></nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="book">
<source><![CDATA[The Kalman filter in finance]]></source>
<year>1996</year>
<publisher-loc><![CDATA[Dordrechts ]]></publisher-loc>
<publisher-name><![CDATA[Kluwer Academic Publishers]]></publisher-name>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>