<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232005000100005</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[LAS DIRECTRICES DEL COSTO COMO FUENTES DE VENTAJAS COMPETITIVAS]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[BERMEO MUÑOZ]]></surname>
<given-names><![CDATA[JOSÉ REINEL]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[BERMEO MUÑOZ]]></surname>
<given-names><![CDATA[ELVER ALFONSO]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad del Cauca  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Autónoma de Occidente  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>03</month>
<year>2005</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>03</month>
<year>2005</year>
</pub-date>
<volume>21</volume>
<numero>94</numero>
<fpage>81</fpage>
<lpage>103</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232005000100005&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232005000100005&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232005000100005&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="en"><p><![CDATA[This work seeks to describe with the biggest detail and possible bring up to date the behavior of the costs inside an activity of value with base in the ten structural factors that influence in the cost, denominated by Michael E. Porter (1985), like guides or guidelines of the cost in its book The Competitive Advantage. These guidelines act as direct sources to settle down and to sustain the strategic positioning assumed by the company, to determine the relative position of costs and, to largely explain, the temporary generation of value in the diverse activities developed along the chain of value. It is for this reason that constitutes one of the foundations to explain the differences of results between companies belonging to the same sector of economic activity and sources of sustainable competitive advantages.]]></p></abstract>
<abstract abstract-type="short" xml:lang="es"><p><![CDATA[Este trabajo pretende describir con el mayor detalle y actualización posible el comportamiento de los costos dentro de una actividad de valor con base en los diez factores estructurales que influyen en el costo, denominados por Michael E. Porter (1985), como guías o directrices del costo en su libro La Ventaja Competitiva. Estas directrices actúan como fuentes directas para establecer y sostener el posicionamiento estratégico asumido por la empresa, para determinar la posición relativa de costos y para explicar, en gran parte, la generación temporal de valor en las diversas actividades desarrolladas a lo largo de la cadena de valor. Por esto constituyen uno de los fundamentos para explicar las diferencias de resultados entre empresas pertenecientes al mismo sector de actividad económica y fuentes de ventajas competitivas sostenibles.]]></p></abstract>
<kwd-group>
<kwd lng="en"><![CDATA[Activity of value]]></kwd>
<kwd lng="en"><![CDATA[chain of value]]></kwd>
<kwd lng="en"><![CDATA[guidelines of the cost]]></kwd>
<kwd lng="en"><![CDATA[competitive advantage]]></kwd>
<kwd lng="en"><![CDATA[leadership in costs]]></kwd>
<kwd lng="en"><![CDATA[diferenciation]]></kwd>
<kwd lng="es"><![CDATA[Actividad de valor]]></kwd>
<kwd lng="es"><![CDATA[cadena de valor]]></kwd>
<kwd lng="es"><![CDATA[directrices del costo]]></kwd>
<kwd lng="es"><![CDATA[ventaja competitiva]]></kwd>
<kwd lng="es"><![CDATA[liderazgo en costos]]></kwd>
<kwd lng="es"><![CDATA[diferenciación]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[   <font size="2" face="verdana">        <p align="right"><font size="4"><b>LAS DIRECTRICES DEL COSTO  COMO FUENTES DE VENTAJAS  COMPETITIVAS</b></font></p>      <p align="right">JOS&Eacute; REINEL BERMEO MU&Ntilde;OZ<sup>1</sup>, ELVER ALFONSO BERMEO MU&Ntilde;OZ<sup>2</sup>  </p>    <p align="right"><sup>1</sup>Profesor tiempo completo de la Universidad del Cauca: Mag&iacute;ster en Administraci&oacute;n de  Empresas, Administrador de Empresas.</p>      <p align="right"><sup>2</sup>Docente tiempo completo de la Universidad Aut&oacute;noma de Occidente, Director del  Grupo de Investigaci&oacute;n de Competitividad y Productividad Empresarial. Colciencias&reg;,  PH(D)&copy;Administraci&oacute;n, Mag&iacute;ster en Ingenier&iacute;a Industrial, Mag&iacute;ster en Administraci&oacute;n,  Ingeniero Industrial. Email: <a href="mailto:ebermeo@cuao.edu.co">ebermeo@cuao.edu.co</a></p>      <p align="right">Fecha de recepci&oacute;n: 2004&#45;01 Fecha de aceptaci&oacute;n: 2004&#45;05&#45;15</p>    <hr />          <p><b>ABSTRACT</b></p>      <p>This work seeks to describe with the  biggest detail and possible bring up  to date the behavior of the costs inside  an activity of value with base in  the ten structural factors that influence  in the cost, denominated by  Michael E. Porter (1985), like guides  or guidelines of the cost in its book  <i>The Competitive Advantage</i>. These  guidelines act as direct sources to  settle down and to sustain the strategic  positioning assumed by the company,  to determine the relative position  of costs and, to largely explain,  the temporary generation of value in  the diverse activities developed along  the chain of value. It is for this reason  that constitutes one of the foundations  to explain the differences of   results between companies belonging  to the same sector of economic activity  and sources of sustainable competitive  advantages.</p>      <p><b>KEY WORDS</b></p>      <p>Activity of value, chain of value, guidelines  of the cost, competitive advantage,  leadership in costs, diferenciation.</p>      ]]></body>
<body><![CDATA[<p><b>RESUMEN</b></p>      <p>Este trabajo pretende describir con  el mayor detalle y actualizaci&oacute;n posible  el comportamiento de los costos  dentro de una actividad de valor  con base en los diez factores estructurales  que influyen en el costo, denominados  por Michael E. Porter  (1985), como gu&iacute;as o directrices del costo en su libro <i>La Ventaja Competitiva</i>.  Estas directrices act&uacute;an como  fuentes directas para establecer y  sostener el posicionamiento estrat&eacute;gico  asumido por la empresa, para determinar  la posici&oacute;n relativa de costos  y para explicar, en gran parte, la  generaci&oacute;n temporal de valor en las  diversas actividades desarrolladas a  lo largo de la cadena de valor. Por esto  constituyen uno de los fundamentos  para explicar las diferencias de resultados  entre empresas pertenecientes  al mismo sector de actividad econ&oacute;mica  y fuentes de ventajas competitivas  sostenibles.</p>      <p><b>PALABRAS CLAVE</b></p>      <p>Actividad de valor, cadena de valor,  directrices del costo, ventaja competitiva,  liderazgo en costos, diferenciaci&oacute;n.</p>      <p><b>Clasificaci&oacute;n: B</b></p>    <hr />        <p><font size="3"><b>INTRODUCCI&Oacute;N</b></font></p>      <p>Tradicionalmente el an&aacute;lisis de la  organizaci&oacute;n ha considerado que la  consecuci&oacute;n de ventajas competitivas  b&aacute;sicas (Grant, 1999) en determinado  sector de la actividad econ&oacute;mica  se logra a trav&eacute;s de la diferenciaci&oacute;n  o el liderazgo en costos. La estrategia  de bajo costo supone que el precio  es el principal medio de competir entre  empresas, y que este depende, en  &uacute;ltima instancia, de la administraci&oacute;n  eficiente de los costos.</p>      <p>En la actualidad gran n&uacute;mero de  empresas que han elegido un enfoque  diferenciador o que est&aacute;n posicionadas  en sectores de actividad econ&oacute;mica  tradicionalmente inmunes a la  competencia en precios, e incluso  empresas que disfrutan de posiciones  oligopol&iacute;sticas, fundamentan su competitividad  en diversas fuentes de  reducci&oacute;n de costos.</p>      <p>Las fuentes est&aacute;ticas de reducci&oacute;n de  costos comprenden las econom&iacute;as de  escala, el precio de las materias primas  y la utilizaci&oacute;n de la capacidad  instalada. Estas fuentes ya no son  consideradas como sin&oacute;nimo de seguridad  y rentabilidad debido a los acelerados  cambios tecnol&oacute;gicos, a la din&aacute;mica  de los mercados y al crecimiento  del comercio internacional.  Por otra parte, las fuentes din&aacute;micas  consideran la gesti&oacute;n de la calidad  total, la reestructuraci&oacute;n organizacional<a href="#nota1"><sup>1</sup></a>  y la reingenier&iacute;a de procesos<a href="#nota2"><sup>2</sup></a>  como factores determinantes de la  eficiencia en costos debido a la intensidad  competitiva y las presiones de  los propietarios para maximizar el  valor de su inversi&oacute;n.</p>      <p>Para Michael Porter (1980, 1985,  1990), que es considerado como uno  de los representantes m&aacute;s importantes  de la <b>&quot;Nueva Teor&iacute;a de la Organizaci&oacute;n  Industrial&quot;</b>, pionero  de la aproximaci&oacute;n econ&oacute;mica al pensamiento  estrat&eacute;gico y autor de la  <i>Teor&iacute;a de la Ventaja Competitiva</i>, sostiene  que ciertas organizaciones ejecutan  diversas actividades a un costo  menor o de diferente forma que  permite crear un valor superior respecto  a sus competidores. La afirmaci&oacute;n  anterior la fundamenta <i>en el  constructo</i>, cadena de valor que permite  descomponer la empresa en una  serie de actividades estrat&eacute;gicamente  importantes con el objetivo de comprender  el comportamiento de los costos  y las fuentes de diferenciaci&oacute;n  actuales y potenciales.</p>      ]]></body>
<body><![CDATA[<p>Porter (1985) prosigue con su an&aacute;lisis  causal afirmando que dentro de  las actividades de valor desarrolladas  por la empresa existen fuerzas motrices  denominadas Drivers, directrices  o gu&iacute;as de costos que act&uacute;an como  determinantes estructurales para fijar diferencias entre competidores en  cuanto al costo o valor entregado al  comprador.</p>      <p>Posteriormente enumera las diez directrices  del costo o gu&iacute;as de exclusividad  que permiten a la empresa lograr  ventajas competitivas al desarrollar  una o varias actividades de  valor. Estas son: las econom&iacute;as de  escala, el aprendizaje acumulado al  ejecutar una actividad, los eslabonamientos  entre actividades, la habilidad  para interrelacionarse o compartir  una actividad con otras unidades  estrat&eacute;gicas de negocios, el grado de  integraci&oacute;n vertical en la ejecuci&oacute;n de  una actividad, los factores institucionales  que afectan el modo de ejecuci&oacute;n  de una actividad, las pol&iacute;ticas  discrecionales que afectan la elecci&oacute;n  de estrategias empresariales sobre la  forma de configurar una actividad  independientemente de otras directrices,  la actuaci&oacute;n a tiempo o <i>timing</i>  que se requiere para tomar decisiones  de inversi&oacute;n en una actividad, el  patr&oacute;n de utilizaci&oacute;n de la capacidad  instalada en la actividad durante el  ciclo y la ubicaci&oacute;n geogr&aacute;fica de la  actividad que afecta el costo de los  factores.</p>      <p>Adem&aacute;s, sostiene que movi&eacute;ndose en  el campo de estas fuerzas motrices  subyacentes es posible identificar las  verdaderas ventajas competitivas.  Por tanto, las directrices al desarrollarse  dentro de las actividades, y estas  constituir la cadena de valor de  la empresa, son la base para integrarse  con la cadena de valor extendida,  formando al final el sistema de valor.  Es decir, <i>que las actividades son la  fuente real y verdadera para crear y  gestionar ventajas competitivas sostenibles.</i></p>      <p>Por las razones precedentes, el objetivo  del presente trabajo es analizar  de forma exhaustiva el comportamiento  de los costos dentro de una  actividad de valor a partir de las directrices  o gu&iacute;as de costos que act&uacute;an  como factores determinantes para la  consecuci&oacute;n de ventajas competitivas  en costos o en diferenciaci&oacute;n.</p>      <p><font size="3"><b>1. ECONOM&Iacute;AS DE ESCALA</b></font></p>      <p>Las econom&iacute;as de escala se generan  al realizar la empresa actividades de  manera diferente y m&aacute;s eficiente a  gran escala. Dicho de otra forma, las  econom&iacute;as de escala se presentan por  los incrementos proporcionales de los  inputs empleados al efectuar una actividad  de valor, dando como resultado  un incremento mayor en los  outputs totales.</p>      <p>Es posible lograr econom&iacute;as de escala  en casi todas las &aacute;reas y actividades  realizadas por la empresa, sin  importar que predominen los costos  fijos o variables, aunque son m&aacute;s  sensibles a la escala las actividades  que tienen un alto componente de  costos fijos. Veamos algunas aplicaciones:</p>  <ul>    <li><i>En producci&oacute;n:</i> Se parte de la premisa  de que a medida que la escala  de producci&oacute;n aumenta, los  costos fijos unitarios tienden a disminuir.  En consecuencia, es necesario  emplear al m&aacute;ximo la capacidad  instalada siempre que exista  tal demanda. Si la demanda es  menor a la capacidad instalada  hay que buscarle usos alternativos  analizando y evaluando los  costos de oportunidad.</li>      <li><i>En compras:</i> La escala se presenta  al adquirir mayor cantidad de  insumos o productos a un precio menor utilizando los descuentos  comerciales y financieros.</li>      <li><i>En distribuci&oacute;n:</i> La escala se presenta  cuando los costos de entrega  descienden al efectuar los clientes  pedidos m&aacute;s grandes o al estar  ubicados en una misma zona  geogr&aacute;fica.</li>      ]]></body>
<body><![CDATA[<li><i>En investigaci&oacute;n y desarrollo de  productos:</i> La escala se presenta  cuando la inversi&oacute;n se amortiza  sobre el volumen de unidades vendidas  de los nuevos productos.</li>    </ul>      <p>Las econom&iacute;as de escala se originan  por tres factores determinantes: Primero,  por las relaciones t&eacute;cnicas entre  entradas y salidas cuando los incrementos  en la producci&oacute;n no dependen  necesariamente de incrementos  proporcionales en los factores empleados.  Por ejemplo, al incrementar  el nivel de producci&oacute;n y ventas, los  inventarios no necesariamente se incrementan  en la misma proporci&oacute;n.  Segundo, por la indivisibilidad de los  factores que no posibilita su adquisici&oacute;n  en peque&ntilde;as cantidades o tama&ntilde;os,  con lo cual la amortizaci&oacute;n de los  costos se hace sobre un mayor volumen  de actividad. Y finalmente, por  dos de los postulados tayloristas&#45;fordistas  m&aacute;s importantes: la especializaci&oacute;n  y la divisi&oacute;n del trabajo, asociados  directamente con la producci&oacute;n  en masa. En este sentido, al aumentar  la producci&oacute;n o nivel de actividad  se necesitan factores adicionales, por  tanto, tambi&eacute;n se incrementa la especializaci&oacute;n  y divisi&oacute;n del trabajo  respecto a los factores individualmente  considerados.</p>      <p>Para analizar la sensibilidad de las  econom&iacute;as de escala en una actividad  de valor es necesario considerar dos  aspectos que pueden actuar de forma  independiente o ser complementarios:  la capacidad instalada y las deseconom&iacute;as  a escala.</p>      <p>La eficiencia de las econom&iacute;as de escala  opera para la capacidad instalada  no para futuras ampliaciones, lo  que llevar&iacute;a a un incremento de los  costos fijos de producci&oacute;n y administraci&oacute;n.  Las deseconom&iacute;as se presentan  por la creciente complejidad de  las actividades y los altos costos de  coordinaci&oacute;n que se generan al incrementarse  la escala en una actividad  de valor.</p>      <p>Por otra parte, existen restricciones  que impiden el aprovechamiento total  de la reducci&oacute;n de costos proporcionada  por las econom&iacute;as de escala.  Entre las causales m&aacute;s importantes  est&aacute;n la diferenciaci&oacute;n de los productos  o servicios, la flexibilidad de la  empresa para ajustarse a las fluctuaciones  de un contexto empresarial  din&aacute;mico y, por &uacute;ltimo, los problemas  de motivaci&oacute;n y coordinaci&oacute;n propios  de las grandes organizaciones.</p>      <p><font size="3"><b>2. CURVAS DE APRENDIZAJE</b></font></p>      <p>Las curvas de aprendizaje se generan  a trav&eacute;s del tiempo incrementando  la eficiencia y disminuyendo costos  a medida que se adquiere conocimiento  al desarrollar una actividad  de valor.</p>      <p>La curva de aprendizaje no debe confundirse  con la curva de experiencia.  Esta &uacute;ltima, al ser una causal estructural  del costo, combina el aprendizaje  y las econom&iacute;as a escala haciendo  &eacute;nfasis en el saber hacer y los procedimientos.</p>      <p>El saber hacer o <i>Know&#45;How</i> est&aacute; directamente  relacionado con el dominio del &quot;Constructo Capacidad&quot; definido  por S&aacute;nchez, Heene y Thomas  (1996:8) como las formas de conocimiento  t&aacute;cito en su dimensi&oacute;n t&eacute;cnica,  vinculado a las personas que lo  sustentan o la propia organizaci&oacute;n,  que no puede funcionar independientemente  de las personas y cuya protecci&oacute;n  legal es imposible o muy complicada.  Los procedimientos para  Grant (1991) son en esencia una forma  de capacidad constituida por un  conjunto de normas y procedimientos  organizativos en el sentido de &quot;Rutinas&quot;.  Este &uacute;ltimo t&eacute;rmino fue introducido  en la literatura por Nelson y  Winter (1982, 1991) al definirlo como  &quot;las pautas predecibles y regulares de  actividades a trav&eacute;s de las cuales se  desarrolla una secuencia de acciones  coordinadas por individuos&quot;. Es decir,  que una capacidad es, en esencia,  un procedimiento o un conjunto de  procedimientos interactuando y la  organizaci&oacute;n es una enorme red de  normas y procedimientos donde se  almacena el conocimiento de la organizaci&oacute;n  que servir&aacute; de fundamento  para determinar los patrones regulares  de comportamiento o las directrices  de la acci&oacute;n organizativa.</p>      ]]></body>
<body><![CDATA[<p>El aprendizaje no se da autom&aacute;ticamente,  cuanto m&aacute;s complejo sea el  proceso mayores ser&aacute;n las econom&iacute;as  de aprendizaje y la performance final  se obtiene por el esfuerzo mancomunado  entre la direcci&oacute;n y los empleados.  &Eacute;sta debe establecer objetivos  y est&aacute;ndares para ser comparados  internamente, as&iacute; como con el  sector econ&oacute;mico de actividad en el  cual opera la organizaci&oacute;n. En consecuencia,  el aprendizaje est&aacute; m&aacute;s  relacionado con los procesos de mejoramiento  continuo que con los procesos  de reingenier&iacute;a.</p>      <p>Los efectos de la curva de aprendizaje  se presentan en todas las actividades  ejecutadas por la empresa mejorando  el dise&ntilde;o de los productos, los  procesos de producci&oacute;n y los administrativos,  la utilizaci&oacute;n de materias  primas, la eficiencia en la mano de  obra, la log&iacute;stica interna y externa,  la rotaci&oacute;n de los activos e incluso en  disposiciones legales como las patentes.  Adem&aacute;s, es importante resaltar  dos aspectos. El primero tiene que ver  con la relaci&oacute;n entre la curva de  aprendizaje y las econom&iacute;as de escala,  porque a medida que aumenta el  nivel de actividad el aprendizaje se  incrementa m&aacute;s r&aacute;pidamente. El segundo,  se refiere a la forma de compartir  el aprendizaje con otras empresas  y con el sector industrial en el  cual se opera por medio de contratos  de benchmarking o simplemente a  trav&eacute;s de proveedores, clientes y asesores.</p>      <p>Sin embargo, si la empresa es l&iacute;der o  su ventaja competitiva est&aacute; basada  en procesos de innovaci&oacute;n<a href="#nota3"><sup>3</sup></a> necesita  minimizar esta pr&aacute;ctica para proteger  la propiedad del aprendizaje haciendo  uso, entre otras, de las siguientes  opciones: integr&aacute;ndose verticalmente, controlando las publicaciones  y otras formas de diseminaci&oacute;n de la  informaci&oacute;n, reteniendo a empleados  importantes o estipulando cl&aacute;usulas  estrictas en el cumplimiento de los  contratos de trabajo.</p>      <p><font size="3"><b>3. UTILIZACI&Oacute;N  DE LA CAPACIDAD</b></font></p>      <p>El costo de una actividad, desde la  &oacute;ptica contable, siempre se ver&aacute; afectada  por el porcentaje de utilizaci&oacute;n  de la capacidad instalada<a href="#nota4"><sup>4</sup></a> como consecuencia  de los costos fijos. En el largo  plazo, es posible ajustar la capacidad  de planta al volumen de producci&oacute;n  o actividad. En el mediano plazo  la capacidad es m&aacute;s o menos fija y  las variaciones en la producci&oacute;n o nivel  de actividad dependen de la utilizaci&oacute;n  de la capacidad. En el corto  plazo la producci&oacute;n o nivel de actividad  depende de las fluctuaciones de  la demanda.</p>      <p>Hechas estas precisiones podemos  deducir que en los per&iacute;odos donde disminuye  la demanda, existiendo capacidad  subutilizada, no se aplican en  su totalidad los costos fijos porque tienen  que ser distribuidos entre un menor  volumen de producci&oacute;n, aumentado  de esta forma el costo unitario  total. Si el nivel de actividad excede  la capacidad normal establecida es  necesario incrementar los costos fijos  totales, no obstante, esto no garantiza  que el costo unitario descienda, por  el contrario, se puede incrementar  cuando el nivel de actividad no compensa  la inversi&oacute;n adicional.</p>      <p>En consecuencia, la utilizaci&oacute;n de la  capacidad debe ser constante y no  debe depender de fluctuaciones temporales  de la oferta y la demanda o  del comportamiento de los competidores,  por consiguiente, la empresa  debe inferir que debe establecer pol&iacute;ticas  de mercadeo y de desarrollo de  productos que aseguren la total ocupaci&oacute;n  de su capacidad.</p>      <p>Seg&uacute;n el an&aacute;lisis estrat&eacute;gico, el volumen  ligado directamente a los costos  fijos no suele ser la mejor forma  para explicar el comportamiento de  estos costos. En la actualidad y en el  largo plazo la perspectiva es considerar  todos los costos como variables  para obtener una ventaja competitiva  en costos.</p>      <p><font size="3"><b>4. INTERRELACIONES</b></font></p>      <p>Las interrelaciones se generan al  compartir y/o transferir una actividad  de valor entre unidades estrat&eacute;gicas  de negocios similares o diferentes con  el prop&oacute;sito de mejorar su eficiencia,  disminuir su costo o aumentar la diferenciaci&oacute;n.  Existen tres tipos de  interrelaciones entre unidades estrat&eacute;gicas  de negocios que producen diferentes  impactos sobre la ventaja  competitiva, las cuales no son mutuamente  excluyentes.</p>  <ul>    ]]></body>
<body><![CDATA[<li><b>Interrelaciones tangibles.</b> Se  producen al compartir actividades  de valor entre unidades de negocios  de la misma empresa que fabrican  productos o prestan servicios  similares utilizando la misma  cadena de valor.</li>      <p>Las interrelaciones tangibles contribuyen  significativamente al logro de  ventajas competitivas al disminuir el  costo de una actividad de valor o al  aumentar el efecto de la diferenciaci&oacute;n  o el costo de la misma. Cuando  se asume una estrategia de costo bajo,  esta tiende a disminuir si la ventaja  excede los &quot;costos de compartir&quot;<a href="#nota5"><sup>5</sup></a> al  estar basados en directrices como las  econom&iacute;as a escala, el aprendizaje o  la capacidad instalada. El efecto de  la estrategia diferenciadora se presenta  al aumentar la exclusividad de  una actividad de valor o disminuir el  costo de ser &uacute;nico utilizando diversas  gu&iacute;as de costos. Adicionalmente, es  necesario considerar que la ventaja  competitiva proporcionada por las  interrelaciones tangibles para que  sea sostenible depende de la dificultad  que tengan los competidores para  imitarla e igualarla.</p>      <p>Esta clase de interrelaciones conlleva  compartir actividades a trav&eacute;s de  la cadena de valor de la empresa,  sean estas de actividades principales  o actividades de apoyo.</p>      <p>Las interrelaciones de producci&oacute;n  incluyen la log&iacute;stica interna, los procesos  de producci&oacute;n y el control de  calidad. Las interrelaciones de marketing  incluyen la log&iacute;stica externa,  la comercializaci&oacute;n y los servicios de  pos&#45;venta. Las interrelaciones de  abastecimiento incluyen los procesos  de compra, control de calidad y abastecimiento.  Las interrelaciones tecnol&oacute;gicas  incluyen el desarrollo de tecnolog&iacute;a,  de dise&ntilde;o y la investigaci&oacute;n  y desarrollo de productos y procesos.  Las interrelaciones de infraestructura  incluyen las actividades desarrolladas  en diversas &aacute;reas funcionales  de la empresa como finanzas, administraci&oacute;n  general, servicios generales  y recursos humanos.</p>      <li><b>Interrelaciones intangibles.</b>  Se producen al transferir el conocimiento  t&aacute;cito e idiosincr&aacute;sico de  la organizaci&oacute;n y sus miembros a  unidades de negocios diferentes  pero gen&eacute;ricamente similares con  el prop&oacute;sito de disminuir el costo  de las actividades de valor o aumentar  la diferenciaci&oacute;n.</li>      <p>Para que las interrelaciones intangibles  sean fuente potencial de ventaja  competitiva es necesario que la  disminuci&oacute;n en el costo o el incremento  de la diferenciaci&oacute;n excedan  los costos de transferencia de la unidad  (s) receptora de los beneficios.  Adem&aacute;s, para que la transferencia  sea efectiva se requiere un conocimiento  exhaustivo de las actividades  desarrolladas a trav&eacute;s de la cadena  de valor de cada una de las organizaciones  implicadas y del sector de  la actividad econ&oacute;mica donde est&aacute;n  ubicadas.</p>      <li><b>Interrelaciones de competidor.</b>      <p>Se producen cuando una empresa,  en una o m&aacute;s unidades de  negocio, compite con rivales actuales  o potenciales en diferentes  sectores de actividad econ&oacute;mica  relacionada o sin relaci&oacute;n alguna.</p></li>    </ul>      <p><font size="3"><b>5. EL TIEMPO</b></font></p>      ]]></body>
<body><![CDATA[<p>El costo de una actividad de valor frecuentemente  puede verse influenciado  por dos factores complementarios  como la temporalidad y la oportunidad  que hacen mejorar la posici&oacute;n  competitiva sostenible en cuanto al  costo o la diferenciaci&oacute;n.</p>      <p>El tiempo esta impl&iacute;citamente unido  a los procesos de aprendizaje y a la  curva de experiencia. La oportunidad,  con las ventajas de posicionamiento  al efectuar el primer movimiento.</p>      <p>El promotor disfruta de la oportunidad  de definir las reglas de juego competitivas  durante determinado espacio  de tiempo en &aacute;reas y aspectos  como la tecnolog&iacute;a, la reputaci&oacute;n, el  posicionamiento en el mercado, la selecci&oacute;n  de canales de distribuci&oacute;n, las  condiciones de salvaguardia, el f&aacute;cil  acceso a diferentes tipos de recursos,  el proteccionismo institucional, el establecimiento  de est&aacute;ndares y utilidades  anticipadas. Sin embargo, ser  los primeros promotores conlleva tres  clases de desventajas: el costo que  representa ser los primeros, el riesgo  de que las condiciones estructurales  y contextuales se modifiquen y el efecto  imitador de los seguidores.</p>      <p>Por las condiciones expuestas anteriormente,  la oportunidad para mejorar  la posici&oacute;n de costo con relaci&oacute;n  a los competidores est&aacute; m&aacute;s ligada al  ciclo del negocio y a la coyuntura del  mercado que al factor tiempo en t&eacute;rminos  absolutos. En ocasiones la ventaja  de oportunidad tambi&eacute;n se presenta  en el corto plazo, sin que esto  constituya una actitud despectiva.</p>      <p><font size="3"><b>6. FACTORES INSTITUCIONALES</b></font></p>      <p>La estrategia empresarial siempre se  ver&aacute; afectada por el marco institucional  que est&aacute; conformado por m&uacute;ltiples  elementos, los cuales influyen  positivamente o negativamente en el  costo de las actividades de valor desarrolladas  por la empresa y son determinantes  para lograr ventajas  competitivas.</p>      <p>Entre estos factores se destacan: la  legislaci&oacute;n gubernamental que establece  normas y reglamentos delimitadores  de la actuaci&oacute;n empresarial  en diversos campos nacionales y locales.  Diversas pol&iacute;ticas institucionales  reguladoras e impositivas influyen  en la estrategia, la estructura y  la racionalidad de los competidores  por medio de mecanismos que controlan  los mercados de capitales, la pol&iacute;tica  fiscal, los impuestos, las tarifas  y los incentivos financieros.</p>      <p>Los factores institucionales si son favorables  est&aacute;n en capacidad de disminuir  el costo de una actividad de  valor; si son desfavorables pueden  incrementarla considerablemente.  Adem&aacute;s, estos factores al ser ex&oacute;genos  no son controlables por la organizaci&oacute;n,  pero &eacute;sta puede implementar  estrategias y medios para influir  en ellos con el objetivo de minimizar  su impacto.</p>      <p><font size="3"><b>7. POL&Iacute;TICAS DISCRECIONALES</b></font></p>      <p>La estrategia empresarial siempre se  ver&aacute; afectada impl&iacute;cita o expl&iacute;citamente  por una serie de factores denominados  com&uacute;nmente como pol&iacute;ticas discrecionales, que act&uacute;an independientemente  de otras directrices  o gu&iacute;as de costos, las cuales influyen  directamente en el costo de las actividades  de valor desarrolladas por la  empresa.</p>      ]]></body>
<body><![CDATA[<p>Las pol&iacute;ticas establecidas por la organizaci&oacute;n  reflejan el posicionamiento  estrat&eacute;gico asumido deliberadamente  entre dos alternativas que explican  por qu&eacute; una empresa ubicada  en el mismo sector de actividad obtiene  costos unitarios m&aacute;s bajos (estrategia  de bajo costo) o m&aacute;rgenes de  rentabilidad superior (diferenciaci&oacute;n)  que sus competidores.</p>      <p>Si se ha seleccionado la estrategia de  costo bajo es necesario hacer un pormenorizado  an&aacute;lisis y valuaci&oacute;n de  todas las actividades de valor desarrolladas  por la empresa para determinar  su costo real y el impacto de  pol&iacute;ticas expl&iacute;citas e impl&iacute;citas representadas  por las capacidades y competencias  t&aacute;citas e idiosincr&aacute;sicas de  la organizaci&oacute;n.</p>      <p>Si se ha seleccionado la estrategia de  diferenciaci&oacute;n que particularmente  es m&aacute;s sensible a esta clase de pol&iacute;ticas  es necesario determinar los costos  asociados con las actividades diferenciadoras  y compararlos con los  beneficios incrementales, aisl&aacute;ndolos  de los efectos generados al asumir  una posici&oacute;n de bajo costo.</p>      <p>Las pol&iacute;ticas discrecionales tambi&eacute;n  son susceptibles de ser explicadas a  partir de la eficiencia directiva, la eficiencia  residual y la ineficiencia organizacional  o ineficiencia &#45;X. La primera  se relaciona con la actitud asumida  por el equipo directivo para  aproximar la organizaci&oacute;n a su m&aacute;xima  eficiencia. La segunda est&aacute; relacionada  con la actitud asumida por  la organizaci&oacute;n para transformar la  estrategia empresarial haciendo  dr&aacute;sticas reestructuraciones que permitan  disminuir costos cuando est&eacute;  amenazada su supervivencia. La &uacute;ltima,  seg&uacute;n Cyert y March (1963), se  presenta a nivel directivo y operativo  cuando los costos de la ineficiencia  superan las actividades de eficiencia  m&aacute;xima.</p>      <p>A continuaci&oacute;n se mencionan algunas  pol&iacute;ticas discrecionales que tiene un  impacto alto en la posici&oacute;n de los costos,  las cuales son susceptibles de ser  modificadas discrecionalmente originando  una disminuci&oacute;n de costos casi  inmediata: Pol&iacute;ticas de recursos humanos,  pol&iacute;ticas de compras, pol&iacute;ticas  de tecnolog&iacute;a, pol&iacute;ticas de marketing,  pol&iacute;ticas de servicio al cliente y  pol&iacute;ticas de producci&oacute;n.</p>      <p><font size="3"><b>8. UBICACI&Oacute;N</b></font></p>      <p>La ubicaci&oacute;n geogr&aacute;fica y la ubicaci&oacute;n  relativa respecto a otras actividades  pueden afectar la forma  como la empresa desarrolla sus actividades  de valor y el costo de los  productos y/o servicios ofrecidos por  la misma.</p>      <p>La ubicaci&oacute;n geogr&aacute;fica hace que aumente  o disminuya el costo de mano  de obra, las materias primas, los impuestos,  la contrataci&oacute;n de personal  especializado y los costos administrativos,  entre otros. De igual forma, se  deben considerar los costos diferenciales  respecto a la infraestructura,  el clima, los factores culturales, los  gustos y la legislaci&oacute;n vigente.</p>      <p>Menci&oacute;n especial merecen los costos  de log&iacute;stica interna y externa que  aumentan o disminuyen en funci&oacute;n  de las dos ubicaciones. Geogr&aacute;ficamente la interna depende de la proximidad  de los proveedores, y la externa,  de la proximidad de los compradores.  La ubicaci&oacute;n relativa se refleja  en la forma como est&aacute;n distribuidas  las instalaciones afectando los  costos de traspaso, inventarios, coordinaci&oacute;n,  sistemas de comunicaci&oacute;n  y sistemas de transporte interno y  externo.</p>      <p>En consecuencia, se deben detectar  las oportunidades existentes para  disminuir el costo a trav&eacute;s de la relocalizaci&oacute;n  de las instalaciones y  reubicaci&oacute;n de las actividades de valor.</p>      ]]></body>
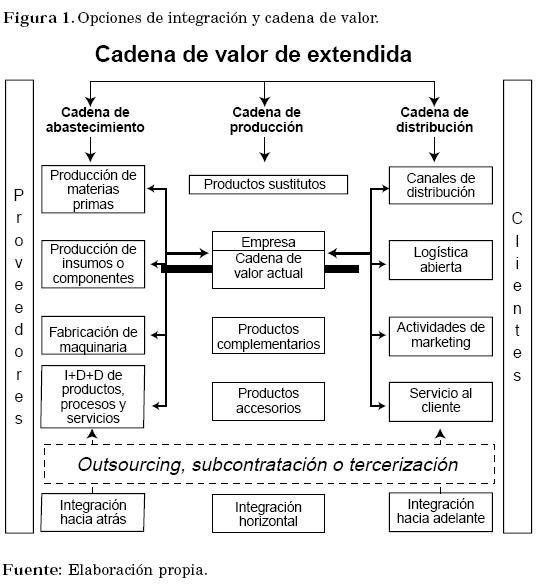
<body><![CDATA[<p><font size="3"><b>9. INTEGRACI&Oacute;N</b></font></p>      <p>La estrategia empresarial y la estructura  organizacional siempre se  ver&aacute;n afectadas cuando la empresa  opta por diversificarse mediante la  adquisici&oacute;n de otras empresas o por  medio del desarrollo interno. Cualquiera  de las dos opciones lleva a lo  que la mayor&iacute;a de los autores han  denominado como integraci&oacute;n vertical<a href="#nota6"><sup>6</sup></a>  o integraci&oacute;n en cadena,<a href="#nota7"><sup>7</sup></a> como  la ha llamado Mintzberg (1988). Esta  clase de integraci&oacute;n se genera cuando  la empresa decide expandir sus  actividades a lo largo de la cadena  de valor para controlar procesos que  se consideran cr&iacute;ticos o para mejorar  sus resultados, logrando de esta  forma reforzar significativamente su  posici&oacute;n competitiva. En la <a href="#figura1">Figura 1</a>  se muestran las opciones de integraci&oacute;n  y su relaci&oacute;n con la cadena de  valor extendida.</p>      <p>    <center><a name="#figura1"><img src="/img/revistas/eg/v21n94/n94a05f1.jpg" /></a></center></p>  <ul>    <li><b>Integraci&oacute;n hacia atr&aacute;s o  flujo ascendente.</b> Se presenta  cuando la empresa decide integrar  a su cadena de valor funciones o  unidades estrat&eacute;gicas de negocios<a href="#nota8"><sup>8</sup></a>  relacionadas con las entradas  o inputs que necesita para  desarrollar sus actividades, logrando  de esta forma disminuir el  riesgo, la incertidumbre y los costos  de no poseer los insumos necesarios  para la elaboraci&oacute;n de sus  productos.</li>      <li><b>Integraci&oacute;n hacia delante o  flujo descendente.</b> Se presenta  cuando la empresa decide integrar  a su cadena de valor funciones  o unidades estrat&eacute;gicas de  negocios relacionadas con la  transferencia de productos o servicios  hasta el consumidor final.</li>      <li><b>Integraci&oacute;n piramidal.</b> Harrigan  (1984) plantea que esta  forma de integraci&oacute;n se presenta  cuando la empresa compra parte  de sus materias primas o insumos  a proveedores externos y comercializa  parte de sus productos con distribuidores independientes.</li>      <li><b>Integraci&oacute;n horizontal</b>. Se  presenta cuando la empresa decide  integrar a su cadena de valor  unidades estrat&eacute;gicas de negocios  que realizan actividades similares  o complementarias con su actividad  principal.</li>      <li><b>Integraci&oacute;n total.</b> Se presenta  cuando la empresa decide integrar  a su cadena productiva unidades  estrat&eacute;gicas de negocios o actividades  ascendentes o descendentes  con el prop&oacute;sito de ser autosuficiente,  optimizar los recursos y  ejercer un control sobre su cadena  de valor.</li>      <li><b>Integraci&oacute;n parcial.</b> Se presenta  cuando la empresa decide  ostentar cierto grado de control  sobre su cadena de valor a trav&eacute;s de convenios asociativos, alianzas  estrat&eacute;gicas o participaci&oacute;n minoritaria  con otras empresas en diversas  etapas de su cadena de  valor.</li>      ]]></body>
<body><![CDATA[<li><b>Integraci&oacute;n combinada.</b> Se  presenta cuando la empresa decide  combinar la integraci&oacute;n vertical  con la diversificaci&oacute;n en sus  unidades estrat&eacute;gicas de negocios.  Para Mintzberg (1995), puede presentarse  en tres formas: La diversificaci&oacute;n  de productos secundarios  que implica comercializaci&oacute;n  en mercados independientes. La  diversificaci&oacute;n vinculada que implica  ampliar la variedad de productos  secundarios mediante la  integraci&oacute;n vertical o la integraci&oacute;n  horizontal. Finalmente, la integraci&oacute;n  cristalina que implica  intensificar la estrategia anterior,  a tal punto que resulta dif&iacute;cil distinguir  entre integraci&oacute;n y diversificaci&oacute;n.</li>      <li><b>Desintegraci&oacute;n vertical o  desagrupaci&oacute;n</b>. Se presenta  cuando la empresa decide eliminar  algunas actividades o etapas  de su actual cadena de valor que  no representan competencias nucleares  para el logro de ventajas  competitivas sostenibles, dej&aacute;ndolas  en manos de empresas especializadas.  Esta decisi&oacute;n estrat&eacute;gica  es lo que com&uacute;nmente se denomina  administrativamente  <i>outsourcing</i> o tercerizaci&oacute;n. La  desagrupaci&oacute;n implica deshacerse  de las UEN ubicadas hacia delante  o hacia atr&aacute;s de la cadena  de valor extendida con el prop&oacute;sito  de concentrarse en su actividad  o especializaci&oacute;n principal.</li>    </ul>      <p>La estrategia de integraci&oacute;n al expandir  el campo de acci&oacute;n competitivo  dentro del mismo sector de actividad  econ&oacute;mica afecta el costo de las  actividades de valor desarrolladas  por la empresa, y desde las nuevas  perspectivas, el an&aacute;lisis de los problemas  de coordinaci&oacute;n de las actividades,  la determinaci&oacute;n de los l&iacute;mites  de la empresa, la identificaci&oacute;n  de los factores que definen el grado  de integraci&oacute;n vertical y el alcance  de las operaciones de la misma. De  acuerdo con las consideraciones anteriores,  es posible explicar la integraci&oacute;n  a partir del trabajo de Willamson  (1975) sobre la &quot;Teor&iacute;a  Econ&oacute;mica de las Estructuras Organizativas&quot;,  enmarcada en la &quot;Teor&iacute;a  de los costos de transacci&oacute;n&quot; planteada  por Couse (1937) en su cl&aacute;sico  art&iacute;culo sobre &quot;La Naturaleza de  la Empresa&quot;.</p>      <p>Seg&uacute;n la teor&iacute;a de los costos de transacci&oacute;n<a href="#nota9"><sup>9</sup></a>  y el estudio de las diferentes  estructuras de gesti&oacute;n las empresas  optan por integrarse verticalmente  para disminuir sus costos comerciales.  Estos incluyen los costos adicionales  al realizar transacciones en el mercado,<a href="#nota10"><sup>10</sup></a> los costos de informaci&oacute;n  y los costos derivados por el establecimiento  de relaciones contractuales.  En consecuencia, es necesario analizar  y evaluar si es m&aacute;s rentable  comprar en el mercado abierto u optar  por alguna forma de integraci&oacute;n,  como las descritas al inicio de este  ac&aacute;pite.</p>      <p>Para que convenga comprar en el  mercado, a los costos de no integraci&oacute;n,  se agregan los costos de transacci&oacute;n,  incluidos los costos indirectos  y administrativos, que deben ser  menores al costo de fabricaci&oacute;n y/o  distribuci&oacute;n internos. Este razonamiento  es posible sintetizarlo afirmando  que el funcionamiento de un  mercado implica un costo, pero mediante  el proceso de integraci&oacute;n y de  gesti&oacute;n administrativa se economizan  determinados costos. Adicionalmente  la figura del empresario es importante  para realizar esta funci&oacute;n, teniendo  en cuenta que puede conseguir  factores de producci&oacute;n a un menor  costo que el ofrecido por las transacciones  de mercado abierto.</p>      <p>En opini&oacute;n de algunos economistas la  integraci&oacute;n vertical no posee ventajas  intr&iacute;nsecas porque no supone un  cambio o transformaci&oacute;n radical respecto  a la naturaleza humana, a los  sistemas de informaci&oacute;n y al entorno  tecnol&oacute;gico de las partes involucradas.  Sin embargo, en opini&oacute;n de otros  autores la integraci&oacute;n en sus diversas  formas ofrece m&uacute;ltiples ventajas  para reforzar la posici&oacute;n competitiva  de la organizaci&oacute;n, entre otras podemos  mencionar las siguientes:</p>  <ul>    <li>Permite una mejor planificaci&oacute;n,  programaci&oacute;n y coordinaci&oacute;n de las  actividades desarrolladas a lo largo  de la cadena de valor extendida.</li>      <li>Dependiendo de la estructura organizacional  es posible implementar  alternativas estrat&eacute;gicas  cuando la integraci&oacute;n vertical se  ha hecho con base en la propiedad  o en la integraci&oacute;n financiera.  Dentro de este tipo de integraci&oacute;n  se encuentra la cuasi integraci&oacute;n  (Monteverde y Teece, 1982),  las franquicias (Norton, 1988), las  alianzas estrat&eacute;gicas (Jarrillo,  1990) y las redes de cooperaci&oacute;n  empresarial (Powell, 1996), entre  otras.</li>      <li>Permite generar importantes econom&iacute;as  en costos al integrarse  hacia atr&aacute;s o hacia delante. En el  primer caso, el volumen de producci&oacute;n  o actividad debe ser lo  bastante grande para lograr econom&iacute;as  de escala e igualar o superar  la eficiencia de los proveedores  sin que se vea afectada la  calidad de los productos o servicios  ofrecidos por la empresa. Estrat&eacute;gicamente  esta oportunidad  de integraci&oacute;n se debe aprovechar  cuando los proveedores obtienen  un alto margen de utilidad, cuando  el suministro es indispensable  en la actividad desarrollada o en  el proceso de producci&oacute;n y cuando  se dispone de tecnolog&iacute;a adecuada.  En el segundo caso, al extender  la cadena de distribuci&oacute;n  se suprimen costos que permiten  precios de venta m&aacute;s bajos, se crea lealtad hacia la marca y se logran  &iacute;ndices m&aacute;s elevados de utilizaci&oacute;n  de la capacidad instalada.</li>      ]]></body>
<body><![CDATA[<li>Permite obtener ventajas competitivas  basadas en la estrategia de  diferenciaci&oacute;n<a href="#nota11"><sup>11</sup></a> que incluye la diferenciaci&oacute;n  del producto en cuanto  a su desempe&ntilde;o o utilidad, dise&ntilde;o,  calidad, servicio al cliente y  actividades de marketing. La diferenciaci&oacute;n,  de paso, permite superar  la competencia basada en el  precio y mejorar los m&aacute;rgenes de  utilidad.</li>      <li>En relaci&oacute;n directa con los costos  de transacci&oacute;n la integraci&oacute;n vertical  permite optimizar los beneficios  cuando la acci&oacute;n directiva  est&aacute; asociada a los efectos de la  racionalidad limitada.<a href="#nota12"><sup>12</sup></a> Al mismo  tiempo facilita el control del comportamiento  oportunista a trav&eacute;s  de las relaciones de autoridad y  jerarqu&iacute;a. Esta &uacute;ltima disminuye  las asimetr&iacute;as de informaci&oacute;n promoviendo  la comunicaci&oacute;n entre  miembros de la organizaci&oacute;n al  contribuir en la formaci&oacute;n de expectativas  convergentes.</li>      <li>Finalmente, para optar por un  proceso de integraci&oacute;n que sea favorable  hay que analizar y evaluar  el riesgo e incertidumbre estrat&eacute;gica  respecto al poder de negociaci&oacute;n  de los proveedores y distribuidores,  la seguridad de las entregas,  la estabilidad de las pol&iacute;ticas  gubernamentales, la coyuntura  econ&oacute;mica y el nivel de inversi&oacute;n  requerido, entre otros factores.</li>      <p>Por el contrario, las desventajas  de la integraci&oacute;n se miden estrictamente  en t&eacute;rminos de costos,  sean estos burocr&aacute;ticos, estrat&eacute;gicos  y de producci&oacute;n. Las desventajas  m&aacute;s representativas se enumeran  a continuaci&oacute;n:</p>      <li>Incrementa considerablemente  las inversiones de capital al extender  la cadena productiva, v&iacute;a  desarrollo interno o adquiriendo  total o parcialmente los derechos  de propiedad de otras empresas.</li>    </ul>      <p>Esta decisi&oacute;n trae consigo las siguientes  consecuencias: primero, aumenta  el riesgo de la empresa cuando  no son buenas las perspectivas de  ese sector en la actividad econ&oacute;mica.  Segundo, restringe los recursos  financieros que podr&iacute;an ser invertidos  en otras actividades m&aacute;s rentables.  Tercero, constituye una importante  barrera de salida cuando las  inversiones se han hecho en tecnolog&iacute;a  y ampliaci&oacute;n de las instalaciones.  Finalmente, las empresas integradas  totalmente se adaptan m&aacute;s  lentamente a los cambios tecnol&oacute;gicos  y coyunturales que se presentan.  En consecuencia, para integrarse se  hace necesario tener referencia expl&iacute;cita  ex&#45;ante sobre el nivel &oacute;ptimo  de costos e inversiones para que no  se presenten variaciones significativas respecto a los beneficios esperados.</p>  <ul>    <li>Todo proceso de integraci&oacute;n requiere  que sean formulados lineamientos  estrat&eacute;gicos a partir de  un conjunto de activos espec&iacute;ficos  y de una serie de capacidades y  competencias nucleares<a href="#nota13"><sup>13</sup></a> en negocios  complementarios o radicalmente  diferentes de la actividad  principal de la organizaci&oacute;n para  poder competir con &eacute;xito en el  mercado. Se da por descontado  que estos tres factores son generadores  directos de valor agregado,  y que estrat&eacute;gicamente se originan  mediante el desarrollo interno,  adquisiciones o desarrollos  conjuntos. En el caso de adquirir  activos, el an&aacute;lisis econ&oacute;mico  plantea problemas derivados del  establecimiento de acuerdos contractuales  al ser negociados sin  restricciones, y una vez hecha la  inversi&oacute;n, la relaci&oacute;n entre las  partes se torna idiosincr&aacute;sica porque  el valor en usos alternativos  de dichas inversiones tiende a  cero.<a href="#nota14"><sup>14</sup></a></li>      <li>Las fluctuaciones de la demanda  reducen o incrementan la flexibilidad  de las actividades desarrolladas  a trav&eacute;s de la cadena de  valor extendida. Si la demanda  aumenta se opera al l&iacute;mite de la  capacidad instalada, se obtienen  ventajas en costos por efecto de las  econom&iacute;as de escala pero se reduce  la flexibilidad de los procesos  productivos en lo referente a cambios  de dise&ntilde;o, eslabonamiento de  actividades y variedad de nuevos  productos o servicios ofrecidos.</li>      <p>Si la demanda disminuye, aumenta  la flexibilidad para maniobrar  propiciando el establecimiento de  estrategias de diferenciaci&oacute;n pero  se tendr&iacute;a capacidad interna excesiva  a la que habr&iacute;a que encontrarle  usos alternativos por medio  de la integraci&oacute;n horizontal o a  trav&eacute;s de la expansi&oacute;n en nuevos  mercados.</p>      ]]></body>
<body><![CDATA[<li>Al considerar los costos de transacci&oacute;n  como unidad de an&aacute;lisis,  Willamson (1975, 1985) concept&uacute;a  que el mercado ofrece m&aacute;s ventajas  que los procesos de integraci&oacute;n.  En este sentido hay que considerar  factores de diversa naturaleza  que influyen en la expansi&oacute;n  de la organizaci&oacute;n, como son  los costos administrativos, las pol&iacute;ticas  de incentivos individuales  y la perspectiva econ&oacute;mico&#45;pol&iacute;tica  externa e interna, entre otros.  Como ninguno de estos costos es  f&aacute;cilmente cuantificable, en recientes  trabajos de autores como  Milgrom y Roberts (1990) y Meyer, Milgrom y Roberts (1992) han  introducido el concepto de &quot;Costos  de Influencia&quot;. Finalmente,  hay que considerar que los costos  burocr&aacute;ticos y administrativos no  son exclusivos de una transacci&oacute;n  particular sino que abarcan al  conjunto de transacciones de la  empresa.</li>      <li>La amenaza de integraci&oacute;n vertical  hacia atr&aacute;s por parte de los  clientes o hacia delante por parte  de los proveedores. Es decir, la posibilidad  de que decidan desarrollar  actividades que actualmente  est&aacute; desempe&ntilde;ando nuestra organizaci&oacute;n,  con lo cual se incrementa  la rivalidad competitiva.</li>    </ul>      <p><font size="3"><b>10. LOS ESLABONES</b></font></p>      <p>El grado de eslabonamiento que tengan  las actividades dentro de la cadena  de valor usualmente constituye  una fuente de ventajas competitivas  sostenibles, al disminuir su costo o  aumentar la diferenciaci&oacute;n a trav&eacute;s  de dos mecanismos: la optimizaci&oacute;n  y la coordinaci&oacute;n.</p>      <p>El mecanismo de optimizaci&oacute;n refleja  los lineamientos estrat&eacute;gicos seguidos  para lograr ventajas competitivas  y el de coordinaci&oacute;n la capacidad conjunta  para bajar el costo total de todas  las actividades o aumentar la diferenciaci&oacute;n.</p>      <p>Para Porter (1985), los eslabones son  las relaciones entre la forma como se  desempe&ntilde;a una actividad y el costo o  desempe&ntilde;o de otras. En este sentido,  la ventaja competitiva generada por  los eslabones proviene de la actuaci&oacute;n  individual de cada actividad y la interdependencia  con otras actividades  a lo largo de las l&iacute;neas organizacionales  convencionales.</p>      <p>Los eslabonamientos, a pesar de ser  cruciales para lograr ventajas competitivas  dentro de la cadena de valor  gen&eacute;rica, generalmente pasan inadvertidos  por m&uacute;ltiples razones. Las  m&aacute;s comunes y representativas se  presentan entre las actividades principales  y las actividades de apoyo; las  m&aacute;s sutiles, por la interacci&oacute;n de las  actividades primarias.</p>      <p>Por ejemplo, en la primera opci&oacute;n el  dise&ntilde;o del producto afecta el costo de  producci&oacute;n y las pr&aacute;cticas de abastecimiento  influyen en la calidad de los  insumos comprados, en los costos de  producci&oacute;n, en los costos de inspecci&oacute;n  y calidad de los productos. En la  segunda opci&oacute;n, una eficaz inspecci&oacute;n  en el ingreso de materiales reduce  considerablemente el costo de los seguros  de calidad, un sofisticado sistema  de pedidos reduce el tiempo de  atenci&oacute;n y seguimiento al comprador,  una completa inspecci&oacute;n de los productos  terminados mejora su calidad  y confiabilidad y un buen sistema de  entregas basado en el sistema <i>just in  time</i> disminuye el inventario y las  cuentas por cobrar.</p>      <p>Los eslabones verticales se originan  por las interrelaciones que se presentan  entre la cadena de valor de la  empresa, la cadena de valor de los  proveedores, la cadena de valor de los  canales de distribuci&oacute;n y la cadena  de valor del comprador. En consecuencia,  la empresa requiere examinar  exhaustivamente las actividades  desarrolladas en cada una de las cadenas  de valor con el prop&oacute;sito de  identificar los puntos de contacto y  poder determinar c&oacute;mo el comportamiento  de los proveedores, canales y  compradores afecta el costo o desempe&ntilde;o  de las actividades de la empresa  y viceversa. </p>      ]]></body>
<body><![CDATA[<p>Los eslabonamientos entre las cuatro  cadenas de valor deben proporcionar  beneficios mutuos donde no exista  un solo ganador o donde el resultado  final sea un ejercicio de suma  cero. En este sentido, la empresa debe  influir en la configuraci&oacute;n de las cadenas  de valor de los proveedores, de  los canales y de los compradores para  que conjuntamente administren los  eslabones, mejorando de manera significativa  la coordinaci&oacute;n de las cadenas  y la optimizaci&oacute;n del desempe&ntilde;o  de las actividades. Estas medidas proporcionan  oportunidades estrat&eacute;gicas  para que la empresa obtenga ventajas  competitivas generadas por el posicionamiento  de bajo costo o por el incremento  de la diferenciaci&oacute;n.</p>      <p>De igual forma, tambi&eacute;n se presentan  eslabonamientos entre la cadena  de valor de la empresa y la cadena de  valor del comprador que est&aacute; representada  por los compradores industriales,  comerciales, institucionales y  consumidores finales que adquieren  insumos, productos en proceso y productos  terminados, seg&uacute;n el caso.  Analizar y comprender las diversas  actividades desarrolladas a trav&eacute;s de  la cadena de valor y las m&uacute;ltiples formas  de utilizaci&oacute;n de los productos  que ingresan a la cadena de valor del  comprador son condiciones necesarias  para dise&ntilde;ar e implementar estrategias  de diferenciaci&oacute;n. En consecuencia,  la empresa debe trabajar  en actividades que impacten y generen  valor para el comprador como son,  entre otras, el dise&ntilde;o y oferta de nuevos  productos y servicios, asesor&iacute;a y  asistencia t&eacute;cnica, procesamiento &aacute;gil  de pedidos, entrega de productos y  servicios de posventa. De esta forma  crea dos tipos de ventaja competitiva:  para el comprador monetariamente  est&aacute; representada en un menor  costo y en el valor adicional por desempe&ntilde;o  y satisfacci&oacute;n con los productos  o servicios adquiridos. Para la  empresa, est&aacute; constituida por la obtenci&oacute;n  de un margen superior como  consecuencia de la diferenciaci&oacute;n.</p>      <p>Frecuentemente muchos de los eslabones  verticales y eslabones que se  presentan dentro de la cadena de valor  de la empresa son ignorados, al  no disponer la misma de modernos  sistemas de informaci&oacute;n de gesti&oacute;n  que permitan detectar nuevas oportunidades  y criterios de eficiencia  para identificar la cuant&iacute;a de los beneficios  obtenidos por la adopci&oacute;n de  una u otra forma de organizaci&oacute;n de  las actividades.</p>      <p>Cuando los eslabones verticales se  presentan entre unidades estrat&eacute;gicas  de negocios o entre empresas con  las cuales se tienen convenios de cooperaci&oacute;n  a largo plazo son m&aacute;s f&aacute;ciles  de lograr. Por el contrario, si se  presentan con empresas independientes  pueden surgir dificultades  para llegar a acuerdos que permitan  maximizar las funciones de utilidad  de las partes, superar dilemas de explotaci&oacute;n&#45;  cooperaci&oacute;n y obst&aacute;culos  que se presenten por el conflicto de  intereses ocasionados por efecto de la  racionalidad limitada<a href="#nota15"><sup>15</sup></a> o por la conducta  oportunista de los agentes.</p>      <p>Usualmente los eslabonamientos incrementan  los costos de los proveedores  o de los canales de distribuci&oacute;n  en beneficio de la empresa, eso en  cierto grado es controlable si la empresa  aumenta los m&aacute;rgenes pagados  por realizar de la mejor manera estas  operaciones. Otra opci&oacute;n para  controlar el incremento de los costos  y aumentar la rentabilidad se presenta  cuando alguna de las partes ejerce  presi&oacute;n por tener poder de saldo considerable  o poder de negociaci&oacute;n. Esta  &uacute;ltima posici&oacute;n es peyorativa e inconsistente  con los postulados de una  sana competencia.</p>      <p>La mejor forma para explotar este  tipo de eslabones es estableciendo  acuerdos estrat&eacute;gicos de cooperaci&oacute;n  a trav&eacute;s de contratos incompletos<a href="#nota16"><sup>16</sup></a> o  compromisos formales perfeccionados  por medio de contratos completos.<a href="#nota17"><sup>17</sup></a>  Al final, las dos formas garantizan la  obtenci&oacute;n de resultados eficientes y  bilateralmente beneficiosos, eludiendo  ciertos costos de transacci&oacute;n y proporcionando  ventajas que son dif&iacute;ciles  de igualar por la competencia.</p>      <p>Finalmente, es importante destacar  que el constructo eslabonamiento en  su fase seminal ha constituido el  marco te&oacute;rico para el posterior desarrollo  del an&aacute;lisis competitivo de algunos  sectores de actividad econ&oacute;mica  a trav&eacute;s de los enfoques de cadenas  productivas y clusters.</p>      <p><font size="3"><b>CONSIDERACIONES FINALES</b></font></p>      <p>A partir de los argumentos expuestos  en los apartados precedentes es  necesario hacer algunas precisiones  a manera de resumen que son aplicables  a todas las directrices del costo  y que, adem&aacute;s, contribuir&aacute;n para  que la organizaci&oacute;n pueda alcanzar  una ventaja competitiva sostenible  analizando sistem&aacute;ticamente su estructura  de costos.</p>  <ul>    <li>El comportamiento del costo dentro  de una actividad de valor siempre  est&aacute; influenciado por m&aacute;s de  una directriz. Por esto se necesita  identificar las interacciones que  se presentan entre las directrices  y en lo posible cuantificarlas con  relaci&oacute;n al costo de la actividad y  al costo relativo frente a los competidores.</li>      ]]></body>
<body><![CDATA[<p>La identificaci&oacute;n de las directrices  no es tarea f&aacute;cil por la sutileza  de las interrelaciones y por la  din&aacute;mica del costo a trav&eacute;s del tiempo. Sin embargo, en la identificaci&oacute;n  y cuantificaci&oacute;n es posible  utilizar alguno de los siguientes  m&eacute;todos: la intuici&oacute;n  cuando las interrelaciones sean  evidentes, examinando la propia  experiencia, aplicando el m&eacute;todo  <i>Delphi</i> y los procesos de <i>Benchmarking</i>.</p>      <p>La interacci&oacute;n de las directrices puede  reforzar o contrarrestar la posici&oacute;n  de costos de una actividad de valor.  Si la refuerza significa que existe relaci&oacute;n  y coordinaci&oacute;n estrat&eacute;gica de  las directrices para lograr el costo  m&aacute;s bajo. Si la contrarresta, una elimina  los efectos positivos de las otras  deteriorando la posici&oacute;n competitiva  de la empresa frente a sus competidores.</p>      <li>La din&aacute;mica del costo permite  analizar el comportamiento de los  costos en una actividad de valor  en un punto del tiempo o determinar  el valor de la actividad en  t&eacute;rminos absolutos o relativos, independientemente  de la estrategia  seguida. Es decir, que la din&aacute;mica  del costo permite a la empresa  predecir c&oacute;mo cambiar&aacute;n las  directrices del costo con el objetivo  de responder anticipadamente  a dichos cambios. Las fuentes m&aacute;s  comunes de la din&aacute;mica del costo  son el crecimiento del sector de la  actividad econ&oacute;mica, la sensibilidad  de la demanda, las tasas diferenciales  de aprendizaje, los  cambios tecnol&oacute;gicos, los procesos  inflacionarios, la obsolescencia en  infraestructura, el envejecimiento  de la fuerza de trabajo y la coyuntura  de mercado.</li>      <li>Para Porter (1985) y Shank y Govindarajan  (1993), una organizaci&oacute;n  dispone de dos fuentes complementarias  para lograr ventajas  en los costos sin perjudicar su  estrategia diferenciadora: controlando  las directrices del costo  mejor que los competidores y reconfigurando  la cadena de valor.</li>      <p>El control requiere que la organizaci&oacute;n  examine su cadena de valor  y diagnostique el comportamiento  y desempe&ntilde;o de las directrices  dentro de las actividades de  valor. De forma similar, necesita  hacer seguimiento permanente de  las mismas teniendo en cuenta  que la ventaja en los costos se da  como performance, por el mejor  control que se tenga de las directrices  frente a los competidores.</p>      <p>Reconfigurar la cadena de valor  proporciona ventajas en los costos,  y es posible hacerlo de dos formas:  la primera es reestructurando  casi en su totalidad las actividades  desarrolladas por la empresa  en lugar de hacerlo incrementalmente.  Esta forma proporciona la  oportunidad para crear una nueva  cadena de valor que sea m&aacute;s  eficiente que la anterior. La segunda  es alterando los principios  b&aacute;sicos de la competencia, desarrollando  las actividades de manera  diferente, con lo cual cambian  radicalmente los impulsores  de los costos, favoreciendo las fortalezas  de la organizaci&oacute;n. No obstante,  para establecer una nueva  cadena de valor la empresa tiene  que examinar pormenorizadamente  todo lo que hace y lo que  hacen los competidores, para encontrar  soluciones &oacute;ptimas y creativas  al ejecutar sus actividades  de otra forma.</p>      <li>La ventaja conseguida en costos  o diferenciaci&oacute;n proporcionada  por las directrices del costo es  sostenible solo si existen en el  sector de actividad econ&oacute;mica  fuertes barreras de entrada<a href="#nota18"><sup>18</sup></a> o de  movilidad<a href="#nota19"><sup>19</sup></a> que hagan dif&iacute;cil y  costoso el acceso e imitaci&oacute;n de  la posici&oacute;n por parte de competidores  actuales o potenciales. Por  otra parte, tambi&eacute;n existen factores  como la motivaci&oacute;n y capacitaci&oacute;n  del talento humano, la  cultura organizacional, los programas  formales de reducci&oacute;n de  costos, la adopci&oacute;n permanente  de nuevas tecnolog&iacute;as, el fomento  de la creatividad e innovaci&oacute;n,  el fomento de programas de  I+D+D y una fuerte creencia en  la curva de aprendizaje que son  determinantes para que la organizaci&oacute;n  logre ventajas competitivas  sostenibles.</li>      <li>Finalmente, como conclusi&oacute;n, podr&iacute;a  decirse que las directrices  constituyen la base fundamental  para examinar el comportamiento  de los costos dentro de las actividades  de valor y no los costos de  la empresa como un todo, y que la  ventaja en costos, ya sea por asumir la posici&oacute;n de liderazgo en  costos o diferenciaci&oacute;n, se produce  cuando la organizaci&oacute;n logra  un costo acumulado menor por  desempe&ntilde;ar de manera m&aacute;s eficiente  las actividades de valor que  sus competidores. Adem&aacute;s, el estudio  de las causales del costo y  causales de valor<a href="#nota20"><sup>20</sup></a> tambi&eacute;n constituye  la esencia de lo que ha sido  denominado por varios autores  como el an&aacute;lisis estrat&eacute;gico de  costos que es de gran ayuda para  la consecuci&oacute;n de ventajas competitivas  sostenibles.</li>    </ul>          <p><b>NOTAS AL PIE DE P&Aacute;GINA</b></p>        ]]></body>
<body><![CDATA[<p><a name="#nota1">1. </a>La reestructuraci&oacute;n organizacional se refiere a los dr&aacute;sticos cambios estrat&eacute;gicos y estructurales que  hacen las organizaciones para adaptarse a las nuevas condiciones competitivas con el prop&oacute;sito de mejorar  los m&aacute;rgenes de rentabilidad mediante la reducci&oacute;n de costos. Entre las m&aacute;s representativas est&aacute;n: la  subcontrataci&oacute;n (<i>outsourcing</i>), la reducci&oacute;n del tama&ntilde;o de la organizaci&oacute;n (<i>downsizing</i>), utilizaci&oacute;n de  sistemas de producci&oacute;n ajustada (<i>lean production</i>) y eliminaci&oacute;n de tecnolog&iacute;as obsoletas.  </p>    <p><a name="#nota2">2. </a>Para Hammer y Champy (1993), la reingenier&iacute;a de procesos consiste en el &quot;replanteamiento fundamental  y el redise&ntilde;o radical del proceso empresarial con el objetivo de mejorar algunos indicadores de rendimiento  como la calidad, los costos, el servicio y la rapidez&quot;. Entre los medios m&aacute;s representativos est&aacute;n la  fusi&oacute;n de puestos de trabajo, la descentralizaci&oacute;n de la toma de decisiones, la reducci&oacute;n de los sistemas de  control y la simplificaci&oacute;n de los procedimientos.</p>      <p><a name="#nota3">3. </a>Para Lado, Boyd y Wright (1992), cuando los entornos son din&aacute;micos las competencias m&aacute;s importantes  de la organizaci&oacute;n son las &quot;Competencias Basadas en la Transformaci&oacute;n&quot;, que comprenden las competencias  Schumpeterianas o de transformaci&oacute;n radical y las competencias de aprendizaje o de innovaci&oacute;n  incremental. Estas mismas competencias son llamadas por Henderson y Cockburn (1994) como &quot;Competencias  de Arquitectura&quot;.</p>      <p><a name="#nota4">4. </a>Desde la &oacute;ptica de la contabilidad de gesti&oacute;n la capacidad es la cantidad fija de utilizaci&oacute;n de las instalaciones,  del equipo productivo y el recurso humano necesario para desarrollar una actividad. El nivel de  utilizaci&oacute;n de la capacidad puede ser expresado en capacidad te&oacute;rica, capacidad pr&aacute;ctica, capacidad normal  y capacidad esperada o real probable.</p>      <p><a name="#nota5">5. </a>El compartir actividades de valor implica un costo para que las otras UEN modifiquen su comportamiento.  Porter (1985) los ha denominado costos de compartir, los cuales est&aacute;n integrados por los costos de  coordinaci&oacute;n, de compromiso e inflexibilidad. Los primeros dependen de las pol&iacute;ticas organizacionales  seguidas por la organizaci&oacute;n e implican costos en t&eacute;rminos de tiempo, de recursos humanos y monetarios.  Los segundos no representan erogaciones reales pero requieren que las actividades sean desempe&ntilde;adas  de forma consistente y eslabonada para que no produzcan resultados adversos. Los &uacute;ltimos est&aacute;n representados  por las dificultades potenciales para responder a los movimientos competitivos y por las barreras  de salida si aumenta la flexibilidad.</p>      <p><a name="#nota6">6. </a>Chandler (1962), en estudios realizados entre 1870 y 1950, tipific&oacute; cuatro patrones b&aacute;sicos a trav&eacute;s de los  cuales las empresas pod&iacute;an crecer y desarrollarse secuencialmente: el negocio solo, el crecimiento geogr&aacute;fico,  la integraci&oacute;n vertical, la diversificaci&oacute;n y la expansi&oacute;n internacional.</p>      <p><a name="#nota7">7. </a>Mintzberg (1988) cuestiona el t&eacute;rmino de integraci&oacute;n vertical y lo sustituye por el de integraci&oacute;n en  cadena porque implica involucrarse en negocios o actividades secuenciales que est&aacute;n hacia delante o  hacia atr&aacute;s de la cadena de valor.</p>      <p><a name="#nota8">8. </a>Las unidades estrat&eacute;gicas de negocios (UEN) son empresas individuales que tienen su propia estructura  organizacional y sus propios lineamientos estrat&eacute;gicos respecto a las materias primas, productos, mercados  y competidores, que tambi&eacute;n son propios. Por lo general, las UEN son empresas potencialmente  aut&oacute;nomas adscritas a un centro de decisi&oacute;n com&uacute;n o corporaci&oacute;n de forma multidivisional, como lo  plante&oacute; Alfred Chandler (1962).</p>      <p><a name="#nota9">9. </a>K. Arrow (1969) acu&ntilde;&oacute; el t&eacute;rmino de costos de transacci&oacute;n considerando que los fallos del mercado no  siempre se manifiestan de forma absoluta, sino a trav&eacute;s de los costos de transacci&oacute;n que impiden el buen  funcionamiento de los mercados. Para Demsetz (1991) los nuevos desarrollos sobre la teor&iacute;a de la empresa  utilizan el t&eacute;rmino costos de transacci&oacute;n para referirse indiscriminadamente a los costos de la organizaci&oacute;n,  sea que ellos surjan dentro de la empresa o a trav&eacute;s del mercado.</p>      <p><a name="#nota10">10. </a>Una transacci&oacute;n, seg&uacute;n Willamson (1975), es la transferencia de un bien o un servicio entre dos unidades  de negocios t&eacute;cnicamente independientes.</p>      ]]></body>
<body><![CDATA[<p><a name="#nota11">11. </a>La diferenciaci&oacute;n es una de las tres estrategias gen&eacute;ricas formuladas por M. Porter (1980), las otras dos  son el liderazgo en costos y el enfoque.</p>      <p><a name="#nota12">12. </a>La racionalidad limitada est&aacute; ligada al proceso de toma de decisiones en las organizaciones. Sugiere que  no todas las alternativas posibles son conocidas por los decisores ni que estos consideran todas las consecuencias  que se pudieran derivar de sus acciones o decisiones, y finalmente, que no es posible evocar  todas las preferencias simult&aacute;neamente.</p>      <p><a name="#nota13">13. </a>El constructo competencias nucleares o Core Competences como las denominan Hammel y Prahalad  (1990) son aquellas capacidades esenciales que surgen del aprendizaje colectivo de la organizaci&oacute;n, especialmente  las relativas al modo de coordinar las diversas t&eacute;cnicas de producci&oacute;n e integraci&oacute;n de las  m&uacute;ltiples corrientes tecnol&oacute;gicas. En el mismo sentido para Teece, Pisano y Shuen (1997), son el subconjunto  de capacidades que le permiten a la empresa crear nuevos productos y procesos para responder a las  cambiantes circunstancias del entorno.</p>      <p><a name="#nota14">14. </a>Este planteamiento ha sido denominado por la literatura econ&oacute;mica como &quot;El Problema de la Retenci&oacute;n&quot;.  Consiste en la incapacidad de las partes para predecir anticipadamente futuras contingencias en condiciones  de incertidumbre y especificidad. Este problema est&aacute; asociado a los trabajos de Willamson (1975 y  1985); Klein, Crowford y Alchian (1978) y Hart (1991 y 1995).</p>      <p><a name="#nota15">15. </a>La racionalidad limitada est&aacute; directamente relacionada con el proceso de toma de decisiones, en el cual  los que deciden por efecto de barreras cognitivas no conocen todas las posibles alternativas, no consideran  todas las consecuencias y dificultades derivadas de sus acciones o decisiones y no est&aacute;n en posibilidad de evocar todas las preferencias simult&aacute;neamente. Seg&uacute;n estos postulados es evidente que el criterio de  maximizaci&oacute;n es sustituido por el de satisfacci&oacute;n, aplicando normas (racionalidad de procedimientos) y  teniendo en cuenta, en menor grado, las consecuencias de la decisi&oacute;n (racionalidad sustantiva). preferencias  simult&aacute;neamente. Seg&uacute;n estos postulados, es evidente que el criterio de maximizaci&oacute;n es sustituido  por el de satisfacci&oacute;n aplicando normas (racionalidad de procedimientos) y teniendo en cuenta, en menor  grado, las consecuencias de la decisi&oacute;n (racionalidad sustantiva).</p>      <p><a name="#nota16">16. </a>En los contratos incompletos las relaciones de cooperaci&oacute;n e intercambio son complejas y duraderas, y la  identidad de las partes es un aspecto relevante. Seg&uacute;n Willamson (1985), estos contratos son consecuencia  directa de la racionalidad limitada porque es dif&iacute;cil elaborar contratos perfectamente estructurados  donde se puedan prever todas las contingencias futuras y est&eacute;n exentos de ambigüedades. La contrataci&oacute;n  incompleta es &uacute;til para entender los incentivos y motivaci&oacute;n de las partes; sin embargo, pueden  presentar problemas por el comportamiento oportunista y la disminuci&oacute;n del nivel de confianza de los  actores.</p>      <p><a name="#nota17">17. </a>Los contratos completos tipificados en el contrato cl&aacute;sico de MacNeil (1974) se ajustan perfectamente a  las transacciones de mercado y garantizan resultados mutuamente beneficiosos para las partes  involucradas si el plan inicial es eficiente. En estos contratos, la identidad de las partes es irrelevante, y  adem&aacute;s de resolver el conflicto de intereses entre los agentes est&aacute;n delimitados en su naturaleza, en el  tiempo y en el contexto de los intercambios, evitando renegociarlos ex post al acuerdo inicial.</p>      <p><a name="#nota18">18. </a>Las barreras de entrada son descritas por Porter (1980) en el modelo de las cinco fuerzas competitivas,  que se ha convertido en uno de los instrumentos m&aacute;s empleados para analizar la competencia en un  sector de actividad econ&oacute;mica. Algunos de los determinantes son: las econom&iacute;as de escala, la diferenciaci&oacute;n  del producto o servicio, los requerimientos de capital, el acceso a canales de distribuci&oacute;n, las ventajas  absolutas en costos, las pol&iacute;ticas gubernamentales y los costos de cambio.</p>      <p><a name="#nota19">19. </a>Las barreras a la movilidad son tratadas por Caves y Porter (1977). Constituye un factor clave para  determinar la capacidad que tiene un segmento de ofrecer m&aacute;rgenes de rentabilidad superior a los dem&aacute;s.  Las barreras a la movilidad act&uacute;an de forma similar a las barreras de entrada, estableciendo restricciones  para que las empresas pertenecientes al mismo sector de actividad econ&oacute;mica, pero de segmentos  diferentes, incursionen en negocios inherentes a nuestras actividades.</p>      <p><a name="#nota20">20. </a>Frances (2001) discrimina las directrices en dos categor&iacute;as: Las primeras son las causales del costo que  incluyen la totalidad de las directrices descritas en este art&iacute;culo, y son empleadas cuando la estrategia  empresarial est&aacute; basada en el liderazgo en costos o cuando se desea controlar o reducir los mismos. Las  segundas son las directrices de valor que est&aacute;n conformadas por las pol&iacute;ticas discrecionales, las  interrelaciones, la ubicaci&oacute;n, el aprendizaje, las pol&iacute;ticas institucionales y el tiempo. Estas se utilizan  cuando la base de la estrategia es la diferenciaci&oacute;n.</p>                  <hr />      ]]></body>
<body><![CDATA[<p><font size="3"><b>BIBLIOGRAF&Iacute;A</b></font></p>        <!-- ref --><p>1. &Aacute;lvarez L&oacute;pez, J. et. al. (1996).  <i>Contabilidad de gesti&oacute;n avanzada.</i>  McGraw&#45;Hill, Madrid.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000164&pid=S0123-5923200500010000500001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>2. Ansoff, I. H. (1997). <i>La direcci&oacute;n  estrat&eacute;gica en la pr&aacute;ctica empresarial.</i>  Addison&#45;Wesley, Wilmington,  Delaware, E.U.A.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000165&pid=S0123-5923200500010000500002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>3. Arrow, K.J. (1969). <i>The organization  of economic activity: issues  pertinent to the choice of market  vs. nonmarket allocation.</i> Joint  economic committee, 91 sessions,  Washington.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000166&pid=S0123-5923200500010000500003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>4. Arru&ntilde;ada, B. (1996). <i>An&aacute;lisis  Contractual de la Empresa: Una  Introducci&oacute;n Aplicada</i>. Revista  Europea de Direcci&oacute;n y Econom&iacute;a  de la Empresa, 5, pp. 41&#45;56.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000167&pid=S0123-5923200500010000500004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>5. Camis&oacute;n Zornoza, C. (2001). <i>La  competitividad de la empresa industrial  de la comunidad valenciana:  an&aacute;lisis del efecto de lo  atractivo del entorno, los distritos  industriales y las estrategias  empresariales.</i> Tirant lo Blanch,  Valencia.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000168&pid=S0123-5923200500010000500005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>6. Caves, R.E. y Porter, M.E. (1977).  <i>From entry barriers: conjectural  decisions and contrived deterrence  to new competition.</i> Quaterly  Journal of Economics, No. 91, pp.  241&#45;262.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000169&pid=S0123-5923200500010000500006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>7. Chandler, A. (1962). <i>Strategy and  structure. Chapters in the history  of the industrial enterprise.</i> The  mit press, Cambridge.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000170&pid=S0123-5923200500010000500007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>8. Cyert, R.M. y March, J.G. (1965).  <i>Teor&iacute;as de las decisiones econ&oacute;micas  en la empresa. Herrero  hermanos.</i> T&iacute;tulo original: A Behavioral  theory of the firm. Englewood  Cliffs, Prentice&#45;Hall,  1963.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000171&pid=S0123-5923200500010000500008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>9. Escobar, Bol&iacute;var, J. (1996). <i>Sistemas  de costeo para controlar,  cotizar y tomar decisiones.</i> Trama  y color fotomec&aacute;nica, Medell&iacute;n.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000172&pid=S0123-5923200500010000500009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>10. Franc&eacute;s, A. (2001). <i>Estrategia  para la empresa en Am&eacute;rica Latina</i>.  Iesa, Caracas.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000173&pid=S0123-5923200500010000500010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>11. Garc&iacute;a, C. E. (2001). <i>An&aacute;lisis econ&oacute;mico  de las organizaciones.  Enfoque y perspectivas.</i> Alianza,  Madrid.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000174&pid=S0123-5923200500010000500011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>12. Grant, R.M. (1999). <i>Direcci&oacute;n  Estrat&eacute;gica: Conceptos, t&eacute;cnicas  y aplicaciones</i>. Civitas, Madrid.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000175&pid=S0123-5923200500010000500012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>13. Hamel, G. y Prahalad, C. K.  (1995). <i>Compitiendo por el futuro</i>.  Ariel, Barcelona.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000176&pid=S0123-5923200500010000500013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>14. Hammer, M. y Champy, J. (1993).  <i>Reengineering the corporation: a  manifiesto for business revolution.</i>  Harper business, New York.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000177&pid=S0123-5923200500010000500014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>15. Jarrillo, J.C. (1990). <i>Comments  on transaction cost and networks</i>.  Strategic Management Journal,  Vol. 11, P&aacute;gs. 497&#45;499.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000178&pid=S0123-5923200500010000500015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>16. L&oacute;pez, Cerdan .R. (2003). <i>Redes  Empresariales. Experiencias en  la Regi&oacute;n Andina</i>. Cooperazione  Italiana. Minka, Per&uacute;.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000179&pid=S0123-5923200500010000500016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>17. Mintzberg, H. (1991). <i>Mintzberg  y la Direcci&oacute;n</i>. D&iacute;as de Santos,  Madrid.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000180&pid=S0123-5923200500010000500017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>18. Mintzberg, H., Quinn, J B. y Voyer,  J. (1997). <i>El proceso estrat&eacute;gico</i>.  Prentice&#45;Hall, M&eacute;xico.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000181&pid=S0123-5923200500010000500018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>19. Mintzberg, H. (1984). <i>La Estructuraci&oacute;n  de las Organizaciones</i>.  Ariel, Barcelona.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000182&pid=S0123-5923200500010000500019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>20. Mintzberg, H. (1988). <i>De las Ventajas Competitivas  a la Estrategia Empresarial</i>.  Harvard Deusto Business  Review, primer trimestre, pp. 99&#45;  12.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000183&pid=S0123-5923200500010000500020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>21. Morcillo, P., Fern&aacute;ndez Aguado,  J. et al. (2002). <i>Nuevas Claves  para la Direcci&oacute;n Estrat&eacute;gica</i>.  Ariel, Barcelona.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000184&pid=S0123-5923200500010000500021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>22. Nelson, R. y Winter, S. (1982). An  evolutionary theory of economic  change. Belknap press, Cambridge,  Massachusetts.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000185&pid=S0123-5923200500010000500022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>23. Pfeffer, J. (1987). <i>Organizaciones  y teor&iacute;a de la organizaci&oacute;n.</i> El  Ateneo, Buenos Aires. T&iacute;tulo  original: <i>Organizations and organization  theory</i>. Bellinger publishing  company, 1982.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000186&pid=S0123-5923200500010000500023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>24. Porter, M.E. (1980). <i>Estrategia  Competitiva: t&eacute;cnicas para el  an&aacute;lisis de los sectores industriales  y de la competencia</i>. CECSA,  M&eacute;xico. T&iacute;tulo original: <i>Competitive  Strategy: techniques for  analyzing industries and competitors</i>.  The free pess, New York,  1980.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000187&pid=S0123-5923200500010000500024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>25. Porter, M.E. (1991). <i>La Ventaja Competitiva  de las Naciones</i>. Plaza y  Jan&eacute;s Editores, Barcelona. T&iacute;tulo  original: <i>The Competitive Advantage  of Nations</i>. The Free  Press, New York, 1990.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000188&pid=S0123-5923200500010000500025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>26. Porter, M.E. (1989). <i>Ventaja Competitiva:  Creaci&oacute;n y sostenimiento de un  desempe&ntilde;o superior</i>. CECSA,  M&eacute;xico. T&iacute;tulo original: <i>Competitive  Advantage: Creating and  Sustaining Superior Performance</i>.  The Free Press, New York,  1985.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000189&pid=S0123-5923200500010000500026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>27. Putterman, L. (1994). <i>La naturaleza  econ&oacute;mica de la empresa</i>.  Alianza editorial, Madrid. T&iacute;tulo  original: <i>The economic nature  of the firm</i>. Cambridge University  press, 1986.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000190&pid=S0123-5923200500010000500027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>28. Ram&iacute;rez Padilla, D. N. y Cabello  Garza, M. A. (1997). <i>Empresas  Competitivas</i>. Mc Graw&#45;Hill,  M&eacute;xico, D.F.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000191&pid=S0123-5923200500010000500028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>29. Sanchez, R.; Heene, A.; Thomas,  H. (1996). <i>Dynamics of competence&#45;  based competitition: theory  and practice</i>. Elsevier Science  Publishers, Oxford.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000192&pid=S0123-5923200500010000500029&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>30. Shank, J, K. Y Govindarajan, V.  (1995). <i>Gerencia Estrat&eacute;gica de  Costos</i>. Norma, Bogot&aacute;.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000193&pid=S0123-5923200500010000500030&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>31. Shumpeter. J.A. (1976). <i>Teor&iacute;a  del desenvolvimiento econ&oacute;mica</i>.  Fondo de Cultura Econ&oacute;mica,  M&eacute;xico. T&iacute;tulo original: The  theory of economic development.  Harvard university press, Boston,  1912.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000194&pid=S0123-5923200500010000500031&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>32. Sim&oacute;n, H.A. (1945&#45;1997). <i>El comportamiento  administrativo</i>.  Aguilar, Buenos Aires. T&iacute;tulo original:  Administrative Behavior.  The Free Press, New York (1945&#45;  1997).&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000195&pid=S0123-5923200500010000500032&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>33. Teece, D.J., Pisano, G. y Shuen,  A. (1997). <i>Dynamic Capabilities  and Strategic Management</i>. Strategic  Management Journal, vol.  14, No. 7.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000196&pid=S0123-5923200500010000500033&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>34. Tirole, J. (1988). <i>La teor&iacute;a de la  organizaci&oacute;n industrial</i>. Ariel,  Barcelona.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000197&pid=S0123-5923200500010000500034&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>35. Willamson, O. (1985). <i>Las instituciones  econ&oacute;micas del capitalismo</i>.  Fondo de Cultura Econ&oacute;mica,  M&eacute;xico.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000198&pid=S0123-5923200500010000500035&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>36. Willamson, O. (1975). <i>Markets and hierarchies  and antitrust implications</i>.  Edici&oacute;n en Castellano: <i>Mercados  y jerarqu&iacute;as: su an&aacute;lisis y sus implicaciones  antitrust</i>. Fondo de  Cultura Econ&oacute;mica, M&eacute;xico,  1991.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000199&pid=S0123-5923200500010000500036&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>37. Winter, S.G. (1996). <i>La naturaleza  de la empresa</i>. Fondo de Cultura  Econ&oacute;mica, M&eacute;xico. T&iacute;tulo  Original: <i>The nature of the firm</i>.  1991&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000200&pid=S0123-5923200500010000500037&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> ]]></body><back>
<ref-list>
<ref id="B1">
<label>1</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Álvarez López]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Contabilidad de gestión avanzada]]></source>
<year>1996</year>
<publisher-name><![CDATA[McGraw-Hill]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B2">
<label>2</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ansoff]]></surname>
<given-names><![CDATA[I. H.]]></given-names>
</name>
</person-group>
<source><![CDATA[La dirección estratégica en la práctica empresarial]]></source>
<year>1997</year>
<publisher-loc><![CDATA[Wilmington^eDelaware Delaware]]></publisher-loc>
<publisher-name><![CDATA[Addison-Wesley]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B3">
<label>3</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Arrow]]></surname>
<given-names><![CDATA[K.J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The organization of economic activity: issues pertinent to the choice of market vs. nonmarket allocation]]></article-title>
<source><![CDATA[Joint economic committee]]></source>
<year>1969</year>
<numero>91</numero>
<issue>91</issue>
<publisher-loc><![CDATA[Washington ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B4">
<label>4</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Arruñada]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Análisis Contractual de la Empresa: Una Introducción Aplicada]]></article-title>
<source><![CDATA[Revista Europea de Dirección y Economía de la Empresa]]></source>
<year>1996</year>
<volume>5</volume>
<page-range>41-56</page-range></nlm-citation>
</ref>
<ref id="B5">
<label>5</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Camisón Zornoza]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<source><![CDATA[La competitividad de la empresa industrial de la comunidad valenciana: análisis del efecto de lo atractivo del entorno, los distritos industriales y las estrategias empresariales]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Valencia ]]></publisher-loc>
<publisher-name><![CDATA[Tirant lo Blanch]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<label>6</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Caves]]></surname>
<given-names><![CDATA[R.E.]]></given-names>
</name>
<name>
<surname><![CDATA[Porter]]></surname>
<given-names><![CDATA[M.E.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[From entry barriers: conjectural decisions and contrived deterrence to new competition]]></article-title>
<source><![CDATA[Quaterly Journal of Economics]]></source>
<year>1977</year>
<numero>91</numero>
<issue>91</issue>
<page-range>241-262</page-range></nlm-citation>
</ref>
<ref id="B7">
<label>7</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Chandler]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Strategy and structure: Chapters in the history of the industrial enterprise]]></source>
<year>1962</year>
<publisher-loc><![CDATA[Cambridge ]]></publisher-loc>
<publisher-name><![CDATA[The mit press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B8">
<label>8</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cyert]]></surname>
<given-names><![CDATA[R.M.]]></given-names>
</name>
<name>
<surname><![CDATA[March]]></surname>
<given-names><![CDATA[J.G.]]></given-names>
</name>
</person-group>
<source><![CDATA[Teorías de las decisiones económicas en la empresa: Herrero hermanos]]></source>
<year>1965</year>
<publisher-loc><![CDATA[Englewood Cliffs ]]></publisher-loc>
<publisher-name><![CDATA[Prentice-Hall]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<label>9</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Escobar]]></surname>
<given-names><![CDATA[Bolívar, J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Sistemas de costeo para controlar, cotizar y tomar decisiones]]></source>
<year>1996</year>
<publisher-loc><![CDATA[Medellín ]]></publisher-loc>
<publisher-name><![CDATA[Trama y color fotomecánica]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B10">
<label>10</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Francés]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Estrategia para la empresa en América Latina]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Caracas ]]></publisher-loc>
<publisher-name><![CDATA[Iesa]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B11">
<label>11</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[García]]></surname>
<given-names><![CDATA[C. E.]]></given-names>
</name>
</person-group>
<source><![CDATA[Análisis económico de las organizaciones: Enfoque y perspectivas]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Alianza]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B12">
<label>12</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Grant]]></surname>
<given-names><![CDATA[R.M.]]></given-names>
</name>
</person-group>
<source><![CDATA[Dirección Estratégica: Conceptos, técnicas y aplicaciones]]></source>
<year>1999</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Civitas]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B13">
<label>13</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hamel]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Prahalad]]></surname>
<given-names><![CDATA[C. K.]]></given-names>
</name>
</person-group>
<source><![CDATA[Compitiendo por el futuro]]></source>
<year>1995</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Ariel]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B14">
<label>14</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hammer]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Champy]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Reengineering the corporation: a manifiesto for business revolution]]></source>
<year>1993</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Harper business]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B15">
<label>15</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Jarrillo]]></surname>
<given-names><![CDATA[J.C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Comments on transaction cost and networks]]></article-title>
<source><![CDATA[Strategic Management Journal]]></source>
<year>1990</year>
<volume>11</volume>
<page-range>497-499</page-range></nlm-citation>
</ref>
<ref id="B16">
<label>16</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[Cerdan .R.]]></given-names>
</name>
</person-group>
<source><![CDATA[Redes Empresariales: Experiencias en la Región Andina]]></source>
<year>2003</year>
<publisher-loc><![CDATA[Minka ]]></publisher-loc>
<publisher-name><![CDATA[Cooperazione Italiana]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B17">
<label>17</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mintzberg]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<source><![CDATA[Mintzberg y la Dirección]]></source>
<year>1991</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Días de Santos]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B18">
<label>18</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mintzberg]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
<name>
<surname><![CDATA[Quinn]]></surname>
<given-names><![CDATA[J B.]]></given-names>
</name>
<name>
<surname><![CDATA[Voyer]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[El proceso estratégico]]></source>
<year>1997</year>
<publisher-name><![CDATA[Prentice-Hall]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B19">
<label>19</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mintzberg]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<source><![CDATA[La Estructuración de las Organizaciones]]></source>
<year>1984</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Ariel]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B20">
<label>20</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mintzberg]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[De las Ventajas Competitivas a la Estrategia Empresarial]]></article-title>
<source><![CDATA[Harvard Deusto Business Review]]></source>
<year>1988</year>
<page-range>99- 12</page-range></nlm-citation>
</ref>
<ref id="B21">
<label>21</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Morcillo]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Fernández Aguado]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Nuevas Claves para la Dirección Estratégica]]></source>
<year>2002</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Ariel]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B22">
<label>22</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Nelson]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
<name>
<surname><![CDATA[Winter]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<source><![CDATA[An evolutionary theory of economic change]]></source>
<year>1982</year>
<publisher-loc><![CDATA[Cambridge^eMassachusetts Massachusetts]]></publisher-loc>
<publisher-name><![CDATA[Belknap press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B23">
<label>23</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Pfeffer]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Organizaciones y teoría de la organización]]></source>
<year>1987</year>
<publisher-loc><![CDATA[Buenos Aires ]]></publisher-loc>
<publisher-name><![CDATA[El Ateneo]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B24">
<label>24</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Porter]]></surname>
<given-names><![CDATA[M.E.]]></given-names>
</name>
</person-group>
<source><![CDATA[Estrategia Competitiva: técnicas para el análisis de los sectores industriales y de la competencia]]></source>
<year>1980</year>
<publisher-name><![CDATA[CECSA]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B25">
<label>25</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Porter]]></surname>
<given-names><![CDATA[M.E.]]></given-names>
</name>
</person-group>
<source><![CDATA[La Ventaja Competitiva de las Naciones]]></source>
<year>1991</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Plaza y Janés Editores]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B26">
<label>26</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Porter]]></surname>
<given-names><![CDATA[M.E.]]></given-names>
</name>
</person-group>
<source><![CDATA[Ventaja Competitiva: Creación y sostenimiento de un desempeño superior]]></source>
<year>1989</year>
<publisher-name><![CDATA[CECSA]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B27">
<label>27</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Putterman]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<source><![CDATA[La naturaleza económica de la empresa]]></source>
<year>1994</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Alianza editorial]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B28">
<label>28</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ramírez Padilla]]></surname>
<given-names><![CDATA[D. N.]]></given-names>
</name>
<name>
<surname><![CDATA[Cabello Garza]]></surname>
<given-names><![CDATA[M. A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Empresas Competitivas]]></source>
<year>1997</year>
<publisher-loc><![CDATA[México, D.F. ]]></publisher-loc>
<publisher-name><![CDATA[Mc Graw-Hill]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B29">
<label>29</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sanchez]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
<name>
<surname><![CDATA[Heene]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Thomas]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<source><![CDATA[Dynamics of competence- based competitition: theory and practice]]></source>
<year>1996</year>
<publisher-loc><![CDATA[Oxford ]]></publisher-loc>
<publisher-name><![CDATA[Elsevier Science Publishers]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B30">
<label>30</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Shank]]></surname>
<given-names><![CDATA[J, K.]]></given-names>
</name>
<name>
<surname><![CDATA[Govindarajan]]></surname>
<given-names><![CDATA[V.]]></given-names>
</name>
</person-group>
<source><![CDATA[Gerencia Estratégica de Costos]]></source>
<year>1995</year>
<publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
<publisher-name><![CDATA[Norma]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B31">
<label>31</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Shumpeter]]></surname>
<given-names><![CDATA[J.A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Teoría del desenvolvimiento económica]]></source>
<year>1976</year>
<publisher-name><![CDATA[Fondo de Cultura Económica]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B32">
<label>32</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Simón]]></surname>
<given-names><![CDATA[H.A.]]></given-names>
</name>
</person-group>
<source><![CDATA[El comportamiento administrativo]]></source>
<year>1945</year>
<month>-1</month>
<day>99</day>
<publisher-loc><![CDATA[Buenos Aires ]]></publisher-loc>
<publisher-name><![CDATA[Aguilar]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B33">
<label>33</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Teece]]></surname>
<given-names><![CDATA[D.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Pisano]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Shuen]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Dynamic Capabilities and Strategic Management]]></article-title>
<source><![CDATA[Strategic Management Journal]]></source>
<year>1997</year>
<volume>14</volume>
<numero>7</numero>
<issue>7</issue>
</nlm-citation>
</ref>
<ref id="B34">
<label>34</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Tirole]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[La teoría de la organización industrial]]></source>
<year>1988</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Ariel]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B35">
<label>35</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Willamson]]></surname>
<given-names><![CDATA[O.]]></given-names>
</name>
</person-group>
<source><![CDATA[Las instituciones económicas del capitalismo]]></source>
<year>1985</year>
<publisher-name><![CDATA[Fondo de Cultura Económica]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B36">
<label>36</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Willamson]]></surname>
<given-names><![CDATA[O.]]></given-names>
</name>
</person-group>
<source><![CDATA[Markets and hierarchies and antitrust implications]]></source>
<year>1975</year>
</nlm-citation>
</ref>
<ref id="B37">
<label>37</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Winter]]></surname>
<given-names><![CDATA[S.G.]]></given-names>
</name>
</person-group>
<source><![CDATA[La naturaleza de la empresa]]></source>
<year>1996</year>
<publisher-name><![CDATA[Fondo de Cultura Económica]]></publisher-name>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>
