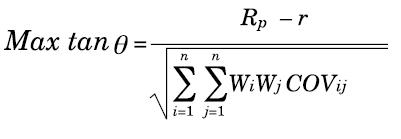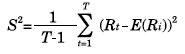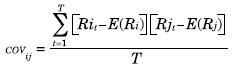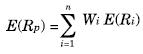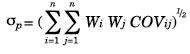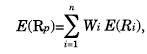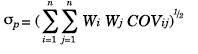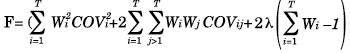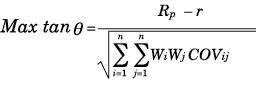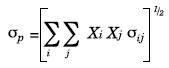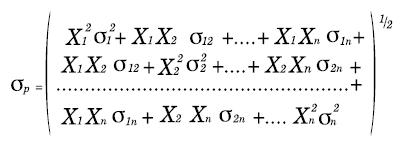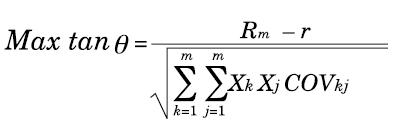
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232005000200001</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[UNA PROPUESTA METODOLÓGICA PARA LA OPTIMIZACIÓN DE PORTAFOLIOS DE INVERSIÓN Y SU APLICACIÓN AL CASO COLOMBIANO]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[BUENAVENTURA VERA]]></surname>
<given-names><![CDATA[GUILLERMO]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[CUEVAS ULLOA]]></surname>
<given-names><![CDATA[ANDRÉS FELIPE]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Icesi  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Icesi  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>06</month>
<year>2005</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>06</month>
<year>2005</year>
</pub-date>
<volume>21</volume>
<numero>95</numero>
<fpage>13</fpage>
<lpage>36</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232005000200001&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232005000200001&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232005000200001&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="en"><p><![CDATA[The capital markets offer different alternatives for investments, where each asset have a level of given risk. The job of financial advisors is to obtain the greater yield diminishing the risk and on this subject have arisen several theories. This paper raises the development of a model and modification in Excel that allows to create efficient portfolios using Markowitz theory and also the concept of the straight line of the capital market employing assets of the real market.]]></p></abstract>
<abstract abstract-type="short" xml:lang="es"><p><![CDATA[El mercado de capitales constituye un universo oferente de diversas alternativas de inversión donde cada activo tiene un nivel de riesgo dado. La función de los financistas está en lograr el mayor rendimiento minimizando el riesgo y sobre este tema han surgido varias teorías. El trabajo plantea la aplicación de un modelo de optimización en Excel que permite crear portafolios eficientes a partir de la teoría del portafolio moderno de Markowitz y empleando el concepto de la línea del mercado de capitales con activos disponibles en el mercado.]]></p></abstract>
<kwd-group>
<kwd lng="en"><![CDATA[International portfolio]]></kwd>
<kwd lng="en"><![CDATA[efficient frontier]]></kwd>
<kwd lng="en"><![CDATA[risk management]]></kwd>
<kwd lng="en"><![CDATA[capital market line]]></kwd>
<kwd lng="en"><![CDATA[variance]]></kwd>
<kwd lng="en"><![CDATA[covariance]]></kwd>
<kwd lng="en"><![CDATA[stocks]]></kwd>
<kwd lng="en"><![CDATA[fixed income]]></kwd>
<kwd lng="en"><![CDATA[optimization]]></kwd>
<kwd lng="es"><![CDATA[Portafolios internacionales]]></kwd>
<kwd lng="es"><![CDATA[frontera eficiente]]></kwd>
<kwd lng="es"><![CDATA[línea de mercado de capitales]]></kwd>
<kwd lng="es"><![CDATA[manejo del riesgo]]></kwd>
<kwd lng="es"><![CDATA[varianza]]></kwd>
<kwd lng="es"><![CDATA[covarianza]]></kwd>
<kwd lng="es"><![CDATA[acciones]]></kwd>
<kwd lng="es"><![CDATA[renta fija]]></kwd>
<kwd lng="es"><![CDATA[optimización]]></kwd>
</kwd-group>
</article-meta>
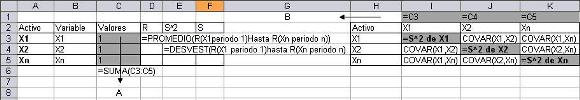
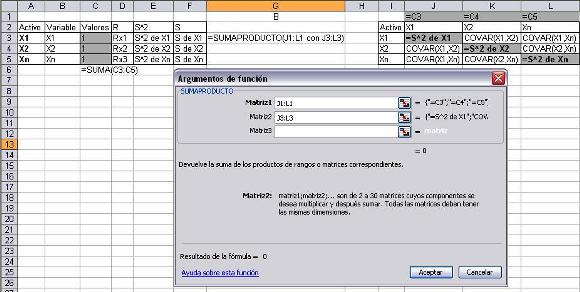
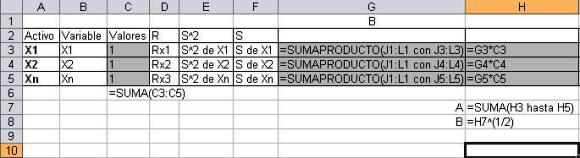
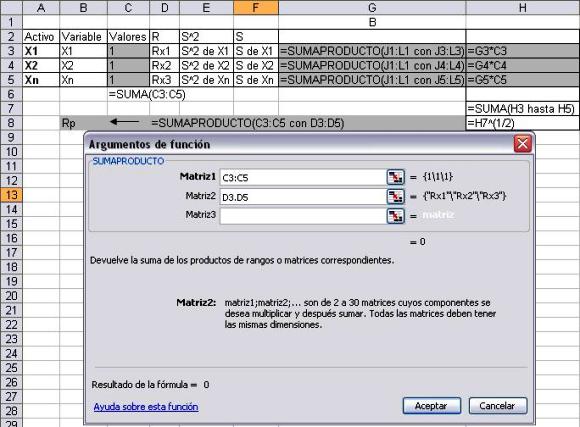
</front><body><![CDATA[   <font size="2" face="verdana">        <p align="right"><font size="4"><b> UNA PROPUESTA METODOL&Oacute;GICA  PARA LA OPTIMIZACI&Oacute;N DE  PORTAFOLIOS DE INVERSI&Oacute;N Y SU  APLICACI&Oacute;N AL CASO  COLOMBIANO</b></font></p>      <p align="right">GUILLERMO BUENAVENTURA VERA<sup>1</sup>, ANDR&Eacute;S FELIPE CUEVAS ULLOA<sup>2</sup></p>      <p align="right"><sup>1</sup>Profesor de tiempo completo de la Universidad Icesi; PhD (C) Nuevas Tendencias en  Administraci&oacute;n, Universidad de Salamanca; Mag&iacute;ster en Administraci&oacute;n de Empresas, Eafit&#45;Icesi;  Mag&iacute;ster en Ingenier&iacute;a Industrial y Sistemas, Universidad del Valle; Especialista en Finanzas,  Universidad del Valle; Ingeniero Qu&iacute;mico, Universidad del Valle.  <a href="mailto:buenver@icesi.edu.co">buenver@icesi.edu.co</a>  </p>     <p align="right"><sup>2</sup>Estudiante de D&eacute;cimo Semestre de Administraci&oacute;n de Empresas, Universidad Icesi.  <a href="mailto:andrescuevas@telesat.com.co">andrescuevas@telesat.com.co</a></p>      <p align="right">Fecha de recepci&oacute;n: 12&#45;1&#45;2005 Fecha de aceptaci&oacute;n: 24&#45;5&#45;2005</p>      <hr />        <p><b>ABSTRACT</b></p>      <p>The capital markets offer different  alternatives for investments, where  each asset have a level of given risk.  The job of financial advisors is to obtain  the greater yield diminishing the  risk and on this subject have arisen  several theories. This paper raises the  development of a model and modification  in Excel that allows to create  efficient portfolios using Markowitz  theory and also the concept of the  straight line of the capital market  employing assets of the real market.</p>      <p><b>KEY WORDS</b></p>      <p>International portfolio, efficient frontier,  risk management, capital market  line, variance, covariance, stocks,  fixed income, optimization.</p>        ]]></body>
<body><![CDATA[<p><b>Rating: A</b></p>      <p><b>RESUMEN</b></p>      <p>El mercado de capitales constituye un  universo oferente de diversas alternativas  de inversi&oacute;n donde cada activo  tiene un nivel de riesgo dado. La  funci&oacute;n de los financistas est&aacute; en lograr  el mayor rendimiento minimizando  el riesgo y sobre este tema han  surgido varias teor&iacute;as. El trabajo  plantea la aplicaci&oacute;n de un modelo de  optimizaci&oacute;n en Excel que permite  crear portafolios eficientes a partir  de la teor&iacute;a del portafolio moderno  de Markowitz y empleando el concepto  de la l&iacute;nea del mercado de capitales  con activos disponibles en el  mercado.</p>      <p><b>PALABRAS CLAVE</b></p>      <p>Portafolios internacionales, frontera  eficiente, l&iacute;nea de mercado de capitales,  manejo del riesgo, varianza,  covarianza, acciones, renta fija, optimizaci&oacute;n.</p>      <p><b>Clasificaci&oacute;n: A</b></p>    <hr />        <p><font size="3"><b>1. INTRODUCCI&Oacute;N</b></font></p>      <p>El trabajo desarrolla, empleando Excel,  los modelos te&oacute;ricos propuestos  por Black (1972), Merton (1973) y  m&aacute;s tarde por Levy y Sarnat (1982),  Elton (1995) y Gruber (1997), el resumen  de los cuales, expuesto por  Alexander, Sharp y Bailey (2003),  conduce a que el portafolio &oacute;ptimo se  puede encontrar utilizando principalmente  la l&iacute;nea del mercado de capitales  (LMC) y no tanto la l&iacute;nea de la  frontera eficiente.</p>      <p>En la composici&oacute;n de portafolios eficientes  se emplea la funci&oacute;n de maximizaci&oacute;n  de la rentabilidad a riesgos  definidos. Tambi&eacute;n, la configuraci&oacute;n  de un portafolio &oacute;ptimo utilizando la  l&iacute;nea del mercado de capitales con  una funci&oacute;n de maximizaci&oacute;n de su  pendiente.</p>      <p>Figuran, como fuente, varios activos  financieros cuyas cifras de precios  hist&oacute;ricos fueron suministradas por  la compa&ntilde;&iacute;a Suramericana de Valores  (Suvalor): Acciones Colombia,  Acciones Estados Unidos, Acciones  Europa, Renta Fija Colombia, Renta  Fija Europa y Renta Fija Estados  Unidos.</p>      ]]></body>
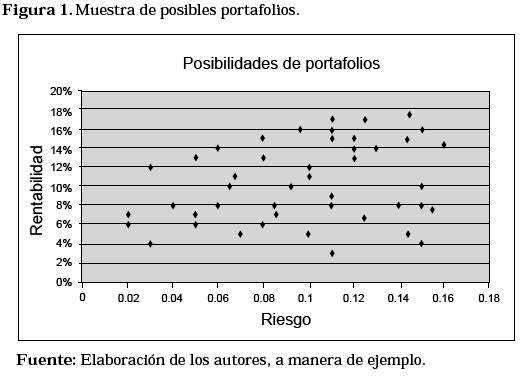
<body><![CDATA[<p>La segunda parte de este art&iacute;culo consigna  el desarrollo del modelo y las  formulaciones matem&aacute;ticas correspondientes.  En la tercera parte se  describe la metodolog&iacute;a en detalle y  la correspondiente construcci&oacute;n de los  modelos en Excel, mientras que en la  secci&oacute;n cuarta se presentan la aplicaci&oacute;n  espec&iacute;fica y los resultados del  estudio.</p>      <p><font size="3"><b>2. DESARROLLO DE MODELOS  Y FORMULACIONES</b></font></p>      <p><b><i>2.1 La frontera eficiente</i></b></p>      <p>En un mercado con muchos activos  el resultado final de la creaci&oacute;n de  portafolios tendr&aacute; el aspecto mostrado  en la <a href="#figura1">Figura 1</a>.</p>     <center><a name="#figura1"><img src="/img/revistas/eg/v21n95/n95a01f1.jpg" /></a></center>      <p>Cada punto representa un portafolio,  una combinaci&oacute;n de activos financieros.  Se puede observar que algunos  son mejores que otros, pues a un riesgo  dado presentan mayor rentabilidad;  el procedimiento a seguir entonces,  es mirar cu&aacute;les son los m&aacute;s eficientes  (es decir, mejores) dado un nivel  de riesgo; la forma de establecer  esta situaci&oacute;n es la construcci&oacute;n de la  frontera eficiente (Ver <a href="#figura2">Figura 2</a>).</p>      <center><a name="#figura2"><img src="/img/revistas/eg/v21n95/n95a01f2.jpg" /></a></center>      <p>Los puntos sobre la curva en la <a href="#figura2">Figura  2</a> representan las diferentes combinaciones  de portafolios eficientes;  donde se obtiene bien la mejor rentabilidad  a un riesgo dado, o bien el  menor riesgo a una rentabilidad  dada.</p>      <p>Los c&aacute;lculos de construcci&oacute;n de portafolios  eficientes emplean las siguientes  modelaciones:</p>  <ol>    <li> Rendimiento promedio de cada  activo:</li>      ]]></body>
<body><![CDATA[<p><img src="/img/revistas/eg/v21n95/n95a01e1.jpg" /></p>      <p>Donde Ri es el rendimiento del activo  i en un per&iacute;odo dado t y T es el  n&uacute;mero de per&iacute;odos que se analizan.</p>      <li>Riesgo de cada activo, medido  como la desviaci&oacute;n t&iacute;pica o varianza  de la rentabilidad; est&aacute;  dada por:</li>      <p><img src="/img/revistas/eg/v21n95/n95a01e2.jpg" /></p>       <li>La covarianza entre los diferentes  activos, tomados por parejas,  la cual representa una  medida de la tendencia de los  rendimientos a moverse en la misma direcci&oacute;n y se obtiene  mediante la ecuaci&oacute;n:</li>      <p><img src="/img/revistas/eg/v21n95/n95a01e3.jpg" /></p>       <li>La rentabilidad esperada del  portafolio P se obtiene as&iacute;:</li>     <p><img src="/img/revistas/eg/v21n95/n95a01e4.jpg" /></p>        <p>Donde Wi es el peso de cada activo  en el portafolio, y n es el n&uacute;mero de  activos que participan en el portafolio.</p>      <li>El riesgo de un portafolio P con  m&uacute;ltiples alternativas de inversi&oacute;n  se logra mediante el  c&aacute;lculo de su desviaci&oacute;n t&iacute;pica:</li>      ]]></body>
<body><![CDATA[<p><img src="/img/revistas/eg/v21n95/n95a01e5.jpg" /></p>       <p>Donde &sigma;<sub>p</sub> es el riesgo del portafolio.</p>    </ol>      <p>La modelaci&oacute;n anterior da lugar a la  construcci&oacute;n de infinidad de portafolios,  de los cuales son de inter&eacute;s aquellos  que permitan optimizar el riesgo  o la rentabilidad, de manera que a  cada nivel de rentabilidad se tenga  el menor riesgo posible. Esta formulaci&oacute;n  se conduce de la siguiente manera:</p>      <p>Dado:</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e6.jpg" /></p>       <p>Calcular las proporciones Wi que hacen:</p>     <p><img src="/img/revistas/eg/v21n95/n95a01e7.jpg" /></p>      <p>Teniendo una restricci&oacute;n presupuestaria:</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e8.jpg" /></p>       ]]></body>
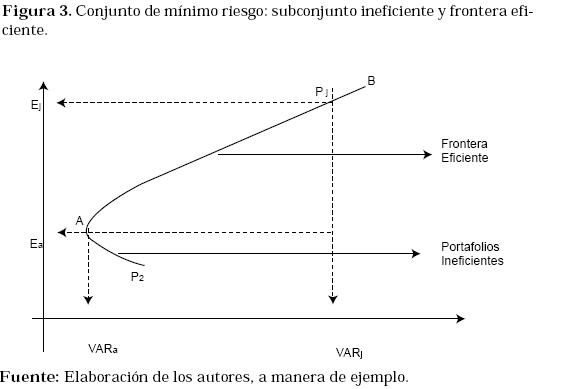
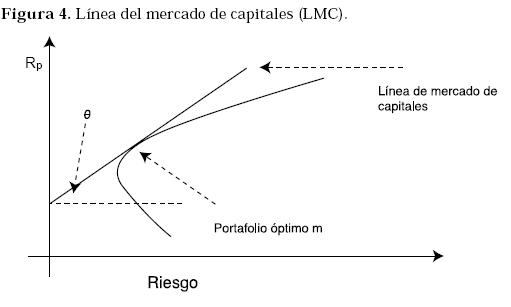
<body><![CDATA[<p>El vector soluci&oacute;n W, cuyas n componentes  son las proporciones Wi correspondientes  a la fracci&oacute;n de la inversi&oacute;n  del portafolio que corresponde  a cada uno de los activos para conformar  un portafolio cuyo rendimiento  esperado es E(R<sub>P</sub>) y cuyo riesgo global  es m&iacute;nimo.</p>      <p>Este c&aacute;lculo se realiza obteniendo el  producto de la inversa de la matriz  de los coeficientes por el vector columna  de los t&eacute;rminos independientes.  Variando E(R<sub>p</sub>) pueden obtenerse los  distintos puntos (E(R<sub>p</sub>), &sigma;<sub>p</sub>) que conforman  la frontera eficiente.</p>      <p>Es necesario determinar el punto que  representa el portafolio de m&iacute;nimo  riesgo, pues el mismo separa el subconjunto  ineficiente de la frontera  eficiente que se desea construir. Matem&aacute;ticamente  la soluci&oacute;n se puede  dar mediante la siguiente funci&oacute;n de  Lagrange:</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e9.jpg" /></p>       <p>la cual se presenta en el <a href="#anexo">anexo</a> y puede  seguirse en Messuti, &Aacute;lvarez, Graffi  (1992).</p>        <p>La <a href="#figura3">Figura 3</a> muestra la curva de la  frontera eficiente (AB), donde cada  punto de ella representa un portafolio  eficiente</p>     <p>    <center><a name="#figura3"><img src="/img/revistas/eg/v21n95/n95a01f3.jpg" /></a></center></p>      <p><b><i>2.2 La recta del mercado  de capitales</i></b></p>      <p>Se puede obtener un solo portafolio  &oacute;ptimo sobre la frontera eficiente por  medio del c&aacute;lculo de la l&iacute;nea del  mercado de capitales, donde el portafolio  &oacute;ptimo es el punto de tangencia  entre la l&iacute;nea del mercado de capitales  y la frontera eficiente. Como  este portafolio &oacute;ptimo est&aacute; sobre la  frontera eficiente, entonces el punto  de tangencia debe estar localizado en  la recta con m&aacute;xima tangente, conformada  con el punto de tasa libre de  riesgo r entre y el punto de frontera  eficiente.</p>      ]]></body>
<body><![CDATA[<p>El teorema de separaci&oacute;n consiste en  la determinaci&oacute;n del portafolio M  &oacute;ptimo, lo cual requiere maximizar la  pendiente de la recta:</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e10.jpg" /></p>       <p>Sujeto a la restricci&oacute;n presupuestaria:</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e11.jpg" /></p>       <p>Para este c&aacute;lculo se debe contar con  una tasa libre de riesgo, r, o sea, la  tasa de inter&eacute;s que posea el menor  riesgo de inversi&oacute;n en el mercado (normalmente  definida por las inversiones  en t&iacute;tulos emitidos por el Estado).</p>      <p>Hay que determinar la pendiente de  la recta. Gr&aacute;ficamente se puede expresar  como aquella recta que pasa  por r (tasa libre de riesgo) y tiene la  m&aacute;xima pendiente sin salirse de la frontera eficiente determinada anteriormente.  La metodolog&iacute;a expuesta por V&eacute;lez&#45;  Pareja (2001), es la siguiente:.</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e12.jpg" /></p>       <p>Cumpliendo:</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e13.jpg" /></p>       <p>W<sub>i</sub> es la participaci&oacute;n de la alternativa  de inversi&oacute;n i en el portafolio,  COV<sub>ij</sub> es la covarianza entre las parejas  de t&iacute;tulos alternativos de inversi&oacute;n,  r es la tasa libre de riesgo y n es  el n&uacute;mero de clases de activos que se  toman para la construcci&oacute;n del portafolio.</p>        ]]></body>
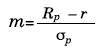
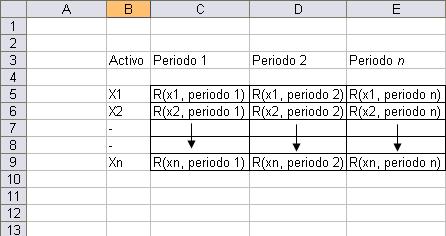
<body><![CDATA[<p>La <a href="#figura4">Figura 4</a> muestra la l&iacute;nea del mercado  de capitales, la frontera eficiente  y el portafolio &oacute;ptimo.</p>      <center><a name="#figura4"><img src="/img/revistas/eg/v21n95/n95a01f4.jpg" /></a></center>       <p><font size="3"><b>3. DISCUSI&Oacute;N  DE LA METODOLOG&Iacute;A</b></font></p>      <p><b><i>3.1 Construcci&oacute;n de la frontera  eficiente</i></b></p>      <p>Basado en el instrumental mostrado,  se construye un modelo de configuraci&oacute;n  de portafolios &oacute;ptimos utilizando  el paquete de Excel propiedad  de Microsoft. El modelo que se ha elaborado permite trabajar con m&uacute;ltiples  activos. En este trabajo desarrolla  una aplicaci&oacute;n con seis activos,  pero la aplicaci&oacute;n tambi&eacute;n se puede  ajustar a <i>n</i> activos con facilidad.</p>      <p><b>Construcci&oacute;n del modelo de portafolio  &oacute;ptimo usando Excel</b></p>  <ol>    <li>Se debe contar con una tabla de  datos hist&oacute;ricos con los activos  que se quieren analizar y sus respectivas  rentabilidades a lo largo  del tiempo.</li>      <center><img src="/img/revistas/eg/v21n95/n95a01f5.jpg" /></center>       <p>La estructura que se aprecia en la  gr&aacute;fica anterior muestra en la columna  de B7 a B11 los diferentes activos  (X<sub>1</sub> &#45; X<sub>n</sub>); la matriz conformada desde  C7 hasta E11 tiene las rentabilidades  de cada activo en un per&iacute;odo  determinado.</p>      <li>Se calcula la rentabilidad promedio  de cada activo, la desviaci&oacute;n  t&iacute;pica y su varianza.</li>      ]]></body>
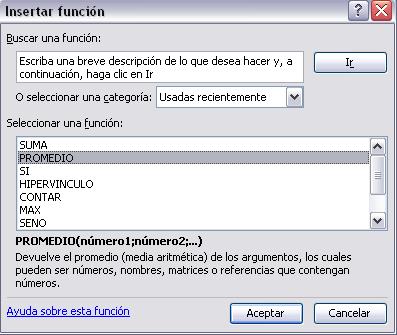
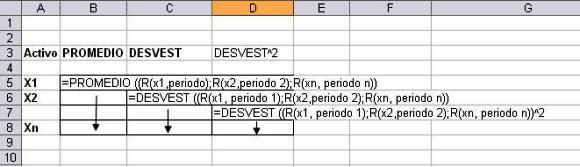
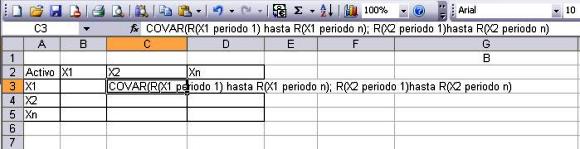
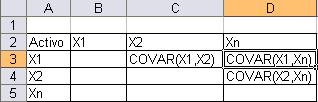
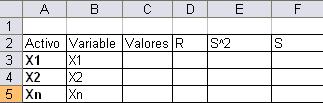
<body><![CDATA[<p>Los c&aacute;lculos del promedio y desviaci&oacute;n  est&aacute;ndar se realizan por medio  de la herramienta F<sub>x</sub>, seleccionando  la categor&iacute;a estad&iacute;stica:</p>      <center><img src="/img/revistas/eg/v21n95/n95a01f6.jpg" /></center>     <center><img src="/img/revistas/eg/v21n95/n95a01f7.jpg" /></center>       <li>Se construye una tabla de correlaciones  entre los diferentes activos,  usando la funci&oacute;n de Excel  Covar:</li>      <center><img src="/img/revistas/eg/v21n95/n95a01f8.jpg" /></center>       <p>Con la funci&oacute;n de Excel Covar se construye  la siguiente matriz triangular  de covarianzas:</p>      <center><img src="/img/revistas/eg/v21n95/n95a01f9.jpg" /></center>       <li>Se organiza una tabla que contenga  las variables mostradas en la  siguiente figura de Excel, donde  la columna Activo contiene los  nombres de los diferentes activos  y la columna Variable contiene los  pesos de cada uno de los activos  en el portafolio &oacute;ptimo.</li>      <center><img src="/img/revistas/eg/v21n95/n95a01f10.jpg" /></center>       <p>El anterior gr&aacute;fico muestra las variables  que debe tener la tabla que calcular&aacute;  las proporciones que debe tener  cada activo, donde R es la rentabilidad  esperada de cada activo, «Valores  » es el peso de cada activo dentro  del portafolio, S es desviaci&oacute;n est&aacute;ndar,  S&circ;2 es la varianza de cada  activo y «Activo» es el valor simb&oacute;lico  que toma cada activo.</p>      ]]></body>
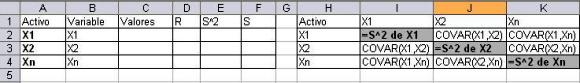
<body><![CDATA[<li>El paso siguiente es pegar la informaci&oacute;n  de la tabla de covarianzas,  como se muestra en el siguiente  gr&aacute;fico y completarla;  para facilitar los c&aacute;lculos posteriores  se debe trabajar con la matriz  completa y no con la matriz triangular.</li>      <center><img src="/img/revistas/eg/v21n95/n95a01f11.jpg" /></center>       <p>Como se ve en la gr&aacute;fica, la diagonal  de la matriz de correlaciones es la  varianza de cada uno de los activos.</p>      <li>Para calcular el riesgo de los diferentes  portafolios se usa la f&oacute;rmula  general</li>      <p><img src="/img/revistas/eg/v21n95/n95a01e14.jpg" /></p>       <p>que puede ser extendida as&iacute;:</p>      <p><img src="/img/revistas/eg/v21n95/n95a01e15.jpg" /></p>       <p>Para el caso del modelo la funci&oacute;n  <b>Sumaproducto</b> realizar&aacute; el c&aacute;lculo  del riesgo.</p>  <ul>    <li>Se hace un <b>Copy&#45;paste</b> de la rentabilidad  promedio, desviaci&oacute;n est&aacute;ndar  y varianza de cada activo.</li>      <center><img src="/img/revistas/eg/v21n95/n95a01f12.jpg" /></center>       ]]></body>
<body><![CDATA[<p>Se debe considerar:</p>      <p>a. En todo portafolio, la suma del  peso de cada activo debe dar el  100%, para el modelo en las celdas  que representan las rentabilidades  de cada activo se le asigna  el n&uacute;mero 1 y despu&eacute;s se suman,  como se aprecia en la gr&aacute;fica  anterior (celda C6).</p>      <p>b. La celda arriba de los s&iacute;mbolos de  cada activo debe ser igual a la de  los valores de cada uno de los diferentes  activos, si se mira la gr&aacute;fica  anterior se tiene lo siguiente:  JI = C3.</p>      <center><img src="/img/revistas/eg/v21n95/n95a01f13.jpg" /></center>       <li>La anterior gr&aacute;fica muestra la  funci&oacute;n <b>Sumaproducto</b> realizada  en la celda G3, el resultado de  la f&oacute;rmula debe ser arrastrado de  G3 a G5 y autom&aacute;ticamente saldr&aacute;n  los otros resultados. La matriz  1 no cambia cuando se arrastra  de G3 a G5, entonces se debe  usar con F4.</li>      <center><img src="/img/revistas/eg/v21n95/n95a01f14.jpg" /></center>       <li>La columna G muestra los resultados  de la sumaproducto, despu&eacute;s  de arrastrar el resultado de  G3 hasta G5.</li>      <li>La celda G3 se debe multiplicar  con la columna C3, el resultado se  lleva a la celda G5.</li>      <li>El literal A muestra la suma desde  H3 hasta H5</li>      <li>La f&oacute;rmula de riesgo del portafolio  es la ra&iacute;z cuadrada de la varianza,  si se tiene la varianza del  portafolio en H7. El literal B  muestra el riesgo del portafolio al elevar la varianza que se encuentra  en H7 a la un medio.</li>    ]]></body>
<body><![CDATA[</ul>      <li>Para calcular la rentabilidad del  portafolio se utiliza la f&oacute;rmula</li> <img src="/img/revistas/eg/v21n95/n95a01e16.jpg" />      <p>Usando la funci&oacute;n <b>Sumaproducto</b>  de Excel se logra calcular la f&oacute;rmula  de Rentabilidad esperada del portafolio.</p>      <center><img src="/img/revistas/eg/v21n95/n95a01f15.jpg" /></center>       <li>El planteamiento matem&aacute;tico  para calcular los portafolios que se  encuentran sobre la frontera eficiente,  en caso general es el siguiente:</li>  <ul>    <li>Minimizar &sigma;<sub>p</sub>  (riesgo esperado  prefijado)</li>      <li>Sujeto a:  <ol>    <li>E(Rp) Rendimiento esperado  dado</li>      <li>(X<sub>1</sub> + X<sub>2</sub> +... + X<sub>n</sub> = 1 )</li>    </ol></li>    ]]></body>
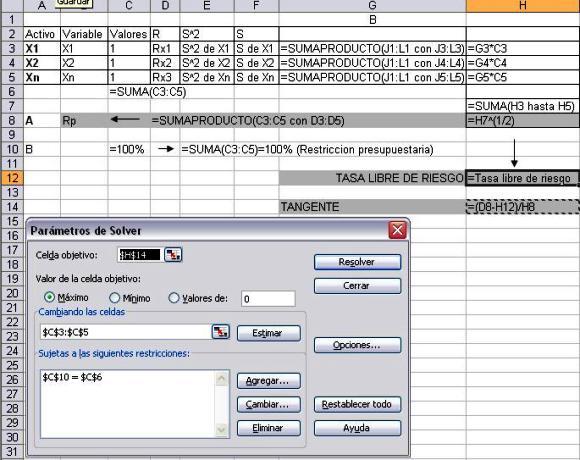
<body><![CDATA[</ul>      <p>Restricci&oacute;n presupuestaria</p>      <p>Utilizando la herramienta <b>Solver</b> de  Excel se pueden meter los par&aacute;metros  anteriores para calcular la composici&oacute;n  de los diferentes portafolios  &oacute;ptimos (Ver p&aacute;gina 25).</p>     <center><a href="/img/revistas/eg/v21n95/n95a01f16.jpg" target="_blank">Par&aacute;metro de Solver</a></center>      <p>a. Se usa la funci&oacute;n <b>Sumaproducto</b>  entre las celdas de valores y las  de rentabilidades esperadas de  cada activo.</p>      <p>b. La suma de los pesos de cada activo  debe dar el 100% del portafolio.  La celda C10 = 100%. Luego,  en el solver, se le agrega la restricci&oacute;n  donde la suma de los valores  sea igual a 100%.</p>      <p>c. En la celda H12, el inversionista  entra el nivel de riesgo a tolerar,  para que el sistema le calcule el  portafolio &oacute;ptimo a ese nivel de  riesgo.</p>      <p>d. La ventana de di&aacute;logo de Solver  se configura teniendo en cuenta  lo siguiente:</p>      <p><b>Celda Objeto:</b> La celda objeto dar&aacute;  el resultado de la rentabilidad esperada  del portafolio. (R<sub>P</sub>)</p>      <p><b>Valor de la celda objetivo:</b> Se selecciona  M&aacute;ximo.</p>      ]]></body>
<body><![CDATA[<p><b>Cambiando las celdas:</b> Se seleccionan  las celdas que se ubican en la  columna de valor (Celdas que dar&aacute;n  los diferentes pesos de cada activo).</p>      <p><b>Restricciones</b></p>  <ul>    <li>La suma de los pesos de los diferentes  activos es igual a 1;  dondeSuma(C3:C5) = 1, para  el uso en Excel C10 = C6.</li>      <li>El riesgo esperado por el inversionista  es igual a la suma del  riesgo de cada uno de los activos  del portafolio; donde H8 es  la suma del riesgo de cada uno  de los activos debe ser igual a  H12, riesgo esperado por el inversionista.</li>    </ul>    </ol>  <ul>    <li>Se hace <i>click</i> en Resolver y se obtiene  la soluci&oacute;n: el peso de cada  activo dentro del portafolio con la  rentabilidad esperada del mismo.</li>      <li>Cada vez que se ingrese un nivel  de riesgo el modelo dar&aacute; una soluci&oacute;n  de portafolio que se ubica  en la frontera eficiente. Se ingresa  un &sigma;p para obtener un Rp. Con  los datos anteriores se puede construir  una tabla con diferentes &sigma;p  y sus Rp obtenidos por el modelo,  esto con el fin de graficar la curva  de la frontera eficiente.</li>      <li>En el gr&aacute;fico de la parte inferior  de la p&aacute;gina se observa la tabla  de los &sigma;<sub>p</sub> ingresados por el inversionista  y su respectivo R<sub>P</sub>, obtenidos  por medio de la utilizaci&oacute;n  del modelo.</li>      <center><img src="/img/revistas/eg/v21n95/n95a01f17.jpg" /></center>       ]]></body>
<body><![CDATA[<li>Para organizar la tabla hay que  tener en cuenta que la variable X  son los datos &sigma;<sub>p</sub> y la variable Y  viene dada por los valores R<sub>p</sub>.</li>      <li>Los datos &sigma;p deben ser organizados  de forma ascendente, de menor  a mayor riesgo.</li>    </ol>    </ul>      <p><b><i>3.2 Construcci&oacute;n  del portafolio &oacute;ptimo</i></b></p>  <ol>    <li>El portafolio &oacute;ptimo se calcula por  medio de la l&iacute;nea del mercado de  capitales. Maximizando la recta  tangente entre m y r; donde r es  la tasa libre de riesgo y m es un  portafolio que se ubica en la frontera  eficiente, como lo propone  V&eacute;lez&#45;Pareja (2001).</li>      <p><img src="/img/revistas/eg/v21n95/n95a01e18.jpg" /></p>      <p>Donde: <img src="/img/revistas/eg/v21n95/n95a01e19.jpg" /></p>      <p>La maximizaci&oacute;n de la recta tangente  entre m y r, se puede hacer usando  el Solver de Excel.</p>  <ul>    <li>Se debe establecer la tasa libre de  riesgo, r, para luego maximizar el  valor</li>     ]]></body>
<body><![CDATA[<p>(r<sub>P</sub> &#45; r)/ &sigma;<sub>p</sub></p>      <li>Se establece una tasa libre de riesgo,  celda H12.</li>      <li>Se escribe la f&oacute;rmula a maximizar,  celda H14, donde D8 es R<sub>P</sub>, H12 es la tasa libre de riesgo y H8  es el riesgo &sigma;<sub>p</sub>.</li>      <li>Usando el Solver de Excel se establece  la celda objetivo a maximizar,  en la que tenemos la funci&oacute;n  tangente:</li>      <p><b>Celda objetivo:</b> celda con la f&oacute;rmula  (R<sub>P</sub>&#45; Tasa libre de riesgo)/ &sigma;<sub>p</sub></p>      <p><b>Restricci&oacute;n:</b> La suma de los pesos  de cada activo debe dar el  100% del portafolio. La celda C10  = 100%. luego en el solver se le  agrega la restricci&oacute;n; donde la  suma de los valores sea igual a  100%.</p>      <p>Se hace <i>clic</i> en <b>Resolver</b> y el portafolio  &oacute;ptimo que maximiza la  recta tangente entre m y r se configura.</p>    </ul>    </ol>      <p><font size="3"><b>4. APLICACI&Oacute;N DEL MODELO</b></font></p>      ]]></body>
<body><![CDATA[<p>La aplicaci&oacute;n del modelo se configura  con seis tipos de activos: dos nacionales  y seis internacionales, de tal  manera que se tengan alternativas  globales de inversi&oacute;n.</p>      <p><b><i>4.1 Base de datos</i></b></p>      <p><b><i>Activos que conforman el portafolio</i></b></p>  <ul>    <li><b>Renta Fija Colombia:</b> Seg&uacute;n  DTF 90 d&iacute;as, calculada por el Banco  de la Rep&uacute;blica.</li>      <li><b>Acciones Colombia:</b> Seg&uacute;n  IGBC, Simulado IBB hasta diciembre  de 1987, e IBOMED entre  diciembre de 1987 y junio 1o.  Incluye dividendos. Fuente: Bolsa  de valores.</li>      <li><b>Renta Fija Estados Unidos:</b>  Seg&uacute;n bonos del Estado a tres meses,  publicado por Bloomberg y devaluaci&oacute;n  del peso seg&uacute;n TRM de  la Superintendencia Bancaria.</li>      <li><b>Renta Fija Europa:</b> Seg&uacute;n bonos  BCE a tres meses, publicados  en Bloomberg, y devaluaci&oacute;n del  peso seg&uacute;n TRM de la Superintendencia  Bancaria y tasa oficial del  Euro (ajustada con la libra esterlina),  publicada en Bloomberg.</li>      <li><b>Acciones Europa:</b> Seg&uacute;n BE500  (Simulado DAX hasta diciembre  de 1996), y devaluaci&oacute;n del peso  seg&uacute;n TRM de la Superintendencia  Bancaria y tasa fija del Euro  (ajustada con marco alem&aacute;n) publicada  en Bloomberg. Incluye dividendos.  Fuente: Bloomberg.</li>      <li><b>Acciones Estados Unidos:</b> Seg&uacute;n  S&amp;P&#45;500, y devaluaci&oacute;n del  peso seg&uacute;n TRM de la Superintendencia  Bancaria. Incluye Dividendos.  Fuente: Bloomberg.</li>    </ul>      ]]></body>
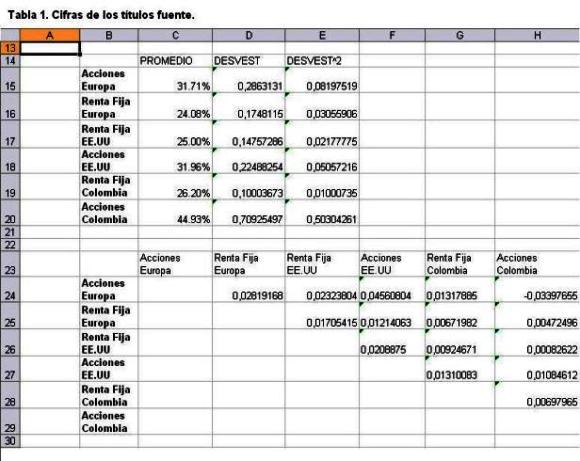
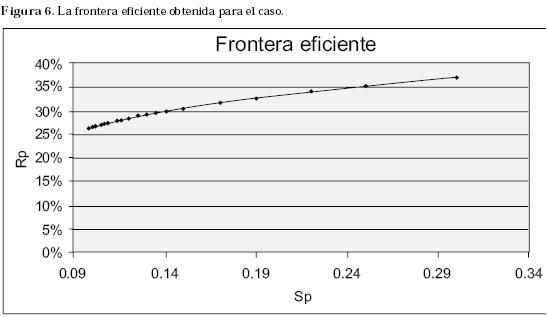
<body><![CDATA[<p>La base de datos provista por Suramericana  de Valores (Suvalor) se  encuentra en el archivo personal  de los autores.<a href="#nota1"><sup>1</sup></a></p>      <p><b><i>4.2 C&aacute;lculos</i></b></p>      <p>La <a href="#tabla1">Tabla 1</a> muestra la rentabilidad  promedio, el nivel de riesgo de cada  alternativa de inversi&oacute;n y la correlaci&oacute;n  entre los activos.</p>     <center><a name="#tabla1"><img src="/img/revistas/eg/v21n95/n95a01t1.jpg" /></a></center>     <p>La <a href="#tabla2">Tabla 2</a> muestra el c&aacute;lculo de un  portafolio &oacute;ptimo con un nivel de riesgo  dado por el inversionista de 0.10.  El modelo calcula la m&aacute;xima rentabilidad  posible dado un riesgo de 0.10.</p>     <center><a name="#tabla2"></a><a href="/img/revistas/eg/v21n95/n95a01t2.jpg" target="_blank">Tabla 2</a></center>      <p>La <a href="#tabla2">Tabla 2</a> muestra un portafolio con &sigma;<sub>P</sub> 0.10 y rentabilidad esperada de 26.65%; donde el 89% debe estar invertido en  renta fija Colombia, 7% en renta fija Europa, 3% en acciones Colombia y 1% en acciones Estados Unidos.</p>       <p>Variando el riesgo del portafolio, Sp, se obtiene una tabla que contiene los portafolios que se ubican sobre la frontera  eficiente (<a href="#tabla3">Tabla 3</a>).</p>      <center><a name="#tabla3"></a><a href="/img/revistas/eg/v21n95/n95a01t3.jpg" target="_blank">Tabla 3</a></center>       <p>Los datos de la <a href="#tabla3">Tabla 3</a> permiten graficar la frontera eficiente; donde los Sp son la variable X y los Rp la variable Y (Figura 5).</p>        ]]></body>
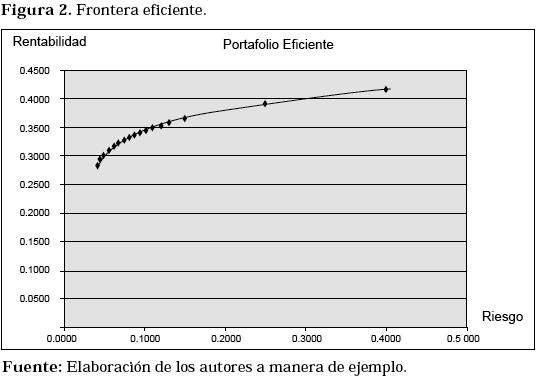
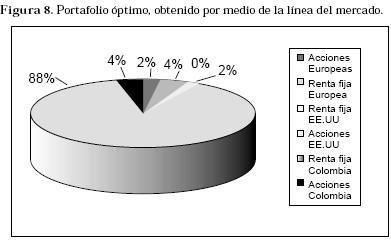
<body><![CDATA[<p>La <a href="#figura6">Figura 6</a> muestra la frontera eficiente, compuesta por portafolios, cuya muestra se da en la siguiente tabla:  </p>    <center><a name="#figura6"><img src="/img/revistas/eg/v21n95/n95a01f18.jpg" /></a></center>     <center><a href="/img/revistas/eg/v21n95/n95a01t4.jpg" target="_blank">Muestra</a></center>       <p>La <a href="#tabla4">Tabla 4</a> muestra la aplicaci&oacute;n del modelo en Excel con el objetivo de maximizar la recta tangente entre m y r; donde m  es un portafolio que se ubica sobre la frontera eficiente y r es la tasa libre de riesgo.</p>      <center><a name="#tabla4"></a><a href="/img/revistas/eg/v21n95/n95a01t5.jpg" target="_blank">Tabla 4</a></center>       <p>La tasa libre de riesgo de la Figura 7 es de 13.66% y representa un promedio de la tasa de inter&eacute;s de los bonos del tesoro  americano a diez a&ntilde;os, para lo anterior se tomaron datos hist&oacute;ricos desde 1991 y se tuvo en cuenta la TRM desde 1999.</p>      <p><font size="3"><b>5. CONCLUSIONES</b></font></p>      <p>La metodolog&iacute;a expuesta en este trabajo  permite construir m&uacute;ltiples portafolios  que se ubican en la frontera  eficiente por medio del an&aacute;lisis matem&aacute;tico  de la evoluci&oacute;n de las rentabilidades  de los diferentes activos  que lo conforman. Asimismo, y de una  manera simple, se puede obtener el  portafolio &oacute;ptimo empleando la condici&oacute;n  de la l&iacute;nea de mercado de capitales  para una econom&iacute;a.</p>      <p>Toda esta modelaci&oacute;n se logra en Excel,  empleando un conocimiento intermedio  de manejo de este paquete.</p>      <p>El estudio arroja un portafolio ampliamente  dominado (88%) por la renta  fija en moneda local. Esto se atribuye  a la gran volatilidad que presentan  los otros cinco componentes  del mismo, al involucrar la alta variabilidad  de las acciones por un lado  y tambi&eacute;n la alta volatilidad de los  tipos cambiarios por el otro.</p>      ]]></body>
<body><![CDATA[<p>El resultado obtenido para la aplicaci&oacute;n  de los seis &iacute;ndices de valores (<a href="#figura8">Figura 8</a>)  constituye una buena gu&iacute;a de  b&uacute;squeda de portafolios en el medio.  Cabe la posibilidad de estudiar en un  futuro la adecuaci&oacute;n que los portafolios  comerciales ofrecidos tienen con  este hallazgo, o aun con resultados  de valores originales diferentes o muy  espec&iacute;ficos.</p>     <center><a name="#figura8"><img src="/img/revistas/eg/v21n95/n95a01f19.jpg" /></a></center>      <p>Es imperativo advertir que en los  modelos de construcci&oacute;n de portafolios  eficientes la rentabilidad esperada,  m&aacute;s que verse a corto plazo, se  basa en proyecciones a largo plazo y  est&aacute; sujeta a variaciones debido al  comportamiento futuro de los mercados.  La probabilidad de obtener la  rentabilidad esperada aumenta si se  analiza la inversi&oacute;n con un horizonte  de tiempo amplio. Este enfoque hace  parte de la postura financiera pr&aacute;ctica  de proyectar el futuro con base en  las variaciones del pasado, aunque en  ello no se puedan prever eventos at&iacute;picos  o catacl&iacute;smicos o de causa asignable  no normal que puedan suceder  en el futuro.</p>      <p>    <center><a name="#anexo"><a href="/img/revistas/eg/v21n95/n95a01t6.jpg" target="_blank"><b>ANEXO</b></a></a></center></p>        <p><b> NOTAS AL PIE DE P&Aacute;GINA</b></p>     <p><a name="#nota1">1. </a>Para su consulta se puede comunicar con los autores del art&iacute;culo.</p>   <hr />       <p><font size="3"><b>BIBLIOGRAF&Iacute;A</b></font></p>      <!-- ref --><p>Gordon, Alexander. Sharpe, William &amp; Bailey, Jeffrey.  Fundamentos de inversiones, teor&iacute;a  y pr&aacute;ctica, Tercera edici&oacute;n,  M&eacute;xico: Prentice Hall. 2003.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000201&pid=S0123-5923200500020000100001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Eun, Ch. S. &amp; Resnick, G. International  finance management.  Third edition. New York: Mc Graw Hill. 2004.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000202&pid=S0123-5923200500020000100002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Messuti, D.J., &Aacute;lvarez, V.A. &amp; Graffi, H.R. Selecci&oacute;n  de inversiones. Buenos Aires: Ediciones  Macchi. 1992.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000203&pid=S0123-5923200500020000100003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Newbold, Paul. Estad&iacute;stica para  los negocios y la econom&iacute;a. Cuarta  edici&oacute;n. Espa&ntilde;a: Prentice Hall. 1997.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000204&pid=S0123-5923200500020000100004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>Kolb, Robert W. Inversiones M&eacute;xico: Limusa Noriega  Editores. 2000.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000205&pid=S0123-5923200500020000100005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>V&eacute;lez&#45;Pareja, J.I. «Selecci&oacute;n del  portafolio &oacute;ptimo: una nota. Optimal  portfolios selection».   <a href="http://www.ssrn.com/" target="_blank">www.ssrn.com</a>. 2001.&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000206&pid=S0123-5923200500020000100006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p><a href="http://www.valoresbancolombia.com/valoresbancolombia/index.asp" target="_blank">www.suvalor.com</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000207&pid=S0123-5923200500020000100007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p><a href="http://www.grupobancolombia.com/home/index.asp" target="_blank">www.corfinsura.com</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000208&pid=S0123-5923200500020000100008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p><a href="http://www.bloomberg.com/" target="_blank">www.Bloomberg.com</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000209&pid=S0123-5923200500020000100009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p><a href="http://www.supervalores.gov.co/" target="_blank">www.supervalores.gov.co</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000210&pid=S0123-5923200500020000100010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gordon]]></surname>
<given-names><![CDATA[Alexander]]></given-names>
</name>
<name>
<surname><![CDATA[Sharpe]]></surname>
<given-names><![CDATA[William]]></given-names>
</name>
<name>
<surname><![CDATA[Bailey]]></surname>
<given-names><![CDATA[Jeffrey]]></given-names>
</name>
</person-group>
<source><![CDATA[Fundamentos de inversiones, teoría y práctica]]></source>
<year>2003</year>
<edition>Tercera</edition>
<publisher-name><![CDATA[Prentice Hall]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Eun]]></surname>
<given-names><![CDATA[Ch. S.]]></given-names>
</name>
<name>
<surname><![CDATA[Resnick]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<source><![CDATA[International finance management]]></source>
<year>2004</year>
<edition>Third</edition>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Mc Graw Hill]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Messuti]]></surname>
<given-names><![CDATA[D.J.]]></given-names>
</name>
<name>
<surname><![CDATA[Álvarez]]></surname>
<given-names><![CDATA[V.A.]]></given-names>
</name>
<name>
<surname><![CDATA[Graffi]]></surname>
<given-names><![CDATA[H.R.]]></given-names>
</name>
</person-group>
<source><![CDATA[Selección de inversiones]]></source>
<year>1992</year>
<publisher-loc><![CDATA[Buenos Aires ]]></publisher-loc>
<publisher-name><![CDATA[Ediciones Macchi]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Newbold]]></surname>
<given-names><![CDATA[Paul]]></given-names>
</name>
</person-group>
<source><![CDATA[Estadística para los negocios y la economía]]></source>
<year>1997</year>
<edition>Cuarta</edition>
<publisher-name><![CDATA[Prentice Hall]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kolb]]></surname>
<given-names><![CDATA[Robert W.]]></given-names>
</name>
</person-group>
<source><![CDATA[Inversiones]]></source>
<year>2000</year>
<publisher-name><![CDATA[Limusa Noriega Editores]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Vélez-Pareja]]></surname>
<given-names><![CDATA[J.I.]]></given-names>
</name>
</person-group>
<source><![CDATA[Selección del portafolio óptimo: una nota]]></source>
<year>2001</year>
</nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="">
<source><![CDATA[]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="">
<source><![CDATA[]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="">
<source><![CDATA[]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="">
<source><![CDATA[]]></source>
<year></year>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>