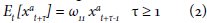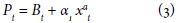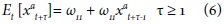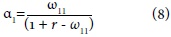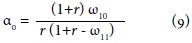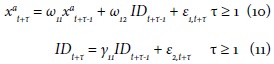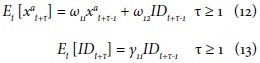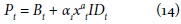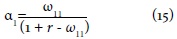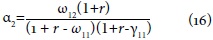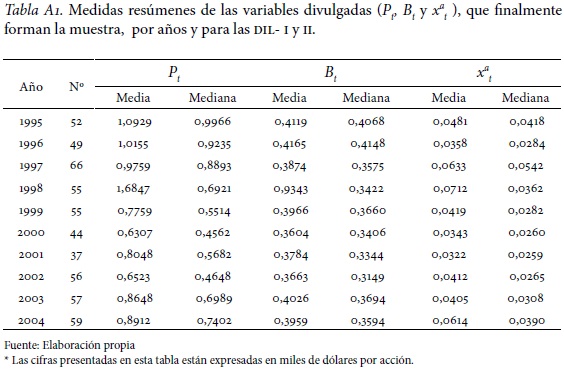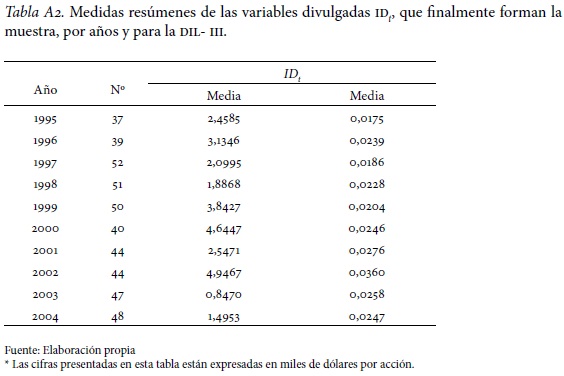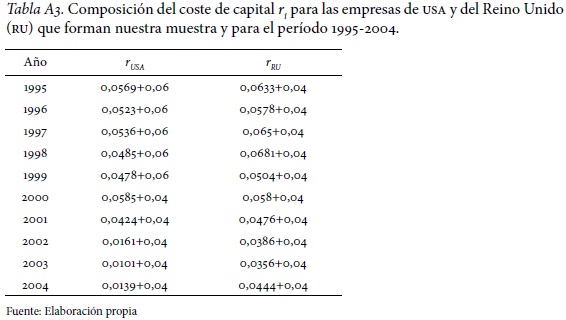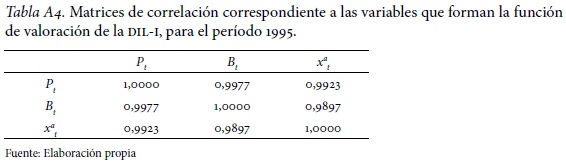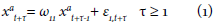
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232012000300004</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Estudio de los gastos de I+D: un análisis empírico en el sector del automóvil]]></article-title>
<article-title xml:lang="en"><![CDATA[A review of R&D expenses: an empirical analysis of the automobile industry]]></article-title>
<article-title xml:lang="pt"><![CDATA[Estudo das despesas com I+D: uma análise empírica no setor automóvel]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[DUARTE ATOCHE]]></surname>
<given-names><![CDATA[TERESA]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[PÉREZ LÓPEZ]]></surname>
<given-names><![CDATA[JOSÉ ÁNGEL]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[CAMÚÑEZ RUIZ]]></surname>
<given-names><![CDATA[JOSÉ ANTONIO]]></given-names>
</name>
<xref ref-type="aff" rid="A03"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad de Sevilla Departamento de Contabilidad y Economía Financiera Facultad de Ciencias Económicas y Empresariales]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>España</country>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad de Sevilla Departamento de Contabilidad y Economía Financiera ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>España</country>
</aff>
<aff id="A03">
<institution><![CDATA[,Universidad de Sevilla Departamento de Economía Aplicada ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>España</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>09</month>
<year>2012</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>09</month>
<year>2012</year>
</pub-date>
<volume>28</volume>
<numero>124</numero>
<fpage>45</fpage>
<lpage>65</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232012000300004&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232012000300004&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232012000300004&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[La diferencia existente entre la información económico-financiera que divulgan las empresas y las necesidades informativas de los usuarios, han sido motivo de preocupación e interés creciente en el ámbito académico. La mayoría de las investigaciones sostienen que dicha diferencia viene explicada en gran medida por los activos intangibles desarrollados internamente, entre ellos los gastos de I+D. Actualmente sigue teniendo gran interés pues los organismos emisores de normas internacionales se encuentran en un proceso de armonización, en aras de revestir de utilidad de los actuales sistemas contables. El presente trabajo de investigación trata de contrastar la relevancia y fiabilidad de la información sobre I+D, para ello, emplea, como función base, el modelo de Ohlson (1995). Los resultados rechazan la relevancia de los gastos de I+D corriente para valorar a las compañías cotizadas.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[The difference between the financial information that companies disclose and the information needs of users, have been of growing concern and interest in the academic research. Most argue that this difference is explained largely by the assets internally developed intangibles, including R&D. Currently, this still of great interest as the international standard-setters are in the process of harmonization, in order to take profit of the current accounting systems. The present research aims to examine the value relevance of R&D expenditures, using the Ohlson's model (1995). The results reject the relevance of current R&D expenditure used to value listed companies.]]></p></abstract>
<abstract abstract-type="short" xml:lang="pt"><p><![CDATA[A diferença existente entre a informação econômico-financeira que as empresas apresentam e as necessidades informativas dos usuários foram um motivo crescente de preocupação e interesse no âmbito acadêmico. A principal causa dessa diferença é o crescimento experienciado nos ativos intangíveis não reconhecidos a nível contabilístico. Dado o anterior, surge a necessidade de haver uma evidência empírica para apoiar a decisão dos organismos internacionais sobre a direção que deveriam seguir as normas sobre I+D a nível internacional. O presente trabalho de investigação tenta comparar a relevância e confiabilidade da informação sobre I+D, empregando como função base o modelo de Ohlson (1995). Os resultados não comparam a relevância das despesas correntes com I+D para avaliar as empresas cotadas.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Gastos en I+D]]></kwd>
<kwd lng="es"><![CDATA[Normas Internacionales de Contabilidad]]></kwd>
<kwd lng="es"><![CDATA[modelo de Ohlson]]></kwd>
<kwd lng="es"><![CDATA[valor de mercado]]></kwd>
<kwd lng="en"><![CDATA[R&D expenses]]></kwd>
<kwd lng="en"><![CDATA[International Accounting Standards]]></kwd>
<kwd lng="en"><![CDATA[Ohlson's model]]></kwd>
<kwd lng="en"><![CDATA[market value]]></kwd>
<kwd lng="pt"><![CDATA[Despesas com I+D]]></kwd>
<kwd lng="pt"><![CDATA[Normas Internacionais de Contabilidade]]></kwd>
<kwd lng="pt"><![CDATA[modelo de Ohlson]]></kwd>
<kwd lng="pt"><![CDATA[valor de mercado]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font face="Verdana, Arial, Helvetica, sans-serif" size="2">     <p align="right"> <b>ART&Iacute;CULOS</b></p>     <p>&nbsp;</p>     <p align="center"><b><font size="4">Estudio de los gastos de   I+D: un an&aacute;lisis emp&iacute;rico en el sector del autom&oacute;vil</font></b></p>     <p>&nbsp;</p>     <p align="center"><b><font size="3"> A review of R&amp;D expenses: an empirical analysis of the automobile industry</font></b></p>     <p>&nbsp;</p>     <p align="center"><b><font size="3"> Estudo das despesas com I+D: uma an&aacute;lise emp&iacute;rica no setor autom&oacute;vel</font></b></p>     <p>&nbsp;</p>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p><b> TERESA DUARTE ATOCHE, Ph.D.*; JOS&Eacute; &Aacute;NGEL P&Eacute;REZ L&Oacute;PEZ, Ph.D.**; JOS&Eacute; ANTONIO CAM&Uacute;&Ntilde;EZ RUIZ, Ph.D.***</b></p>     <p>* Profesor Contratado, Departamento de Contabilidad   y Econom&iacute;a Financiera, Universidad de Sevilla, Espa&ntilde;a <A href="mailto:tduarte@us.es">tduarte@us.es</a>.</p>     <p>Autor para correspondencia. Dirigir a: Departamento de Contabilidad y Econom&iacute;a Financiera, Facultad de Ciencias Econ&oacute;micas y Empresariales, Avenida Ram&oacute;n y Cajal 1, Sevilla 41018, Espa&ntilde;a</p>     <p>** Profesor Titular de Universidad, Departamento de Contabilidad   y Econom&iacute;a Financiera, Universidad de Sevilla, Espa&ntilde;a <a href="mailto:jangel@us.es">jangel@us.es</a>.</p>     <p>*** Profesor Titular de Universidad, Departamento   de Econom&iacute;a Aplicada, Universidad de Sevilla, Espa&ntilde;a <a href="mailto:camunez@us.es">camunez@us.es</a>.</p>     <p>&nbsp;</p>     <p align="center">Recibido: 20-may-11, corregido: 28-may-12 y aceptado: 10-ago-12    <br> Clasificaci&oacute;n JEL: M41; C2; G15.</p>     <p>&nbsp;</p> <hr noshade size="1">     <p><b> RESUMEN</b></p>     ]]></body>
<body><![CDATA[<p>La diferencia existente entre la informaci&oacute;n econ&oacute;mico-financiera que divulgan las empresas y   las necesidades informativas de los usuarios, han sido motivo de preocupaci&oacute;n e inter&eacute;s creciente   en el &aacute;mbito acad&eacute;mico. La mayor&iacute;a de las investigaciones sostienen que dicha diferencia viene   explicada en gran medida por los activos intangibles desarrollados internamente, entre ellos los   gastos de I+D. Actualmente sigue teniendo gran inter&eacute;s pues los organismos emisores de normas   internacionales se encuentran en un proceso de armonizaci&oacute;n, en aras de revestir de utilidad de   los actuales sistemas contables. El presente trabajo de investigaci&oacute;n trata de contrastar la relevancia   y fiabilidad de la informaci&oacute;n sobre I+D, para ello, emplea, como funci&oacute;n base, el modelo de   Ohlson (1995). Los resultados rechazan la relevancia de los gastos de I+D corriente para valorar a las compa&ntilde;&iacute;as cotizadas.</p>     <p> Palabras clave. Gastos en I+D; Normas Internacionales de Contabilidad; modelo de Ohlson;   valor de mercado.</p> <hr noshade size="1">     <p> <b>ABSTRACT</b></p>     <p>The difference between the financial information that companies disclose and the information   needs of users, have been of growing concern and interest in the academic research. Most   argue that this difference is explained largely by the assets internally developed intangibles,   including R&amp;D. Currently, this still of great interest as the international standard-setters are in   the process of harmonization, in order to take profit of the current accounting systems. The   present research aims to examine the value relevance of R&amp;D expenditures, using the Ohlson's   model (1995). The results reject the relevance of current R&amp;D expenditure used to value listed companies.</p>     <p> <b>Keywords</b>. R&amp;D expenses; International Accounting Standards; Ohlson's model; market value.  </p> <hr noshade size="1">     <p><b> RESUMO</b></p>     <p>A diferen&ccedil;a existente entre a informa&ccedil;&atilde;o econ&ocirc;mico-financeira que as empresas apresentam e as   necessidades informativas dos usu&aacute;rios foram um motivo crescente de preocupa&ccedil;&atilde;o e interesse   no &acirc;mbito acad&ecirc;mico. A principal causa dessa diferen&ccedil;a &eacute; o crescimento experienciado nos   ativos intang&iacute;veis n&atilde;o reconhecidos a n&iacute;vel contabil&iacute;stico. Dado o anterior, surge a necessidade   de haver uma evid&ecirc;ncia emp&iacute;rica para apoiar a decis&atilde;o dos organismos internacionais sobre a   dire&ccedil;&atilde;o que deveriam seguir as normas sobre I+D a n&iacute;vel internacional. O presente trabalho de   investiga&ccedil;&atilde;o tenta comparar a relev&acirc;ncia e confiabilidade da informa&ccedil;&atilde;o sobre I+D, empregando   como fun&ccedil;&atilde;o base o modelo de Ohlson (1995). Os resultados n&atilde;o comparam a relev&acirc;ncia das despesas correntes com I+D para avaliar as empresas cotadas.</p>     <p> <b>Palavras-chave</b>. Despesas com I+D; Normas Internacionais de Contabilidade; modelo de   Ohlson; valor de mercado.</p> <hr noshade size="1">     <p>&nbsp;</p>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p><font size="3"><b>Introducci&oacute;n</b></font></p>     <p>Desde hace varias d&eacute;cadas, la diferencia   existente entre la informaci&oacute;n econ&oacute;micofinanciera   que presentan las empresas y las   necesidades informativas de los usuarios   han sido motivo de preocupaci&oacute;n e inter&eacute;s   creciente en el &aacute;mbito acad&eacute;mico, como evidencian   los trabajos de autores tales como   Lev y Zarowin (1999), Boulton y Libert,   (2000), Gelb (2002) y Shortridge (2004), entre otros.</p>     <p> La mayor&iacute;a de los autores sostienen que   la causa principal de dicha diferencia es el   crecimiento experimentado por los activos   intangibles no reconocidos contablemente.   Es decir, se produce una relaci&oacute;n inversa   entre la relevancia de estas inversiones y   la utilidad de los sistemas de informaci&oacute;n   contables actuales: a medida que aumenta   la importancia de las inversiones en intangibles   en la creaci&oacute;n de valor a&ntilde;adido para   las empresas, se reduce la utilidad de la informaci&oacute;n   econ&oacute;mico-financiera divulgada por las mismas.</p>     <p> Las numerosas investigaciones surgidas   sobre esta cuesti&oacute;n desde la d&eacute;cada de los   sesenta se ha centrado principalmente en   dos aspectos: por un lado, en demostrar   la relevancia de las inversiones en I+D,   pues pese a su importancia en la creaci&oacute;n   de valor a&ntilde;adido en las empresas no eran   contablemente reconocidas; y, por otro, en   constatar la disminuci&oacute;n de inter&eacute;s de los   inversores por la informaci&oacute;n contable ante   su p&eacute;rdida de utilidad (Sougiannis, 1994; Lev   y Sougiannis, 1996; Abbody y Lev, 1998; Lev   y Zarowin., 1999; Healy, Myers y Howe, 2002 y Kothari, Laguerre y Andrew, 2002).</p>     <p> Con respecto al primer aspecto se&ntilde;alado,   son muchos los estudios emp&iacute;ricos   que aportan evidencias que avalan esta   afirmaci&oacute;n (se pueden citar entre otros   los trabajos de Grabowski y Mueller, 1974;   Kamien y Schwartz, 1975; Bublitz y Ettedge,   1989; Johnson y Pazderka, 1993; Chauvin   y Hirschey, 1993; Sougiannis, 1994; Lev y   Sougiannis, 1996; Lev y Sougiannis, 1999;   Ca&ntilde;ibano, Garc&iacute;a-Ayuso y S&aacute;nchez 2000;   Bens, Hanna y Zhang, 2003; Ballester,   Garc&iacute;a-Ayuso y Livnat, 2003 y Han y Manry,   2004). No obstante, el contraste emp&iacute;rico   de esas evidencias se manifest&oacute; como d&eacute;bil,   siendo &eacute;sta por tanto la faceta del an&aacute;lisis m&aacute;s refutada.</p>     <p> El principal problema para el reconocimiento   del I+D era demostrar que estos   activos son recursos de beneficios futuros,   controlados por la empresa y que se pueden   medir con suficiente fiabilidad. Con car&aacute;cter   general, los proyectos de I+D se caracterizan   por la incertidumbre que los rodea acerca   de su &eacute;xito o fracaso. A medida que el proyecto   avanza la incertidumbre se reduce y   la empresa puede demostrar que generar&aacute;   beneficios en el futuro y que &eacute;stos pueden   ser medidos con fiabilidad<sup><a href="#1" name="1b">1</a></sup>. &Eacute;sta es la causa   por la que la mayor&iacute;a de los investigadores   y representantes del mundo empresarial defienden la capitalizaci&oacute;n racional.</p>     <p> La evidencia emp&iacute;rica llam&oacute; la atenci&oacute;n   sobre la necesidad de que los &oacute;rganos reguladores   a nivel internacional se implicaran   en este problema y proporcionaran una   soluci&oacute;n al deterioro de la utilidad de la   informaci&oacute;n financiera. Captado el inter&eacute;s   del <i>Financial Accounting Standard Board</i>   (en adelante FASB), &eacute;ste abri&oacute; un proceso   de consultas y deliberaciones con objeto   de incluir esta preocupaci&oacute;n en su agenda:   quedaba patente la importancia de las inversiones   conductoras de la innovaci&oacute;n, pero   los principios de contabilidad generalmente   aceptados en el &aacute;mbito estadounidense   (conocidos por las siglas US GAAP) no permit&iacute;an   su reconocimiento como activos.   Paralelamente, el FASB y el International Accounting Standard Board (en adelante IASB)   comenzaron a trabajar en la armonizaci&oacute;n   de las normas contables relacionadas con   este tipo de inversiones como parte del gran   proceso de armonizaci&oacute;n contable a escala internacional que todav&iacute;a hoy sigue activo.</p>     <p> Un caso que permite ilustrar el diferente   tratamiento contable internacional de los   activos intangibles y las subsecuentes necesidades   de armonizaci&oacute;n, ser&iacute;a el relativo   a la capitalizaci&oacute;n del I+D, prohibida en   Estados Unidos de manera general (SFAS   N&ordm; 2, 1974)(excepto en los desarrollos   de software &#8211;Statement of Financial   Accounting Standards (SFAS N&ordm; 86, 1985))   y la norma europea emitida por el IASB   (especialmente la NIC 38) que permite, bajo   ciertos requisitos, la capitalizaci&oacute;n de los   costes de desarrollo. Se produce, de esta   manera, un dif&iacute;cil equilibrio entre las dos   caracter&iacute;sticas m&aacute;s controvertidas de los   sistemas contables -relevancia y fiabilidadque   induce a considerar que las normas   emitidas por el IASB revisten de mayor   utilidad a los sistemas contables actuales a nivel internacional<sup><a href="#2" name="2b">2</a></sup>.</p>     <p> Se est&aacute;, pues, ante una materia cuyo estudio   contin&uacute;a siendo relevante, y resulta todav&iacute;a   necesario aportar evidencia emp&iacute;rica   que ayude a los organismos internacionales   sobre la direcci&oacute;n que deber&iacute;an seguir las   normas sobre I+D a nivel internacional, en   aras a una conciliaci&oacute;n entre los US GAAP y   las NIIF (Normas Internacionales de Contabilidad, emitidas por el IASB).</p>     <p> El presente trabajo de investigaci&oacute;n   se enmarca dentro de esta preocupaci&oacute;n   compartida por los &aacute;mbitos acad&eacute;micos y   profesionales, por lo que trata de contrastar   la relevancia y fiabilidad de la informaci&oacute;n   sobre I+D estimando el valor de mercado de   las empresas que cotizan en los mercados   de capitales. Ello se har&aacute; siguiendo la l&iacute;nea   de investigaci&oacute;n emp&iacute;rica en contabilidad basada en la valoraci&oacute;n.</p>     ]]></body>
<body><![CDATA[<p> La investigaci&oacute;n contable basada en la   valoraci&oacute;n ha sido ampliamente analizada y   utilizada en las &uacute;ltimas d&eacute;cadas (Ver en Barth,   2000; Holthausen y Watts, 2001; Kothari,   2001 y Healy y Palepu, 2001), y su finalidad   es la de relacionar los n&uacute;meros contables   con una medida del valor de la compa&ntilde;&iacute;a   para evaluar las caracter&iacute;sticas de las magnitudes   contables y sus relaciones con el   valor. Dentro de este marco de investigaci&oacute;n,   en el an&aacute;lisis emp&iacute;rico se ha adaptado el   modelo de valoraci&oacute;n seleccionado para   poder relacionar el valor de la compa&ntilde;&iacute;a   con sus caracter&iacute;sticas intr&iacute;nsecas, aquellas   que los inversores asumen para valorarla.   Concretamente, se emplea, como funci&oacute;n   base, el modelo de Ohlson (1995) y a partir   del mismo, se desarrolla tres funciones de   valoraci&oacute;n derivadas de sus correspondientes   Din&aacute;micas de Informaci&oacute;n Lineal (DIL).   El desarrollo de esta investigaci&oacute;n est&aacute;   estructurado de la siguiente manera. En el   segundo apartado se expone la metodolog&iacute;a   empleada, en el siguiente ep&iacute;grafe se analiza   la muestra, en la cuarta secci&oacute;n se presenta   los resultados obtenidos del estudio emp&iacute;rico   y por &uacute;ltimo, se enumeran una serie de conclusiones al respecto.</p>     <p>&nbsp;</p>     <p><font size="3"> <b>1 Modelo emp&iacute;rico</b></font></p>     <p> El objetivo general de esta investigaci&oacute;n   consiste en evaluar si el valor de las inversiones   en I+D es relevante, es decir, si los   inversores consideran que dicha informaci&oacute;n   es de gran importancia para valorar a   las compa&ntilde;&iacute;as cotizadas en los mercados de   valores con el prop&oacute;sito de realizar inversiones rentables.</p>     <p> Se utiliza un modelo que relacione el valor   de la firma con las caracter&iacute;sticas propias que los inversores asumen para valorarla.</p>     <p> Seg&uacute;n, Barth (2000) este es el factor clave   para relacionar el valor de la firma y las cifras   contables en un estudio. El Modelo de   Ohlson (1995) que adopta el planteamiento   del <i>modelo de resultado residual</i> para relacionar   magnitudes contables con el valor de la   empresa, ha sido muy utilizado en la &uacute;ltima   d&eacute;cada, ya que ha suscitado un gran inter&eacute;s   entre los acad&eacute;micos contables. El continuo   an&aacute;lisis al que ha sido sometido este modelo   (Ohlson, 1995 y 2001; Feltham y Ohlson, 1995   y 1996; Barth y Clinch, 1998; Dechow, Hutton   y Sloan, 1999; Beaver, 1999; Jones, 2000;   Callen y Morel, 2001 y 2005; McCrae y Nisson,   2001; Ballester, Garcia-Ayuso y Livnat,   2003; Han y Manry, 2004; Caro, 2004; Barth,   Beaver, Hand y Landsman, 2005; Garrod   y Valentincic, 2005; Gietzmann e Ireland,   2005; Callen y Segal, 2005; Cazavan-Jeny   y Jeanjean, 2006; y Giner e I&ntilde;iguez, 2006;   entre otros) ha permitido su expansi&oacute;n y ha   demostrado la validez y ventajas de su uso.   Aunque, este modelo, seg&uacute;n la evidencia   emp&iacute;rica aportada por distintos acad&eacute;micos   (Dechow, Hutton y Sloan, 1999; Callen y   Morel, 2001; Morel, 2003 y Caro, 2004; entre otros), presenta una utilidad limitada.</p>     <p> El estudio comienza con el uso del modelo   de Ohlson (1995) donde el valor de la   empresa es expresado como la suma del   valor contable de los fondos propios, el valor   presente de las ganancias anormales futuras   y ''otra informaci&oacute;n''. Asimismo, el proceso   de generaci&oacute;n de expectativas de los resultados   anormales y de ''otra informaci&oacute;n'' sigue un modelo autorregresivo (AR1).</p>     <p> Se plantea el siguiente enfoque para medir   la relevancia de la variable I+D. Bas&aacute;ndose   en el modelo citado, se dise&ntilde;a una serie   de din&aacute;micas de informaci&oacute;n lineal que permitir&aacute;   analizar si los inversores consideran y,   efectivamente, utilizan la informaci&oacute;n sobre   el I+D, que es contabilizada como gasto directamente, para valorar a las compa&ntilde;&iacute;as.</p>     <p> Para ello, se utiliza una muestra formada por   compa&ntilde;&iacute;as que cotizan en Estados Unidos   y, por tanto, llevan a la cuenta de resultado   sus inversiones en I+D porque as&iacute; lo exige   la norma (<i>Financial Accounting Standard N&ordm;   2</i>) y compa&ntilde;&iacute;as que cotizan en la bolsa de   Londres que tambi&eacute;n llevan sus inversiones   en I+D a la cuenta de resultado porque as&iacute;   lo han elegido ellas (<i>Statement of Standard Accounting Practice &#8211;SSAP&#8211; N&ordm; 13</i>).</p>     <p> <b><i>1.1 Din&aacute;mica de Informaci&oacute;n Lineal, DIL (I)</i></b></p>     ]]></body>
<body><![CDATA[<p> El primer objetivo consiste en contrastar   emp&iacute;ricamente si existe una fisura entre   la informaci&oacute;n contable, elaborada seg&uacute;n   las normas del FASB y del IASB, y aquella   informaci&oacute;n econ&oacute;mico-financiera que   los inversiones consideran relevante para   valorar a las compa&ntilde;&iacute;as. Para ello se utiliza las siguientes funciones de valoraci&oacute;n:</p>     <p> En primer lugar, se utiliza una din&aacute;mica   de informaci&oacute;n lineal, DIL (I), en la que   se omite la variable ''otra informaci&oacute;n''   (Z<sub>i,t</sub> = 0), ya que se asume que las expectativas   de las ganancias normales futuras s&oacute;lo   dependen de la informaci&oacute;n de las ganancias   anormales pasadas, de la misma forma   que hicieron Dechow et al. (1999) y McCrae   y Nilsson (2001), entre otros. Las ecuaciones que definen esta din&aacute;mica son:</p>     <p> Expresi&oacute;n que representa la funcionalidad din&aacute;mica:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e1.jpg"></p>     <p> Estimaciones de las ganancias anormales:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e2.jpg"></p>     <p> Funci&oacute;n de valoraci&oacute;n:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e3.jpg"></p>     <p>Donde, </p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e4.jpg"></p>     ]]></body>
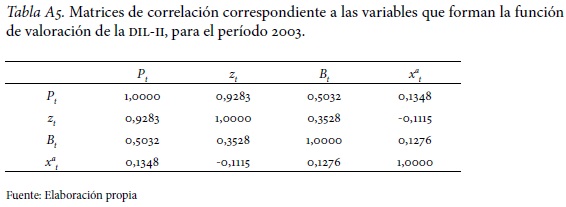
<body><![CDATA[<p>  Definici&oacute;n de variables y par&aacute;metros:</p>     <p> X<sup>a</sup><sub>t</sub>: Ganancias anormales correspondiente   al momento <i>t</i>, donde se recogen   tanto el valor de los activos no reconocidos   (I+D para las empresas que no capitalizan)   como el exceso de valor de los activos reconocidos   contablemente seg&uacute;n el precio   de adquisici&oacute;n o coste producci&oacute;n (el I+D   capitalizado, pero condicionado por una   serie de criterios que s&oacute;lo permiten activar los costes de desarrollo).</p>     <p><i> B<sub>t</sub></i>: Valor contable de los recursos propios en el momento <i>t</i>.</p>     <p> Pt: Valor de mercado de la firma en el momento <i>t</i>.</p>     <p> <i>r</i>: Coste de capital<sup><a href="#3" name="3b">3</a></sup>.</p>     <p> &omega;<sub>11</sub>: Par&aacute;metro que captura la persistencia   de las ganancias anormales. Sus valores   deben estar entre 0 y 1, con objeto de que   se cumpla el proceso estacionario de las   ganancias anormales.</p>     <p> &alpha;<sub>1</sub>: Coeficiente de la variable ''ganancias   anormales'' en la funci&oacute;n de valoraci&oacute;n. Se   espera que este coeficiente sea significativamente   positivo, indicando que lo inversores   consideran relevantes aquella informaci&oacute;n   no recogida en el patrimonio de la compa&ntilde;&iacute;a,   por ejemplo, el I+D no capitalizado.</p>     <p> <i><b>1.2 Din&aacute;mica de Informaci&oacute;n Lineal, DIL (II)</b></i></p>     <p> En segundo lugar, se emplea otra din&aacute;mica   de informaci&oacute;n en la que se considera que   existe otra informaci&oacute;n al margen de las   ganancias anormales corrientes que es relevante   para estimar las ganancias anormales   futuras. Para ello, se introduce un t&eacute;rmino   constante que podr&aacute; ser distinto de cero, es   decir, que el intercepto aparece subrogado   de Z<sub>i,t</sub><sup><a href="#4" name="4b">4</a></sup>. En este caso no se omite la variable   ''otra informaci&oacute;n'', y se asume que presenta   un comportamiento constante, en lugar de   autorregresivo. Esto significa que x<sup>a</sup><sub>t</sub> y <i>Z<sub>i,t</sub></i>   no est&aacute;n correlacionadas, y por tanto, <i>Z<sub>i,t</sub></i> no   estar&aacute; condicionada por sus valores pasados   (&gamma;<sub>11</sub> = 0). Si la asunci&oacute;n anterior no se cumpliera   y las ganancias anormales estuvieran   correlacionadas con ''otra informaci&oacute;n'', se   incurrir&iacute;a en un error que invalidar&iacute;a el   modelo.</p>     <p> Expresi&oacute;n que representa la funcionalidad   de la din&aacute;mica:</p>     ]]></body>
<body><![CDATA[<p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e5.jpg"></p>     <p> Estimaciones de las ganancias anormales:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e6.jpg"></p>     <p>Funci&oacute;n de valoraci&oacute;n:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e7.jpg"></p>     <p> Donde,</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e8.jpg"></p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e9.jpg"></p>     <p> Definici&oacute;n de variables y par&aacute;metros:</p>     <p> <i>x<sup>a</sup><sub>t</sub></i>: Ganancias anormales correspondiente   al momento <i>t</i>, donde se recogen   tanto el valor de los activos no reconocidos   (I+D para las empresas que no capitalizan)   como el exceso de valor de los activos reconocidos   contablemente seg&uacute;n el precio   de adquisici&oacute;n o coste producci&oacute;n (el I+D   capitalizado, pero condicionado por una   serie de criterios que s&oacute;lo permiten activar   los costes de desarrollo).</p>     ]]></body>
<body><![CDATA[<p><i> B<sub>t</sub></i>: Valor contable de los recursos propios   en el momento <i>t</i>.</p>     <p><i> P<sub>t</sub></i>: Valor de mercado de la firma en el   momento <i>t</i>.</p>     <p><i> r</i> : Coste de capital.</p>     <p> &omega;<sub>10</sub>: Intercepto. Ser&aacute; menor que o si el   coste de capital es superior al <i>ROE</i>, ser&aacute; mayor   que o si el coste de capital es inferior al   <i>ROE</i> y por &uacute;ltimo, ser&aacute; igual a o, si el coste   de capital es igual al <i>ROE</i>.</p>     <p> &omega;<sub>11</sub>: Par&aacute;metro que captura la persistencia   de las ganancias anormales y sus valores   deben estar entre o y 1, con objeto de que   se cumpla el proceso estacionario de las   ganancias anormales.</p>     <p> &alpha;<sub>0</sub>: Intercepto subrogado de ''otra informaci&oacute;n''.</p>     <p> &alpha;<sub>1</sub>: Coeficiente de la variable ''ganancias   anormales'' en la funci&oacute;n de valoraci&oacute;n. Se   presume, una vez m&aacute;s, que este coeficiente   ser&aacute; positivo y significativo, indicando que   lo inversores consideran relevantes aquella   informaci&oacute;n no recogida en el patrimonio   de la compa&ntilde;&iacute;a porque es generadora de   futuros beneficios, por ejemplo, el I+D no   capitalizado.</p>     <p> Con ambas funciones de valoraci&oacute;n se   pretende contrastar las siguientes hip&oacute;tesis:</p>     <p> H<sub>1</sub>: <i>El valor del coeficiente de las ganancias   anormales en las funciones de valoraci&oacute;n   derivadas de las DIL-I y DIL-II ser&aacute; positivo   y significativo</i>.</p>     <p> Si se acepta la hip&oacute;tesis nula, se admite   que los activos no reconocidos contablemente,   como el I+D, entre otros, s&iacute; son   relevantes y considerados por los inversores   cuando estiman el valor de mercado de una   compa&ntilde;&iacute;a. Por tanto, se acepta la existencia   de una brecha entre la informaci&oacute;n contable   suministrada por las compa&ntilde;&iacute;as y aquella   demandada por los inversores, en otras palabras,   se habr&iacute;a probado la disminuci&oacute;n de   inter&eacute;s de los inversores por la informaci&oacute;n   contable ante su p&eacute;rdida de utilidad, tal y   como encontraron Sougiannis, 1994; Lev   y Sougiannis, 1996; Abbody y Lev, 1998;   Lev y Zarowin, 1999; Healy Myers y Howe,   2002 y Kothari Laguerre y Andrew, 2002,   entre otros.</p>     ]]></body>
<body><![CDATA[<p> H<sub>2</sub>: <i>El valor de la variable otra informaci&oacute;n   en la funci&oacute;n de valoraci&oacute;n derivada de   la DIL II ser&aacute; positivo y significativo</i>.</p>     <p> Es importante se&ntilde;alar que la variable   otra informaci&oacute;n permite captar los acontecimientos   relevantes que los sistemas   contables no recogen, como por ejemplo   las inversiones I+D. De esta forma, si se   acepta la hip&oacute;tesis enunciada, se comprueba   emp&iacute;ricamente la p&eacute;rdida de utilidad de los   sistemas contables.</p>     <p> <b><i>1.3 Din&aacute;mica de Informaci&oacute;n Lineal, DIL (III).</i></b></p>     <p> La estimaci&oacute;n de la variable ''otra informaci&oacute;n''   presenta importantes problemas y ante   la falta de una definici&oacute;n de dicha variable,   numerosos estudios se han centrado en   investigarla. Ohlson (2001) tras las cr&iacute;ticas   recibidas por esta imprecisi&oacute;n, sugiri&oacute; que   los pron&oacute;sticos de los analistas podr&iacute;an ser   una aproximaci&oacute;n coherente.</p>     <p>Por tanto, Ohlson (2001) define la variable   ''otra informaci&oacute;n'' como la diferencia   entre las expectativas del mercado de las   ganancias anormales en el momento<i> t</i> +   1 (basadas en informaci&oacute;n contable y no   contable) y las expectativas de las ganancias   anormales del per&iacute;odo corriente t (sustentado   en informaci&oacute;n exclusivamente contable).</p>     <p> Es importante se&ntilde;alar que esta variable   permite captar los acontecimientos relevantes   que los sistemas contables no recogen,   como por ejemplo las inversiones I+D. Por   tanto, se mide los efectos de la magnitud   contable I+D sobre las rentabilidades futuras   a trav&eacute;s de la din&aacute;mica de comportamiento   de la variable ''otra informaci&oacute;n'' (<i>Z<sub>i,t</sub></i>).</p>     <p>  Es decir, mediante una nueva variante del   modelo de Ohlson, en la que se define la variable   (<i>Z<sub>i,t</sub></i>) como los gastos de I+D corrientes,   se estudia su relevancia. As&iacute;, se considera   que el valor de mercado de la compa&ntilde;&iacute;a   viene explicado por el valor neto contable de   la misma, por sus ganancias anormales y por   las inversiones en I+D que no son capturadas   por ninguna de las variables anteriores. Para   introducir el I+D en el modelo, se asume que   estos costes afectan al valor de la firma de dos maneras (Callen y Morel, 2005):</p>     <p> 1) Si las inversiones en I+D son reconocidas   como gasto, &eacute;stas afectar&aacute;n al valor   de la empresa negativamente a trav&eacute;s de su   impacto normal sobre las ganancias corrientes y el valor contable de los fondos propios.</p>     <p> 2) Estas inversiones en I+D pueden afectar   a los beneficios futuros, proporcionando   informaci&oacute;n sobre sus rendimientos futuros   en el mercado de capitales. Estos efectos   ser&iacute;an reflejados en las ganancias futuras   esperadas a trav&eacute;s de la variable ''otra informaci&oacute;n'' (<i>Z<sub>i,t</sub></i>).</p>     <p> Resumiendo, en esta versi&oacute;n del modelo   de Ohlson se introduce dos modificaciones.   Primera, se asume que la variable I+D presenta   una estructura autorregresiva, de esta   forma se introduce la premisa de que las rentas   procedentes de esta variable revertir&aacute;n   por la fuerza de la competencia, es decir, que   las rentas procedentes de las innovaciones   persistir&aacute;n durante un tiempo, pero como   consecuencia de las fuerzas competitivas sufrir&aacute;n   un deterioro que las har&aacute; converger a   cero. Segunda, y siguiendo a Callen y Morel   (2005), se toma los gastos de I+D como la   variable (<i>Z<sub>i,t</sub></i>), sin embargo en el estudio, las   ganancias anormales se ven afectadas por los   gastos de I+D del per&iacute;odo inmediatamente   anterior. Con esta funci&oacute;n de valoraci&oacute;n se pretende contrastar la siguiente hip&oacute;tesis:</p>     ]]></body>
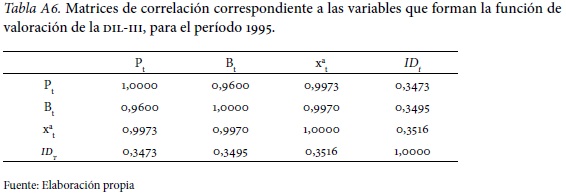
<body><![CDATA[<p> <i>H<sub>3</sub>: El valor del coeficiente de la variable   ''gastos de I+D'' en el momento t, registrados   como gastos del ejercicio en la funci&oacute;n de   valoraci&oacute;n (DIL III) que ha sido tratado como   subrogado de la variable ''otra informaci&oacute;n'', ser&aacute; positivo y significativo.</i></p>     <p> De esta forma, el resultado indicar&aacute; que   el valor de los gastos de I+D son relevantes   para la valoraci&oacute;n de una compa&ntilde;&iacute;a, ya que   los inversores consideran esta magnitud   como generadora de renta futura, a pesar   que la norma no permita su capitalizaci&oacute;n.   De todo lo expuesto se deduce la propuesta siguiente de modelizaci&oacute;n:</p>     <p> Expresi&oacute;n que representa la funcionalidad de la din&aacute;mica:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e10.jpg"></p>     <p> Estimaciones de las ganancias anormales,   bajo las hip&oacute;tesis habituales sobre las perturbaciones aleatorias:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e12.jpg"></p>     <p> Funci&oacute;n de valoraci&oacute;n:</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e14.jpg"></p>     <p> Donde,</p>     <p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e15.jpg"></p>     ]]></body>
<body><![CDATA[<p align="center"><img src="/img/revistas/eg/v28n124/v28n124a04e16.jpg"></p>     <p>Definici&oacute;n de variables y par&aacute;metros:</p>     <p> <i>x<sup>a</sup><sub>t</sub></i>: Ganancias anormales correspondientes   al momento <i>t</i>.</p>     <p>  <i>B<sub>t</sub></i>: Valor contable de los recursos propios en el momento <i>t</i>.</p>     <p>  <i>ID<sub>t</sub></i>: Gastos de I+D correspondientes al momento <i>t</i>.</p>     <p> <i>P<sub>t</sub></i>: Valor de mercado de la firma en el momento.</p>     <p> <i>r</i>: Coste de capital.</p>     <p> &omega;<sub>11</sub>: Par&aacute;metro que captura la persistencia   de las ganancias anormales. Sus valores   deben estar entre o y 1, con objeto de que   se cumpla el proceso estacionario de las   ganancias anormales.</p>       <p>&omega;<sub>12</sub>: Par&aacute;metro que captura el efecto de los gastos de I+D sobre las ganancias futuras.</p>       <p>&gamma;<sub>11</sub>: Par&aacute;metro de persistencia de los     costes de I+D<sup><a href="#5" name="5b">5</a></sup>. Sus valores deben estar     comprendidos entre o y 1. De esta forma se     cumple la asunci&oacute;n de que el I+D sigue un     proceso estacionario.</p>     ]]></body>
<body><![CDATA[<p>&alpha;<sub>1</sub>: Coeficiente de la variable ''ganancias anormales'' en la funci&oacute;n de valoraci&oacute;n.</p>     <p>&alpha;<sub>2</sub>: Coeficiente de la variable I+D en la   funci&oacute;n de valoraci&oacute;n. Si este coeficiente es   positivo, indicar&aacute; que los inversores valoran   positivamente las inversiones de I+D, consider&aacute;ndolas generadoras de rentas futuras.</p>     <p>&nbsp;</p>     <p><font size="3">  <b>2 Muestra</b></font></p>     <p> La muestra objeto del estudio la constituye   empresas del sector del autom&oacute;vil y de   componentes que cotizan en los mercados   de capitales de Estados Unidos y del Reino   Unido. Se eligi&oacute; el sector del autom&oacute;vil y sus   componentes por tratarse tradicionalmente   de grandes inversores en I+D y se selecciona   los mercados de capitales de Estados Unidos   y el Reino Unidos por ser los m&aacute;s desarrollados   a nivel internacional y donde mayor   n&uacute;mero de empresas, tanto nativas como   extranjeras, cotizan. Asimismo, en dichos   mercados las decisiones tomadas por los &oacute;rganos   reguladores contables a nivel internacional   m&aacute;s importantes, FASB e IASB, tienen   mayores implicaciones directas y permitir&aacute;   realizar un an&aacute;lisis comparativo entre ambos   mercados y por ende, entre las normas en materia de I+D emanadas de dichos &oacute;rganos.</p>     <p> Los datos empleados en el estudio emp&iacute;rico   han sido obtenidos de varias fuentes   de informaci&oacute;n. Los relacionados con los   precios de cotizaci&oacute;n de las acciones han sido   obtenidos de la base DATASTREAM. Los datos   contables hist&oacute;ricos tales como las ganancias   b&aacute;sicas por acci&oacute;n, el valor neto contable de   los fondos propios, el n&uacute;mero de acciones,   el activo total y los gastos en Investigaci&oacute;n   y Desarrollo incurridos por las compa&ntilde;&iacute;as,   han sido recabados de las bases de datos   <i>Thomson One Banker, LexisNexis</i>, y de los   mismos estados financieros divulgados por   las propias compa&ntilde;&iacute;as en sus p&aacute;ginas Web,   en la p&aacute;gina CAROL<sup><a href="#6" name="6b">6</a></sup>, que es de car&aacute;cter   gratuito y en la p&aacute;gina de la SEC<sup><a href="#7" name="7b">7</a></sup> para las empresas cotizadas en Estados Unidos.</p>     <p>  La muestra total puede ser dividida claramente en dos submuestras: (i) una formada por las empresas que cotizan en los mercados de capitales de Estados Unidos, que est&aacute;n obligadas a registrar como gasto del ejercicio todos los gastos de I+D y, (ii) otra formada por las empresas que cotizan en el Reino Unido, que deben registrar como gasto del ejercicio todos los desembolsos correspondientes a la investigaci&oacute;n, aunque pueden elegir entre capitalizar o no aquellos gastos de desarrollo que cumplan con los requisitos exigidos por la norma.</p>     <p> La ventana temporal que abarca el estudio   comprende 10 a&ntilde;os, desde 1995 hasta   2004. Se ha acotado el horizonte temporal en   el 2004 porque a partir del 2005 las empresas   que cotizan en los mercados de capitales de   la Uni&oacute;n Europea, y que presenten estados   financieros consolidados, est&aacute;n obligadas a   elaborar y divulgar sus estados financieros   seg&uacute;n las NIC/NIIF. Este cambio normativo   provocar&iacute;a una distorsi&oacute;n en la informaci&oacute;n   financiera de las compa&ntilde;&iacute;as que forman la   muestra desvirtuando los resultados del estudio emp&iacute;rico.</p>     <p> La muestra total est&aacute; formada por 116<sup><a href="#8" name="8b">8</a></sup>  empresas, de las que 96 cotizan en los mercados   de Estados Unidos y 20 en los del Reino   Unido durante un per&iacute;odo de 10 a&ntilde;os. As&iacute;,   el n&uacute;mero total de observaciones asciende a   1.160. Aunque el n&uacute;mero de observaciones   que finalmente forman la muestra se reduce debido a las limitaciones de los datos.</p>     <p> Las variables empleadas est&aacute;n deflactadas   en t&eacute;rminos por acci&oacute;n, de igual forma   que hicieron Dechow, Hutton y Sloan (1999),   McCrae y Nilsson (2001), Zhao (2002),   Callen y Morel (2005) y Cazavan-Jeny y   Jeanjean (2006), entre otros. Seg&uacute;n Ohlson   (2001) este m&eacute;todo puede transgredir la   condici&oacute;n de excedente limpio subyacente   en el modelo de renta residual, si el n&uacute;mero   de acciones en circulaci&oacute;n y manos de los   inversores cambia de forma importante.   Pero como afirman McCrae y Nilsson   (2001), el uso de magnitudes totales tambi&eacute;n   introduce problemas con las posibles   contribuciones o distribuciones de capital   no apreciadas en los valores de mercado.   Para eliminar los problemas de escala que   pudieran surgir, se ha deflactado las variables   del modelo mediante el activo total por   acci&oacute;n, ya que se considera que esta variable   representa adecuadamente el tama&ntilde;o o escala   de las compa&ntilde;&iacute;as que forman la muestra,   que proporciona variables que mitigan el   problema de heteroscedasticidad, al igual   que hicieron Caro (2004) y Aboody, Hughes y Liu (2005), entre otros.</p>     ]]></body>
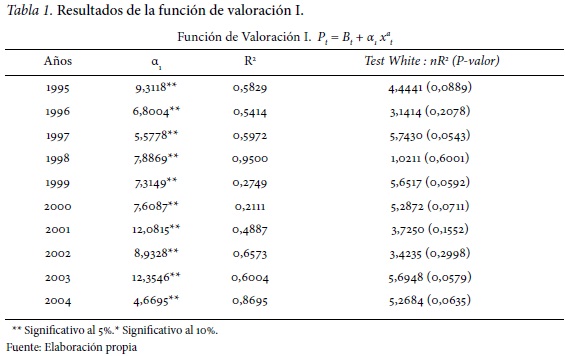
<body><![CDATA[<p> Posteriormente y si fuera necesario, se   utiliza el test de errores est&aacute;ndar de White   (1980) para detectar la presencia de   heteroscedasticidad en los errores de las   regresiones ajustadas y en aquellos casos   donde no se logra eliminar los problemas de   heteroscedasticidad, se procede a eliminar   las observaciones extremas que provoquen dichos efectos.</p>     <p>&nbsp;</p>     <p><font size="3"> <b>3 Resultados del estudio emp&iacute;rico</b></font></p>     <p> Los resultados obtenidos del contraste emp&iacute;rico   de la primera funci&oacute;n de valoraci&oacute;n son presentados en la siguiente <a href="#t1">tabla</a>.</p>     <p> Como ya se indica anteriormente, con   la funci&oacute;n de valoraci&oacute;n de la DIL-I se   contrasta la primera hip&oacute;tesis, con la que   se pretende verificar si el coeficiente de las   ganancias anormales es significativamente   positivo, es decir, si los inversores consideran   que las ganancias anormales son relevantes   e incrementan el valor de mercado   de las compa&ntilde;&iacute;as. Este exceso de ganancias   sobre las exigidas por los inversores puede   ser explicado por la existencia de activos no   reconocidos contablemente, por ejemplo las   inversiones en I+D, y/o por activos reconocidos   por un valor inferior a los beneficios   futuros que es capaz de generar, por ejemplo   el I+D activado por el coste de producci&oacute;n de la fase de desarrollo exclusivamente.</p>     <p> Los resultados, recogidos en la <a href="#t1">tabla 1</a>,   indican que todos los coeficientes de las   ganancias anormales a lo largo del horizonte   temporal son significativos y positivos, es   decir, los inversores consideran relevante   aquellas ganancias no esperadas y generadas   por activos no reconocidos o reconocidos por una cuant&iacute;a inferior a su valor razonable.</p>     <p align="center"><a name="t1"></a><img src="/img/revistas/eg/v28n124/v28n124a04t1.jpg"></p>     <p align="center">&nbsp;</p>     <p> La bondad de ajuste de cada una de las   regresiones que forman la muestra arroja   valores admisibles, s&oacute;lo en el ejercicio 1998   el R<sup>2</sup>(0,9500) suministra un valor elevado   que viene explicado por la elevada correlaci&oacute;n   que existe entre el valor de mercado   y el patrimonio neto de las compa&ntilde;&iacute;as que forman la muestra<sup><a href="#9" name="9b">9</a></sup> para ese ejercicio.</p>     <p>  Seg&uacute;n los resultados del <i>Test de White</i>   (P<sup>-valor</sup>&gt;0,05) el problema de heteroscedastidad   no inquieta en cada una de las muestras   utilizadas para contrastar el modelo a lo largo de la ventana temporal.</p>     ]]></body>
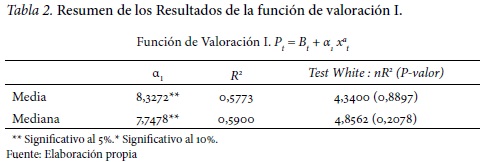
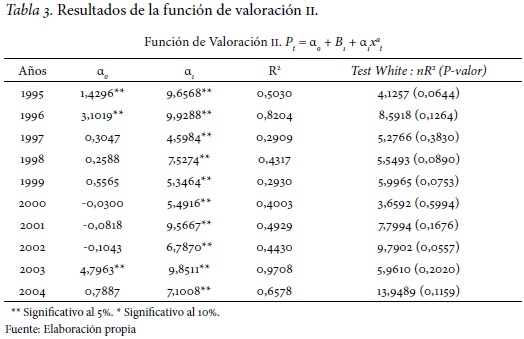
<body><![CDATA[<p> A continuaci&oacute;n, en la <a href="#t2">Tabla 2</a>, se realiza   un resumen de las distintas regresiones   estimadas a trav&eacute;s de la media y la mediana.   Aparecen los coeficientes significativos,   bondad de ajuste y Test de White de todas   las regresiones de la ventana temporal analizada   reducidos a unas &uacute;nicas cantidades representativas.</p>     <p align="center"><a name="t2"></a><img src="/img/revistas/eg/v28n124/v28n124a04t2.jpg"></p>     <p align="center">&nbsp;</p>     <p> Se observa que la media de los coeficientes   significativos de las ganancias anormales   arroja un valor igual a 8,3272, lo que indica   que su peso es substancial en la explicaci&oacute;n   del valor de mercado de las compa&ntilde;&iacute;as. La   relaci&oacute;n positiva y significativa entre el valor   de mercado de las empresas y sus ganancias   anormales, pone de manifiesto la existencia   de inversiones, generadoras de beneficios   actuales y futuros, que no est&aacute;n reconocidas   en el patrimonio de las compa&ntilde;&iacute;as. Es por   ello que queda verificada la primera hip&oacute;tesis enunciada.</p>     <p> De ahora en adelante, el objetivo ser&aacute;   examinar si las ganancias anormales surgen   por la existencia de inversiones en I+D no   reconocidas como activos, sino como gastos del ejercicio.</p>     <p> En la <a href="#t3">tabla 3</a> se presentan los resultados   de la funci&oacute;n de valoraci&oacute;n correspondiente   a la DIL-II, donde se incluye la variable   ''otra informaci&oacute;n'' como subrogada de la   constante en el origen o intercepto y con la   que se pretende contrastar la <i>H<sub>1</sub>: El valor del   coeficiente de las ganancias anormales en la   funci&oacute;n de valoraci&oacute;n ser&aacute; positivo y H<sub>2</sub>: El   valor de la variable otra informaci&oacute;n en la   funci&oacute;n de valoraci&oacute;n derivada de la DIL II ser&aacute; positivo y significativo</i>.</p>     <p align="center"><a name="t3"></a><img src="/img/revistas/eg/v28n124/v28n124a04t3.jpg"></p>     <p align="center">&nbsp;</p>     <p> Los coeficientes de las ganancias anormales   son positivos y significativos para   todo el horizonte temporal analizado, lo   que indica que la existencia de inversiones   no contabilizadas y que generan beneficios   son relevantes e incrementan el valor de   mercado de las compa&ntilde;&iacute;as. Estos resultados   corroboran aquellos obtenidos con el   contraste de la DIL-I y por tanto, se verifica   una vez m&aacute;s la hip&oacute;tesis establecida en primer lugar.</p>     <p> La variable ''otra informaci&oacute;n'' es positiva   y significativa en un 30% de la muestra total,   por tanto, s&oacute;lo se puede afirmar que un 30%   de los casos los inversores son capaces de   valorar acontecimientos relevantes que los   sistemas contables no recogen, como por ejemplo las inversiones I+D.</p>     ]]></body>
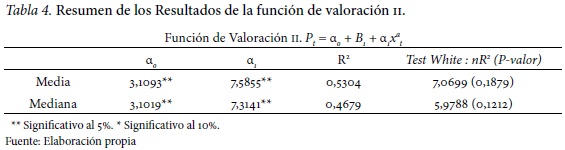
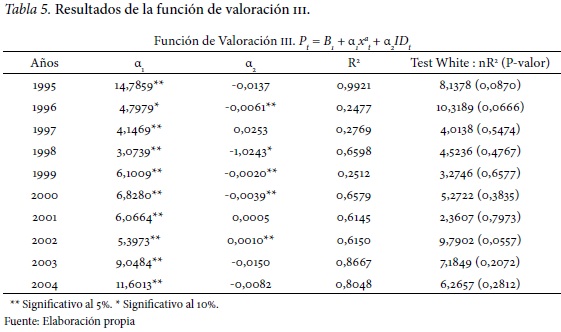
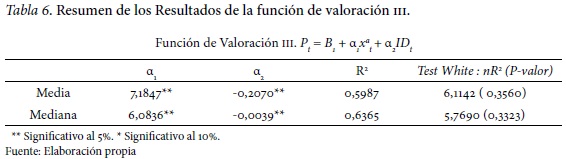
<body><![CDATA[<p> En la <a href="#t4">tabla 4</a> se muestra la media del   coeficiente de la variable ''otra informaci&oacute;n''   que revela la relaci&oacute;n positiva existente   entre la informaci&oacute;n no capturada por los   informes econ&oacute;mico-financieros, pero que   los inversores consideran como relevante   para estimar el valor de las compa&ntilde;&iacute;as. Su   peso medio (3,1093, ver en <a href="#t4">tabla 4</a>) en la   explicaci&oacute;n del valor de mercado, aunque   es menor que el de las ganancias anormales   (7,5855, ver en <a href="#t4">tabla 4</a>), es substancial. No   obstante, su significatividad s&oacute;lo alcanza el 30% de la muestra total.</p>     <p align="center"><a name="t4"></a><img src="/img/revistas/eg/v28n124/v28n124a04t4.jpg"></p>     <p align="center">&nbsp;</p>     <p> Resumiendo, para estimar el valor de   las acciones de las empresas que forman la   muestra es relevante: el valor de los fondos   propios, el exceso de las ganancias reales   sobre las esperadas por los inversores y otra   informaci&oacute;n que no es capaz de capturar   la informaci&oacute;n financiera en un 30% de   horizonte temporal analizado. Por tanto,   se cree adecuado continuar con el an&aacute;lisis   introduciendo nuevas variables (no reconocidas   o al menos, no adecuadamente en la   informaci&oacute;n econ&oacute;mico-financiera de una   compa&ntilde;&iacute;a) y contrastar si explican el valor de mercado de una compa&ntilde;&iacute;a.</p>     <p> En la DIL-III se asume que los gastos en   I+D afectan al valor de la firma de dos formas   (Callen y Morel, 2005): por un lado, las   inversiones en I+D son reconocidas como   gasto, por lo que &eacute;stas afectar&aacute;n al valor de  la empresa negativamente a trav&eacute;s de su impacto normal sobre las ganancias corrientes y el valor contable de los fondos propios y, por otro lado, dichas inversiones pueden afectar a los beneficios futuros, proporcionando informaci&oacute;n sobre sus rendimientos futuros en el mercado de capitales. Estos efectos ser&iacute;an reflejados en las ganancias futuras esperadas a trav&eacute;s de la variable ''otra informaci&oacute;n'' (<i>Z<sub>i,t</sub></i>).</p>     <p> La hip&oacute;tesis nula esbozada y a contrastar   con la funci&oacute;n de valoraci&oacute;n que se deriva   de esta din&aacute;mica consiste en que <i>H<sub>3</sub>: los   coeficientes de la variable I+D &#8211;tratada en   regresi&oacute;n como ''otra informaci&oacute;n''&#8211; ser&aacute;n   positivos y significativos para la ventana temporal seleccionada</i>.</p>     <p> Como se puede observar en la <a href="#t5">tabla 5</a> y   m&aacute;s resumidamente en la 6, las ganancias   anormales siguen siendo relevantes y est&aacute;n   relacionadas positivamente con el precio de   las acciones de las compa&ntilde;&iacute;as. Por tanto, en la   explicaci&oacute;n del valor de mercado de las compa&ntilde;&iacute;as,   las ganancias anormales presentan un   peso medio bastante importante (7,1847, ver   en <a href="#t6">tabla 6</a>) y no difiere de los obtenidos en   las din&aacute;micas contrastadas anteriormente.   Por su parte, los coeficientes de los gastos de   I+D son significativos para el 50% de los a&ntilde;os   que forman el horizonte temporal analizado,   siendo el valor de su media y mediana negativos.   Ello implica que las inversiones en   I+D, realizadas por las empresas del sector del   autom&oacute;vil y partes del mismo y que forman   parte de la muestra, son consideradas por los   inversores como gastos del ejercicio corriente,   ya que su relaci&oacute;n con el precio es negativa.   Estos resultados coinciden con los obtenidos   por Cazavan-Jeny y Jeanjean (2006) y   Callen y Morel (2005) y que no verifican la   tercera hip&oacute;tesis esbozada, en contra de los   resultados obtenidos por la mayor&iacute;a de la   literatura previa como, Sougiannis (1994),   Green, Stark y Hardy (1996), Aboody y Lev   (1998), Healy y Palepu (2001) y Han y Manry (2004), entre otros.</p>     <p align="center"><a name="t5"></a><img src="/img/revistas/eg/v28n124/v28n124a04t5.jpg"></p>     <p align="center">&nbsp;</p>     <p align="center"><a name="t6"></a><img src="/img/revistas/eg/v28n124/v28n124a04t6.jpg"></p>     ]]></body>
<body><![CDATA[<p align="center">&nbsp;</p>     <p> La bondad media del ajuste ha sufrido un   leve incremento con respecto al dato presentado   por la DIL inmediatamente anterior.   Dicho incremento viene explicado por la inclusi&oacute;n de la variable I+D al modelo.</p>     <p> El <i>Test de White</i> mantiene la existencia   de homoscedasticidad en todas las muestras   utilizadas para contratar esta funci&oacute;n de valoraci&oacute;n a lo largo de la ventana temporal.</p>     <p> Resumiendo, los resultados obtenidos   indican que las inversiones corrientes en I+D   no son consideradas como generadoras de   renta futuras por lo inversores. &Eacute;stos consideran   necesario que se pruebe la fiabilidad del proyecto de investigaci&oacute;n y desarrollo.</p>     <p>&nbsp;</p>     <p><font size="3"> <b>4 Conclusiones finales</b></font></p>     <p> En este estudio se ha contrastado la relevancia   de la informaci&oacute;n sobre I+D para  estimar el valor de mercado de una muestra de compa&ntilde;&iacute;as del sector del autom&oacute;vil y componentes del mismo que cotizan en Estados Unidos y el Reino Unido. El objetivo es arrojar luz al actual debate que se est&aacute; produciendo en el seno de las dos comisiones reguladoras m&aacute;s importantes a nivel internacional, el FASB y el IASB, en torno al tratamiento del I+D.</p>     <p> Los resultados del trabajo aportan importantes   evidencias sobre el camino que   deber&iacute;a seguir la armonizaci&oacute;n contable en   materia de I+D, con el objetivo que el sistema   de informaci&oacute;n econ&oacute;mico-financiera   se revista de la relevancia necesaria para   los inversores y los usuarios externos en   general. Resumidamente, se presenta las conclusiones extra&iacute;das del estudio.</p>     <p> Los inversores consideran que la existencia   de ganancias reales superiores a   las exigidas por el mercado es relevante e   incrementa el valor de mercado de estas   empresas, poniendo de manifiesto la p&eacute;rdida   de utilidad de los sistemas contables. &Eacute;stos no logran suministrar la informaci&oacute;n necesaria para valorar a las compa&ntilde;&iacute;as. Estas conclusiones se asientan en que las ganancias anormales est&aacute;n significativa y positivamente relacionadas con el valor de las compa&ntilde;&iacute;as en el mercado.</p>     <p> Los resultados obtenidos del contraste de   la DIL-II, establecen que existe informaci&oacute;n   no recogida en los sistemas de informaci&oacute;n   contable de las compa&ntilde;&iacute;as que los inversores   consideran relevantes para estimar el   valor de las mismas en un 30% de los a&ntilde;os   analizados. Una vez m&aacute;s, se prob&oacute; emp&iacute;ricamente   que existe una gran diferencia entre   la informaci&oacute;n contable suministrada por   los sistemas contables y la demandada por los inversores.</p>     ]]></body>
<body><![CDATA[<p> Los inversores consideran como gasto   del ejercicio el I+D corriente, ya que a&uacute;n   no disponen de la informaci&oacute;n necesaria   para evaluar la viabilidad del proyecto de   investigaci&oacute;n en cuesti&oacute;n. Por tanto, esta   relaci&oacute;n negativa entre el I+D corriente y   el valor de mercado viene explicada por la   actitud de los inversores ante la incertidumbre,   que ha provocado que esta variable sea   significativamente negativa en un 40% de las estimaciones totales.</p>     <p> Por tanto, los resultados indican que los   inversores, de las compa&ntilde;&iacute;as que pertenecen   al sector del autom&oacute;vil o componentes del   mismo y que cotizan en una de las dos bolsas   de valores m&aacute;s importantes del mundo,   consideran que el gasto en I+D corriente no   es inversi&oacute;n. Resultados que coinciden con   los obtenidos por Cazavan-Jeny y Jeanjean (2006) y Callen y Morel (2005), entre otros.</p>     <p> La armonizaci&oacute;n contable sobre I+D   deber&iacute;a seguir la direcci&oacute;n tomada por el   FASB. En otras palabras, la conciliaci&oacute;n de   las diferencias se&ntilde;aladas tendr&iacute;a que pasar   por un acercamiento de la NIC 38 al SFAC N&ordm;   2, con lo que se lograr&iacute;a revestir de mayor   utilidad al &uacute;nico sistema de informaci&oacute;n   contable a nivel internacional que existir&aacute; en el futuro.</p>     <p> Este trabajo no est&aacute; exento de limitaciones   y por ello ser&aacute;n objeto de mejoras   en futuras investigaciones. Concretamente   ser&iacute;a interesante analizar (i) el gasto en   I+D con un lapso temporal de un ejercicio   econ&oacute;mico, como m&iacute;nimo, para estimar   razonablemente si dichos desembolsos   generar&aacute;n beneficios en el futuro. Esto   puede implicar que el gasto de I+D que se   desembols&oacute; durante el ejercicio anterior sea   considerado como inversi&oacute;n para estimar   el valor de mercado de la compa&ntilde;&iacute;a en el   a&ntilde;o corriente (ii) la relaci&oacute;n entre la divulgaci&oacute;n   de informaci&oacute;n voluntaria sobre los   proyectos de I+D y la relevancia del valor de   las inversiones en I+D y (iii) la relevancia del   valor de las inversiones en I+D cuando &eacute;stas son registradas contablemente como activo.</p>     <p>&nbsp;</p> <hr noshade size="1">     <p><font size="3"><b>NOTAS </b></font></p>     <p><a href="#1b" name="1">1</a> Ver an&aacute;lisis del valor razonable en Silva (2011).</p>     <p><a href="#2b" name="2">2</a> Ver an&aacute;lisis comparativo del tratamiento contable de los activos intangibles en Mej&iacute;as, Montes y Montilla (2006).</p>     <p><a href="#3b" name="3">3</a> Existen diversos m&eacute;todos para estimar el coste de capital, desde los modelos m&aacute;s simples, que consisten en considerar que es constante para toda muestra y a lo largo del per&iacute;odo de an&aacute;lisis, hasta los m&aacute;s complejos como el modelo CAPM de Sharpe (1964); Fama y French (1997) y el propio modelo de Ohlson (1995), entre otros. El objetivo de este estudio no es evaluar los m&eacute;todos alternativos para estimar el coste de capital, por ello, y teniendo en cuenta que no es una variable que altere la esencia de los resultados, se ha considerado que la tasa de descuento fluct&uacute;a de un per&iacute;odo a otro, pero es constante para todas las compa&ntilde;&iacute;as que cotizan en el mismo mercado y pertenecen al mismo sector <i>r<sub>i</sub> = r<sub>f,i</sub> + P<sub>r,i</sub></i>. V&eacute;ase la <a href="#A3">tabla A3</a> en el anexo.</p>     <p><a href="#4b" name="4">4</a> Numerosos acad&eacute;micos han asumido que el intercepto es un subrogado de ''otra informaci&oacute;n'', tales como: Dechow<i> et al</i>. (1999), Jones (2000), Callen et al. (2001) y Caro (2004), entre otros.</p>     ]]></body>
<body><![CDATA[<p><a href="#5b" name="5">5</a> Se considera que en la actualidad y para las empresas intensivas en I+D, como es el sector del autom&oacute;vil y partes del mismo, la inversi&oacute;n en I+D es un factor clave la creaci&oacute;n y mantenimiento de ventajas competitivas. En efecto, las empresas pertenecientes a estos sectores presentan Departamentos de I+D cuyos presupuestos suponen inversiones muy importantes como se detalla a continuaci&oacute;n. El sector del autom&oacute;vil es intensivo en I+D, se puede ver como a lo largo del horizonte temporal 1995-2005, 5 empresas de las top15 de inversiones en I+D pertenecen al sector del autom&oacute;vil. Daimler-Chrysler pas&oacute; de 1995 de la posici&oacute;n 7&ordf; a la 3&ordf; en 2000 y en 2005 alcanz&oacute; la 1&ordf; posici&oacute;n con una inversi&oacute;n en I+D de 7,69 billones de d&oacute;lares, Ford Motor se ha mantenido en los tres primeros puestos aunque en 2005 estaba en la 3&ordf; posici&oacute;n con una inversi&oacute;n de 7,49 billones de d&oacute;lares, Toyota ha sido la compa&ntilde;&iacute;a del sector del autom&oacute;vil que m&aacute;s ha incrementado su inversi&oacute;n en I+D y en 2005 alcanz&oacute; la 4&ordf; posici&oacute;n con una inversi&oacute;n de 7,3 billones de d&oacute;lares, le siguen General Motor con la 6&ordf; posici&oacute;n con una inversi&oacute;n de 6,53 billones de d&oacute;lares y en la 10&ordf; se encuentra a Volkswagen con una inversi&oacute;n de 5,57 billones de d&oacute;lares. (<a href="http://www.finfacts.com/irelandbusinessnews/publish/article_10003718.shtml" target="_blank">http://www.finfacts.com/irelandbusinessnews/publish/article_10003718.shtml</a>)</p>     <p><a href="#6b" name="6">6</a> <a href="http://www.carol.co.uk/" target="_blank">http://www.carol.co.uk/</a>. CAROL es un servicio que proporcionan a trav&eacute;s de enlaces directos informes anuales &#8211;balances, estados de p&eacute;rdidas y ganancias, aspectos financieros&#8211;. de compa&ntilde;&iacute;as cotizadas en Europa y en EE.UU. y es de car&aacute;cter gratuito.</p>     <p> <a href="#7b" name="7">7</a> <a href="http://www.sec.gov/edgar/searchedgar/companysearch.html" target="_blank">http://www.sec.gov/edgar/searchedgar/companysearch.html</a> </p>     <p><a href="#8b" name="8">8</a> V&eacute;ase la muestra detallada en las tablas <a href="#A1">A1</a> y <a href="#A2">A2</a>, en los anexos.</p>     <p><a href="#9b" name="9">9</a> V&eacute;ase la correlaci&oacute;n de las distintas variables del modelo en las tablas <a href="#A4">A4</a>, <a href="#A5">A5</a> y <a href="#A6">A6</a> del anexo.</p> <hr noshade size="1">     <p>&nbsp;</p>     <p><font size="3"><b>Referencias Bibliogr&aacute;ficas </b></font></p>     <!-- ref --><p> Aboody, D., Hughes, J. y Jing Liu (2005).   Earnings Quality, Insider Trading, and   Cost of Capital. <i>Journal of Accounting Research</i>, 43(5), 651.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000190&pid=S0123-5923201200030000400001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Aboody, D. y Lev, B. (1998). The Value Relevance   of Intangibles: The Case of Software   Capitalization.<i> Journal of Accounting Research,</i> 36, 161&#8211;191.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000192&pid=S0123-5923201200030000400002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Ballester, M.; Garc&iacute;a-Ayuso, M. y Livnat, J.   (2003). The Economic Value of the I+D   Intangible Asset. <i>European Accounting Review</i>, 12(4), 605&#8211;633.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000194&pid=S0123-5923201200030000400003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Barth, M. E. (2000). Valuation-based accounting   research: Implications for financial   reporting and opportunities for future research. <i>Accounting and Finance</i>, 40, 7&#8211;31.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000196&pid=S0123-5923201200030000400004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Barth, M; Beaver, W.; Hand, J. y Landsman,   W. (2005). Accruals, Accounting-Based   Valuation Models, and the Prediction   of Equity Values.<i> Journal of Accounting, Auditing and Finance</i>, 20(4), 311&#8211;345.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000198&pid=S0123-5923201200030000400005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Barth, M. E. y Clinch, G. (1998). Revalued   financial, tangible and intangible assets:   associations with share prices and nonmarket-   based value Estimates. <i>Journal of Accounting Research</i>, 36, 199&#8211;233.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000200&pid=S0123-5923201200030000400006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Beaver, W. (1999). Comments on 'An empirical   assessment of the residual income   valuation model. <i>Journal of Accounting and Economics</i>, 26, 35&#8211;42.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000202&pid=S0123-5923201200030000400007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Bens, D. A.; Hanna, J. D. y Zhang, X. F.   (2003). Research and Development, Risk, and Stock Returns. <i>Working paper,</i> March.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000204&pid=S0123-5923201200030000400008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Boulton, R. y Libert, B. (2000). A Business   Model for a New Economy. <i>Journal of Business Strategy</i>, 21(4), 29&#8211;36.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000206&pid=S0123-5923201200030000400009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Bublitz, B. y Ettedge, M. (1989). The Information   in Discretionary Outlays: Advertising,   Research, and Development. <i>The Accounting Review</i>, 64(1), 108&#8211;124.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000208&pid=S0123-5923201200030000400010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Callen, J. y Morel, M. (2001). Linear Accounting   Valuation When Abnormal Earnings   Are AR (2). <i>Review of Quantitative Finance and Accounting</i>, 16(3), 191&#8211;203.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000210&pid=S0123-5923201200030000400011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Callen, J. y Morel, M (2005). The valuation   relevance of I+D expenditures: Time   series evidence. <i>International Review of financial Analysis</i>, 14, 304&#8211;325.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000212&pid=S0123-5923201200030000400012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Callen, J. y Segal, D. (2005). Empirical Tests   of the Feltham-Ohlson (1995) Model. <i>Review of Accounting Studies</i>, 10, 409&#8211;429.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000214&pid=S0123-5923201200030000400013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Ca&ntilde;ibano, L.; Garc&iacute;a-Ayuso, M. y S&aacute;nchez, P.   (2000). La valoraci&oacute;n de los intangibles:   Estudios de innovaci&oacute;n vs informaci&oacute;n   contable-financiera. <i>An&aacute;lisis Financiero</i>, 80, 6-24.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000216&pid=S0123-5923201200030000400014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Caro Fern&aacute;ndez, S. (2004). <i>Los modelos de   valoraci&oacute;n basados en magnitudes contables:   An&aacute;lisis te&oacute;rico y evaluaci&oacute;n emp&iacute;rica   de diferentes din&aacute;micas de informaci&oacute;n   lineal</i>. Tesis Doctoral, Universidad de Sevilla.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000218&pid=S0123-5923201200030000400015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Cazavan-Jeny, A. y Jeanjean, T. (2006). The   Negative Impact of I+D Capitalization:   A value Relevance Approach.<i> European Accounting Review</i>, 15(1), 37-61.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000220&pid=S0123-5923201200030000400016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Chauvin, D.W. y Hirschey, M. (1993). Advertising,   I+D Expenditures and the Market   Value of the Firm.<i> Financial Management</i>, 22(4), 128-140.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000222&pid=S0123-5923201200030000400017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Dechow, P.; Hutton, A. y Sloan, R. (1999).   An empirical assessment of the residual   income valuation model. <i>Journal of Accounting and Economics</i>, (26), 1-34.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000224&pid=S0123-5923201200030000400018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Fama, E. y French, D. (1997). Industry Costs   of Equity. <i>Journal of Financial Economics</i>, 43(2), 153-194.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000226&pid=S0123-5923201200030000400019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Feltham G. y Ohlson, J. (1995). Valuation and   Clean Surplus Accounting for Operating   and Financial Activities. <i>Contemporary Accounting Research,</i> 11(2), 689-731.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000228&pid=S0123-5923201200030000400020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Feltham G. y Ohlson, J. (1996). Uncertainty   Resolution and the Theory of Depreciation   Measurement. <i>Journal of Accounting Research</i>, 34(2), 209-234.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000230&pid=S0123-5923201200030000400021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>  Financial Accounting Standards Board   (1974). <i>Statement of Financial Accounting   Standards, N&ordm; 2, Accounting for Research and Development Costs</i>. FASB, Norwalk.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000232&pid=S0123-5923201200030000400022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Financial Accounting Standards Board   (1985). <i>Statement N&ordm; 86. Accounting for   the Costs of Computer Software to Be Sold,   Leased, or Otherwise Marketed</i>. Norwalk, Connecticut.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000234&pid=S0123-5923201200030000400023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Garrod, N. y Valentincic, A. (2005). The   Term Structure of Implicit Discount Rates   in Security Valuation. <i>Journal of Business Finance &amp; Accounting</i>, 32(7&#8211;8), 1237&#8211;1274.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000236&pid=S0123-5923201200030000400024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Gelb, D. (2002). Intangible Assets and Firms'   Disclosures: An Empirical Investigation.   <i>Journal of Business Finance &amp; Accounting</i>, 29(3&#8211;4), 457&#8211;476.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000238&pid=S0123-5923201200030000400025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Gietzmann, M. y Ireland, J. (2005). Cost of   Capital, Strategic Disclosures and Accounting   choice. <i>Journal of Business Finance &amp; Accounting</i>, 32(3&#8211;4), 599&#8211;    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000240&pid=S0123-5923201200030000400026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref -->641.</p>     <!-- ref --><p> Giner Inchausti, B. y I&ntilde;iguez S&aacute;nchez,   R. (2006). Aplicaci&oacute;n de los modelos   Feltham-Ohlson a la valoraci&oacute;n de activos   en el mercado espa&ntilde;ol. <i>Econom&iacute;a Financiera</i>,   35(132), 729&#8211;759.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000242&pid=S0123-5923201200030000400027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Grabowski, H.G. y Mueller, D.C. (1974).   Rates of Return on Corporate Investment,   Research &amp; Development and Advertising.   <i>Working Paper</i>. Cornell University.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000244&pid=S0123-5923201200030000400028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Green, J. P., Stark, A.W. y Hardy, M. (1996).   UK Evidence on the Market Valuation of   Research and Development Expenditure.<i> Journal of Business Finance and Accounting,</i>  23(2), 191&#8211;216.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000246&pid=S0123-5923201200030000400029&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Han, B. y Manry, D. (2004). The valuerelevance   of I+D and advertising expenditures:   Evidence from Korea. <i>The International   Journal of Accounting</i>, 39, 155&#8211;173.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000248&pid=S0123-5923201200030000400030&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Healy, P. M. y Palepu, K. G. (2001). Information   asymmetry, corporate disclosure,   and the capital markets: A review of the   empirical disclosure literature. <i>Journal of   Accounting and Economics</i>, 31, 405&#8211;440.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000250&pid=S0123-5923201200030000400031&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Healy, P., S. Myers y C. Howe (2002). R&amp;D   Accounting and the trade off between   Relevance and Objectivity. <i>Journal of   Accounting Research</i>, 40(3), 677&#8211;710.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000252&pid=S0123-5923201200030000400032&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Holthausen, R. W. y Watts, R. L. (2001). The   relevance of the value-relevance literature   for financial accounting standard setting.   <i>Journal of Accounting and Economics</i>, 31,   3&#8211;75.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000254&pid=S0123-5923201200030000400033&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Johnson, L. D. y Pazderka, B. (1993). Firm   Value and Investment in I+D. <i>Managerial   and Decision Economics</i>, 14, 14&#8211;24.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000256&pid=S0123-5923201200030000400034&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Jones, D. (2000). <i>The relative importance   of earnings and other information in the   valuation of I+D intensive firms</i>. Tesis.   University of Colorado.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000258&pid=S0123-5923201200030000400035&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kamien, M. y Schwartz, N. (1975). Market   Structure and Innovation: A Survey. <i>Journal   of Economic Literature</i>, March, 1&#8211;37.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000260&pid=S0123-5923201200030000400036&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kothari, S. (2001). Capital Market research   in accounting. <i>Journal of Accounting and   Economics</i>, 31, 105&#8211;231.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000262&pid=S0123-5923201200030000400037&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kothari, S.P., Laguerre, T.E. y Andrew, J.L.   (2002). Capitalization versus Expensing:   Evidence on the Uncertainty of Future   Earnings from Capital Expenditures   Versus I+D Outlays. <i>Review of Accounting   Studies</i>, 7(4), 355&#8211;382.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000264&pid=S0123-5923201200030000400038&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Lev, B. y Sougiannis, T. (1996). The capitalization,   amortization, and value-relevance   of I+D. <i>Review of Accounting Studies</i>, 7,   355&#8211;382.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000266&pid=S0123-5923201200030000400039&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Lev, B. y Sougiannis, T. (1999). Penetrating   the book-to market black box: The I+D   effect. <i>Journal of Business Finance &amp; Accounting</i>,   26(3&#8211;4), 419&#8211;449.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000268&pid=S0123-5923201200030000400040&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Lev, B. y Zarowin, P. (1999). The Boundaries   of Financial Reporting and How   to Extend Them. <i>Journal of Accounting   Research</i>, 37(2).    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000270&pid=S0123-5923201200030000400041&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Mccrace, M. y Nilsson, H. (2001). The explanatory   and predictive power of different   specifications of the Ohlson (1995) valuation models. <i>The European Accounting   Review</i>, 10(2), 315&#8211;341.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000272&pid=S0123-5923201200030000400042&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Mej&iacute;as, E., Montes, C. y Montilla, O. (2006).   Comparaci&oacute;n del tratamiento contable de   activos intangibles seg&uacute;n diferentes organismos   reguladores. <i>Estudios Gerenciales</i>,   99(2), 89&#8211;104. Recuperado de: <a href="http://www.icesi.edu.co/revistas/index.php/estudios_gerenciales/article/view/193/html" target="_blank">http://www.icesi.edu.co/revistas/index.php/estudios_gerenciales/article/view/193/html</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000274&pid=S0123-5923201200030000400043&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Morel, M. (2003). Endogenous Parameter   Time Series Estimation of the Ohlson   Model: Linear and Nonlinear Analysis.   <i>Journal of Business, Finance and Accounting</i>,   30 (9&#8211;10), 1341&#8211;1363.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000276&pid=S0123-5923201200030000400044&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Ohlson, J. (1995). Earnings, Book Values,   and Dividends in Equity Valuation.<i> Contemporary   Accounting Research</i>, 11(2),   661&#8211;687.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000278&pid=S0123-5923201200030000400045&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Ohlson, J. (2001). Earnings, Book Values,   Dividends in Equity Valuation: An Empirical   Perspective. <i>Contemporary Accounting   Research</i>, 18, 107&#8211;120.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000280&pid=S0123-5923201200030000400046&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Sharpe, W. (1964). Capital Asset Prices. A   Theory of Market Equilibrium under   conditions of Risk.<i> The Journal of Finance</i>,   19(3), 425&#8211;442.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000282&pid=S0123-5923201200030000400047&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Shortridge, T. (2004). Market Valuation   of Successful versus Non-successful I+D   Efforts in the Pharmaceutical Industry.   <i>Journal of Business Finance and Accounting</i>,   31(9&#8211;10).    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000284&pid=S0123-5923201200030000400048&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Silva, B. (2011). Valor Razonable: un modelo   de valoraci&oacute;n incorporado en las Normas   Internacionales de Informaci&oacute;n Financiera.   <i>Estudios Gerenciales</i>, 27(118), 97&#8211;114.   Recuperado de <a href="http://www.icesi.edu.co/revistas/index.php/estudios_gerenciales/article/view/393" target="_blank">http://www.icesi.edu.co/revistas/index.php/estudios_gerenciales/article/view/393</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000286&pid=S0123-5923201200030000400049&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p> Sougiannis, T. (1994) ''The Accounting   Based Valuation of Corporate I+D''. <i>The   Accounting Review</i>, 69(1), 44&#8211;68.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000287&pid=S0123-5923201200030000400050&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> White, H. (1980). A Heteroscedasticity   Consistent Covariance Matrix Estimator   and a Direct Test of Heroscedasticity.   <i>Econometrica</i>, 48, 817&#8211;818.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000289&pid=S0123-5923201200030000400051&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Zhao, R. (2002). Relative Value Relevance   of I+D Reporting: An International   Comparison. <i>Journal of International   Financial Management and Accounting</i>, 13(2), 153&#8211;174.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000291&pid=S0123-5923201200030000400052&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     ]]></body>
<body><![CDATA[<p>&nbsp;</p>     <p>&nbsp;</p>     <p><font size="3"><b>ANEXOS </b></font></p>     <p align="center"><a name="A1"></a><img src="/img/revistas/eg/v28n124/v28n124a04a1.jpg"></p>     <p align="center">&nbsp;</p>     <p align="center"><a name="A2"></a><img src="/img/revistas/eg/v28n124/v28n124a04a2.jpg"></p>     <p align="center">&nbsp;</p>     <p align="center"><a name="A3"></a><img src="/img/revistas/eg/v28n124/v28n124a04a3.jpg"></p>     <p align="center">&nbsp;</p>     <p align="center"><a name="A4"></a><img src="/img/revistas/eg/v28n124/v28n124a04a4.jpg"></p>     ]]></body>
<body><![CDATA[<p align="center">&nbsp;</p>     <p align="center"><a name="A5"></a><img src="/img/revistas/eg/v28n124/v28n124a04a5.jpg"></p>     <p align="center">&nbsp;</p>     <p align="center"><a name="A6"></a><img src="/img/revistas/eg/v28n124/v28n124a04a6.jpg"></p>     <p>&nbsp;</p> </font>      ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Aboody]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Hughes]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Jing]]></surname>
<given-names><![CDATA[Liu]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Earnings Quality, Insider Trading, and Cost of Capital]]></article-title>
<source><![CDATA[Journal of Accounting Research]]></source>
<year>2005</year>
<volume>43</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>651</page-range></nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Aboody]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Lev]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Value Relevance of Intangibles: The Case of Software Capitalization]]></article-title>
<source><![CDATA[Journal of Accounting Research]]></source>
<year>1998</year>
<volume>36</volume>
<page-range>161-191</page-range></nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ballester]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[García-Ayuso]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Livnat]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Economic Value of the I+D Intangible Asset]]></article-title>
<source><![CDATA[European Accounting Review]]></source>
<year>2003</year>
<volume>12</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>605-633</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Barth]]></surname>
<given-names><![CDATA[M. E]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Valuation-based accounting research: Implications for financial reporting and opportunities for future research]]></article-title>
<source><![CDATA[Accounting and Finance]]></source>
<year>2000</year>
<volume>40</volume>
<page-range>7-31</page-range></nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Barth]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Beaver]]></surname>
<given-names><![CDATA[W.]]></given-names>
</name>
<name>
<surname><![CDATA[Hand]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Landsman]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Accruals, Accounting-Based Valuation Models, and the Prediction of Equity Values]]></article-title>
<source><![CDATA[Journal of Accounting]]></source>
<year>2005</year>
<volume>Auditing and Finance, 20</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>311-345</page-range></nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Barth]]></surname>
<given-names><![CDATA[M. E]]></given-names>
</name>
<name>
<surname><![CDATA[Clinch]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Revalued financial, tangible and intangible assets: associations with share prices and nonmarket- based value Estimates]]></article-title>
<source><![CDATA[Journal of Accounting Research]]></source>
<year>1998</year>
<volume>36</volume>
<page-range>199-233</page-range></nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Beaver]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Comments on 'An empirical assessment of the residual income valuation model]]></article-title>
<source><![CDATA[Journal of Accounting and Economics]]></source>
<year>1999</year>
<volume>26</volume>
<page-range>35-42</page-range></nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bens]]></surname>
<given-names><![CDATA[D. A.]]></given-names>
</name>
<name>
<surname><![CDATA[Hanna]]></surname>
<given-names><![CDATA[J. D.]]></given-names>
</name>
<name>
<surname><![CDATA[Zhang]]></surname>
<given-names><![CDATA[X. F]]></given-names>
</name>
</person-group>
<source><![CDATA[Research and Development, Risk, and Stock Returns]]></source>
<year>2003</year>
</nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Boulton]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Libert]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Business Model for a New Economy]]></article-title>
<source><![CDATA[Journal of Business Strategy]]></source>
<year>2000</year>
<volume>21</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>29-36</page-range></nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bublitz]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Ettedge]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Information in Discretionary Outlays: Advertising, Research, and Development]]></article-title>
<source><![CDATA[The Accounting Review]]></source>
<year>1989</year>
<volume>64</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>108-124</page-range></nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Callen]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Morel]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Linear Accounting Valuation When Abnormal Earnings Are AR (2)]]></article-title>
<source><![CDATA[Review of Quantitative Finance and Accounting]]></source>
<year>2001</year>
<volume>16</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>191-203</page-range></nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Callen]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Morel]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The valuation relevance of I+D expenditures: Time series evidence]]></article-title>
<source><![CDATA[International Review of financial Analysis]]></source>
<year>2005</year>
<volume>14</volume>
<page-range>304-325</page-range></nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Callen]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Segal]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Empirical Tests of the Feltham-Ohlson (1995) Model]]></article-title>
<source><![CDATA[Review of Accounting Studies]]></source>
<year>2005</year>
<volume>10</volume>
<page-range>409-429</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cañibano]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[García-Ayuso]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Sánchez]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[La valoración de los intangibles: Estudios de innovación vs información contable-financiera]]></article-title>
<source><![CDATA[Análisis Financiero]]></source>
<year>2000</year>
<volume>80</volume>
<page-range>6-24</page-range></nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Caro Fernández]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<source><![CDATA[Los modelos de valoración basados en magnitudes contables: Análisis teórico y evaluación empírica de diferentes dinámicas de información lineal]]></source>
<year>2004</year>
</nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cazavan-Jeny]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Jeanjean]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Negative Impact of I+D Capitalization: A value Relevance Approach]]></article-title>
<source><![CDATA[European Accounting Review]]></source>
<year>2006</year>
<volume>15</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>37-61</page-range></nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Chauvin]]></surname>
<given-names><![CDATA[D.W]]></given-names>
</name>
<name>
<surname><![CDATA[Hirschey]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Advertising, I+D Expenditures and the Market Value of the Firm]]></article-title>
<source><![CDATA[Financial Management]]></source>
<year>1993</year>
<volume>22</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>128-140</page-range></nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dechow]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Hutton]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Sloan]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An empirical assessment of the residual income valuation model]]></article-title>
<source><![CDATA[Journal of Accounting and Economics]]></source>
<year>1999</year>
<volume>(26)</volume>
<page-range>1-34</page-range></nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fama]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
<name>
<surname><![CDATA[French]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Industry Costs of Equity]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1997</year>
<volume>43</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>153-194</page-range></nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Feltham]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[Ohlson]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Valuation and Clean Surplus Accounting for Operating and Financial Activities]]></article-title>
<source><![CDATA[Contemporary Accounting Research]]></source>
<year>1995</year>
<volume>11</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>689-731</page-range></nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Feltham]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[Ohlson]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Uncertainty Resolution and the Theory of Depreciation Measurement]]></article-title>
<source><![CDATA[Journal of Accounting Research]]></source>
<year>1996</year>
<volume>34</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>209-234</page-range></nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="">
<collab>Financial Accounting Standards Board</collab>
<source><![CDATA[Statement of Financial Accounting Standards]]></source>
<year>1974</year>
</nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="">
<collab>Financial Accounting Standards Board</collab>
<source><![CDATA[Statement N&ordm; 86. Accounting for the Costs of Computer Software to Be Sold, Leased, or Otherwise Marketed]]></source>
<year>1985</year>
<publisher-loc><![CDATA[Norwalk^eConnecticut Connecticut]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Garrod]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
<name>
<surname><![CDATA[Valentincic]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Term Structure of Implicit Discount Rates in Security Valuation]]></article-title>
<source><![CDATA[Journal of Business Finance & Accounting]]></source>
<year>2005</year>
<volume>32</volume>
<numero>7-8</numero>
<issue>7-8</issue>
<page-range>1237-1274</page-range></nlm-citation>
</ref>
<ref id="B25">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gelb]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Intangible Assets and Firms' Disclosures: An Empirical Investigation]]></article-title>
<source><![CDATA[Journal of Business Finance & Accounting]]></source>
<year>2002</year>
<volume>29</volume>
<numero>3-4</numero>
<issue>3-4</issue>
<page-range>457-476</page-range></nlm-citation>
</ref>
<ref id="B26">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gietzmann]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Ireland]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Cost of Capital, Strategic Disclosures and Accounting choice]]></article-title>
<source><![CDATA[Journal of Business Finance & Accounting]]></source>
<year>2005</year>
<volume>32</volume>
<numero>3-4</numero>
<issue>3-4</issue>
<page-range>599-641</page-range></nlm-citation>
</ref>
<ref id="B27">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Giner Inchausti]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Iñiguez Sánchez]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Aplicación de los modelos Feltham-Ohlson a la valoración de activos en el mercado español]]></article-title>
<source><![CDATA[Economía Financiera]]></source>
<year>2006</year>
<volume>35</volume>
<numero>132</numero>
<issue>132</issue>
<page-range>729-759</page-range></nlm-citation>
</ref>
<ref id="B28">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Grabowski]]></surname>
<given-names><![CDATA[H.G.]]></given-names>
</name>
<name>
<surname><![CDATA[Mueller]]></surname>
<given-names><![CDATA[D.C.]]></given-names>
</name>
</person-group>
<source><![CDATA[Rates of Return on Corporate Investment, Research & Development and Advertising]]></source>
<year>1974</year>
<publisher-name><![CDATA[Cornell University]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B29">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Green]]></surname>
<given-names><![CDATA[J. P]]></given-names>
</name>
<name>
<surname><![CDATA[Stark]]></surname>
<given-names><![CDATA[A.W]]></given-names>
</name>
<name>
<surname><![CDATA[Hardy]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[UK Evidence on the Market Valuation of Research and Development Expenditure]]></article-title>
<source><![CDATA[Journal of Business Finance and Accounting]]></source>
<year>1996</year>
<volume>23</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>191-216</page-range></nlm-citation>
</ref>
<ref id="B30">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Han]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Manry]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The valuerelevance of I+D and advertising expenditures: Evidence from Korea]]></article-title>
<source><![CDATA[The International Journal of Accounting]]></source>
<year>2004</year>
<volume>39</volume>
<page-range>155-173</page-range></nlm-citation>
</ref>
<ref id="B31">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Healy]]></surname>
<given-names><![CDATA[P. M]]></given-names>
</name>
<name>
<surname><![CDATA[Palepu]]></surname>
<given-names><![CDATA[K. G]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Information asymmetry, corporate disclosure, and the capital markets: A review of the empirical disclosure literature]]></article-title>
<source><![CDATA[Journal of Accounting and Economics]]></source>
<year>2001</year>
<volume>31</volume>
<page-range>405-440</page-range></nlm-citation>
</ref>
<ref id="B32">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Healy]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Myers]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Howe]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[R&D Accounting and the trade off between Relevance and Objectivity]]></article-title>
<source><![CDATA[Journal of Accounting Research]]></source>
<year>2002</year>
<volume>40</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>677-710</page-range></nlm-citation>
</ref>
<ref id="B33">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Holthausen]]></surname>
<given-names><![CDATA[R. W]]></given-names>
</name>
<name>
<surname><![CDATA[Watts]]></surname>
<given-names><![CDATA[R. L]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The relevance of the value-relevance literature for financial accounting standard setting]]></article-title>
<source><![CDATA[Journal of Accounting and Economics]]></source>
<year>2001</year>
<volume>31</volume>
<page-range>3-75</page-range></nlm-citation>
</ref>
<ref id="B34">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Johnson]]></surname>
<given-names><![CDATA[L. D]]></given-names>
</name>
<name>
<surname><![CDATA[Pazderka]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Firm Value and Investment in I+D]]></article-title>
<source><![CDATA[Managerial and Decision Economics]]></source>
<year>1993</year>
<volume>14</volume>
<page-range>14-24</page-range></nlm-citation>
</ref>
<ref id="B35">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Jones]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<source><![CDATA[The relative importance of earnings and other information in the valuation of I+D intensive firms]]></source>
<year>2000</year>
</nlm-citation>
</ref>
<ref id="B36">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kamien]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Schwartz]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Market Structure and Innovation: A Survey]]></article-title>
<source><![CDATA[Journal of Economic Literature]]></source>
<year>1975</year>
<page-range>1-37</page-range></nlm-citation>
</ref>
<ref id="B37">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kothari]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Capital Market research in accounting]]></article-title>
<source><![CDATA[Journal of Accounting and Economics]]></source>
<year>2001</year>
<volume>31</volume>
<page-range>105-231</page-range></nlm-citation>
</ref>
<ref id="B38">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kothari]]></surname>
<given-names><![CDATA[S.P]]></given-names>
</name>
<name>
<surname><![CDATA[Laguerre]]></surname>
<given-names><![CDATA[T.E]]></given-names>
</name>
<name>
<surname><![CDATA[Andrew]]></surname>
<given-names><![CDATA[J.L]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Capitalization versus Expensing: Evidence on the Uncertainty of Future Earnings from Capital Expenditures Versus I+D Outlays]]></article-title>
<source><![CDATA[Review of Accounting Studies]]></source>
<year>2002</year>
<volume>7</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>355-382</page-range></nlm-citation>
</ref>
<ref id="B39">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lev]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Sougiannis]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The capitalization, amortization, and value-relevance of I+D]]></article-title>
<source><![CDATA[Review of Accounting Studies]]></source>
<year>1996</year>
<volume>7</volume>
<page-range>355-382</page-range></nlm-citation>
</ref>
<ref id="B40">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lev]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Sougiannis]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Penetrating the book-to market black box: The I+D effect]]></article-title>
<source><![CDATA[Journal of Business Finance & Accounting]]></source>
<year>1999</year>
<volume>26</volume>
<numero>3-4</numero>
<issue>3-4</issue>
<page-range>419-449</page-range></nlm-citation>
</ref>
<ref id="B41">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lev]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Zarowin]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Boundaries of Financial Reporting and How to Extend Them]]></article-title>
<source><![CDATA[Journal of Accounting Research]]></source>
<year>1999</year>
<volume>37</volume>
<numero>2</numero>
<issue>2</issue>
</nlm-citation>
</ref>
<ref id="B42">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mccrace]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Nilsson]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The explanatory and predictive power of different specifications of the Ohlson (1995) valuation models]]></article-title>
<source><![CDATA[The European Accounting Review]]></source>
<year>2001</year>
<volume>10</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>315-341</page-range></nlm-citation>
</ref>
<ref id="B43">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mejías]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Montes]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[Montilla]]></surname>
<given-names><![CDATA[O.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Comparación del tratamiento contable de activos intangibles según diferentes organismos reguladores]]></article-title>
<source><![CDATA[Estudios Gerenciales]]></source>
<year>2006</year>
<volume>99</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>89-104</page-range></nlm-citation>
</ref>
<ref id="B44">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Morel]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Endogenous Parameter Time Series Estimation of the Ohlson Model: Linear and Nonlinear Analysis]]></article-title>
<source><![CDATA[Journal of Business]]></source>
<year>2003</year>
<volume>Finance and Accounting, 30</volume>
<numero>9-10</numero>
<issue>9-10</issue>
<page-range>1341-1363</page-range></nlm-citation>
</ref>
<ref id="B45">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ohlson]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Earnings, Book Values, and Dividends in Equity Valuation]]></article-title>
<source><![CDATA[Contemporary Accounting Research]]></source>
<year>1995</year>
<volume>11</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>661-687</page-range></nlm-citation>
</ref>
<ref id="B46">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ohlson]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Earnings, Book Values, Dividends in Equity Valuation: An Empirical Perspective]]></article-title>
<source><![CDATA[Contemporary Accounting Research]]></source>
<year>2001</year>
<volume>18</volume>
<page-range>107-120</page-range></nlm-citation>
</ref>
<ref id="B47">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sharpe]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Capital Asset Prices. A Theory of Market Equilibrium under conditions of Risk]]></article-title>
<source><![CDATA[The Journal of Finance]]></source>
<year>1964</year>
<volume>19</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>425-442</page-range></nlm-citation>
</ref>
<ref id="B48">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Shortridge]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Market Valuation of Successful versus Non-successful I+D Efforts in the Pharmaceutical Industry]]></article-title>
<source><![CDATA[Journal of Business Finance and Accounting]]></source>
<year>2004</year>
<volume>31</volume>
<page-range>9-10</page-range></nlm-citation>
</ref>
<ref id="B49">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Silva]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Valor Razonable: un modelo de valoración incorporado en las Normas Internacionales de Información Financiera]]></article-title>
<source><![CDATA[Estudios Gerenciales]]></source>
<year>2011</year>
<volume>27</volume>
<numero>118</numero>
<issue>118</issue>
<page-range>97-114</page-range></nlm-citation>
</ref>
<ref id="B50">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sougiannis]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[''The Accounting Based Valuation of Corporate I+D'']]></article-title>
<source><![CDATA[The Accounting Review]]></source>
<year>1994</year>
<volume>69</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>44-68</page-range></nlm-citation>
</ref>
<ref id="B51">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[White]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A Heteroscedasticity Consistent Covariance Matrix Estimator and a Direct Test of Heroscedasticity]]></article-title>
<source><![CDATA[Econometrica]]></source>
<year>1980</year>
<volume>48</volume>
<page-range>817-818</page-range></nlm-citation>
</ref>
<ref id="B52">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Zhao]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Relative Value Relevance of I+D Reporting: An International Comparison]]></article-title>
<source><![CDATA[Journal of International Financial Management and Accounting]]></source>
<year>2002</year>
<volume>13</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>153-174</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>