ARTÍCULOS
Estimación del riesgo de crédito en empresas del sector real en Colombia
Credit risk estimation for companies in the manufacturing industry in Colombia
Estimação do risco de crédito em empresas do setor real da economia na Colômbia
]]> CLAUDIA SEPÚLVEDA RIVILLAS, Mg.*; WALTER REINA GUTIÉRREZ, Mg.**; JUAN CARLOS GUTIÉRREZ BETANCUR, Mg.***
* Docente, Universidad de Antioquia, Colombia. csepulveda@economicas.udea.edu.co. Autor para correspondencia. Dirigir correspondencia a: Universidad de Antioquia. Calle 67 No. 53-108. Bloque 13. Oficina 414.
** Docente, Universidad de Antioquia, Colombia. wreina67@gmail.com.
*** Docente, Universidad Eafit, Colombia. jgutie31@eafit.edu.co.
Recibido: 19-jul-11, corregido: 20-dic-11 y aceptado: 10-ago-12
Códigos JEL: C58, G32, G33
RESUMEN
La presente investigación propone un modelo probit para datos de panel desbalanceado con efectos aleatorios, que permita estimar la probabilidad de quiebra de las empresas del sector real en Colombia e inferir el riesgo de crédito. Para esto se toma la información de empresas solventes y en estrés financiero, de las bases de datos de la Superintendencia de Sociedades y de BPR Benchmark, durante 2002–2008. Se partió del análisis fundamental, centrado en los indicadores de rentabilidad, apalancamiento, liquidez y solvencia, que propone Penman (2010). El aporte de esta investigación es el énfasis en los apalancamientos operativo y financiero y su efecto en la probabilidad de quiebra. Como principal hallazgo se resalta el efecto menos nocivo del apalancamiento operativo frente al apalancamiento financiero en épocas de crisis.
]]> Palabras clave. Apalancamiento operativo y financiero; probabilidad de quiebra; panel de datos desbalanceado.ABSTRACT
This research proposes a probit model for unbalanced panel data with random effects for estimating the probability of bankruptcy of companies in the manufacturing sector in Colombia in order to infer credit risk using information from the databases of the Superintendence of Companies and BPR from 2002 to 2008 about solvent and financially distressed companies. This was based on a fundamental analysis focusing on Penman's (2010) profitability, leverage, liquidity and solvency indicators. The contribution of this research is the emphasis on operating and financial leverage and its effect on the probability of bankruptcy. The main finding underlines the less harmful effect of operating leverage in comparison to financial leverage in times of crisis.
Keywords. Operating and financial leverage; probability of bankruptcy; unbalanced panel data.
RESUMO
A presente investigação propõe um modelo probit para os dados em painel desequilibrado com efeitos aleatórios que permita estimar a probabilidade de falência das empresas do setor real da economia na Colômbia, para inferir o risco de crédito recebendo informações de empresas solventes e em estresse financeiro, dos bancos de dados da Superintendência de Empresas e do BPR Benchmark durante 2002–2008. Se iniciou partindo da análise fundamental centrada nos indicadores de rentabilidade, alavancagem, liquidez e solvência, proposta por Penman (2010). A contribuição dessa pesquisa é o ênfase nas alavancagens operativas e financeiras e seu efeito na probabilidade de falência. Como principal constatação se destaca o efeito menos nocivo da alavancagem operativa em comparação com a alavancagem financeira em épocas de crise.
Palavras-chave. Alavancagem operativa e financeira; probabilidade de falência; dados em painel desequilibrado.
Introducción
]]> El riesgo, entendido como la volatilidad, está presente en todas las decisiones que afrontan las organizaciones, lo que hace necesario su eficiente identificación y medición, con el fin que se puedan implementar estrategias y planes que permitan minimizarlo.El riesgo de crédito representa la probabilidad de impago de las deudas o créditos contraídos con las entidades financieras. Dado que la mayor parte de las empresas del sector real colombiano operan con endeudamiento, representando este un porcentaje significativo de los activos, el riesgo crediticio debe ser monitoreado constantemente de tal forma que se pueda identificar, cuantificar y gestionar para evitar posibles quiebras.
En la actualidad no existe ningún tipo de regulación en cuanto al riesgo de crédito del sector real en Colombia, puesto que el Acuerdo de Basilea solo plantea criterios regulatorios para la gestión del riesgo crediticio en entidades del sector financiero, definiendo metodologías para la cobertura de éste riesgo, dejando de lado el impacto que tiene la composición de la estructura de capital dentro de las empresas del sector real.
Por lo anterior, es necesario diseñar metodologías que se ajusten a la realidad económica del sector empresarial, que además de servir de herramientas de apoyo a la toma de decisiones financieras y a la generación de estrategias financieras para evitar la quiebra empresarial, sirvan de instrumento útil para el sector financiero y la banca de inversión, en los procesos de optimización de estructuras de capital, reestructuración, evaluación y otorgamiento de créditos, y gestión de la cartera.
Este trabajo propone una metodología para estimar el riesgo de crédito en empresas del sector real en Colombia y verificar la hipótesis que las empresas que cuentan con mayores niveles de apalancamiento operativo y financiero, presentan un mayor riesgo de crédito.
Hasta ahora los trabajos desarrollados en materia de riesgo de crédito se han elaborado para establecer la probabilidad que la o las deudas con una o varias entidades financieras, no sean canceladas de acuerdo a las condiciones pactadas en la negociación, de tal forma que los análisis han tomado como objeto de estudio el crédito mismo y no la empresa deudora (Zamudio, 2007), probabilidad que se convierte en una herramienta para las entidades financieras, pero deja de lado al sector corporativo. La presente investigación dista de este planteamiento y propone la elaboración de un modelo donde el objeto de estudio es la empresa misma, a la cual se le determina la probabilidad que esta entre en un proceso de estrés financiero, dado el comportamiento de sus variables internas, pero sin incluir los efectos de las variables macroeconómicas. Ante este panorama, la investigación propone la utilización de variables que en los estudios tradicionales no se han contemplado, convirtiéndola en un aporte en materia de riesgo de crédito para el sector corporativo y el sector financiero.
Además, como aporte adicional, esta investigación propone observar como causantes del incremento de la probabilidad de quiebra, no solo el nivel de apalancamiento financiero como lo han hecho autores como Zamudio (2007), sino que involucra el apalancamiento operativo, rubro que dentro de las economías emergentes, como la colombiana, tiene una participación bastante elevada; ya que si se parte de la premisa que un mayor nivel de endeudamiento incrementa la probabilidad de quiebra (Gómez, Orozco y Zamudio, 2006) no se puede dejar de lado una de las mayores fuentes de apalancamiento de las empresas en Colombia.
Este documento está organizado en seis secciones incluyendo ésta introducción. En la segunda sección se encuentran los fundamentos teóricos. En la sección tres se presenta la metodología. La cuarta sección presenta el modelo. La sección cinco contiene los resultados y por último se presentan las conclusiones.
1 Fundamentos Teóricos
]]> 1.1 Marco legal y conceptual de RiesgoLos acuerdos emitidos por el Comité de Supervisión Bancaria de Basilea constituyen el marco regulatorio a nivel mundial en materia de riesgo para el sector financiero. A partir de este acuerdo se proponen las metodologías para calcular el capital mínimo requerido por riesgo crediticio, riesgo de mercado y riesgo operativo. (Basilea, 2001).
Sin embargo, para el sector real no existen regulaciones definidas para la gestión del riesgo de crédito, materia de esta investigación.
El riesgo es la condición en la que existe la probabilidad de desviarse del resultado esperado o deseado (Gallati, 2003).
El riesgo de crédito, hace parte del riesgo financiero e involucra tanto el riesgo de incumplimiento que es la valuación objetiva de la probabilidad que una contraparte incumpla, como la perdida financiera que será experimentada si el cliente incumple.
1.2 Modelos y Teorías para la medición del riesgo de crédito
Algunas de las metodologías desarrolladas para el sector financiero en el tema de riesgo de crédito son las técnicas estadísticas de scoring de clasificación, los modelos multivariados, los arboles de decisión, los modelos de elección cuantitativa (Probit y Logit) y el análisis de matrices de transición, las cuales permiten medir la probabilidad de incumplimiento.
La literatura existente en el análisis de riesgo de crédito se ha centrado en determinar la probabilidad de incumplimiento para empresas que cotizan en bolsa, y se ha desarrollado para que las empresas del sector financiero puedan evaluar dicha probabilidad.
Los estudios hechos al respecto han partido de los trabajos realizados por autores como Altman (1968) con los modelos Z-SCORE (1968) y el Modelo Z (1977). Altman (1968) utilizó un modelo multivariado y el método de análisis discriminante múltiple para determinar el riesgo de crédito a partir de indicadores financieros. Posteriormente surgió el modelo O-Score de Ohlson (1980), quien basó su trabajo en indicadores financieros y uso la metodología de estimación de máxima verosimilitud del modelo Logit Condicional. Seguidamente se desarrolló el modelo de flujos de caja de Aziz, Emanuel y Lawson (1988) que busca predecir la probabilidad de quiebra así como el valor de la empresa, basados en los flujos de caja pasados y presentes, asumiendo que estos flujos son predictores eficientes de la situación financiera futura de la empresa.
1.3 Modelo Fundamental
]]> Como complemento de estos trabajos, se plantea el análisis fundamental, sobre el cual Penman y Nissim (2003) han explicado el vínculo existente entre los indicadores financieros, los retornos de las acciones, la valoración del capital accionario y la relación precio valor en libros (Price to book - B/P) para empresas cotizadas en bolsa, con los niveles de apalancamiento operativo y financiero, y han demostrado el efecto que de manera independiente genera cada uno de estos apalancamiento sobre el riesgo de incumplimiento en los pagos. Para su modelación Penman y Nissin (2003) parten de los estados financieros y establecen una serie de indicadores que permiten observar los efectos de los apalancamientos sobre las variables mencionadas anteriormente.Los estudios empíricos realizados por Penman y Nissim (2003) muestran que el apalancamiento operativo tiene un efecto más positivo sobre la rentabilidad que el apalancamiento financiero y que dichos efectos tienen una frecuencia más alta.
Como complemento a los trabajos anteriores, Penman (2010) propone una metodología para el cálculo del Return on Common Equity (ROCE) a partir de inductores de primero, segundo y tercer nivel, haciendo una diferenciación del efecto operativo y financiero, así:
Inductores de primer nivel: Rentabilidad de las actividades operativas y Rentabilidad de las actividades financieras.
Inductores de segundo nivel: Rentabilidad Neta de los Activos Operativos (RNOA), Apalancamiento Financiero (FLEV) y Apalancamiento Operativo (OLLEV).
Inductores de tercer nivel: Margen de Beneficio (PM), Rotación de Activos (ATO), Costo neto del Endeudamiento (NBC).
Los anteriores inductores y su formulación se pueden observar en el gráfico 1 que presenta el esquema de árbol propuesto por Penman (2010).
1.4 Aplicaciones al caso colombiano
Los trabajos realizados en Colombia difieren unos de otros en las metodologías utilizadas y en los períodos de tiempo analizados, en los cuales se han usado para el análisis, variables macroeconómicas, características de los créditos y variables microeconómicas relacionadas con el desempeño de las empresas, así:
]]> Gómez et al. (2006), en el análisis de la probabilidad condicional de incumplimiento de las obligaciones financieras para las empresas del sector privado colombiano, construyeron un modelo de duración y retomaron las variables del modelo Camel. En el estudio se analizo el período de 1997- 4 – 2006-1, y se encontró que el tamaño de la deuda, rentabilidad, tamaño de la empresa y el pertenecer a algunos sectores de la economía, eran las determinantes de la probabilidad condicional de incumplimiento, siendo el tamaño de la deuda la principal causante.Posteriormente Zamudio (2007), caracterizo el endeudamiento del sector empresarial privado en Colombia con el sistema financiero para el período 1998–2005, para ello uso un modelo Logit Multinomial, en el que las variables explicativas fueron: liquidez, número de entidades con las que las empresas tienen créditos, plazos, garantías y tipo de establecimiento de crédito.
Por su parte Laverde (2008), construyó un modelo que captura la fragilidad de los bancos colombianos en el período 1997–2005, a través de un modelo probit para datos de panel desbalanceado con efectos aleatorios. Los resultados del trabajo mostraron que la fragilidad de las empresas está asociada al nivel de endeudamiento, a la liquidez, así como a la influencia de las variables macroeconómicas. También se encontró que los sectores más vulnerables son los de construcción, manufactura, comercio y servicios.
Posteriormente, Gutiérrez (2010) identifico los determinantes del riesgo de crédito, medido por la probabilidad de incumplimiento de pagos por parte de una empresa, en el período 1998–2007, utilizando un modelo probit heterocedástico con efectos no lineales y un modelo de regresión por cuantiles que identifica los efectos de las variables macroeconómicas sobre la probabilidad de incumplimiento. El trabajo concluye que la rentabilidad, la liquidez y el endeudamiento son los principales determinantes de que una empresa incumpla sus compromisos financieros.
Como complemento González (2010), estimo la probabilidad de incumplimiento de las empresas, sus determinantes y el nivel de riesgo crediticio corporativo agregado del sistema financiero, a través de un modelo logit ordenado generalizado con variables explicativas que contienen información a nivel de firmas y variables macroeconómicas. El trabajo concluye que las variables de liquidez, rentabilidad y crecimiento económico tienen efectos negativos sobre la probabilidad de incumplimiento mientras que el endeudamiento, el desempleo y la inflación la incrementan.
2 Metodología
Se abordó un trabajo de evidencia empírica a partir de la recolección de información financiera de empresas solventes y en estrés financiero del sector real en Colombia, clasificadas por sectores económicos, para realizar un análisis fundamental de los estados financieros, a través de indicadores aplicables al sector real colombiano. Esto con el fin de analizar el apalancamiento y medir los inductores de la rentabilidad del capital propio, distinguiendo entre la rentabilidad de las actividades de operación y la rentabilidad de las actividades de financiación, basados en los indicadores propuestos por Penman (2010).
Adicionalmente se diseñó un modelo probit con panel de datos desbalanceado para estimar el riesgo de crédito de las empresas del sector real en Colombia y se verificó en las empresas de la muestra.
2.1 Análisis de Datos
]]> La información fue tomada de la base de datos de la Superintendencia de Sociedades y de BPR Benchmark, y comprende empresas solventes y en estrés financiero, del sector real en Colombia.Empresas Solventes:
Los criterios tenidos en cuenta para la selección de estas empresas fueron los siguientes: nivel de ventas entre 1.700 y 100.000 millones de pesos anuales (Se tomó este criterio debido a que es utilizado por empresas del sector financiero en Colombia), existencia de reportes de información financiera entre los años 2002 y 2008 y permanencia en su clasificación según Código Industrial Internacional Uniforme (CIIU) durante los años 2002 al 2008.
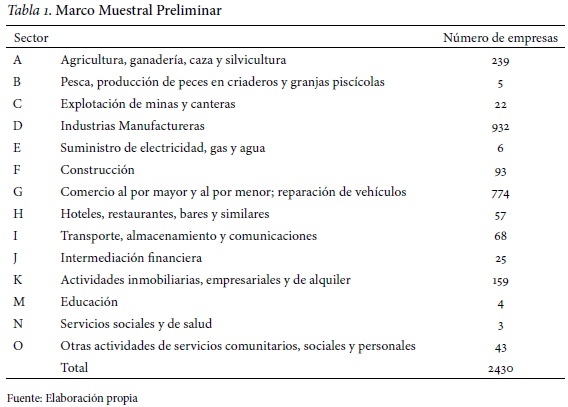
El marco muestral inicial comprendió 2430 empresas, clasificadas por sectores según código CIIU, tal como se muestra en la tabla 1.
Se realizó un análisis de concentración para cada uno de los sectores con el fin de apoyar la selección de la muestra, a través de los siguientes indicadores. (Tarzijan & Paredes, 2006).
Razón de la concentración Ck:
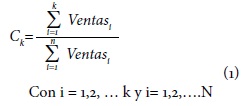
Donde:
K: número de empresas tomadas para el análisis de concentración, dentro de la muestra.
]]> N: número de empresa en el mercadoVentasi: ventas de la empresa i
El cuál relaciona las ventas acumuladas en un período de las empresas con mayor participación en el sector, con las ventas acumuladas totales para todo el sector. Índice de Herfindhal (H):
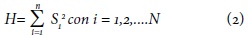
Donde:
N: número total de empresas.
Si: A la participación porcentual de cada empresa dentro del mercado
El cuál representa la suma de los cuadrados de las participaciones de todas las empresas en un mercado.
Un H < 1000 se considera un mercado desconcentrado, para un H entre 1000 y 1800 se considera medianamente concentrado y para un H superior a 1800 se considera altamente concentrado.
A partir de estos resultados presentados en la tabla 1, se descartan los sectores B, E, J, M, N, y O, debido a que la información financiera de éstas empresas difiere significativamente de las demás y el bajo número de compañías del marco muestral pertenecientes a éstos sectores genera un alto índice de concentración, distorsionando así la información.
]]> Después de este filtro, el marco muestral quedó conformado por 2344 empresas, a partir del cual se calculó la muestra estratificada por sectores, asumiendo normalidad en los datos, de acuerdo al Teorema Central del Límite, el cual indica que Sea x1t, x2t,…, xnt una muestra aleatoria de una población X que tiene mediana μ y varianza σ2 entonces cuando N tiende a infinito, obteniendo los resultados que se muestran en la tabla 2.
De acuerdo a estos resultados la muestra está conformada por 410 empresas, que corresponden a 2870 registros empresa-año.
Empresas en Estrés Financiero: fueron seleccionadas 50 empresas que entraron en procesos de reestructuración administrativa, concordato o liquidación durante los años 2004 al 2008.
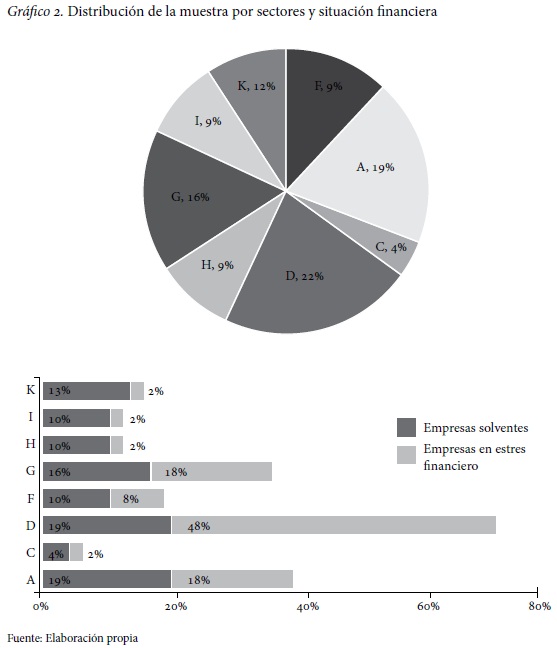
Cabe resaltar que esta muestra tiene un sesgo hacia el sector de la industria manufacturera, dado que éste representa el 22% del total de las empresas.
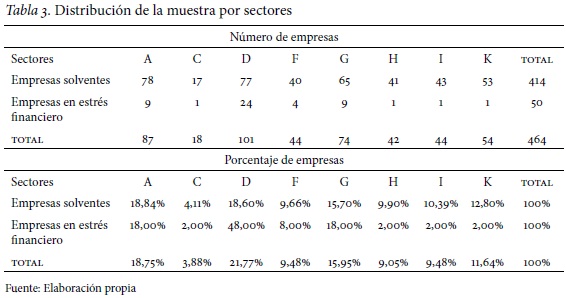
Igualmente se aclara que la muestra de empresas solventes no es equivalente a la de empresas en estrés financiero debido a la disponibilidad de información en las bases de datos. Sectores como el C, H, I y K, según la tabla 2, generaran un sesgo en los resultados de la probabilidad de quiebra, dado el bajo número de empresas en estrés financiero de dichos sectores.
La distribución de las empresas solventes y en estrés financiero, por sectores económicos se puede observar en la tabla 3 y en el gráfico 2.
2.2 Análisis del desempeño financiero de los sectores
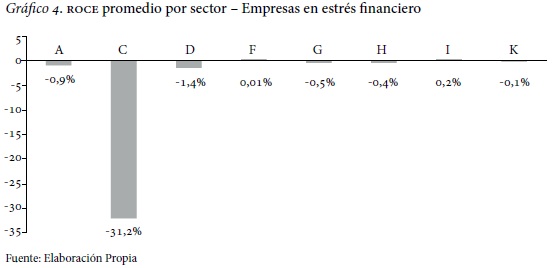
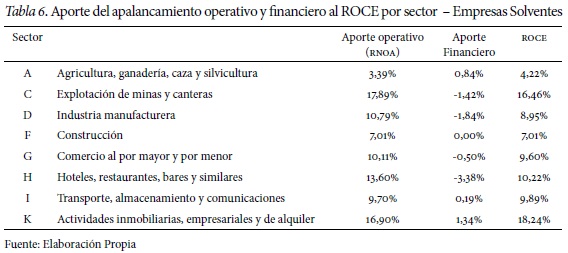
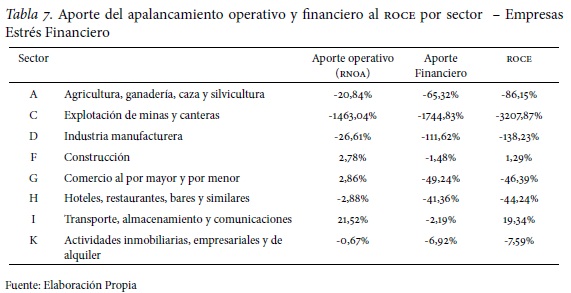
]]> Para las empresas solventes, el comportamiento del ROCE promedio es positivo para todos los sectores. Se destacan el sector K con un ROCE de 18,2% y el sector C con un 16,5%, mientras que el sector A presenta el menor ROCE del 4,2%, como se muestra en el gráfico 3.En el caso de las empresas en estrés financiero, el ROCE muestra una tendencia a la baja con respecto a las empresas solventes, donde seis de los ocho sectores analizados presentan un ROCE negativo, sólo los sectores F (1.29%) e I (19.34%), presentan un ROCE promedio positivo, en el caso del sector I, (una sola empresa en estrés), tal como se observa en el gráfico 4.
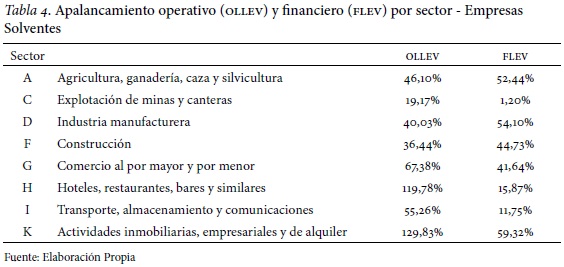
Como estrategia de apalancamiento las empresas solventes, muestran una mayor tendencia a apalancarse con pasivos operativos. Sectores como: A y F tienden al equilibrio entre el apalancamiento operativo y financiero, mientras que las empresas industriales se alejan del comportamiento de los demás sectores y acuden a un mayor apalancamiento financiero, tal como se observa en la tabla 4.
Es notorio el nivel de apalancamiento operativo de las empresas de los sectores H y K, cuyo nivel supera el 100%. Una posible explicación a este comportamiento es que las empresas se están endeudando con pasivos de corto plazo para financiar inversiones de largo plazo, lo que genera un nivel de pasivos operativos superior a los activos operativos violando así el principio de conformidad financiera.
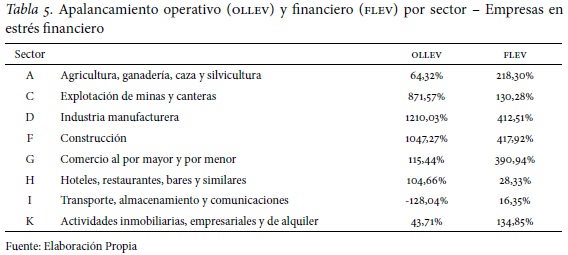
Para las empresas en estrés financiero, tanto el apalancamiento financiero como el operativo son positivos y muy altos en todos los sectores, excepto en el sector I, que presenta un apalancamiento operativo negativo de -128%, lo que significa que las empresas de este sector, están sobre explotando los activos, tal como se observa en la tabla 5.
Los altos apalancamientos se deben, en parte, a la reducción del patrimonio en términos reales, a medida que las empresas entran en estrés financiero.
]]> El comportamiento del ROCE, está afectado por los niveles de apalancamiento, financiero y operativo, y por los spread que se generen. El mayor aporte al ROCE, lo genera el apalancamiento operativo, en parte debido a su peso dentro la estructura de las empresas, mientras el apalancamiento financiero tiene un efecto negativo o mínimo, en todos los sectores, tal como se observa en la tabla 6.En las empresas en estrés financiero, el aporte al ROCE de ambos apalancamientos es negativo, siendo mucho más negativo el aporte del apalancamiento financiero, lo cual permite concluir que el apalancamiento operativo no sólo tiene un efecto más positivo sobre el ROCE en épocas de solvencia, sino que es menos nocivo en épocas de crisis, tal como se observa en la tabla 7.
2.3 Análisis de persistencia del ROCE
Para este análisis, el ROCE de las compañías solventes pertenecientes a cada sector, fue agrupado en cinco quintiles, donde el quintil 1 (Q1) representa el 20% de las compañías con el ROCE más alto, mientras que el quinto quintil (Q5) comprende las compañías con menor ROCE, con el fin de analizar la persistencia del ROCE a través de los años 2002–2008, como se observa en el gráfico 5.
El análisis general permite evidenciar que las empresas de los sectores A e I mantienen una mayor persistencia del ROCE en los quintiles altos (Q1 y Q2) mientras que los sectores C e I mantienen una mayor persistencia del ROCE en los quintiles bajos (Q4 y Q5). Así mismo las empresas de los sectores G y D presentaron una mayor migración en sentido positivo, mientras que, los sectores H y D presentaron una mayor migración en sentido negativo.
A partir de este análisis se podría intuir que aquellas empresas pertenecientes a los sectores donde el ROCE migra más hacia los quintiles superiores, presentarán una menor probabilidad de quiebra, hecho que se deberá corroborar en los posteriores resultados de la presente investigación.
]]>3 Modelo
Se estimó un modelo de panel de datos desbalanceado con un probit estático, que permite hacer inferencia sobre el impacto marginal que tiene cada una de las variables independientes en la probabilidad de quiebra y determinar esta probabilidad global para una empresa en un momento dado en el tiempo. También se analizan los sectores económicos, con el objetivo de determinar si pertenecer a un determinado sector aumenta la probabilidad de quiebra de una empresa.
Se utilizó este tipo de modelo en lugar de otros, debido a que la bondad del probit es que los términos de perturbación se distribuyen normalmente y dado que el tamaño de la muestra (n) en esta investigación es significativamente grande, mediante el teorema del límite central, se puede garantizar que los datos se distribuyen normalmente. Además este tipo de modelo es probabilístico lo que es acorde con los objetivos de este estudio. (Mur & Angulo, 2009)
Variables independientes: corresponden a indicadores de liquidez, solvencia, rentabilidad y apalancamiento, tales como:
• Indicadores de liquidez: Razón Corriente, Cash Flow Ratio, Flujo de Caja de Capital Expenditures (CAPEX), para las cuales se espera un signo negativo en sus coeficientes.
• Indicadores de solvencia: Relación deuda a patrimonio, Cobertura de intereses (veces), Relación Flujo de Caja Operativo a deuda. Para la primera variable se espera un signo positivo y para las dos restantes se esperan signos negativos.
• Indicadores de Rentabilidad: ROCE, RNOA, para las cuales se espera un signo negativo
• Indicadores de apalancamiento: OLLEV, FLEV, para estos se esperan signos negativos.
• Efectos: OLDSPREAD, Efecto Financiero. Para estos efectos el signo esperado depende del resultado de estas variables, así: si los spread son positivos se esperan signos negativos en los coeficientes y si los spread son negativos se esperan signos positivos.
]]> Ajustes al modelo: el problema de la autocorrelación en el modelo se abordó inicialmente por medio del método de las Ecuaciones de Estimación Generalizada (tal y como lo sugiere Laverde (2008)), pero no fue posible obtener resultados satisfactorios de los estimadores por este método. Ahora bien, aunque dichos problemas posiblemente existan en el modelo de efectos aleatorios, puesto que la composición del término de error es Uit = δt + μi + εit, es decir, el término de error no es completamente un paseo aleatorio sino que está compuesto por un término de tiempo, uno de clase y uno netamente aleatorio, el método por el cual se estimaron los parámetros tiende a ser más robusto cuando la muestra es más amplia, los estimadores son asintóticamente eficientes y su varianza tiende a ser mínima. Además, STATA 9 no permite hacer estimaciones robustas de la matriz de varianzas y covarianzas en modelos de datos de panel con un probit en efectos aleatorios. Si bien, el hecho de no poder resolver los problemas de autocorrelación permite intuir que los estimadores son insesgados, a través de la curva ROC se puede verificar que el ajuste de los parámetros es bueno, dado que el area bajo la curva se acerca a 1. En cuanto a la heteroscedasticidad, las variables aleatorias utilizadas de la muestra de empresas (x = x1t, x2t,..., xnt)las cuales son independientes entre sí, es decir, la probabilidad de quiebra de la empresa j es independiente de la probabilidad de quiebra de la empresa i, permiten afirmar que la media de dicha muestra tiene una distribución normal estándar ; se aclara que si bien dichas probabilidades son independientes para un análisis micro, no es cierto para un análisis macro en donde se toma a las empresas por sectores de la economía y se diferencia el riesgo de quiebra por sector económico, esto es, existe una correlación positiva entre pertenecer al sector z y tener una mayor probabilidad de quiebra, así e esté dentro del sector y. Una vez aclarado esto se estimó el modelo sin correr riesgos de caer en fallos de especificación en la distribución de la variable aleatoria observable y por las propiedades asintóticas de los estimadores de Máxima Verosimilitud (MV) se obtiene una matriz de varianzas y covarianzas robusta. En el caso en que existan fallos de especificación en la distribución de la variable aleatoria se debe construir la matriz de varianzas y covarianzas robusta asintóticamente; para el caso de un modelo Probit la matriz de varianzas y covarianzas robusta utilizada para encontrar los efectos marginales es:
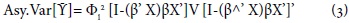
En donde  es la varianza del vector de parámetros estimados. Para una mejor revisión sobre este caso ver Greene (2003). Dado que se posee una muestra heterogénea de empresas es de esperarse que los sean diferentes para el conjunto de empresas utilizadas, por lo tanto se puede considerar que provengan de una variable aleatoria con una distribución de media μ y varianza σα2. Para el análisis sectorial el modelo de efectos aleatorios permite encontrar un valor fijo sobre la incidencia en la probabilidad de quiebra de cada sector económico considerado y el valor aleatorio asociado a la empresa en la muestra. Existen impactos de variables macroeconómicas que inciden en la probabilidad de quiebra tal y como se muestra en los trabajos de Mongrut, Fuenzalinda, Alberti, y Akime (2009) y Arango, Zamudio y Orozco (2005), así por ejemplo, en este último trabajo los autores encuentran que a condiciones favorables de la economía la probabilidad de quiebra esperada es menor, conclusiones similares se encuentran en el trabajo de Mongrut et al (2009), pero además además estos autores encuentran que tanto la inflación como la tasa activa promedio en moneda nacional tienen efectos nocivos en la solvencia de las empresas. Por lo tanto, al utilizar el modelo de efectos aleatorios se pretende tener en cuenta efectos ajenos a la actividad económica de cada empresa que no pueden ser controlados y que además son estocásticos o aleatorios.
4 Resultados
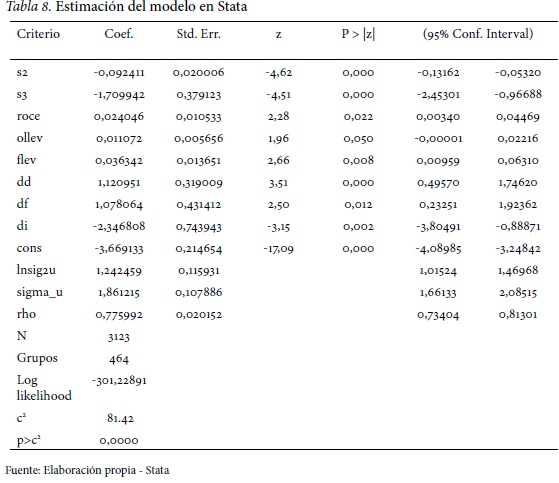
Los resultados de la estimación se presentan en la siguiente tabla dónde se pueden observar los coeficientes de las variables independientes y su significancia individual y conjunta. El modelo resulta ser significativo y todas las variables excepto el ROCE presentan el signo esperado y son relevantes para la explicación de la probabilidad de quiebra tal como se muestra en la tabla 8.
Del modelo inicial se excluyeron los indicadores de liquidez (L1: Razon Corriente, L2: Cash Flow Ratio, L3: Flujo de Caja CAPEX), S1: Relación deuda a patrimonio y las dummis de los sectores A, G, H y K, dada su no significancia. Las variables RNOA, el efecto financiero, oldspread, además de no ser significativas, presentaban una alta correlación con las demás variables. El ROCE, a pesar de ser significativo no arroja el signo esperado lo que se puede explicar debido a que el ROCE no es la verdadera medida de la rentabilidad de los accionistas, ya que son los flujos de caja futuros los que garantizan la generación de valor, adicionalmente un mayor ROCE puede ser producto de mayores niveles de apalancamiento lo que generaría mayor probabilidad de quiebra.
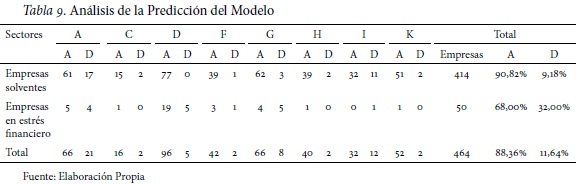
]]> La probabilidad del coeficiente Wald permite comprobar la significancia conjunta de las variables del modelo, al rechazar la hipótesis nula que los coeficientes son iguales a cero.El ajuste del modelo se ratifica con el número de aciertos y desaciertos para predecir la probabilidad de quiebra dentro de las empresas de la muestra, como se observa en la tabla 9.
El modelo predice correctamente el 88% de las situaciones de las empresas de la muestra (solvencia o estrés financiero), lo que demuestra su capacidad predictiva, tal como se observa en la tabla 9.
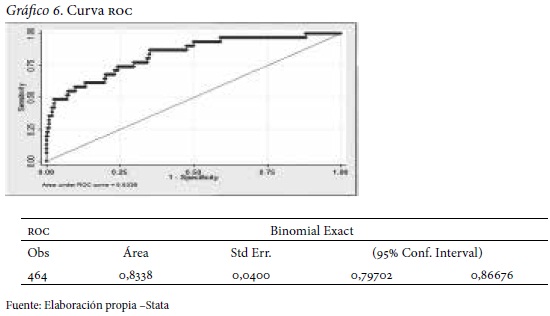
Paralelamente se costruyo la curva ROC (Receiver Operating Characteristics), donde se toma el área bajo la curva, conocida como área de concordancia y es bastante ajustada 0,83, lo cual demuestra el ajuste del modelo, como se observa en el gráfico 6.
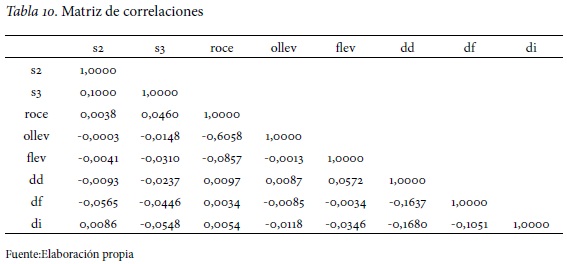
La matriz de correlaciones entre las variables independientes del modelo definitivo permite verificar que no existen problemas de colinealidad entre los regresores, como se observa en la tabla 10.
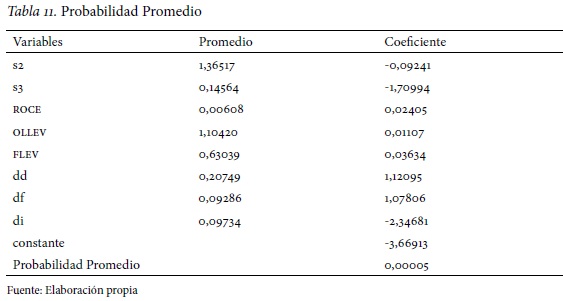
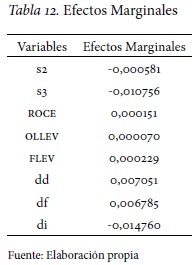
]]> Una vez que se estableció el modelo definitivo, se calculó la probabilidad promedio de quiebra, tomando los valores promedio de las variables significativas y sus respectivos coeficientes. El resultado obtenido es 0,00472%, dicho valor está afectado por el sesgo en la muestra de empresas en quiebra y en estrés financiero, lo que lo hace tan bajo, como se observa en la tabla 11.Adicionalmente se calcularon los efectos marginales para las variables discretas, evidenciando que la probabilidad de quiebra se reduce en 1,48% al pertenecer al sector I, mientras que pertenecer a los sectores D y F, incrementa dicha probabilidad en 0,71% y 0,68% respectivamente, como se observa en la siguiente tabla 12.
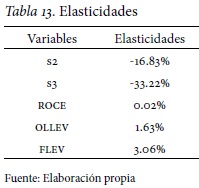
Para las variables continuas se calcularon las elasticidades, con el fin de evidenciar el aporte que cada una de ellas tiene sobre la probabilidad de quiebra, así, un incremento del 1% en la variable S2: cobertura de intereses, reduce la probabilidad de quiebra en 16.83%, mientras que S3: Relación Flujo de Caja Operativo a deuda, tiene un impacto más positivo sobre la probabilidad de quiebra, reduciéndola en 33%. En cuanto al ROCE, su efecto sobre la probabilidad de quiebra es mínimo, de tal forma que un incremento del 1% en éste solo genera un incremento de 0.02% en dicha probabilidad. Por su parte, los apalancamientos incrementan la probabilidad, pero es importante recalcar que el apalancamiento financiero tiene un efecto mayor (3.06%) que el operativo (1.63%), como se observa en la tabla 13.
5 Conclusiones
Como resultado del modelo propuesto, las variables que resultan significativas en la estimación del riesgo de quiebra son: Cobertura de intereses (S2), Relación Flujo de Caja Operativo a deuda (S3), pertenecer al sector transporte (di), OLLEV, FLEV, pertenecer al sector industria manufacturera (dd), y pertenecer al sector construcción (df). De estas variables, S2, S3, y di, reducen la probabilidad de quiebra. Contrariamente las variables OLLEV, FLEV, dd y df, incrementan dicha probabilidad. Estos resultados se complementan con los datos de los efectos marginales y elasticidades donde se evidencia el mismo comportamiento. Adicionalmente las variables Razon Corriente (L1), Cash Flow Ratio (L2), Flujo de Caja CAPEX (L3), RNOA, Relación deuda a patrimonio (S1), efecto financiero, oldspread y las dummis de los sectores A, G, H, y K, se excluyeron del modelo debido a que no resultaron significativas.
Si bien el análisis fundamental permite inferir la probabilidad de quiebra a partir de la tendencia de indicadores como los de apalancamiento (operativo y financiero), no ocurre lo mismo con los indicadores de rentabilidad como el ROCE, el cual contiene información que realmente no da cuenta la verdadera generación de flujo de caja y consecuentemente de la generacion de valor.
]]> Se puede comprobar la hipótesis propuesta de que un mayor apalancamiento incrementa la probabildad de quiebra, sin embargo, se observa que existen otras variables consideradas en el modelo, que tienen una incidencia mayor que el apalancamiento en dicha probabilidad, tal es el caso de pertenecer a los sectores industria manufacturera y construcción.Como complemento a los resultados de autores como Penman y Nissim (2003), quienes muestran que el apalancamiento operativo tiene un efecto más positivo sobre la rentabilidad que el apalancamiento financiero y que dichos efectos tienen una más alta frecuencia; la presente investigación permite concluir que el apalancamiento operativo tiene un efecto menos negativo sobre la probabilidad de quiebra que el apalancamiento financiero.
El resultado obtenido en la presente investigación sobre el ROCE, ratifica los resultados de autores como Aziz, Emanuel y Lawson (1988) donde se comprueba que los flujos de caja son mejores predictores de la probabilidad de quiebra que los indicadores contables de rentabilidad, los cuales no representan la verdadera generación de valor para los accionistas.
A pesar de la anterior conclusión, se encontró que el sector I:Transporte, el cual reduce la probabilidad de quiebra, presenta una menor volatilidad en el ROCE, es decir, presenta una mayor persistencia, mientras que el sector D: Industria manufacturera, que incrementa la probabilidad de quiebra presenta una mayor volatilidad en el ROCE (menor persistencia).
Posteriores investigaciones deberán estudiar en forma más explicita la relación entre las variables de caja, las expectativas y la probabilidad de quiebra, dado que en la presente investigación se pudo evidenciar la falta de poder explicativo del ROCE sobre la probabilidad de quiebra. Igualmente, otras investigaciones podrán estudiar cuál debería ser el nivel de riesgo operativo a incluir dentro de la definición del costo del patrimonio y el posterior cálculo del costo promedio ponderado de capital, dada la importancia de esta variable en las economías emergentes.
Referencias Bibliográficas
Altman, E. (1968). Financial Ratios discriminant analysis and the prediction of corporate bankruptcy. The Journal of Finance, 23 (4). [ Links ]
Arango, J., Zamudio, N. & Orozco, I. (2005). Riesgo de crédito: un análisis desde las firmas. Reporte de estabilidad financiera. Banco de la República. [ Links ]
Aziz, A., Emanuel, D. & Lawson, G. (1988). Bankruptcy prediction-an investigation of cash flow based models. Joumal of Management Studies, 25(5), 419–437. [ Links ]
Comité de Supervisión de Basilea. (2001). El nuevo acuerdo de capital de Basilea. Recuperado de: http://www.bis.org/publ/bcbsca03_s.pdf. [ Links ]
Gallati, R. (2003) Risk Management and capital adequacy. New York: Mc Graw Hill. [ Links ]
Gómez, G., Orozco, H. & Zamudio, G. (2006). Análisis de la probabilidad condicional de incumplimiento de los mayores deudores privados del sistema financiero colombiano. Reporte de Estabilidad Financiera, Banco de la República, 93–102. [ Links ]
Gonzalez, A. (2010). Determinantes del riesgo de crédito comercial en Colombia. Reporte de estabilidad financiera. Banco de la República. [ Links ]
Greene, W. (2003). Econometric Analysis. (Quinta edicion). New York: Prentice Hall. [ Links ]
Gutierrez, R. (2010). Un análisis de riesgo de crédito de las empresas del sector real y sus determinantes. Reporte de estabilidad financiera. Banco de la República. [ Links ]
Laverde, R. (2008). Análisis de vulnerabilidad empresarial y sus efectos sobre la vulnerabilidad bancaria en Colombia: una aplicación del enfoque de hoja de balances. Revista CIFE, 13, 80–105. [ Links ]
Mongrut, S., Fuenzalinda, D., Alberti, F. & Akime, M. (2009). Determinantes de la insolvencia empresarial en el Perú. Academia Revista Latinoamericana de Administración, 47. [ Links ]
Mur, J. & Angulo, A. (2009). Datos de Panel: modelos estáticos. Curso académico 2008/2009 , Tema 4 (3). Universidad de Zaragoza. Recuperado de: http://dae.unizar.es. [ Links ]
Ohlson, J. (1980). Financial ratios and the probabilistic prediction of bankruptcy. Journal of accounting research, 18 (1). [ Links ]
Penman, S. (2010). Financial Statement Analysis and security valuation. (Cuarta ed.). New York: Mc Graw Hill. [ Links ]
Penman, S. & Nissin, D. (2003). Financial Statement Analysis of leverage and how it informs about profitability and Price-to- Book ratios. Review of Accounting Studies, (8), 531–560. [ Links ]
Tarzijan, J., & Paredes, R. (2006). Organización industrial para la estrategia empresarial (Segunda ed.). Mexico: Pearson Education. [ Links ]
Zamudio, G. (2007). Determinantes de la probabilidad de incumplimiento de las empresas colombianas. Borradores de economía, Banco de la República. [ Links ]
Anexos
La formulación propuesta por Penman (2010), comprende una serie de indicadores inductores del ROCE, cuya construcción parte de los componentes de las acciones comunes, dado que las acciones preferentes son vistas como un pasivo financiero, así:
Acciones comunes = Activos operativos + activos financieros – pasivos operativos - pasivos financieros
La anterior ecuación también se podría re-expresar como sigue:
Acciones comunes = (activos operativos – pasivos operativos) – (pasivos financieros – activos financieros)
Ó
]]> Acciones comunes = activos operativos – financiacion de la deuda netaEn la financiación neta están incluidas las acciones preferentes:
Deuda Neta = Deuda - efectivo
A partir del estado de resultados también se puede observar la diferenciación de las rentabilidades generadas por los apalancamientos, mediante la siguiente ecuación, considerando que tanto los ingresos operativos como los gastos netos financieros son después de impuestos:
Utilidad neta = utilidad operativa – gastos financieros netos
De las dos ecuaciones anteriores se puede formular que:
RNOA =(utilidad operativa)/(Activos operativos netos)
]]> y Costo neto de endeudamiento
NBC =(gastos financieros netos)/(deuda financiera neta)
A partir de esta construcción se puede establecer el efecto de cada apalancamiento sobre la rentabilidad del accionista, así: Apalancamiento Financiero y ROCE:
ROCE= (activos operativos netos)/(patrimonio común) x RONA- (deuda financiera neta)/(patrimonio común) x NBC
Donde, (deuda financiera neta)/(patrimonio común) = FLEV (medida de apalancamiento de las actividades de financiamiento).
Reestructurando la ecuación del ROCE se obtiene:
ROCE=RNOA+[FLEV*(RNOA-NBC)](1A)
]]> Apalancamiento Operativo y ROCE:
OLLEV=( pasivos operacionales )/(activos operacionales netos)
Interés implícito en pasivos operacionales = pasivos operacionales x tasa de endeudamiento del mercado, donde interés implícito representa un mayor valor sobre el precio.
La tasa de endeudamiento del mercado, se puede aproximar a la tasa de endeudamiento de corto plazo después de impuestos.
Con la formula anterior se puede calcular el efecto del apalancamiento operativo sobre los pasivos operativos:
ROOA=(utilidad operacional+interes del mercado en pasivos operacionales)/(activos operacionales)
Entonces,
RNOA=ROOA+[OLLEV*(RNOA – tasa de endeudamiento del mercad) ] (2A)
]]>Lo anterior considerando que la tasa de endeudamiento esta después de impuestos e intereses de corto plazo.
De todo lo anterior se puede concluir que el apalancamiento total y su efecto sobre las rentabilidad de los accionistas esta dado por las siguientes variables:
Apalancamiento total(TLEV)=(deuda neta financera+pasivos operacionales )/(capital común)
Costo de endeudamiento total = (gastos financieros netos+interés del mercado en pasivos operacionales )/(deuda neta financera+ pasivos operacionales)
El efecto total sobre la rentabilidad de los accionistas se puede calcular a través de la siguiente ecuación:
ROCE = ROOA+[TLEV*(ROOA-Tasa de endeudamiento Total)] (3A)
]]> En las ecuaciones (1A), (2A) y (3A) se puede observar a posteriori los efectos de los pasivos operacionales y financieros.
Otra forma de expresar el ROCE es:
ROCE = ROOA +(RNOA-ROOA)+(ROCE-RNOA)
Donde [RNOA – ROOA] es el efecto de los pasivos operativos y [ROCE – RNOA] es el efecto del apalancamiento financiero.
]]>