<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232012000300011</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Canales de distribución y estrategias de comercialización para la flor colombiana en los Estados Unidos: un marco conceptual]]></article-title>
<article-title xml:lang="en"><![CDATA[Distribution channels and trading strategies for Colombian flowers in the United States: a conceptual framework]]></article-title>
<article-title xml:lang="pt"><![CDATA[Canais de distribuição e estratégias de comercialização para as flores colombianas nos Estados Unidos: um marco conceitual]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[SALOM SERNA]]></surname>
<given-names><![CDATA[LUIS FELIPE]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[SEPÚLVEDA CALDERÓN]]></surname>
<given-names><![CDATA[MARÍA DEL PILAR]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,INALDE Business School  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>Colombia</country>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad de La Sabana  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>Colombia</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>09</month>
<year>2012</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>09</month>
<year>2012</year>
</pub-date>
<volume>28</volume>
<numero>124</numero>
<fpage>191</fpage>
<lpage>228</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232012000300011&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232012000300011&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232012000300011&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[El floricultor colombiano no puede desconocer los cambios en tendencias de consumo ni la consolidación del canal retail en su mercado principal, USA. El cuál generará un alto impacto en las características del negocio y el papel de los jugadores en la cadena de suministros. El objetivo de este estudio exploratorio utilizando casos múltiples, es presentar un marco de oportunidades para fortalecer la comercialización de la flor y estructurar canales de distribución acordes a las necesidades del consumidor norteamericano y a los cambios en los hábitos de compra. Las conclusiones, proponen las acciones a emprender por las empresas floricultoras estudiadas a fin de incrementar su competitividad y resolver su dilema actual: contraer oferta para mejorar el precio de venta o incrementar demanda.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[Colombian flower growers should not ignore current consumption trends or the consolidation of the retail sales channel in its primary market, USA. These trends are going to have an impact on the characteristics of the business and the roles of players in the supply chain. The objective of this exploratory study based on a review of multiple cases is to present a framework of opportunities to strengthen the trade of flowers and structure distribution channels that suit the needs and changes in the purchasing habits of North American consumers. The findings propose a series of actions to be taken by flower growers in order to increase their competitiveness and profitability and resolve the current dilemma they are now facing about whether to reduce supply and improve the sales price or increase demand.]]></p></abstract>
<abstract abstract-type="short" xml:lang="pt"><p><![CDATA[O floricultor colombiano não pode desconhecer as mudanças das tendências de consumo nem a consolidação do canal de varejo em seu mercado principal, os EUA. O qual gera um alto impacto nas características do negócio e no papel dos intervenientes na cadeia de suprimento. O objetivo desse estudo exploratório usando múltiplos casos, é apresentar um marco de oportunidades para fortalecer a comercialização das flores e estruturar canais de distribuição de acordo com as necessidades do consumidor norte americano a às mudanças nos hábitos de compra. As conclusões propõem as ações a empreender pelas empresas floricultoras estudadas a fim de incrementar sua competitividade e resolver seu dilema atual: proposta contratual para melhorar o preço de venda ou incrementar a procura.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Empresas floricultoras]]></kwd>
<kwd lng="es"><![CDATA[canales de distribución]]></kwd>
<kwd lng="es"><![CDATA[comercialización]]></kwd>
<kwd lng="es"><![CDATA[Colombia]]></kwd>
<kwd lng="en"><![CDATA[Flower growers]]></kwd>
<kwd lng="en"><![CDATA[distribution channels]]></kwd>
<kwd lng="en"><![CDATA[marketing]]></kwd>
<kwd lng="en"><![CDATA[Colombia]]></kwd>
<kwd lng="pt"><![CDATA[Empresas floricultoras]]></kwd>
<kwd lng="pt"><![CDATA[canais de distribuição]]></kwd>
<kwd lng="pt"><![CDATA[comercialização]]></kwd>
<kwd lng="pt"><![CDATA[Colômbia]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font face="Verdana, Arial, Helvetica, sans-serif" size="2">     <p align="right"> <b>ART&Iacute;CULOS</b></p>     <p>&nbsp;</p>     <p align="center"><b><font size="4">Canales de distribuci&oacute;n y   estrategias de comercializaci&oacute;n   para la flor colombiana   en los Estados Unidos: un marco conceptual<sup><a href="#1" name="1b">1</a></sup></font></b></p>     <p>&nbsp;</p>     <p align="center"><b><font size="3"> Distribution channels and trading strategies for Colombian flowers in the United States: a conceptual framework</font></b></p>     <p>&nbsp;</p>     <p align="center"><b><font size="3"> Canais de distribui&ccedil;&atilde;o e estrat&eacute;gias de comercializa&ccedil;&atilde;o para as flores colombianas nos Estados Unidos: um marco conceitual</font></b></p>     <p>&nbsp;</p>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p><b> LUIS FELIPE SALOM SERNA, Mg.*; MAR&Iacute;A DEL PILAR SEP&Uacute;LVEDA CALDER&Oacute;N, Mg.**</b></p>     <p>* Consultor empresarial <a href="mailto:felipesalom@gmail.com">felipesalom@gmail.com</a>. Autor para correspondencia. Dirigir correspondencia a: Autopista Norte Km. 7 Costado Occidental, V&iacute;a Ch&iacute;a, INALDE Business School, Colombia.</p>     <p> ** Investigadora, INALDE Business School - Universidad de La Sabana, Colombia. <a href="mailto:pilar.sepulveda@inalde.edu.co">pilar.sepulveda@inalde.edu.co</a>.</p>     <p>&nbsp;</p>     <p align="center">Recibido: 21-jul-10, corregido: 19-dic-11 y aceptado: 10-ago-12    <br> Clasificaci&oacute;n JEL: M10</p>     <p>&nbsp;</p> <hr noshade size="1">     <p><b> RESUMEN</b></p>     <p>El floricultor colombiano no puede desconocer los cambios en tendencias de consumo ni la   consolidaci&oacute;n del canal retail en su mercado principal, USA. El cu&aacute;l generar&aacute; un alto impacto   en las caracter&iacute;sticas del negocio y el papel de los jugadores en la cadena de suministros. El   objetivo de este estudio exploratorio utilizando casos m&uacute;ltiples, es presentar un marco de oportunidades   para fortalecer la comercializaci&oacute;n de la flor y estructurar canales de distribuci&oacute;n   acordes a las necesidades del consumidor norteamericano y a los cambios en los h&aacute;bitos de   compra. Las conclusiones, proponen las acciones a emprender por las empresas floricultoras   estudiadas a fin de incrementar su competitividad y resolver su dilema actual: contraer oferta para mejorar el precio de venta o incrementar demanda.</p>     <p> <b>Palabras clave.</b> Empresas floricultoras; canales de distribuci&oacute;n; comercializaci&oacute;n; Colombia.</p> <hr noshade size="1">     ]]></body>
<body><![CDATA[<p> <b>ABSTRACT</b></p>     <p>Colombian flower growers should not ignore current consumption trends or the consolidation   of the retail sales channel in its primary market, USA. These trends are going to have an impact   on the characteristics of the business and the roles of players in the supply chain. The objective   of this exploratory study based on a review of multiple cases is to present a framework of   opportunities to strengthen the trade of flowers and structure distribution channels that suit   the needs and changes in the purchasing habits of North American consumers. The findings   propose a series of actions to be taken by flower growers in order to increase their competitiveness   and profitability and resolve the current dilemma they are now facing about whether to reduce supply and improve the sales price or increase demand.</p>     <p> <b>Keywords</b>. Flower growers; distribution channels; marketing; Colombia. </p> <hr noshade size="1">     <p><b> RESUMO</b></p>     <p>O floricultor colombiano n&atilde;o pode desconhecer as mudan&ccedil;as das tend&ecirc;ncias de consumo   nem a consolida&ccedil;&atilde;o do canal de varejo em seu mercado principal, os EUA. O qual gera um alto   impacto nas caracter&iacute;sticas do neg&oacute;cio e no papel dos intervenientes na cadeia de suprimento.   O objetivo desse estudo explorat&oacute;rio usando m&uacute;ltiplos casos, &eacute; apresentar um marco de   oportunidades para fortalecer a comercializa&ccedil;&atilde;o das flores e estruturar canais de distribui&ccedil;&atilde;o   de acordo com as necessidades do consumidor norte americano a &agrave;s mudan&ccedil;as nos h&aacute;bitos de   compra. As conclus&otilde;es prop&otilde;em as a&ccedil;&otilde;es a empreender pelas empresas floricultoras estudadas   a fim de incrementar sua competitividade e resolver seu dilema atual: proposta contratual para melhorar o pre&ccedil;o de venda ou incrementar a procura.</p>     <p> <b>Palavras-chave.</b> Empresas floricultoras; canais de distribui&ccedil;&atilde;o; comercializa&ccedil;&atilde;o; Col&ocirc;mbia.</p> <hr noshade size="1">     <p>&nbsp;</p>     <p><font size="3"><b>Introducci&oacute;n</b></font></p>     <p>Esta investigaci&oacute;n es un esfuerzo por comprender   la estructura y funcionamiento de   los sistemas de distribuci&oacute;n para la comercializaci&oacute;n   de la flor colombiana en el mercado   estadounidense y visualizar las oportunidades   para fortalecerlos. Actualmente,   el floricultor se enfrenta a un panorama   complejo, efecto de la revaluaci&oacute;n del peso   frente al d&oacute;lar, deterioro de los precios y la   reducci&oacute;n de la demanda, que acent&uacute;an la   necesidad de buscar mecanismos de contracci&oacute;n   y control sobre la oferta para mejorar el precio de venta.</p>     <p> La evoluci&oacute;n de los canales de comercializaci&oacute;n   en USA y especialmente el desarrollo   del <i>retail</i><sup><a href="#2" name="2b">2</a></sup>, como canal principal de compra   en el mundo, se perfila como una oportunidad   importante para incrementar la demanda   de la flor colombiana. Los supermercados   continuar&aacute;n su proceso de consolidaci&oacute;n y   crecer&aacute;n hasta representar de un 68% a un   72% del total del mercado americano; los   mayoristas seguir&aacute;n decreciendo pasando   de un 22% a un 15%, agudiz&aacute;ndose su crisis;   y el <i>e-commerce</i> se consolidar&aacute; como   canal de comercializaci&oacute;n de la flor en USA,   representando entre un 8% a un 13% del   total de las ventas en unidades<sup><a href="#3" name="3b">3</a></sup>. Estudios   colombianos previos, ya visualizaban que el   sector floricultor colombiano deb&iacute;a empezar   a desarrollar canales con los que no estaban   acostumbrados a trabajar, como los supermercados   (Tenjo, Montes y Mart&iacute;nez, 2006) y el <i>e-commerce</i> (Orozco y Chavarro, 2005).</p>     ]]></body>
<body><![CDATA[<p> Este estudio se llev&oacute; a cabo con el apoyo   de Asocolflores y fue un trabajo conjunto con   INALDE Business School<sup><a href="#4" name="4b">4</a></sup>. Esta investigaci&oacute;n   es cualitativa de naturaleza exploratoria e   interpretativa y su objetivo metodol&oacute;gico   es construir una teor&iacute;a emergente contextualizada,   tomando como evidencia las perspectivas   y las experiencias de floricultores   e importadores para iterarlas con el marco te&oacute;rico elegido.</p>     <p> Las conclusiones del estudio est&aacute;n enfocadas   hacia la generaci&oacute;n de valor en las   cadenas de suministro de flores a trav&eacute;s de:   1) consolidaci&oacute;n de operaciones mediante la   vinculaci&oacute;n de otros productores, para buscar   eficiencias y masa cr&iacute;tica en producci&oacute;n   y comercializaci&oacute;n. 2) Trabajo directo y en   conjunto con el canal mejorando disponibilidad   y precio en el punto de venta. 3) Eliminar   eslabones en la cadena que no generen   valor de cara al cliente. 4) Aseguramiento   de la calidad integral en cada eslab&oacute;n de la   cadena de suministros hasta el consumidor,   mediante trazabilidad de la flor y desarrollo   de sistemas de informaci&oacute;n transversales que   garanticen visibilidad total del sistema. Estas   conclusiones est&aacute;n en l&iacute;nea con dos estudios   colombianos revisados sobre el sector floricultor (Tenjo et al., 2006 y Rodr&iacute;guez, 2011).</p>     <p> La limitaci&oacute;n que se tuvo en esta investigaci&oacute;n,   es originada por la fuerte crisis por la   que atraviesa el sector floricultor colombiano   y el deterioro de la situaci&oacute;n econ&oacute;mica de   algunas de las empresas participantes, lo   que incrementa su nivel de competencia y   en consecuencia su hermetismo sobre informaci&oacute;n num&eacute;rica y sensible.</p>     <p> El art&iacute;culo se estructura de la siguiente   forma: 1) literatura sobre estructuras, evoluci&oacute;n   y tendencias en canales; 2) recorrido   por las transiciones de las estructuras de   distribuci&oacute;n para la comercializaci&oacute;n de   la flor colombiana en Estados Unidos; 3)   descripci&oacute;n de los casos de estudio; 4 an&aacute;lisis   de casos cruzados; 5) conclusiones y recomendaciones.</p>     <p>&nbsp;</p>     <p> <font size="3"><b>1 Revisi&oacute;n de literatura</b></font></p>     <p> La din&aacute;mica cambiante de los mercados,   la competencia mundial e incremento de   expectativas del cliente han llevado a los fabricantes   a centrarse cada vez m&aacute;s en temas   como: velocidad de entregas, fiabilidad y flexibilidad   (Boyer y Lewis, 2002; Flynn y Flynn,   2004). Para aumentar estas capacidades,   algunas empresas le apostaron a estrategias   de integraci&oacute;n de la cadena de suministro   (Bowersox y Morash, 1989), para alcanzar   ventajas competitivas (Ahmad y Schroeder, 2001; Zhao, Nie, Huo y Yeung, 2006).</p>     <p> El consumidor moderno es cada vez m&aacute;s   exigente, y &eacute;l decide qu&eacute;, cu&aacute;ndo, d&oacute;nde y   c&oacute;mo va a realizar su compra. Por tanto, lo   que debe entender el productor, es que la   capacidad de decisi&oacute;n sobre ese qu&eacute;, cu&aacute;ndo,   d&oacute;nde y c&oacute;mo, tiene su origen en los sistemas   y pol&iacute;ticas de distribuci&oacute;n (Sainz, 2001).   Entre el productor y los consumidores pueden   establecerse sistemas de distribuci&oacute;n<sup><a href="#5" name="5b">5</a></sup>   m&aacute;s o menos complejos, en los que podr&aacute;n   intervenir un mayor o menor n&uacute;mero de   intermediarios. Lo que el productor debe   tener presente en la elecci&oacute;n del canal es   que en la medida en qu&eacute; est&eacute; m&aacute;s alejado   del consumidor final, menores ser&aacute;n los   m&aacute;rgenes obtenidos y mayor el desconocimiento   de sus verdaderas necesidades y gustos (Sainz, 2001).</p>     <p> <i><b>1.1 Sistemas de distribuci&oacute;n y la evoluci&oacute;n de sus estructuras</b></i></p>     <p> Alguna literatura deja ver que los temas   de estructuras de canales y sistemas de   distribuci&oacute;n han sido parte de las investigaciones   de marketing por d&eacute;cadas (Young   y Wilkinson, 1989; Wilkinson, 2001). Otras   m&aacute;s recientes, muestran trabajos pr&aacute;cticos y   te&oacute;ricos orientados m&aacute;s hacia los efectos de   los canales de distribuci&oacute;n y su importancia   en la agilizaci&oacute;n de procesos log&iacute;sticos y de   colaboraci&oacute;n, dise&ntilde;o de redes (Sachan y   Datta, 2005; Lorentz, Wong y Hilmola, 2007;   Nagurney, 2009) y como una oportunidad de diferenciaci&oacute;n (Rodr&iacute;guez, 2011).</p>     ]]></body>
<body><![CDATA[<p> La evoluci&oacute;n de las estructuras de los   canales viene de poca especializaci&oacute;n en las   funciones de distribuci&oacute;n y no distribuci&oacute;n,   a un sistema donde cada actor en el canal est&aacute;   especializado (Lorentz et al., 2007). Adem&aacute;s,   el desarrollo de la econom&iacute;a en general tiende   hacia integraci&oacute;n vertical, distribuci&oacute;n   directa, tercerizaci&oacute;n y reducci&oacute;n de intermediarios   en las cadenas o redefinici&oacute;n de   sus roles (Lorentz et al., 2007). Algunos estudios   afirman que el desarrollo econ&oacute;mico   (Mallen, 1977), variables externas, el poder   de negociaci&oacute;n en la cadena de valor y la   internacionalizaci&oacute;n de las empresas, tienen   implicaciones importantes en la evoluci&oacute;n   y estructura de los sistemas de distribuci&oacute;n   en determinados mercados (Clarke, 2000;   Coe y Hess, 2005). Jain (1996) concluye que   los canales de distribuci&oacute;n existentes en un   mercado espec&iacute;fico son el resultado de su cultura y tradiciones.</p>     <p> Estudios europeos, afirman que los   efectos de la reestructuraci&oacute;n de la cadena   de abastecimiento de grandes compa&ntilde;&iacute;as   est&aacute; beneficiando la expansi&oacute;n minorista   en mercados emergentes, y esto conlleva   el desarrollo de un suministro centralizado,   aplicaciones innovadoras en sistemas   log&iacute;sticos, y acortamiento de la cadena de   abastecimiento (Lambert, Emmelhainz y   Gardner, 1996; Coe y Hess, 2005; Lorentz et   al., 2007). Las empresas que accedan a nuevos   mercados se ven obligadas a planificar   sus operaciones de la cadena de suministro   y facilitar las relaciones proveedor-cliente   (Levitt, 1983; Canning y Hanmer-Lloyd, 2002; Ryans, Griffith y White, 2003).</p>     <p> Un dise&ntilde;o correcto de un canal de distribuci&oacute;n   debe equilibrar costos y beneficios y,   para maximizar este &uacute;ltimo, el canal debe ser   compatible con las estrategias de la empresa,   y &eacute;sta puede optar por una distribuci&oacute;n   directa, indirecta o multicanal (Seifert, Thonemann   y Sieke, 2005). Una distribuci&oacute;n directa   puede ser &uacute;til cuando las relaciones con   intermediarios no se basan en la confianza,   cuando &eacute;stos piden m&aacute;rgenes muy altos, o si   la estructura o tendencias de los mercados lo   requieren. Una distribuci&oacute;n indirecta puede   generar a las empresas cobertura de mercado,   y facilita el incremento en el n&uacute;mero de clientes   locales. La utilizaci&oacute;n de intermediarios<sup><a href="#6" name="6b">6</a></sup>   supone cierta sencillez administrativa (Webb   y Didow, 1997). La selecci&oacute;n del canal o   canales deber&aacute; tener en cuenta: tendencias   de consumo, caracter&iacute;sticas del producto y   de intermediarios, canales utilizados por la   competencia, estrategia competitiva de la   empresa y que hoy las decisiones de compra   se toman en el punto de venta (Ganesan, George y Jap, 2009).</p>     <p> <i><b>1.2 Retail</b></i></p>     <p> La creciente importancia de los super e hipermercados,   han cambiado radicalmente el   concepto de <i>retail</i> y, en consecuencia, est&aacute;   reconfigurando la mayor&iacute;a de los canales   de distribuci&oacute;n (Yan, 2008). En los Estados   Unidos la consolidaci&oacute;n de los supermercados   es tal, que cuatro de los supermercados   m&aacute;s grandes hacen el 50% de las ventas   (<a href="#t1">Tabla 1</a>). Esta tendencia se ha mantenido   en los &uacute;ltimos tres a&ntilde;os. Pero seg&uacute;n Tenjo et  al. (2006), esta tendencia empez&oacute; aparecer   en los Estados Unidos antes de 2004. Este   canal al concentrar m&aacute;s de la mitad de las   ventas minoristas, aglutina un volumen de   compra e informaci&oacute;n inigualable, lo que los   convierte en un actor con poder, a costa de   las empresas productoras y de otros formatos   minoristas. Dada la gran competencia   est&aacute;n experimentando asociaciones m&aacute;s cooperativas (Ganesan et al., 2009).</p>     <p align="center"><a name="t1"></a><img src="/img/revistas/eg/v28n124/v28n124a11t1.jpg"></p>     <p align="center">&nbsp;</p>     <p> Los minoristas tienen que desarrollar   enfoques estrat&eacute;gicos en colaboraci&oacute;n con   sus socios de la cadena para impulsar la   demanda (Ganesan et al., 2009). Existen   tres direcciones en las que se apoyan en las   relaciones aguas arriba y aguas abajo para   lograr resultados: 1) pr&aacute;cticas de abastecimiento   global; 2) desagregaci&oacute;n al emplear   una ruta multicanal para llegar al mercado;   3) innovaciones en producto o proceso en   toda la cadena de suministros (Ganesan et al., 2009).</p>     <p> Estudios sugieren que el <i>retail</i> debe   promover la comercializaci&oacute;n en varias   v&iacute;as, ya que concluyen que el consumidor   multicanal es m&aacute;s rentable (Kumar y Rajkumar,   2005). Bose<sup>&reg;</sup> y Apple<sup>&reg;</sup> tienen sus   propias tiendas, cat&aacute;logos y canales en l&iacute;nea   y tambi&eacute;n venden sus productos a trav&eacute;s   de minoristas. Este canal tambi&eacute;n intenta   el desarrollo de marcas propias y destinar   m&aacute;s recursos a servicios y experiencia de   compra (Ganesan et al., 2009; Levy y Barton,   2007; Groeber, 2008). Mukhopadhyay, Yao   y Yue (2008) sugieren que para aliviar los   conflictos potenciales del canal, los fabricantes   podr&iacute;an vender una versi&oacute;n b&aacute;sica del   producto y proporcionar a los minoristas la   oportunidad de agregar valor (Fang, Palmatier y Steenkamp, 2008).</p>     <p> La innovaci&oacute;n, tanto a nivel minorista   como del proveedor es compleja, por la   actividad multi-organizacional, multidisciplinaria   que requiere la colaboraci&oacute;n y   las interacciones entre diversas entidades   dentro de la cadena de suministro (Nonaka   y Takeuchi, 1995). Si existe cooperaci&oacute;n   de proveedores en el desarrollo de nuevos   productos (Cannon y Homburg 2001; Sethi   2000) se generan beneficios en los procesos   de innovaci&oacute;n (Afuah, 2000) y en los resultados   financieros del fabricante (Carr y   Pearson, 1999). Las innovaciones en un contexto   de venta al por menor pueden reducir   costos, mejorar eficiencia o valor percibido   por el cliente (Wal-Mart pasa los ahorros de   su eficiencia log&iacute;stica a los clientes). Otras   innovaciones en los procesos de <i>retail</i> incluye:   <i>cross-docking, outsourcing,</i> identificaci&oacute;n por radiofrecuencia (Levy y Barton, 2007).</p>     ]]></body>
<body><![CDATA[<p> Cuando las empresas son peque&ntilde;as pueden   optar por otras estrategias no tan innovadoras   pero si pr&aacute;cticas: especializaci&oacute;n y   profesionalizaci&oacute;n o simplemente, fuertes   lazos entre los minoristas y sus socios de la cadena (Rindfleisch y Moorman, 2001).</p>     <p> <i><b>1.3 Canales M&uacute;ltiples</b></i></p>     <p> Un sistema de canales m&uacute;ltiples se caracteriza   porque comparten varias tareas de distribuci&oacute;n   desempe&ntilde;adas por una combinaci&oacute;n   de canales directos (D) e indirectos (I)   (Webb, 2002; Kabadayi, 2008). Las empresas   de diversas industrias han cambiado el uso   de un solo canal a m&uacute;ltiples (Frazier, 1999;   Tang y Xing, 2001, Wallace, Giese, y Johnson,   2004; Sharma y Mehrotra, 2007; Yan, 2008).   Este tipo de sistema se adopta por la necesidad   de llegar al cliente final m&aacute;s r&aacute;pido   y seguir siendo competitivos (Moriarty y   Moran, 1990). La mayor&iacute;a de las empresas   ahora conectan a los consumidores a trav&eacute;s   de m&uacute;ltiples canales (Kabadayi, 2008) para   sostener un crecimiento rentable (Venkatesan,   Kumar y Ravishanker 2007). El &eacute;xito de   estas estrategias est&aacute; determinado no por el   n&uacute;mero de canales sino por la composici&oacute;n   correcta de la mezcla dise&ntilde;ada, este es un factor cr&iacute;tico de &eacute;xito (Rosenbloom, 2007).</p>     <p> Kadabayi (2008), concluye a trav&eacute;s de un   estudio emp&iacute;rico que a altas inversiones en   activos, alta incertidumbre en el entorno e   internamente, las empresas a&ntilde;aden canales   directos y adoptan un sistema multicanal   I-D. Con baja incertidumbre e inversiones,   adicionan canales indirectos. Los resultados   sugieren, que las empresas pueden utilizar   la v&iacute;a directa para proteger sus inversiones,   reducir el comportamiento oportunista   de los canales y evaluar adecuadamente el desempe&ntilde;o de canales indirectos.</p>     <p>&nbsp;</p>     <p><font size="3"> <b>2. Metodolog&iacute;a</b></font></p>     <p> La aproximaci&oacute;n metodol&oacute;gica adoptada   en esta investigaci&oacute;n es la cualitativa. Su   naturaleza es exploratoria e interpretativa,   buscando comprender (s&iacute;ntesis interpretativa)   el fen&oacute;meno estudiado. Se han tomado   conceptos y t&eacute;cnicas de la teor&iacute;a fundamentada   (Corbin y Strauss, 1990), as&iacute; como el   estudio cruzado de casos m&uacute;ltiples con una unidad de an&aacute;lisis o tipo 3 (Yin, 2003).</p>     <p> El objetivo metodol&oacute;gico consiste en   construir una teor&iacute;a emergente contextualizada,   tomando como evidencia las perspectivas   y las experiencias de los actores   organizacionales internos para iterarlas   con el marco te&oacute;rico elegido. La recolecci&oacute;n   de los datos se llev&oacute; a cabo mediante   21 entrevistas en profundidad con una gu&iacute;a   semi-estructurada, documentos internos y   observaci&oacute;n no participante durante las visitas   a supermercados en Miami <i>in situ</i>. Las   entrevistas en Bogot&aacute;, Rionegro y Miami   se llevaron a cabo entre junio y diciembre de 2009.</p>     <p> Para el estudio fueron seleccionadas nueve   empresas floricultoras de la Sabana de Bogot&aacute;   y Rionegro afiliadas a Asocolflores y dos   importadores (I) en Miami. Se escogieron   tres casos de productores grandes (G), tres   de medianos (M), tres medianos-peque&ntilde;os   (MP) (<a href="#t2">Tabla 2</a>). Adicionalmente, se entrevistaron   mayoristas en Miami y Bogot&aacute;, un   proveedor de agroqu&iacute;micos y una agencia   de carga, con el fin de tener los puntos de   vista de diferentes actores en la cadena de   valor del sector floricultor. Por solicitud   expresa de los floricultores participantes,   se omiten los nombres de las empresas y se   les identifica como: 2G, 3G, 1M, 2M, 3M, 1MP, 2MP, 3MP, I1 e I2.</p>     <p align="center"><a name="t2"></a><img src="/img/revistas/eg/v28n124/v28n124a11t2.jpg"></p>     ]]></body>
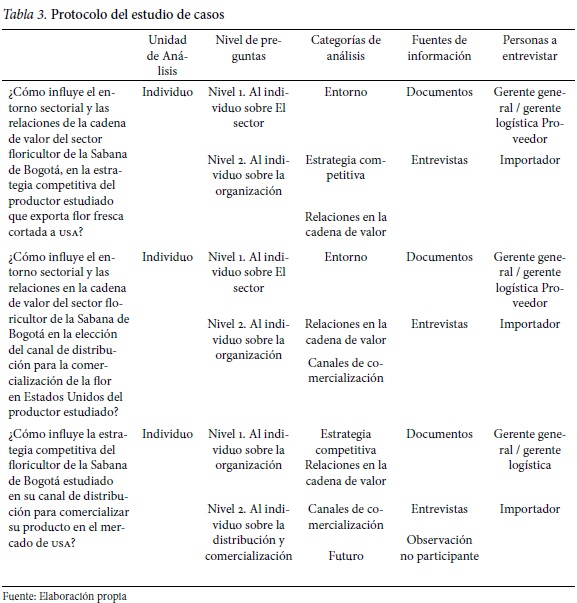
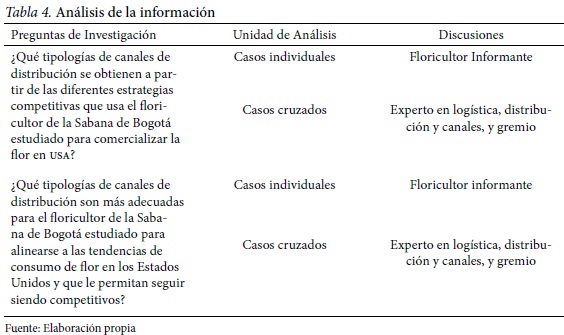
<body><![CDATA[<p align="center">&nbsp;</p>     <p> Las once empresas se seleccionaron a   trav&eacute;s de un muestreo de prop&oacute;sito, gracias   a la colaboraci&oacute;n, intermediaci&oacute;n y recomendaci&oacute;n   de Asocolflores, se eligieron las   empresas que estaban dispuestas a colaborar   con la investigaci&oacute;n y abrir a los investigadores   un espacio de dos horas de entrevistas   con la posibilidad de un segundo encuentro.   Adem&aacute;s se tuvieron en cuenta otros criterios:   1) que fueran afiliadas a Asocolflores; 2) que   tuvieran m&aacute;s de cinco hect&aacute;reas cultivadas   y 3) que no estuvieran entrando a Ley 1116<sup><a href="#7" name="7b">7</a></sup>.   El apoyo dado por Asocolflores fue clave,   ya que esto facilit&oacute; la disposici&oacute;n de los   gerentes generales y gerentes de log&iacute;stica de   cada una de las empresas. Los contactos de   Luis Felipe Salom en Miami, tambi&eacute;n fueron   fundamentales para concretar entrevistas   con los directivos de las m&aacute;s importantes   empresas distribuidoras y mayoristas que operan all&iacute;.</p>     <p> La categorizaci&oacute;n se realiza a partir de   la integraci&oacute;n del an&aacute;lisis deductivo e inductivo   de la informaci&oacute;n; es decir, se tuvo   en cuenta para el planteamiento tanto las   categor&iacute;as exploradas en la entrevista como   aquellas que emergieron libremente de los   entrevistados. Las categor&iacute;as exploradas   fueron: entorno, estrategias competitivas,   relaciones en la cadena de valor, canales de   comercializaci&oacute;n, producci&oacute;n y futuro. De &eacute;stas surgieron categor&iacute;as emergentes que se describen en la secci&oacute;n Descripci&oacute;n de casos.</p>     <p> <i><b>2.1 Protocolo del estudio de casos</b></i></p>     <p> Para Yin (2003), el protocolo para conducir   casos debe contener cuatro elementos principales   que sirvan para orientar al investigador   y aquellas personas que desee verificar   el proceso del estudio: 1) visi&oacute;n global del   proyecto (<a href="#t3">Tabla 3</a>); 2) procedimiento de   campo <a href="#t3">(Tabla 3</a> y <a href="#t4">4</a>); 3) preguntas o t&oacute;picos   del estudio de investigaci&oacute;n (<a href="#t5">Tabla 5</a>); 4) gu&iacute;a para el reporte de los casos.</p>      <p align="center"><a name="t3"></a><img src="/img/revistas/eg/v28n124/v28n124a11t3.jpg"></p>     <p>&nbsp;</p>     <p align="center"><a name="t4"></a><img src="/img/revistas/eg/v28n124/v28n124a11t4.jpg"></p>     <p>&nbsp;</p>     <p align="center"><a name="t5"></a><img src="/img/revistas/eg/v28n124/v28n124a11t5.jpg"></p>     ]]></body>
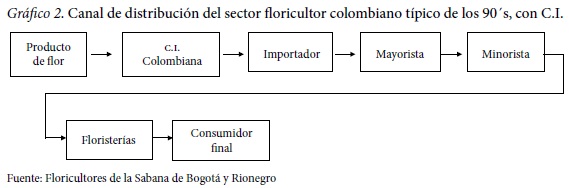
<body><![CDATA[<p>&nbsp;</p>     <p><font size="3"> <b>3 Transici&oacute;n de canales de distribuci&oacute;n   para la comercializaci&oacute;n de la flor   colombiana en Estados Unidos: &uacute;ltimos 12 a&ntilde;os<sup><a href="#8" name="8b">8</a></sup></b></font></p>     <p> <i><b>3.1 1990-1998: Distribuci&oacute;n a trav&eacute;s de canales indirectos</b></i></p>     <p> Durante la d&eacute;cada de los 90's el canal utilizado   por el floricultor colombiano para la   comercializaci&oacute;n de la flor en USA era el tradicional,   donde la costumbre comercial eran   ventas mediante contratos de consignaci&oacute;n.   Era el t&iacute;pico modelo CIF<sup><a href="#9" name="9b">9</a></sup>. Al modo de ver de   algunos productores entrevistados, esta era una ''distribuci&oacute;n organizada'' (<a href="#g1">Gr&aacute;fico 1</a>).</p>     <p align="center"><a name="g1"></a><img src="/img/revistas/eg/v28n124/v28n124a11g1.jpg"></p>     <p align="center">&nbsp;</p>     <p> Con la distribuci&oacute;n de esa d&eacute;cada, el   comportamiento m&aacute;s probable era que el   importador le vendiera la mercanc&iacute;a a un   mayorista, quien vend&iacute;a a un minorista y   este a su vez vend&iacute;a a las florister&iacute;as. Pero   tambi&eacute;n era posible que el importador entregara   las flores a una empresa ''buquetera''<sup><a href="#10" name="10b">10</a></sup>,   para despu&eacute;s vender el arreglo. En algunos   casos, el importador entregaba la flor a los   supermercados, quienes la vend&iacute;an directamente   al consumidor final. No obstante,   esto era poco usual, pues las ventas a los   supermercados se hab&iacute;an desarrollado con  mucha lentitud. Durante esta d&eacute;cada, existi&oacute; la figura de Comercializadora Internacional (C.I.), que hac&iacute;an del canal un sistema con bastantes intermediarios (<a href="#g2">Gr&aacute;fico 2</a>). Su raz&oacute;n de ser era la de conseguir f&aacute;cilmente cr&eacute;dito, y utilizaban como garant&iacute;a la factura de venta de la productora a la comercializadora.</p>     <p align="center"><a name="g2"></a> <img src="/img/revistas/eg/v28n124/v28n124a11g2.jpg"></p>     <p align="center">&nbsp;</p>     <p> Estos canales de distribuci&oacute;n tradicionales   funcionaron bien hasta finales de 1998,   por una raz&oacute;n simple: control. El productor   colombiano controlaba algunos aspectos b&aacute;sicos   en la comercializaci&oacute;n de un perecedero:   calidad, consolidaci&oacute;n de carga y poder   de negociaci&oacute;n con aerol&iacute;neas y agencias de   carga y trazabilidad, logrando disminuir los   niveles de rechazo y devoluciones y enga&ntilde;os o hurtos por parte de los importadores.</p>     ]]></body>
<body><![CDATA[<p> <i><b>3.2 1998 - 2001: fusiones y adquisiciones en la distribuci&oacute;n</b></i></p>     <p> Con la llegada de Dole y USA Floral la operatividad   de la comercializaci&oacute;n cambi&oacute;. Los   productores empezaron a incrementar la   expansi&oacute;n de los cultivos, muchas empresas   se fusionaron, y se percibe un auge integrador.   En ese entonces, Dole compr&oacute; cerca   del 25% de las fincas productoras de flores   en Colombia con sus respectivas oficinas   exportadoras y distribuidoras en Miami,   entre las cuales se inclu&iacute;a a Floram&eacute;rica, la   principal empresa exportadora de flores del   pa&iacute;s. Con esta compra la multinacional control&oacute;   entre el 18% y 20% de la exportaci&oacute;n colombiana de flores<sup><a href="#11" name="11b">11</a></sup>.</p>     <p> USA Floral, se fund&oacute; en 1997, con el   prop&oacute;sito de consolidar la oferta y operar   el proceso de distribuci&oacute;n de flores y otros   productos florales. Compr&oacute; cerca de 12   grandes distribuidoras de flores en Estados   Unidos, control&oacute; entre el 30% y el 40% de   las ventas de flor colombiana en este pa&iacute;s.   Adem&aacute;s dominaba cerca de 3.000 florister&iacute;as   que vend&iacute;an directamente al consumidor   final. La estrategia de la empresa consist&iacute;a   en fortalecer los canales en USA para modernizar   los procesos de distribuci&oacute;n, mejorar   la calidad y ofrecer mejores servicios a los   minoristas. Con la adquisici&oacute;n de varios   puntos de la cadena de distribuci&oacute;n en USA,   pretend&iacute;an disminuir intermediaciones y  de esta forma reducir los excesivos costos de distribuci&oacute;n.</p>     <p> Por su parte, los floricultores expandieron   la oferta de 2 a 4 veces. El proceso de   integraci&oacute;n de USA Floral, genera un retiro   de personal experto, que empieza a montar   comercializadoras. Esta explosi&oacute;n de agentes   oferentes (y dado el incremento de la oferta   por parte de los cultivos), empieza a generar   un efecto multiplicador de la oferta, la misma   flor es ofrecida por varios comercializadores   al mismo cliente lo que ocasiona una fuerte ca&iacute;da en los precios de la flor.</p>     <p> En 2001 llega la quiebra de USA Floral   dada a una equivocada estrategia de crecimiento,   que condujo a que sus acciones   perdieran valor r&aacute;pidamente. Con este hecho,   los mayoristas y las comercializadoras detectan   una importante oportunidad de negocio   en el canal y empiezan a controlarlo gracias   a las concesiones dadas por productores colombianos   y la crisis por la que atravesaban.   Y surge una transici&oacute;n a un nuevo modelo de entrega.</p>     <p> <i><b>3.3 A partir de 2002&#8211;2009: Consolidaci&oacute;n de canales</b></i></p>     <p> Despu&eacute;s de la declaraci&oacute;n de quiebra de USA   Floral en 2001, los canales de distribuci&oacute;n   quedan nuevamente fragmentados y con   un bajo nivel de consolidaci&oacute;n. Por tanto,   importadores y mayoristas en Miami buscan   una nueva estrategia para subsistir. En su   an&aacute;lisis, encuentran que el valor cargado por   concepto de fletes es suceptible de mejorarse   si son ellos los que realizan directamente la   gesti&oacute;n de negociaci&oacute;n con las agencias de   carga y/o aerol&iacute;neas. Consecuencia de esto, el   modelo de venta de la flor empieza a evolucionar   a un sistema de comercializaci&oacute;n FOB,   con transacciones directas entre productores   y mayoristas/importadores de la flor en los destinos. El modelo se muestra en el <a href="#g3">gr&aacute;fico 3</a>.</p>     <p align="center"><a name="g3"></a><img src="/img/revistas/eg/v28n124/v28n124a11g3.jpg"></p>     <p align="center">&nbsp;</p>     <p> Este modelo beneficiaba a productores   medianos y peque&ntilde;os porque vend&iacute;an directamente   su flor a un importador que ten&iacute;a   el poder de negociaci&oacute;n frente aerol&iacute;neas y   agencias de carga por el volumen de cajas   diarias transportadas (cerca de 500 cajas/   d&iacute;a). Adem&aacute;s, entre productor e importador   se fueron dando lealtades que beneficiaban a   las dos partes. No obstante, empiezan a destacarse   nuevos riesgos para los floricultores:   reclamaciones por calidad sin posibilidad   de verificaci&oacute;n, p&eacute;rdida de control, bajo   conocimiento del mercado e incremento de requerimientos del consumidor.</p>     ]]></body>
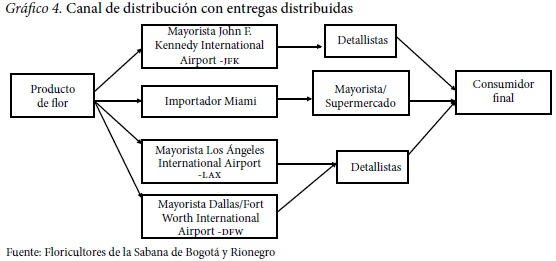
<body><![CDATA[<p> De 2005 a 2009, el sector present&oacute; un   fuerte proceso de consolidaci&oacute;n, que permite   afirmar que el 80% de las ventas en flores   son realizadas por un 20% de las empresas.   El producto no solo ha marcado una   diferencia por el grado de concentraci&oacute;n   sino en el modelo de comercializaci&oacute;n. Los   grandes productores, han logrado en t&eacute;rminos   generales, una respuesta integrada   en su modelo de producci&oacute;n, importaci&oacute;n   y comercializaci&oacute;n de su producto en los   Estados Unidos; mientras que los medianos   y peque&ntilde;os mantienen un modelo de venta   FOB, delegando la responsabilidad de su venta   en los Estados Unidos a mayoristas. Este modelo se presenta en el <a href="#g4">Gr&aacute;fico 4</a>.</p>     <p align="center"><a name="g4"></a><img src="/img/revistas/eg/v28n124/v28n124a11g4.jpg"></p>     <p align="center">&nbsp;</p>     <p> En la medida que la decisi&oacute;n de importaci&oacute;n   est&eacute; en manos del mayorista (importador), &eacute;l puede tomar la decisi&oacute;n de importar las flores a trav&eacute;s de Miami, o a trav&eacute;s de un aeropuerto distinto, aunque no es factible que Miami pierda importancia como <i>Hub</i> del mercado de flores americano. En el momento que el mayorista empiece a diversificar el destino de las flores, se eliminar&aacute; la posibilidad de que el productor colombiano pueda vender CIF, lo que en el largo plazo terminar&aacute; afectando al sector en general.</p>     <p>&nbsp;</p>     <p><font size="3">  <b>4 Descripci&oacute;n de los casos de estudio</b></font></p>     <p> A continuaci&oacute;n se presentan los once casos de   estudio con sus caracter&iacute;sticas principales y las   categor&iacute;as de an&aacute;lisis incluidas en el protocolo   de investigaci&oacute;n. Las tablas est&aacute;n clasificados   de la siguiente manera: de <a href="/img/revistas/eg/v28n124/v28n124a11t1g.jpg" target="_blank">1</a>-<a href="/img/revistas/eg/v28n124/v28n124a11t3g.jpg" target="_blank">3</a>, contienen la   informaci&oacute;n categorizada de las empresas   grandes; de <a href="/img/revistas/eg/v28n124/v28n124a11t4g.jpg" target="_blank">4</a>-<a href="/img/revistas/eg/v28n124/v28n124a11t6g.jpg" target="_blank">6</a>, la informaci&oacute;n categorizada   de empresas medianas; <a href="/img/revistas/eg/v28n124/v28n124a11t7g.jpg" target="_blank">7</a>-<a href="/img/revistas/eg/v28n124/v28n124a11t9g.jpg" target="_blank">9</a> empresas mediano- peque&ntilde;as; y <a href="/img/revistas/eg/v28n124/v28n124a11t10.jpg" target="_blank">10</a>-<a href="/img/revistas/eg/v28n124/v28n124a11t11.jpg" target="_blank">11</a>, Importadoras en Miami.</p>     <p> <i><b>4.1 Empresas floricultoras grandes (G)</b></i></p>     <p> Ver tablas:  <a href="/img/revistas/eg/v28n124/v28n124a11t1g.jpg" target="_blank">1</a>, <a href="/img/revistas/eg/v28n124/v28n124a11t2g.jpg" target="_blank">2</a>, <a href="/img/revistas/eg/v28n124/v28n124a11t3g.jpg" target="_blank">3</a>.</p>     <p> <i><b>4.2 Empresas floricultoras medianas (M)</b></i></p>     ]]></body>
<body><![CDATA[<p> Ver tablas:  <a href="/img/revistas/eg/v28n124/v28n124a11t4g.jpg" target="_blank">4</a>, <a href="/img/revistas/eg/v28n124/v28n124a11t5g.jpg" target="_blank">5</a>,  <a href="/img/revistas/eg/v28n124/v28n124a11t6g.jpg" target="_blank">6</a>.</p>     <p> <i><b>4.3 Empresas floricultoras mediano-peque&ntilde;as (MP)</b></i></p>     <p> Ver tablas:  <a href="/img/revistas/eg/v28n124/v28n124a11t7g.jpg" target="_blank">7</a>, <a href="/img/revistas/eg/v28n124/v28n124a11t8g.jpg" target="_blank">8</a>,  <a href="/img/revistas/eg/v28n124/v28n124a11t9g.jpg" target="_blank">9</a>.</p>     <p> <i><b>4.4 Importadoras en Miami (I)</b></i></p>     <p> Ver tablas del <a href="/img/revistas/eg/v28n124/v28n124a11t10.jpg" target="_blank">10</a> al <a href="/img/revistas/eg/v28n124/v28n124a11t11.jpg" target="_blank">11</a>.</p>     <p>&nbsp;</p>     <p><font size="3"> <b>5 An&aacute;lisis de casos cruzados</b></font></p>     <p> El estudio cruzado de casos m&uacute;ltiples con   una unidad de an&aacute;lisis y el trabajo de an&aacute;lisis   y s&iacute;ntesis de los datos contenidos en los casos   de investigaci&oacute;n, llev&oacute; a profundizar en cada   una de las categor&iacute;as, lo que permiti&oacute; detectar   fallas y visualizar un plan de acci&oacute;n para las   empresas floricultoras estudiadas, en cuanto   a distribuci&oacute;n y comercializaci&oacute;n, en Estados Unidos.</p>     <p> <i><b>5.1 Entorno</b></i></p>     <p><i> 5.1.1 Revaluaci&oacute;n</i></p>     ]]></body>
<body><![CDATA[<p> La revaluaci&oacute;n, adicional al problema de   rentabilidad que genera, tiene un efecto   perverso, la p&eacute;rdida de foco. Las empresas   han concentrado buena parte de su esfuerzo,   motivaciones, trabajo y discusiones, ha   tratar de resolver un problema que no est&aacute;   en sus manos solucionar, dejando de lado   el an&aacute;lisis de las variables que si est&aacute;n bajo   su control. En la medida que el tema de la   revaluaci&oacute;n ha sido parte sustancial de la   agenda de las empresas del sector durante   los &uacute;ltimos a&ntilde;os, ha desplazado el an&aacute;lisis de   la estrategia de competitividad y globalizaci&oacute;n,   lo cual puede explicar en parte el nivel de exposici&oacute;n del sector ante la crisis actual.</p>     <p> <i>5.1.2 Papel de Asocolflores / Gobierno nacional</i></p>     <p> Existe una posici&oacute;n bien diferente frente   al papel de Asocolflores dependiendo del   tama&ntilde;o de la empresa. Las empresas grandes   esperan que el gremio se mantenga en su   papel, no aceptar&iacute;an un rol m&aacute;s protag&oacute;nico   de Asocolflores en la parte operativa del   negocio. Los peque&ntilde;os y medianos esperan   un rol donde realmente les aporte valor   (productividad) dentro de algunos de los   procesos de su estructura de costos. Ninguno   ve a la asociaci&oacute;n apoyando temas de   comercializaci&oacute;n por el riesgo que involucra   perder a un cliente. Por otro lado, los importadores   en Miami no perciben una gesti&oacute;n positiva de las ejecuciones de Asocolflores.</p>     <p> En cuanto a los subsidios otorgados por   el gobierno nacional, algunos productores   creen que son absolutamente malignos,   porque posponen una decisi&oacute;n que es inaplazable,   la quiebra y cierre de empresas   floricultoras medianas y peque&ntilde;as, y sume   al sector en una espiral decadente de falta de   competencia. Los subsidios, tienen sentido   s&oacute;lo si los problemas del sector son coyunturales   o si est&aacute;n enfocados en subsanar problemas   estructurales (inversi&oacute;n dirigida, con   destinaci&oacute;n espec&iacute;fica), sino evitan enfrentar   el problema en la ra&iacute;z, dilata las correcciones   que deben darse en la industria y genera   problemas adicionales que pueden sacar   del sector a los jugadores mejor preparados,   porque las empresas m&aacute;s comprometidas con   esta situaci&oacute;n tomar&aacute;n medidas desesperadas   para garantizar su supervivencia (reducci&oacute;n del precio).</p>     <p> <i>5.1.3 Mercados</i></p>     <p> La diversificaci&oacute;n en mercados siempre ser&aacute;   una opci&oacute;n a desarrollar, a fin de mantener un   portafolio comercial equilibrado que reduzca   riesgos por volatilidad en tipos de moneda   o deterioro en la demanda de ciertos pa&iacute;ses.   Ahora, esto se logra, si y s&oacute;lo si, se desarrolla   una estrategia adecuada de comercializaci&oacute;n   en cada pa&iacute;s; la diversificaci&oacute;n no debe ser   respuesta a la incapacidad de operar adecuadamente   en un mercado sino a la necesidad   de mantener un portafolio comercial y financiero menos vol&aacute;til.</p>     <p> <i>5.1.4 Competencia</i></p>     <p> En t&eacute;rminos generales los floricultores e   importadores estudiados no ven claro que   en alg&uacute;n momento los pa&iacute;ses africanos se   conviertan en una amenaza seria para las   exportaciones colombianas hacia Estados   Unidos, ya que la exportaci&oacute;n de flor africana   es masiva s&oacute;lo para Europa y pa&iacute;ses asi&aacute;ticos,   USA es un mercado de Nicho para ellos. Es la   misma estrategia de las flores colombianas   con respecto al mercado Europeo. No obstante,   Ecuador est&aacute; intentando entrar al mercado   americano nuevamente y los pa&iacute;ses africanos   est&aacute;n mejorando su calidad. Por tanto, no   hay que descuidarse y se debe monitorear las decisiones del canal, en especial el <i>retail</i>.</p>     <p> Los floricultores medianos-peque&ntilde;os   estudiados, manifestaron tener un mercado   de nicho en Rusia, Inglaterra, Espa&ntilde;a, Italia   y Jap&oacute;n, comentaron que no ha sido nada   f&aacute;cil entrar a estos mercados por temas de   competencia de: &Aacute;frica, Ecuador, Holanda, India y Turqu&iacute;a.</p>     <p> <b><i>5.2 Estrategias competitivas</i></b></p>     ]]></body>
<body><![CDATA[<p> 1) Las acciones estrat&eacute;gicas a contemplar por los grandes jugadores pueden ser:</p>     <p>&bull; Adelgazarse: aqu&iacute; el riesgo es ahorrar en   temas que son sustanciales o que pueden   afectar la calidad del producto o la vida &uacute;til de la flor.</p>     <p>&bull; Esperar que otros jugadores salgan del   negocio: las empresas grandes creen que el   sector se debe depurar. Los grandes o los que   est&aacute;n integrados a modelos de comercializaci&oacute;n   exitosos no van a promover un sistema   que permita aumentar la competitividad   de los que son en este momento su mayor competencia o problema.</p>     <p>&bull; Seguir creciendo o consolidar sus operaciones de comercializaci&oacute;n.</p>     <p>&bull; Mover su capacidad de la Sabana de Bogot&aacute;:   buscar tierras m&aacute;s econ&oacute;micas y mano de obra directa barata.</p>     <p>&bull; Complementar su oferta: comprando a otras fincas o producir en otros pa&iacute;ses.</p>     <p> 2) Las empresas medianas le apuestan a seguir   vendiendo directamente a mayoristas,   son pocas las que venden a supermercados,   por ser clientes complejos para ellas. En este   momento los medianos no tienen margen   de maniobra. Crecer les implica invertir y   esto los lleva a endeudarse. Las estrategias a seguir por estas empresas est&aacute;n muy restringidas:</p>     <p>&bull; Trabajo cooperativo: asociarse a otros cultivos.</p>     <p>&bull; Enfocarse en nichos: complejo, su tama&ntilde;o   no les permite salirse del mercado de volumen.</p>     <p>&bull; Vender: tambi&eacute;n es complejo, dada la   ca&iacute;da en la demanda y las mejoras en productividad,   no hay empresas interesadas   en adquirir.</p>     ]]></body>
<body><![CDATA[<p>&bull; Reducir tama&ntilde;o, implica un costo para   desinvertir, por indemnizaci&oacute;n de mano de obra.</p>     <p>&bull; Vender a supermercados: su volumen no   se los permite y no logran garantizar la uniformidad de producto que este canal exige.</p>     <p>&bull; Salir del negocio: siempre debe ser una   opci&oacute;n.</p>     <p> 3) Los medianos-peque&ntilde;os, le apuestan a la   especializaci&oacute;n y concentraci&oacute;n. Les falta   canal pero son m&aacute;s flexibles y su nivel de   endeudamiento es bajo. Las opciones para este grupo son:</p>     <p>&bull; Enfocarse en mercados de nicho.</p>     <p> &bull; Vender su producci&oacute;n: para complementar   la oferta de un floricultor grande o mediano,   aunque puede ser peligroso porque   ser&iacute;an los primeros afectados en caso de   reducci&oacute;n de la demanda.</p>       <p>&bull; Desarrollar un v&iacute;nculo formal dentro de una cadena de distribuci&oacute;n.</p>       <p>&bull; Desarrollar mercados diferentes al estadounidense   y prestar un servicio excelente.</p>       <p> 4) Los importadores de Miami le apuestan     a la consolidaci&oacute;n y procesos de cooperaci&oacute;n     con su competencia para compartir la     capacidad instalada y reducir costos; y con     los floricultores colombianos establecer     relaciones a largo plazo para garantizar un   suministro confiable y fiable.</p>       <p> <b><i>5.3 Relaciones en la cadena de valor</i></b></p>       ]]></body>
<body><![CDATA[<p> Tener econom&iacute;as de escala en el sector floricultor     es un factor cr&iacute;tico de &eacute;xito, pero es     complejo dada la incapacidad que existe de:     trabajar en conjunto, consolidar compras,     negociar fletes y articular la log&iacute;stica conjuntamente,     regular la producci&oacute;n (al menos     desde la &oacute;ptica del productor). Mientras     no exista la opci&oacute;n de poder generar los     beneficios de la escala independientemente     del tama&ntilde;o de las empresas, existen pocas     oportunidades de ser efectivo en el largo     plazo no siendo grande, al menos que se     articule la cadena de una manera distinta   con relaciones basadas en la confianza.</p>       <p>    <i><b>5.4 Canales de comercializaci&oacute;n</b></i></p>       <p><i> 5.4.1 Canales y desintermediaci&oacute;n del sector</i></p>       <p> El foco de discusi&oacute;n y programas de mejora     en el sector est&aacute;n centrados en temas de     productividad y no de comercializaci&oacute;n. En     la cadena de distribuci&oacute;n de la flor se est&aacute;n     visualizando varios cambios: por un lado     desintermediaci&oacute;n y por el otro un fuerte     desarrollo del retail y creciente evoluci&oacute;n   del<i> e-commerce</i>.</p>       <p> Sin duda, los mayoristas son el canal     m&aacute;s afectado por los cambios en el patr&oacute;n     de consumo, hay menos mayoristas y m&aacute;s     consolidaci&oacute;n de importadores. Una de las     razones del deterioro del canal mayorista     son las malas experiencias que han tenido     los floricultores con ellos. Los floricultores     objeto de estudio, necesitan incrementar el     consumo de flor en Estados Unidos y para     ello dependen del <i>retail</i> por: cobertura y     mayor volumen de ventas, aunque esto no     necesariamente incrementa el margen. Por     esto el floricultor debe empezar a trabajar     de la mano con este canal para mejorar el     desempe&ntilde;o de la flor en el punto de venta y   desarrollar consumo.</p>       <p> Los supermercados son el canal para desarrollar     oportunidades de consumo dado el     tr&aacute;fico permanente que generan (a diferencia     de las florister&iacute;as) y su experiencia en manejo     de promociones en el punto de venta. En las     visitas a supermercados en Estados Unidos,     se pudo comprobar que como categor&iacute;a, las     flores a&uacute;n carecen de una buena estrategia     de <i>trade marketing</i>, que busque impulsar su     consumo. Existe oportunidad de aumentar     la demanda si se maneja con m&aacute;s agresividad     este canal; as&iacute; mismo, el manejo en el punto     de venta es deficiente (ubicaci&oacute;n cerca de     frutas, escasa o nula refrigeraci&oacute;n, la manipulaci&oacute;n     de los clientes genera problemas de     presentaci&oacute;n de la flor), lo que incrementa     los problemas de calidad percibidos por el   consumidor y deprime su demanda.</p>       <p> Los importadores entrevistados en Miami     visualizan el cambio frente a los canales     de la siguiente forma: para productores     colombianos que exportaban a Estados     Unidos hace 15 a&ntilde;os, era 80% mayoristas y     20% supermercados, ahora ser&aacute; 85% supermercados     y 15% mayoristas. Este cambio     no fue seguido adecuadamente por comercializadores     y menos por productores. Para     los supermercados las reglas de juego son     distintas. La flor empieza a comportarse     como un t&iacute;pico negocio de consumo masivo     donde los temas esenciales son: desarrollo     de marca, promociones en el punto de venta,     innovaci&oacute;n en productos y empaques,     promociones, estrategia de precio, volumen,   innovaci&oacute;n en canales y comercializaci&oacute;n.</p>       <p> Desafortunadamente los floricultores no     se sienten c&oacute;modos con el canal supermercados     por: 1) los requerimientos en volumen     y variedad no se ajustan a su oferta y obliga     a desarrollar un intermediario o que &eacute;l sea el     intermediario de otras fincas. 2) Reducciones     agresivas y permanentes en los precios.     3) Los floricultores estudiados han trabajado     una cultura donde en unas pocas semanas     al a&ntilde;o generan la utilidad, el supermercado     promueve un precio m&aacute;s estable (con menores     diferencias entre temporadas), pero     una garant&iacute;a de compra anual. 4) para el     supermercado, la consistencia, uniformidad     y cumplimiento son factores cr&iacute;ticos de &eacute;xito,     y el productor colombiano a&uacute;n tiene muchas   deficiencias en este punto.</p>       <p> Para los floricultores que hicieron posible     este estudio existen varias v&iacute;as probables     para la distribuci&oacute;n y comercializaci&oacute;n de su     flor: un nuevo sistema de distribuci&oacute;n que     se ajuste a lo promovido por los supermercados     de Estados Unidos, la ruta propuesta     por el <i>e-commerce</i> o distribuci&oacute;n directa   (<a href="#g5">Gr&aacute;fico 5</a>).</p>       <p align="center"><a name="g5"></a><img src="/img/revistas/eg/v28n124/v28n124a11g5.jpg"></p>       ]]></body>
<body><![CDATA[<p align="center">&nbsp;</p>       <p>    <i>5.4.1.1 Desintermediaci&oacute;n del sector</i></p>       <p> Con el an&aacute;lisis de los casos se pudo detectar las razones de la desintermediaci&oacute;n:</p>       <p>&bull; Los mayoristas no est&aacute;n generando valor, de cara al cliente/consumidor.</p>       <p>&bull; La no existencia de contratos, acuerdos o     compromisos entre mayoristas y productores, no promueven relaciones de largo plazo.</p>       <p>&bull; Los mayoristas empiezan a tener problemas     de suministro o flor con inferior calidad     o falta de uniformidad, lo cual afecta su relaci&oacute;n con el cliente.</p>       <p>&bull; La excesiva manipulaci&oacute;n de la flor es causa     de reducci&oacute;n en su calidad y una forma     de mejorarla es reduciendo los agentes que la manipulan.</p>       <p>&bull; Los productores con mayor escala, y ante     la consolidaci&oacute;n del canal, les es m&aacute;s f&aacute;cil     negociar directamente con el supermercado.     El atractivo del mayorista estaba en la atomizaci&oacute;n     de la demanda, ante una demanda     progresivamente concentrada, el productor     puede negociar directamente con el canal a trav&eacute;s de su propia comercializadora.</p>       <p>&bull; El desarrollo del e-commerce empieza a     sustituir el atractivo de la florister&iacute;a, que es el cliente principal del mayorista.</p>       <p>&bull; Tama&ntilde;os de entrega reducidos, altas frecuencias     de env&iacute;o y la necesidad de generar     volumen y ampliar zonas de influencia, son     la receta perfecta para generar una intensa     competencia (precios) y una destrucci&oacute;n en     los m&aacute;rgenes operacionales de las empresas mayoristas.</p>       ]]></body>
<body><![CDATA[<p> <i>5.4.2 Modelos de integraci&oacute;n</i></p>       <p> Las opciones que se visualizan para garantizar consistencia de la flor colombiana son:</p>       <p>&bull; Consolidaci&oacute;n. Direcci&oacute;n central como     consecuencia del control de la propiedad. El     objetivo es vender el 100% de la producci&oacute;n     de las fincas obteniendo para las participantes     en el modelo el m&aacute;ximo posible de     rentabilidad (la estructura de comercializaci&oacute;n     obtiene una rentabilidad razonable con el modelo).</p>       <p>&bull; Gesti&oacute;n descentralizada con una coordinaci&oacute;n     central. El objetivo es conformidad     entre la demanda y la producci&oacute;n en fincas     que carecen de una vinculaci&oacute;n especial. La     visi&oacute;n es netamente comercial. El reto es     garantizar una estructura de propiedad que     promueva la autoridad suficiente y necesaria para garantizar homogeneidad.</p>       <p>&bull; Alianzas con el comercializador: es el comercializador     quien desarrolla un modelo     de buenas pr&aacute;cticas y controla su ejecuci&oacute;n     para cada finca. Este comercializador provee     todos los insumos, recursos, plan de siembra,     pron&oacute;stico de la demanda, y se compromete     bajo contrato a comprar el 100% de la producci&oacute;n de las fincas.</p>       <p>&bull; Modelo de asociaci&oacute;n. Acuerdo de cooperaci&oacute;n     entre varios floricultores para     producir y comercializar conjuntamente. Los     elementos del modelo son: dise&ntilde;o, marca,     est&aacute;ndares de proceso, auditor&iacute;a externa y     mantiene la identidad de las fincas. La debilidad     del modelo es que el producto no es     uniforme y se requiere avanzar en este criterio si el objetivo es el desarrollo de una marca.</p>       <p>&bull; Complementar la producci&oacute;n con otras     fincas: el riesgo de esta pr&aacute;ctica es que las     variaciones en demanda son absorbidas por     las fincas a las que se les compra su producci&oacute;n.     La producci&oacute;n de la finca que compra,     siempre tendr&aacute; demanda.</p>       <p> <i>5.4.3 E-commerce</i></p>       <p> Para el 2010, se esperaba que el<i> e-commerce</i>     en el mercado norteamericano tuviera un     crecimiento entre un 8-13%<sup><a href="#12" name="12b">12</a></sup>, remplazando     progresivamente el canal de las florister&iacute;as     (por disponibilidad, acceso, calidad, facilidad).     Las florister&iacute;as estaban cerrando     dado su pobre desempe&ntilde;o financiero. Para         aprovechar adecuadamente este canal, el     productor debe concentrarse en: 1) empaques,     es un aspecto que el cliente valora en     la entrega de buquets; 2) innovaci&oacute;n del sitio     y el producto, para generar tr&aacute;fico e ir desarrollando     y estructurando marca; 3) garant&iacute;a     de calidad y tiempos de entrega; 4) manejo     de promociones y flexibilidad en precios y; 5) trazabilidad y confiabilidad.</p>       <p> <i>5.4.4 Venta CIF/FOB</i></p>       ]]></body>
<body><![CDATA[<p> La &uacute;nica forma de poder establecer una     estrategia de entregas CIF, es logrando un     precio por una negociaci&oacute;n m&aacute;s favorable a     lo que consigue el comercializador/ importador     americano. Para poder hacer esto se     requiere escala, y buena parte de esta escala la     tienen las empresas que ya han resuelto este     problema y que no tienen una motivaci&oacute;n     para participar en un modelo donde ellos     ponen el volumen, y las dem&aacute;s empresas     (aquellas que por escala siguen vendiendo     FOB) obtienen el beneficio. Desde el punto     de vista de generar una alianza estrat&eacute;gica,     las decisiones de vender FOB o CIF se deben     hacer de com&uacute;n acuerdo entre los participantes     de la cadena. No se ve un escenario     sostenible en el tiempo donde el productor     tome decisiones independientemente de     los intereses de los dem&aacute;s miembros de su     cadena, en especial sus mismos clientes.</p>       <p> <b><i>5.5 Producci&oacute;n</i></b></p>       <p> <i>5.5.1 Calidad</i></p>       <p> La calidad para el <i>retail</i> es uniformidad y     conformidad con los despachos. Si el futuro     del sector est&aacute; alineado con la evoluci&oacute;n     de este canal, el floricultor debe dejar de     pensar que la calidad de su flor es un factor     diferenciador, sencillamente porque     para el supermercado aunque es un tema     importante es algo esperado. La calidad no     est&aacute; relacionada con el precio, s&oacute;lo otorga     el derecho de poder iniciar el proceso de     selecci&oacute;n como proveedor.</p>       <p> <i>5.5.2 Productividad</i></p>       <p> La productividad est&aacute; enfocada en aumentar     el volumen de producci&oacute;n, con lo cual el     costo unitario baja, mejorando el margen     (por diluci&oacute;n de costos fijos). Sin embargo,     el aumento de volumen genera sobreoferta     que tiende a reducir el precio de venta,     dejando en el largo plazo, el margen en los     mismos niveles en los que se inici&oacute; este     proceso. Para que esto genere valor, deber&iacute;a     acompa&ntilde;arse de una desinversi&oacute;n, buscando     que el volumen global se mantenga con     un mejor margen, sin presionar los precios.     Ahora, este tema funciona, si el volumen es     controlado por el sistema. Es decir, limitar     los niveles de producci&oacute;n globales (cuotas)     a la demanda global. Lo anterior es v&aacute;lido     para la oferta ampliada de flores, no para la     demanda de nicho o especializada, que tiene     una din&aacute;mica distinta.</p>       <p> <b><i>5.6 Futuro</i></b></p>       <p> Desde el punto de vista de los floricultores     existen opiniones divididas, algunos lo ven     con optimismo y otros con incertidumbre.     Las empresas grandes visualizan un sector     depurado, con menos actores en la cadena     y apost&aacute;ndole a la integraci&oacute;n tanto vertical     como horizontal. Los floricultores medianos     ven un futuro soportado por: mayor productividad,     nuevos operadores log&iacute;sticos, buena     infraestructura y mayor apoyo al sector por     parte del gobierno nacional. Los medianospeque&ntilde;os     le apuestan a la diversificaci&oacute;n de     productos y mercados. Todos coinciden en     que los pr&oacute;ximos a&ntilde;os ser&aacute;n duros, por tanto     se requiere competidores legales, honestos y     transparentes. Por otro lado, los importadores,     creen que su presencia va a ser relevante     para el sector y especialmente para los productores     medianos-peque&ntilde;os. En Miami     perciben una reducci&oacute;n de importadoras y     mayoristas y procesos colaborativos con sus     competidores.</p>       <p> A continuaci&oacute;n dos tablas (<a href="#t12">12</a> y <a href="#t13">13</a>) que resumen     las relaciones m&aacute;s importantes entre     las categor&iacute;as de an&aacute;lisis y las conclusiones     por grupos de empresas (grandes, medianas     y mediana-peque&ntilde;as).</p>           <p align="center"><a name="t12"></a><img src="/img/revistas/eg/v28n124/v28n124a11t12.jpg"></p>       ]]></body>
<body><![CDATA[<p>&nbsp;</p>         <p align="center"><a name="t13"></a><img src="/img/revistas/eg/v28n124/v28n124a11t13.jpg"></p>       <p>&nbsp;</p>       <p><font size="3"> <b>6 Conclusiones y recomendaciones</b></font></p>       <p> Dentro del grupo de empresas floricultoras     estudiadas se encontraron tres grupos: las     grandes (m&aacute;s de 80 hect&aacute;reas), medianas     (entre 80&#8211;20 hect&aacute;reas) y medianos peque&ntilde;as     (entre 19 y 5 hect&aacute;reas). Cada grupo     con estructuras, estrategias, distribuci&oacute;n y     comercializaci&oacute;n, completamente diferentes;     pero todas enfocadas en tres aspectos: crisis     generada en el sector por el tema de revaluaci&oacute;n     del peso frente al d&oacute;lar, productividad y     calidad como un factor diferenciador en el mercado estadounidense.</p>       <p> Las empresas seg&uacute;n su tama&ntilde;o compiten     y utilizan canales dependiendo de su estructura,     necesidad, poder de negociaci&oacute;n,     relaciones y recursos. Los grandes grupos     floricultores que est&aacute;n integrados verticalmente     basan su ventaja competitiva a trav&eacute;s     de la reducci&oacute;n de su estructura de costos y     diferenciaci&oacute;n a trav&eacute;s de marca, entrando     fuertemente al canal supermercados. Su problema     de distribuci&oacute;n est&aacute; resuelto, ya que     son los due&ntilde;os o socios de las importadoras     de Miami, donde comparten capacidad instalada     con otros importadores para reducir     costos, son due&ntilde;os de las agencias de carga     y cuentan con distribuci&oacute;n dom&eacute;stica propia     (en Estados Unidos).</p>       <p> Las empresas medianas est&aacute;n concentradas     en productividad y reducci&oacute;n de costos     y contin&uacute;an utilizando el canal mayorista     para la comercializaci&oacute;n de sus productos     a pesar de todas las malas experiencias que     han tenido con este canal. Los medianos-peque&ntilde;os     est&aacute;n enfocados en la diversificaci&oacute;n     de nuevos mercados a trav&eacute;s de procesos y     productos innovadores y construcci&oacute;n de     relaciones a largo plazo. Este grupo adopta     el canal que m&aacute;s le convenga de acuerdo al     mercado, y es el grupo que ve el <i>e-commerce</i>     como un canal potencial para la comercializaci&oacute;n     de la flor en los Estados Unidos.</p>       <p> Las grandes empresas estudiadas aseguran     no tener problemas, por el momento,     por tasa de cambio, ni por decisiones de     gremio, ni consolidaci&oacute;n de canales en     Miami, ni por competencia, porque tienen     estructuras, estrategias y modelos de integraci&oacute;n     que les permite ser competitivas.     S&oacute;lo est&aacute;n a la espera que el mercado contin&uacute;e     depur&aacute;ndose. Por el contrario, el tema     de tasa de cambio ha golpeado duro a las     empresas floricultoras medianas. Este grupo     contin&uacute;a dependiendo de productividad y     subsidios otorgados por el gobierno. Las     medianas-peque&ntilde;as lo est&aacute;n haciendo bien,     su rentabilidad se disminuy&oacute; por todas las     variables desfavorables del entorno, pero se     fortalecieron a trav&eacute;s de alianzas y construcci&oacute;n     de relaciones a largo plazo, diversificaron     en nuevos mercados, concentr&aacute;ndose     en nichos que est&aacute;n dispuestos a pagar un     sobreprecio por tallo.</p>       <p> El floricultor lleva d&eacute;cadas acostumbrado     a vender lo de un a&ntilde;o en las temporadas     pico en Estados Unidos y no se preocupaba     por la comercializaci&oacute;n ya que el mercado     era estable y la tasa de cambio les era competitiva.     Ahora que las condiciones no son     favorables, deben migrar a estrategias que     le permitan aumentar la demanda, buscar     asociaciones y alianzas, generar escalas, desarrollar     un operador log&iacute;stico y tener una     opci&oacute;n multicanal fuertemente apoyada por     el <i>e-commerce</i>. El productor puede incentivar     la demanda en los Estados Unidos, s&oacute;lo     hay que saberlo hacer. En temporada alta, la     capacidad instalada est&aacute; utilizada al 100% y     crecer la demanda implica crecer dicha capacidad     con los costos que esto representa     para todo el sistema. En baja temporada el     costo incremental es bajo y la oportunidad     es grande, ya que la log&iacute;stica est&aacute; disponible.</p>       <p>    Si las ventas se logran incrementar con la     misma capacidad instalada, los beneficios     en valor son inmensos y esto se puede hacer     gracias a que los supermercados son un excelente     canal para desarrollar oportunidades     de consumo. Un ejercicio interesante que     deben hacer los productores es entender     cu&aacute;l ha sido la din&aacute;mica de los supermercados     con otras categor&iacute;as de productos, para     que puedan proyectar lo que debe ser el desarrollo     de las flores en este creciente canal.</p>       ]]></body>
<body><![CDATA[<p> Los factores cr&iacute;ticos de &eacute;xito en el sector     floricultor son: disponibilidad, flexibilidad     y confiabilidad. La naturaleza de la flor     exige una log&iacute;stica que le permita llegar     r&aacute;pidamente a los mercados, y esto se puede     lograr con redes de conocimiento para generar     confianza. Una red de conocimiento     horizontal en la cadena de suministro de     flor permitir&iacute;a: reducir el <i>time to market</i> y     niveles de inventario, administrar el riesgo     operacional, flexibilidad, visibilidad sobre la     demanda real e incrementar eficacia (competitividad).     Y la red de conocimiento vertical     generar&iacute;a: escala, mejor productividad,     poder de negociaci&oacute;n, acceso a tecnolog&iacute;a y     a mercados y eficiencia.</p>       <p> Los floricultores no han logrado generar     escalas importantes, salvo los grandes     jugadores. La escala trae ciertos beneficios     en costos al compartir sinergias entre los     actores de la cadena de valor, s&oacute;lo se debe     identificar el nivel de escala necesario para     tener el menor costo posible por tonelada de     flor producida. Las posibilidades identificadas     para generarla son: 1) fusiones y adquisiciones;     2) una empresa independiente que     suministre servicios administrativos y log&iacute;sticos     y cuyos clientes sean floricultores; 3) los     cultivos de flores con la estructura completa     puede vender servicios a otros cultivos para     amortizar costos fijos; y 4) algunos actores     de la cadena de valor ''aguas abajo'' pueden     consolidar volumen y contratar servicios     directamente.</p>       <p>&nbsp;</p>     <hr noshade size="1">     <p><font size="3"><b>NOTAS </b></font></p>     <p> <a href="#1b" name="1">1</a> Esta investigaci&oacute;n fue financiada 100% por INALDE Business School. Se agradece a Asocolflores y a los floricultores de La Sabana de Bogot&aacute; y Rionegro.</p>     <p><a href="#2b" name="2">2</a> Canales modernos que incluye: supermercados, hipermercados, almacenes por departamentos y almacenes de descuento.</p>     <p><a href="#3b" name="3">3</a> Los porcentajes fueron suministrados por los mayoristas e importadores entrevistados en Miami.</p>     <p><a href="#4b" name="4">4</a> INALDE, es la escuela de negocios de la Universidad de La Sabana</p>     <p><a href="#5b" name="5">5</a> Para efectos de este estudio se define al canal de distribuci&oacute;n como el mecanismo por el cual la distribuci&oacute;n, como funci&oacute;n econ&oacute;mica, toma forma y se adapta a las necesidades y caracter&iacute;sticas de un sector. El canal es el medio que utilizan las compa&ntilde;&iacute;as para llegar al cliente final, por tanto su objetivo es atender a sus mercados y a sus clientes con mayor eficiencia que sus competidores.</p>     <p><a href="#6b" name="6">6</a> Los intermediarios suelen ser empresas independientes, y dado que tienen sus propias ideas pueden optar por fijar un precio no competitivo lo que al final hace de estas estructuras m&aacute;s complejas.</p>     ]]></body>
<body><![CDATA[<p><a href="#7b" name="7">7</a> Ley 1116, por la cual se establece el R&eacute;gimen de Insolvencia Empresarial en la Rep&uacute;blica de Colombia. Tiene como finalidad la protecci&oacute;n del cr&eacute;dito y la recuperaci&oacute;n y conservaci&oacute;n de la empresa como unidad de explotaci&oacute;n econ&oacute;mica y fuente generadora de empleo, a trav&eacute;s de los procesos de reorganizaci&oacute;n y de liquidaci&oacute;n judicial, siempre bajo el criterio de agregaci&oacute;n de valor.</p>     <p><a href="#8b" name="8">8</a> Toda la informaci&oacute;n y datos de esta secci&oacute;n fue recogida a trav&eacute;s de las 21 entrevistas que se realizaron a floricultores de la Sabana de Bogot&aacute; y Rionegro, importadores y mayoristas en Miami</p>     <p><a href="#9b" name="9">9</a> CIF (Costo, Seguro, Flete) a lugar de destino. El exportador se responsabiliza de la entrega del producto en el puerto o lugar de destino y asume los costos, el flete y el seguro mar&iacute;timo de p&eacute;rdida o da&ntilde;o del producto. Frecuentemente es el comprador el que determina los t&eacute;rminos comerciales.</p>     <p><a href="#10b" name="10">10</a> T&eacute;rmino empleado para denominar a las empresas que elaboran ''Bouquets'', esto es, arreglos con flores, agreg&aacute;ndole as&iacute; m&aacute;s valor al producto. Algunos cultivadores colombianos ten&iacute;an empresas ''bouqueteras'' en su pa&iacute;s y las exportaban ya arregladas.</p>     <p><a href="#11b" name="11">11</a> Informaci&oacute;n proporcionada por los floricultores entrevistados</p>     <p><a href="#12b" name="12">12</a> Dato extra&iacute;do de las entrevistas con importadores en Miami</p>     <p>&nbsp;</p> <hr noshade size="1">     <p>&nbsp;</p>     <p><font size="3"> <b>Referencias bibliogr&aacute;ficas</b></font></p>       <!-- ref --><p> Afuah, A. (2000). How much do your coopetitor's     capabilities matter in the face     of technological change?. <i>Strategic Management     Journal</i>, 21(3), 387&#8211;404.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000212&pid=S0123-5923201200030001100001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Ahmad, S., Schroeder, R.G. (2001). The     impact of electronic data interchange on     delivery performance. <i>Production and     Operations Management,</i> 10 (1), 16&#8211;30.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000214&pid=S0123-5923201200030001100002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Boyer, K.K., Lewis, M.W. (2002). Competitive     priorities: investigating the need     for supply chain trade-offs in operations     strategy. <i>Journal of Operations Management</i>,     11 (1), 9&#8211;20.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000216&pid=S0123-5923201200030001100003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Bowersox, D.J., Morash, E.A. (1989). The     integration of marketing flows in channels     of distribution. <i>European Journal of     Marketing</i>, 23 (20), 58&#8211;67.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000218&pid=S0123-5923201200030001100004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Canning, L. y Hanmer-Lloyd, S. (2002).     Modelling the adaptation process in interactive     business relationship. <i>Journal     of Business &amp; Industrial Marketing</i>, 17     (7), 615.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000220&pid=S0123-5923201200030001100005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Cannon, J.P. y Homburg C. (2001). Buyersupplier     relationships and customer firm     costs. <i>Journal of Marketing</i>, 65 (1), 29&#8211;43.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000222&pid=S0123-5923201200030001100006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Carr, A. y Pearson J.N. (1999). Strategically     managed buyer-supplier relationships     and performance outcomes. <i>Journal of     Operations Management</i>, 17 (5), 497&#8211;519.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000224&pid=S0123-5923201200030001100007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Clarke, I. (2000). Retail power, competition     and local consumer choice in the UK grocery     sector. <i>European Journal of Marketing</i>,     34 (8), 975&#8211;1002.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000226&pid=S0123-5923201200030001100008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Coe, M. y Hess, M. (2005). The internationalization     of retailing: implications for     supply network restructuring in East Asia     and Eastern Europe. <i>Journal of Economic     Geography</i>, 5 (4), 449&#8211;473.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000228&pid=S0123-5923201200030001100009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>       <!-- ref --><p> Corbin, J. &amp; Strauss, A. (1990). Grounded     theory research: procedures, canons and     evaluative criteria. <i>Qualitative Sociology,</i>    13 (1), 3&#8211;21.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000230&pid=S0123-5923201200030001100010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Fang, E.; Palmatier, R.W. y Steenkamp, J.     (2008). Effect of service transition strategies     on firm value. <i>Journal of Marketing</i>, 72 (5), 1&#8211;14.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000232&pid=S0123-5923201200030001100011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Flynn, B.B., Flynn, E.J. (2004). An exploratory     study of the nature of cumulative capabilities. <i>Journal of Operations Management,</i> 22 (5), 439&#8211;458.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000234&pid=S0123-5923201200030001100012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Frazier, G. L. (1999). Organizing and managing     channels of distribution.<i> Journal     of the Academy of Marketing Science</i>, 27 (2), 226&#8211;40.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000236&pid=S0123-5923201200030001100013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Ganesan, S.; George, M. y Jap, S. (2009).     Supply chain management and retailer     performance: emerging trends, issues, and implications for research and practice.<i> Journal of Retailing</i>, 85 (1), 84&#8211;94.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000238&pid=S0123-5923201200030001100014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Groeber, J. (2008). Betting the house on private brands. <i>Stores</i>, 2 (28), 793&#8211;818.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000240&pid=S0123-5923201200030001100015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>    Jain S.C. (1996).<i> International Marketing     Management, </i>5th ed., Cincinnati: South-     Western College Publishing.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000242&pid=S0123-5923201200030001100016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kadabayi, S. (2008). Adding direct or independent     channels to multiple channel     mix. <i>Direct Marketing: An International Journal</i>, 2 (2), 66&#8211;80.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000244&pid=S0123-5923201200030001100017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kumar,V. Rajkumar V. (2005). Who are     the multi-channel shoppers and how do     they perform? correlates of multi-channel     shopping behaviors.<i> Journal of Interactive Marketing</i>, 2 (19), 44&#8211;62.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000246&pid=S0123-5923201200030001100018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Lambert, D.M., Emmelhainz, M.A. y     Gardner, J.T. (1996). Developing and     implementing supply chain partnerships.     <i>The International Journal of Logistics Management</i>, 7 (2), 1&#8211;17.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000248&pid=S0123-5923201200030001100019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Levitt, T. (1983). The globalization of markets.     <i>Harvard Business Review</i>, 61 (3), 92&#8211;102.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000250&pid=S0123-5923201200030001100020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Levy, Michael y Barton A. Weitz (2007).<i> Retailing Management</i>, 7th ed. New York:     McGraw-Hill.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000252&pid=S0123-5923201200030001100021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Lorentz, H.; Wong, C. y Hilmola, O. (2007).     Emerging distribution systems in central     and Eastern Europe. <i>International Journal of Physical Distribution &amp; logistics Management,</i> 37 (8), 670&#8211;697.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000254&pid=S0123-5923201200030001100022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Mallen, B. (1977). <i>Principles of marketing     channel management &#8211;interorganizational     distribution design and relations</i>. Lexington: Lexington Books.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000256&pid=S0123-5923201200030001100023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Moriarty, R.T. y Moran, U. (1990). Managing     hybrid marketing systems. <i>Harvard Business Review</i>, 90 (6), 146&#8211;55.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000258&pid=S0123-5923201200030001100024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Mukhopadhyay, S.; Yao, D. y Yue X. (2008).     Information sharing of value-adding retailer     in a mixed channel Hi-tech supply     chain. <i>Journal of Business Research</i>, 61 (9), 950&#8211;958.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000260&pid=S0123-5923201200030001100025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Nagurney, Anna (2009). A system-optimization     perspective for supply chain network     integration: the horizontal merger case.<i> Transportation Research Part E-Logistics and Transportation Review</i>, 45 (1), 1&#8211;15.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000262&pid=S0123-5923201200030001100026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Nonaka, I. y Takeuchi H. (1995).<i> The     Knowledge Creating Company.</i> New York:     Oxford University Press.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000264&pid=S0123-5923201200030001100027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Orozco, L.A. y Chavarro, D.A. (2005). De     la investigaci&oacute;n al mercado: un acercamiento     a la medici&oacute;n del impacto en las     heliconias colombianas. <i>Estudios Gerenciales</i>,     96 (3), 107&#8211;126. Recuperado el 18 de diciembre de 2011 de <a href="http://www.icesi.edu.co/revistas/index.php/estudios_gerenciales/article/view/168/166" target="_blank">http://www.icesi.edu.co/revistas/index.php/estudios_gerenciales/article/view/168/166</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000266&pid=S0123-5923201200030001100028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Rindfleisch, A. y Moorman C. (2001). The     Acquisition and utilization of information     in new product alliances: a strength-ofties     perspective. <i>Journal of Marketing</i>, 65 (2), 1&#8211;18.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000268&pid=S0123-5923201200030001100029&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Rodr&iacute;guez, J.P. (2011). Estudio para el     fortalecimiento del sector floricultor     colombiano en el mercado japon&eacute;s. Recuperado     el 19 de diciembre de 2011 de     <a href="http://repository.urosario.edu.co/bitstream/10336/2488/1/1026267891-2011.pdf" target="_blank">http://repository.urosario.edu.co/bitstream/10336/2488/1/1026267891-2011.pdf</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000270&pid=S0123-5923201200030001100030&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Rosenbloom, B. (2007). Multi-channel     strategy in business-to-business markets:     prospects and problems. <i>Industrial Marketing Management</i>, 36 (1), 4&#8211;9.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000272&pid=S0123-5923201200030001100031&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Ryans, J.K. Jr, Griffith, D.A. y White, D.S.     (2003). Standardization/ adaptation of     international marketing strategy-necessary     conditions for the advancement     of knowledge. <i>International Marketing Review</i>, 20 (6), 588&#8211;603.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000274&pid=S0123-5923201200030001100032&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Sachan, A.; Datta, S. (2005). Review of     supply chain management and logistics     research. <i>International Journal of Physical     Distribution &amp; Logistics Management</i>, 35 (9), 664&#8211;705.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000276&pid=S0123-5923201200030001100033&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Sainz, Jos&eacute;. (2001). <i>La distribuci&oacute;n comercial     opciones estrat&eacute;gica</i>s. Barcelona: ESIC     Editorial.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000278&pid=S0123-5923201200030001100034&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Seifert, R.W., Thonemann, Ulrich y Sieke,     Marcel (2005). Integrating direct and indirect sales channels under decentralized     decision-making. <i>International Journal Production Economics</i>, 103, 209&#8211;229.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000280&pid=S0123-5923201200030001100035&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Sethi, R. (2000). New Product Quality and     Product Development Teams. <i>Journal of Marketing</i>, 64 (2), 1&#8211;14.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000282&pid=S0123-5923201200030001100036&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Sharma, A. y Mehrotra, A. (2007). Choosing     an optimal channel mix in multichannel     environments. <i>Industrial Marketing Management</i>, 36 (1), 8&#8211;21&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000284&pid=S0123-5923201200030001100037&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p> Supermarket News (2009). SN's Top 75     Retailers for 2009. Recuperado el 31 de     octubre de 2009, de <a href="http://supermarketnews.com/profiles/top75/2009-top-75/" target="_blank">http://supermarketnews.com/profiles/top75/2009-top-75/</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000285&pid=S0123-5923201200030001100038&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Tang, F. and Xing, X. (2001). Will the growth     of multichannel retailing diminish the     pricing efficiency of the Web. <i>Journal of     Retailing</i>, 77 (3), 319.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000287&pid=S0123-5923201200030001100039&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Tenjo, F., Montes, E. y Mart&iacute;nez, J. (2006).     Comportamiento reciente (2000&#8211;2005)     del sector floricultor colombiano. Recuperado     el 13 de diciembre de 2011 de <a href="http://www.banrep.gov.co/docum/ftp/borra363.pdf" target="_blank">http://www.banrep.gov.co/docum/ftp/borra363.pdf</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000289&pid=S0123-5923201200030001100040&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Venkatesan, R.; Kumar, V. y Ravichanker, N.     (2007). Multichannel shopping: causes     and consequences.<i> Journal of Marketing</i>, 71 (2), 32&#8211;114.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000291&pid=S0123-5923201200030001100041&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     ]]></body>
<body><![CDATA[<!-- ref --><p> Wallace, D.W., Giese, J.L. and Johnson, J.L.     (2004). Customer retailer loyalty in the     context of multiple channel strategies. <i>Journal of Retailing</i>, 80 (4), 249&#8211;63.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000293&pid=S0123-5923201200030001100042&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Webb, K.L. y Didow, N.M. (1997). Understanding     hybrid channel conflicto: a     conceptual model and propositions for     research. <i>Journal of Business-to-Business Marketing,</i> 4 (1), 39&#8211;78.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000295&pid=S0123-5923201200030001100043&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Webb, K.L. (2002). Managing channels of     distribution in the age of electronic commerce.     <i>Industrial Marketing Management</i>, 31 (2), 95&#8211;102.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000297&pid=S0123-5923201200030001100044&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Wilkinson, I. (2001). A history of network     and channel thinking in marketing in     the 20th Century.<i> Australasian Marketing Journal</i>, 9 (2), 23&#8211;52.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000299&pid=S0123-5923201200030001100045&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Yan, R. (2008). Pricing strategy for companies     with mixed online and traditional     retailing distribution markets. <i>Journal     of Product &amp; Brand Management</i>, 17 (1), 48&#8211;56.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000301&pid=S0123-5923201200030001100046&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     ]]></body>
<body><![CDATA[<!-- ref --><p> Yin, R. K. (2003). <i>Case study research: Design     and methods</i> (3nd ed.). Thousand     Oakks: Sage.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000303&pid=S0123-5923201200030001100047&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Young, L.C. and Wilkinson, I.R. (1989). The     role of trust and co-operation in marketing     channels: a preliminary study. <i>European Journal of Marketing</i>, 23 (2), 109&#8211;122.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000305&pid=S0123-5923201200030001100048&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Zhao, X., Nie, W., Huo, B., Yeung, J. (2006).     The impact of supply chain integration on     company performance and supply chain     performance in China. Working Paper.     The Chinese University of Hong Kong,     Hong Kong.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000307&pid=S0123-5923201200030001100049&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <p>&nbsp;</p> </font>      ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Afuah]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[How much do your coopetitor's capabilities matter in the face of technological change?]]></article-title>
<source><![CDATA[Strategic Management Journal]]></source>
<year>2000</year>
<volume>21</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>387-404</page-range></nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ahmad]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Schroeder]]></surname>
<given-names><![CDATA[R.G]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The impact of electronic data interchange on delivery performance]]></article-title>
<source><![CDATA[Production and Operations Management]]></source>
<year>2001</year>
<volume>10</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>16-30</page-range></nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Boyer]]></surname>
<given-names><![CDATA[K.K]]></given-names>
</name>
<name>
<surname><![CDATA[Lewis]]></surname>
<given-names><![CDATA[M.W]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Competitive priorities: investigating the need for supply chain trade-offs in operations strategy]]></article-title>
<source><![CDATA[Journal of Operations Management]]></source>
<year>2002</year>
<volume>11</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>9-20</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bowersox]]></surname>
<given-names><![CDATA[D.J]]></given-names>
</name>
<name>
<surname><![CDATA[Morash]]></surname>
<given-names><![CDATA[E.A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The integration of marketing flows in channels of distribution]]></article-title>
<source><![CDATA[European Journal of Marketing]]></source>
<year>1989</year>
<volume>23</volume>
<numero>20</numero>
<issue>20</issue>
<page-range>58-67</page-range></nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Canning]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
<name>
<surname><![CDATA[Hanmer-Lloyd]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Modelling the adaptation process in interactive business relationship]]></article-title>
<source><![CDATA[Journal of Business & Industrial Marketing]]></source>
<year>2002</year>
<volume>17</volume>
<numero>7</numero>
<issue>7</issue>
<page-range>615</page-range></nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cannon]]></surname>
<given-names><![CDATA[J.P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Buyersupplier relationships and customer firm costs]]></article-title>
<source><![CDATA[Journal of Marketing]]></source>
<year>2001</year>
<volume>65</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>29-43</page-range></nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Carr]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Pearson]]></surname>
<given-names><![CDATA[J.N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Strategically managed buyer-supplier relationships and performance outcomes]]></article-title>
<source><![CDATA[Journal of Operations Management]]></source>
<year>1999</year>
<volume>17</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>497-519</page-range></nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Clarke]]></surname>
<given-names><![CDATA[I]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Retail power, competition and local consumer choice in the UK grocery sector]]></article-title>
<source><![CDATA[European Journal of Marketing]]></source>
<year>2000</year>
<volume>34</volume>
<numero>8</numero>
<issue>8</issue>
<page-range>975-1002</page-range></nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Coe]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Hess]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The internationalization of retailing: implications for supply network restructuring in East Asia and Eastern Europe]]></article-title>
<source><![CDATA[Journal of Economic Geography]]></source>
<year>2005</year>
<volume>5</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>449-473</page-range></nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Corbin]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Strauss]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Grounded theory research: procedures, canons and evaluative criteria]]></article-title>
<source><![CDATA[Qualitative Sociology]]></source>
<year>1990</year>
<volume>13</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>3-21</page-range></nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fang]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Palmatier]]></surname>
<given-names><![CDATA[R.W]]></given-names>
</name>
<name>
<surname><![CDATA[Steenkamp]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Effect of service transition strategies on firm value]]></article-title>
<source><![CDATA[Journal of Marketing]]></source>
<year>2008</year>
<volume>72</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>1-14</page-range></nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Flynn]]></surname>
<given-names><![CDATA[B.B]]></given-names>
</name>
<name>
<surname><![CDATA[Flynn]]></surname>
<given-names><![CDATA[E.J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An exploratory study of the nature of cumulative capabilities]]></article-title>
<source><![CDATA[Journal of Operations Management]]></source>
<year>2004</year>
<volume>22</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>439-458</page-range></nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Frazier]]></surname>
<given-names><![CDATA[G. L]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Organizing and managing channels of distribution]]></article-title>
<source><![CDATA[Journal of the Academy of Marketing Science]]></source>
<year>1999</year>
<volume>27</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>226-40</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ganesan]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[George]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Jap]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Supply chain management and retailer performance: emerging trends, issues, and implications for research and practice]]></article-title>
<source><![CDATA[Journal of Retailing]]></source>
<year>2009</year>
<volume>85</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>84-94</page-range></nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Groeber]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Betting the house on private brands]]></article-title>
<source><![CDATA[Stores]]></source>
<year>2008</year>
<volume>2</volume>
<numero>28</numero>
<issue>28</issue>
<page-range>793-818</page-range></nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Jain]]></surname>
<given-names><![CDATA[S.C.]]></given-names>
</name>
</person-group>
<source><![CDATA[International Marketing Management]]></source>
<year>1996</year>
<edition>5</edition>
<publisher-loc><![CDATA[Cincinnati ]]></publisher-loc>
<publisher-name><![CDATA[South- Western College Publishing]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kadabayi]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Adding direct or independent channels to multiple channel mix]]></article-title>
<source><![CDATA[Direct Marketing: An International Journal]]></source>
<year>2008</year>
<volume>2</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>66-80</page-range></nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kumar,]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Rajkumar]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Who are the multi-channel shoppers and how do they perform? correlates of multi-channel shopping behaviors]]></article-title>
<source><![CDATA[Journal of Interactive Marketing]]></source>
<year>2005</year>
<volume>2</volume>
<numero>19</numero>
<issue>19</issue>
<page-range>44-62</page-range></nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lambert]]></surname>
<given-names><![CDATA[D.M]]></given-names>
</name>
<name>
<surname><![CDATA[Emmelhainz]]></surname>
<given-names><![CDATA[M.A]]></given-names>
</name>
<name>
<surname><![CDATA[Gardner]]></surname>
<given-names><![CDATA[J.T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Developing and implementing supply chain partnerships]]></article-title>
<source><![CDATA[The International Journal of Logistics Management]]></source>
<year>1996</year>
<volume>7</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>1-17</page-range></nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Levitt]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The globalization of markets]]></article-title>
<source><![CDATA[Harvard Business Review]]></source>
<year>1983</year>
<volume>61</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>92-102</page-range></nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Levy]]></surname>
<given-names><![CDATA[Michael]]></given-names>
</name>
<name>
<surname><![CDATA[Barton A.]]></surname>
<given-names><![CDATA[Weitz]]></given-names>
</name>
</person-group>
<source><![CDATA[Retailing Management]]></source>
<year>2007</year>
<edition>7</edition>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[McGraw-Hill]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lorentz]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
<name>
<surname><![CDATA[Wong]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
<name>
<surname><![CDATA[Hilmola]]></surname>
<given-names><![CDATA[O]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Emerging distribution systems in central and Eastern Europe]]></article-title>
<source><![CDATA[International Journal of Physical Distribution & logistics Management]]></source>
<year>2007</year>
<volume>37</volume>
<numero>8</numero>
<issue>8</issue>
<page-range>670-697</page-range></nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mallen]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
</person-group>
<source><![CDATA[Principles of marketing channel management -interorganizational distribution design and relations]]></source>
<year>1977</year>
<publisher-loc><![CDATA[Lexington ]]></publisher-loc>
<publisher-name><![CDATA[Lexington Books]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Moriarty]]></surname>
<given-names><![CDATA[R.T]]></given-names>
</name>
<name>
<surname><![CDATA[Moran]]></surname>
<given-names><![CDATA[U]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Managing hybrid marketing systems]]></article-title>
<source><![CDATA[Harvard Business Review]]></source>
<year>1990</year>
<volume>90</volume>
<numero>6</numero>
<issue>6</issue>
<page-range>146-55</page-range></nlm-citation>
</ref>
<ref id="B25">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mukhopadhyay]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
<name>
<surname><![CDATA[Yao]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Yue]]></surname>
<given-names><![CDATA[X]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Information sharing of value-adding retailer in a mixed channel Hi-tech supply chain]]></article-title>
<source><![CDATA[Journal of Business Research]]></source>
<year>2008</year>
<volume>61</volume>
<numero>9</numero>
<issue>9</issue>
<page-range>950-958</page-range></nlm-citation>
</ref>
<ref id="B26">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Nagurney]]></surname>
<given-names><![CDATA[Anna]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A system-optimization perspective for supply chain network integration: the horizontal merger case]]></article-title>
<source><![CDATA[Transportation Research Part E-Logistics and Transportation Review]]></source>
<year>2009</year>
<volume>45</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-15</page-range></nlm-citation>
</ref>
<ref id="B27">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Nonaka]]></surname>
<given-names><![CDATA[I.]]></given-names>
</name>
<name>
<surname><![CDATA[Takeuchi]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<source><![CDATA[The Knowledge Creating Company]]></source>
<year>1995</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Oxford University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B28">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Orozco]]></surname>
<given-names><![CDATA[L.A]]></given-names>
</name>
<name>
<surname><![CDATA[Chavarro]]></surname>
<given-names><![CDATA[D.A]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[De la investigación al mercado: un acercamiento a la medición del impacto en las heliconias colombianas]]></article-title>
<source><![CDATA[Estudios Gerenciales]]></source>
<year>2005</year>
<volume>96</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>107-126</page-range></nlm-citation>
</ref>
<ref id="B29">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rindfleisch]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Moorman]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Acquisition and utilization of information in new product alliances: a strength-ofties perspective]]></article-title>
<source><![CDATA[Journal of Marketing]]></source>
<year>2001</year>
<volume>65</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>1-18</page-range></nlm-citation>
</ref>
<ref id="B30">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rodríguez]]></surname>
<given-names><![CDATA[J.P]]></given-names>
</name>
</person-group>
<source><![CDATA[Estudio para el fortalecimiento del sector floricultor colombiano en el mercado japonés]]></source>
<year>2011</year>
</nlm-citation>
</ref>
<ref id="B31">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rosenbloom]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Multi-channel strategy in business-to-business markets: prospects and problems]]></article-title>
<source><![CDATA[Industrial Marketing Management]]></source>
<year>2007</year>
<volume>36</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>4-9</page-range></nlm-citation>
</ref>
<ref id="B32">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ryans]]></surname>
<given-names><![CDATA[J.K. Jr]]></given-names>
</name>
<name>
<surname><![CDATA[Griffith]]></surname>
<given-names><![CDATA[D.A]]></given-names>
</name>
<name>
<surname><![CDATA[White]]></surname>
<given-names><![CDATA[D.S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Standardization/ adaptation of international marketing strategy-necessary conditions for the advancement of knowledge]]></article-title>
<source><![CDATA[International Marketing Review]]></source>
<year>2003</year>
<volume>20</volume>
<numero>6</numero>
<issue>6</issue>
<page-range>588-603</page-range></nlm-citation>
</ref>
<ref id="B33">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sachan]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Datta]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Review of supply chain management and logistics research]]></article-title>
<source><![CDATA[International Journal of Physical Distribution & Logistics Management]]></source>
<year>2005</year>
<volume>35</volume>
<numero>9</numero>
<issue>9</issue>
<page-range>664-705</page-range></nlm-citation>
</ref>
<ref id="B34">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sainz]]></surname>
<given-names><![CDATA[José]]></given-names>
</name>
</person-group>
<source><![CDATA[La distribución comercial opciones estratégicas]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[ESIC Editorial]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B35">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Seifert]]></surname>
<given-names><![CDATA[R.W]]></given-names>
</name>
<name>
<surname><![CDATA[Thonemann]]></surname>
<given-names><![CDATA[Ulrich]]></given-names>
</name>
<name>
<surname><![CDATA[Sieke]]></surname>
<given-names><![CDATA[Marcel]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Integrating direct and indirect sales channels under decentralized decision-making]]></article-title>
<source><![CDATA[International Journal Production Economics]]></source>
<year>2005</year>
<volume>103</volume>
<page-range>209-229</page-range></nlm-citation>
</ref>
<ref id="B36">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sethi]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[New Product Quality and Product Development Teams]]></article-title>
<source><![CDATA[Journal of Marketing]]></source>
<year>2000</year>
<volume>64</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>1-14</page-range></nlm-citation>
</ref>
<ref id="B37">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sharma]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Mehrotra]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Choosing an optimal channel mix in multichannel environments]]></article-title>
<source><![CDATA[Industrial Marketing Management]]></source>
<year>2007</year>
<volume>36</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>8-21</page-range></nlm-citation>
</ref>
<ref id="B38">
<nlm-citation citation-type="">
<collab>Supermarket News</collab>
<source><![CDATA[SN's Top 75 Retailers for 2009]]></source>
<year>2009</year>
</nlm-citation>
</ref>
<ref id="B39">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Tang]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Xing]]></surname>
<given-names><![CDATA[X]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Will the growth of multichannel retailing diminish the pricing efficiency of the Web]]></article-title>
<source><![CDATA[Journal of Retailing]]></source>
<year>2001</year>
<volume>77</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>319</page-range></nlm-citation>
</ref>
<ref id="B40">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Tenjo]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Montes]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Martínez]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<source><![CDATA[Comportamiento reciente (2000-2005) del sector floricultor colombiano]]></source>
<year>2006</year>
</nlm-citation>
</ref>
<ref id="B41">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Venkatesan]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
<name>
<surname><![CDATA[Kumar]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Ravichanker]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Multichannel shopping: causes and consequences]]></article-title>
<source><![CDATA[Journal of Marketing]]></source>
<year>2007</year>
<volume>71</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>32-114</page-range></nlm-citation>
</ref>
<ref id="B42">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wallace]]></surname>
<given-names><![CDATA[D.W]]></given-names>
</name>
<name>
<surname><![CDATA[Giese]]></surname>
<given-names><![CDATA[J.L]]></given-names>
</name>
<name>
<surname><![CDATA[Johnson]]></surname>
<given-names><![CDATA[J.L]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Customer retailer loyalty in the context of multiple channel strategies]]></article-title>
<source><![CDATA[Journal of Retailing]]></source>
<year>2004</year>
<volume>80</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>249-63</page-range></nlm-citation>
</ref>
<ref id="B43">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Webb]]></surname>
<given-names><![CDATA[K.L]]></given-names>
</name>
<name>
<surname><![CDATA[Didow]]></surname>
<given-names><![CDATA[N.M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Understanding hybrid channel conflicto: a conceptual model and propositions for research]]></article-title>
<source><![CDATA[Journal of Business-to-Business Marketing]]></source>
<year>1997</year>
<volume>4</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>39-78</page-range></nlm-citation>
</ref>
<ref id="B44">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Webb]]></surname>
<given-names><![CDATA[K.L]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Managing channels of distribution in the age of electronic commerce]]></article-title>
<source><![CDATA[Industrial Marketing Management]]></source>
<year>2002</year>
<volume>31</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>95-102</page-range></nlm-citation>
</ref>
<ref id="B45">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wilkinson]]></surname>
<given-names><![CDATA[I]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A history of network and channel thinking in marketing in the 20th Century]]></article-title>
<source><![CDATA[Australasian Marketing Journal]]></source>
<year>2001</year>
<volume>9</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>23-52</page-range></nlm-citation>
</ref>
<ref id="B46">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Yan]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Pricing strategy for companies with mixed online and traditional retailing distribution markets]]></article-title>
<source><![CDATA[Journal of Product & Brand Management]]></source>
<year>2008</year>
<volume>17</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>48-56</page-range></nlm-citation>
</ref>
<ref id="B47">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Yin]]></surname>
<given-names><![CDATA[R. K]]></given-names>
</name>
</person-group>
<source><![CDATA[Case study research: Design and methods]]></source>
<year>2003</year>
<edition>3nd</edition>
<publisher-loc><![CDATA[Thousand Oakks ]]></publisher-loc>
<publisher-name><![CDATA[Sage]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B48">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Young]]></surname>
<given-names><![CDATA[L.C]]></given-names>
</name>
<name>
<surname><![CDATA[Wilkinson]]></surname>
<given-names><![CDATA[I.R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The role of trust and co-operation in marketing channels: a preliminary study]]></article-title>
<source><![CDATA[European Journal of Marketing]]></source>
<year>1989</year>
<volume>23</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>109-122</page-range></nlm-citation>
</ref>
<ref id="B49">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Zhao]]></surname>
<given-names><![CDATA[X.]]></given-names>
</name>
<name>
<surname><![CDATA[Nie]]></surname>
<given-names><![CDATA[W.]]></given-names>
</name>
<name>
<surname><![CDATA[Huo]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Yeung]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<source><![CDATA[The impact of supply chain integration on company performance and supply chain performance in China]]></source>
<year>2006</year>
<publisher-name><![CDATA[The Chinese University of Hong KongHong Kong]]></publisher-name>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>