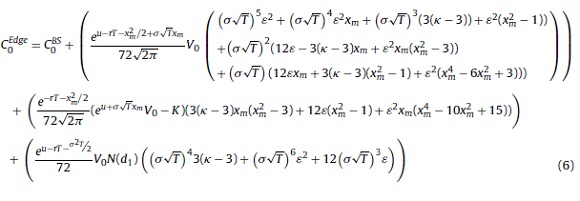<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232014000400003</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Momentos estocásticos de orden superior y la estimación de la volatilidad implícita: aplicación de la expansión de Edgeworth en el modelo Black-Scholes]]></article-title>
<article-title xml:lang="en"><![CDATA[Higher order stochastic moments and the estimation of implied volatility: Application of Edgeworth expansion over the Black-Scholes' model]]></article-title>
<article-title xml:lang="pt"><![CDATA[Momentos estocásticos de ordem superior e a estimativa da volutilidade implícita: aplicação da expansão de Edgewoth no modelo Black-choles]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Milanesi]]></surname>
<given-names><![CDATA[Gastón Silverio]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Nacional del Sur Departamento de Ciencias de la Administración ]]></institution>
<addr-line><![CDATA[Buenos Aires ]]></addr-line>
<country>Argentina</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>12</month>
<year>2014</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>12</month>
<year>2014</year>
</pub-date>
<volume>30</volume>
<numero>133</numero>
<fpage>336</fpage>
<lpage>342</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232014000400003&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232014000400003&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232014000400003&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[El documento utiliza la expansión de Edgeworth en el modelo de Black-Scholes para estimar la volatilidad implícita y el impacto en el precio de la opción de los momentos estocásticos de orden superior, sobre contratos de opciones del Grupo Financiero Galicia (GGAL), negociados en la Bolsa de Comercio de Buenos Aires (Argentina). Primero se analiza la distribución de probabilidad de rendimientos de subyacente; luego, el modelo se somete a iteración para obtener los valores implícitos de la volatilidad, asimetría y curtosis. Como principal conclusión se encuentran la forma aplanada de la curva de volatilidad implícita del modelo y el significativo peso de la asimetría y curtosis en el precio de las opciones "muy fuera/dentro del dinero".]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[In this document the Edgeworth expansion is used in the Black-Scholes model for estimating the implicit volatility and the impact of the higher order stochastic moments on the option price, over Grupo Financiero Galicia (GGAL) stock options contracts trading in the Buenos Aires Stocks Exchange (Argentina). First, the underlying probability distribution of returns is analysed; then the model is subject to iteration to obtain implicit values for volatility, skewnness and kurtosis. The main conclusions are the flat shape of the volatility curve of the model, and the significant weight of the skewnnes and kurtosisof the "in the money, out of the money" prices.]]></p></abstract>
<abstract abstract-type="short" xml:lang="pt"><p><![CDATA[O documento utiliza a expansão da Edgeworth no modelo de Black-Scholes para estimar a volatilidade implícita e o impacto no preço da opção dos momentos estocásticos de ordem superior, sobre contratos de opções do Grupo Financeiro Galicia (GGAL), negociados na Bolsa do Comércio de Buenos Aires (Argentina). Primeiro analisa-se a distribuição de probabilidade de desempenho dos subjacentes; depois o modelo submete-se a interacção para obter os valores implícitos da volatilidade, assimetria e curtose. Como principal conclusão está a forma aplanada da curva de volatilidade implícita do modelo e o significativo peso da assimetria e curtose no preço das opções "muito fora/dentro do dinheiro".]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Volatilidad implícita]]></kwd>
<kwd lng="es"><![CDATA[Expansión de Edgeworth]]></kwd>
<kwd lng="es"><![CDATA[Asimetría. Curtosis]]></kwd>
<kwd lng="es"><![CDATA[G1]]></kwd>
<kwd lng="es"><![CDATA[G13]]></kwd>
<kwd lng="en"><![CDATA[Implied volatility]]></kwd>
<kwd lng="en"><![CDATA[Edgeworth expansion]]></kwd>
<kwd lng="en"><![CDATA[Skewnnes]]></kwd>
<kwd lng="en"><![CDATA[Kurtosis]]></kwd>
<kwd lng="pt"><![CDATA[Volatilidade implícita]]></kwd>
<kwd lng="pt"><![CDATA[Expansão Edgeworth]]></kwd>
<kwd lng="pt"><![CDATA[Assimetria]]></kwd>
<kwd lng="pt"><![CDATA[Curtose]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font size="2"  face="Verdana, Arial, Helvetica, sans-serif">     <P align="right"><b>Art&iacute;culo</b></P>     <P align="right">&nbsp;</P>     <P align="center"><font size="4"><b>Momentos estoc&aacute;sticos de orden superior y la estimaci&oacute;n de la volatilidad impl&iacute;cita: aplicaci&oacute;n de la expansi&oacute;n de Edgeworth en el modelo Black-Scholes</b></font></P>     <P align="center">&nbsp;</P>     <P align="center"><font size="3"><b>Higher order stochastic moments and the estimation of implied volatility: Application of Edgeworth expansion over the Black-Scholes' model</b></font></P>     <P align="center">&nbsp;</P>     <P align="center"><font size="3"><b>Momentos estoc&aacute;sticos de ordem superior e a estimativa da volutilidade impl&iacute;cita: aplica&ccedil;&atilde;o da expans&atilde;o de Edgewoth no modelo Black-choles</b></font></P>     <P>&nbsp;</P>     <P><b>Gast&oacute;n Silverio Milanesi</b></P>     ]]></body>
<body><![CDATA[<P>Profesor Asociado, Departamento de Ciencias de la Administraci&oacute;n, Universidad Nacional del Sur, Buenos Aires, Argentina. Autor para correspondencia: 12 de Octubre 1198 8vo piso, B8000CTX Bah&iacute;a   Blanca, Buenos Aires, Argentina. Correo electr&oacute;nico: <a href="mailto:milanesi@uns.edu.ar">milanesi@uns.edu.ar</a></P>     <P>&nbsp;</P>     <P>Recibido el 25 de enero de 2013    <BR> Aceptado el 3 de enero de 2014</P>     <P>&nbsp;</P> <hr size="1" noshade>     <P><B>Resumen</B></P>     <P>El documento utiliza la expansi&oacute;n de Edgeworth en el modelo de Black-Scholes para estimar la volatilidad impl&iacute;cita y el impacto en el precio de la opci&oacute;n de los momentos estoc&aacute;sticos de orden superior, sobre contratos de opciones del Grupo Financiero Galicia (GGAL), negociados en la Bolsa de Comercio de Buenos Aires (Argentina). Primero se analiza la distribuci&oacute;n de probabilidad de rendimientos de subyacente; luego, el modelo se somete a iteraci&oacute;n para obtener los valores impl&iacute;citos de la volatilidad, asimetr&iacute;a y curtosis. Como principal conclusi&oacute;n se encuentran la forma aplanada de la curva de volatilidad impl&iacute;cita del modelo y el significativo peso de la asimetr&iacute;a y curtosis en el precio de las opciones <I>''muy fuera/dentro del dinero''</I>.</P> </P>  <b>Palabras clave</b>: Volatilidad impl&iacute;cita. Expansi&oacute;n de Edgeworth. Asimetr&iacute;a. Curtosis. G1. G13.     <p><B>C&oacute;digos JEL</B> G1. G13</p> <hr size="1" noshade>     <P><B>Abstract</B></P>     <P>In this document the Edgeworth expansion is used in the Black-Scholes model for estimating the implicit volatility and the impact of the higher order stochastic moments on the option price, over Grupo Financiero Galicia (GGAL) stock options contracts trading in the Buenos Aires Stocks Exchange (Argentina). First, the underlying probability distribution of returns is analysed; then the model is subject to iteration to obtain implicit values for volatility, skewnness and kurtosis. The main conclusions are the flat shape of the volatility curve of the model, and the significant weight of the skewnnes and kurtosisof the ''in the money, out of the money'' prices.</P>  <B>Keywords</B>: Implied volatility. Edgeworth expansion. Skewnnes. Kurtosis.      ]]></body>
<body><![CDATA[<P><B>JEL classification</B>: G1. G13</P> <hr size="1" noshade>     <P><B>Resumo</B></P>     <P>O documento utiliza a expans&atilde;o da Edgeworth no modelo de Black-Scholes para estimar a volatilidade impl&iacute;cita e o impacto no pre&ccedil;o da op&ccedil;&atilde;o dos momentos estoc&aacute;sticos de ordem superior, sobre contratos de op&ccedil;&otilde;es do Grupo Financeiro Galicia (GGAL), negociados na Bolsa do Com&eacute;rcio de Buenos Aires (Argentina). Primeiro analisa-se a distribui&ccedil;&atilde;o de probabilidade de desempenho dos subjacentes; depois o modelo submete-se a interac&ccedil;&atilde;o para obter os valores impl&iacute;citos da volatilidade, assimetria e curtose. Como principal conclus&atilde;o est&aacute; a forma aplanada da curva de volatilidade impl&iacute;cita do modelo e o significativo peso da assimetria e curtose no pre&ccedil;o das op&ccedil;&otilde;es ''muito fora/dentro do dinheiro''.</P>     <p><B>Palavras-chave</B>: Volatilidade impl&iacute;cita. Expans&atilde;o Edgeworth. Assimetria. Curtose. </p>     <p><b>Classifica&ccedil;&otilde;es JEL</b> G1. G13. </p> <hr size="1" noshade>     <P>&nbsp;</P>     <P>&nbsp;</P> <font size="3"><b>1 Introducci&oacute;n</b></font>     <P>La volatilidad en los rendimientos de un activo financiero constituye una de las variables fundamentales en el cl&aacute;sico modelo de Black-Scholes (en adelante BS) (Black y Scholes, 1972, 1973; Merton, 1973) para estimar el valor te&oacute;rico de una opci&oacute;n financiera. La importancia de la volatilidad reside en su capacidad para explicar y fundamentar la magnitud e incidencia temporal de las variaciones en el precio de la opci&oacute;n frente a variaciones en el precio en el subyacente. La volatilidad no es una variable directamente observable, a diferencia de un precio de mercado, requiriendo de m&eacute;todos y t&eacute;cnicas para su estimaci&oacute;n. En funci&oacute;n de la metodolog&iacute;a de estimaci&oacute;n seleccionada, la volatilidad puede clasificarse en: hist&oacute;rica (observada), impl&iacute;cita, proyectada y de cobertura<SUP><a href="#1" name="1b">1</a></SUP>. Una de las principales aplicaciones de la volatilidad impl&iacute;cita consiste en derivar la curva ''de volatilidad impl&iacute;cita'', utilizada en comparaciones de precios de opciones bajo diferentes ejercicios y expiraciones. La forma funcional de la curva seg&uacute;n la soluci&oacute;n te&oacute;rica correspondiente al modelo BS es mon&oacute;tona creciente. No obstante, la forma que se obtiene, utilizando los precios observados de opciones en el mercado en el proceso iterativo, es decreciente o de campana invertida <I>(volatility smile).</I> El principal insumo en la estimaci&oacute;n de la volatilidad impl&iacute;cita son los precios de contratos de opciones financieras sobre el mismo activo financiero, id&eacute;ntica fecha de vencimiento y diferentes precios de ejercicio. Como consecuencia de ello, al estimarse sobre el mismo subyacente, la medida volatilidad impl&iacute;cita deber&iacute;a ser similar para todos los contratos considerados, obteniendo una forma funcional menos curva o suavizada.</P>     <P>Se sostiene que la forma funcional observada de campana invertida estimada con el modelo BS es originada por los contratos de opciones <I>''fuera del dinero''</I>. Estos presentan una mayor volatilidad impl&iacute;cita con relaci&oacute;n a los que se encuentran <I>''dentro del dinero''</I>, ya que el valor obtenido con el tradicional modelo BS no segrega la asimetr&iacute;a y curtosis en la distribuci&oacute;n del subyacente. La consecuencia directa es una sobreestimaci&oacute;n de la volatilidad impl&iacute;cita para los extremos de la curva, resultando en la forma aludida (campana invertida) y la infravaloraci&oacute;n de las opciones que se encuentran <I>''muy fuera/dentro del dinero''</I> (Wilmott, 2009). Estas ideas se refuerzan con la evidencia que existe sobre el comportamiento de los rendimientos y precios de activos financieros que, dependiendo del intervalo y caracter&iacute;sticas del subyacente, suelen no presentar comportamiento normal y lognormal respectivamente (Taleb, 2004).</P>     <P>Si bien existen diferentes distribuciones y procesos estoc&aacute;sticos que dan origen a un importante n&uacute;mero de modelos de valoraci&oacute;n de opciones (Gaarder, 2007; Le&oacute;n, Mencia y Sentaria, 2007), el principal objetivo del trabajo consiste en proponer una t&eacute;cnica accesible para el tratamiento de uno de los complejos temas en la teor&iacute;a financiera como lo es el efecto de los momentos estoc&aacute;sticos de orden superior en el valor de opciones financieras y la estimaci&oacute;n de la volatilidad impl&iacute;cita. En ese sentido, se desarrolla e ilustra mediante un caso de aplicaci&oacute;n a la transformaci&oacute;n de Edgeworth sobre el modelo de BS con el fin de incorporar en la valoraci&oacute;n del derivado los momentos estoc&aacute;sticos de orden superior y estimar una curva de volatilidad impl&iacute;cita mon&oacute;tona creciente. El modelo propuesto es originario del trabajo de Jarrow y Rudd (1982) y posteriormente del de Baliero Filho y Rosenfeld (2004). La expansi&oacute;n utiliza coeficientes como funciones de los momentos estoc&aacute;sticos, en este caso asimetr&iacute;a y curtosis, tanto para la distribuci&oacute;n original como para la aproximada. Permite soluciones te&oacute;ricamente correctas en la valoraci&oacute;n de activos, con modelos de soluci&oacute;n cerrada, que de otra manera ser&iacute;a imposible de resolver. El modelo propuesto permite estimar:</P> <UL>          ]]></body>
<body><![CDATA[<LI>         <P>Los valores impl&iacute;citos de la volatilidad, asimetr&iacute;a, curtosis y tasa libre de riesgo.</P> </LI>        <LI>       <P>El impacto de los momentos de orden superior, en particular el cuarto, en el valor de mercado para los contratos <I>''fuera del dinero''</I>.</P> </LI>        <LI>       <P>Una curva de volatilidad impl&iacute;cita con un comportamiento suavizado con relaci&oacute;n a la forma de curva de campana invertida.</P> </LI>     </UL>      <p></P> El trabajo se organiza de la siguiente manera: primero se desarrolla el modelo BS con la expansi&oacute;n de Edgeworth y seguidamente se presenta un caso con el fin de ilustrar su funcionamiento. Se valoran los contratos de opci&oacute;n de compra sobre la acci&oacute;n del Grupo Financiero Galicia (GGAL) negociada en el Mercado de Capitales Argentino. Asimismo se deriva la curva de volatilidad impl&iacute;cita mediante el proceso de iteraci&oacute;n empleando el modelo expandido y tradicional. Complementariamente se valoran las opciones de venta aplicando la paridad <I>put-call</I>. Finalmente, los resultados obtenidos son comparados con los precios de mercado observados, las formas de las curvas de volatilidad impl&iacute;cita y la incidencia en el precio de los momentos estoc&aacute;sticos de orden superior.</p>     <p>&nbsp;</p>     <p><font size="3"><b>2 El modelo de Black-Scholes y la expansi&oacute;n de Edgeworth </b></font></p>      ]]></body>
<body><![CDATA[<P>En la presente secci&oacute;n se desarrolla la expansi&oacute;n de Edgeworth y seguidamente el modelo BMS con el ajuste de la transformaci&oacute;n, para la valoraci&oacute;n de opciones financieras de compra y venta europeas, en este &uacute;ltimo caso de manera directa y aplicando la paridad <I>put-call.</I></P> <i>2.1 La expansi&oacute;n de Edgeworth</i>      <P>Jarrow y Rudd (1982) aplicaron la expansi&oacute;n de Edgeworth sobre la base de la t&eacute;cnica desarrollada por Schleher (1977), en donde la verdadera distribuci&oacute;n de probabilidad <I>z(x)</I> es aproximada por otra denominada <I>g(x)</I>, conocida como aproximaci&oacute;n. En la literatura estad&iacute;stica la t&eacute;cnica se conoce como expansi&oacute;n de Edgeworth (Cramer, 1946; Kendall y Stuarts, 1977). La expansi&oacute;n aproxima una distribuci&oacute;n de probabilidad m&aacute;s compleja a otra distribuci&oacute;n alternativa m&aacute;s sencilla, como puede ser la distribuci&oacute;n normal o lognormal. Esta t&eacute;cnica permite que los coeficientes en la expansi&oacute;n sean funciones de los momentos, tanto de la distribuci&oacute;n original como de la aproximada. De esta manera, se obtienen soluciones te&oacute;ricas correctas a problemas en la valoraci&oacute;n de activos que, de otro modo, ser&iacute;an imposibles de resolver. A partir de los trabajos de Jarrow y Rudd (1982) y tambi&eacute;n de Baliero Filho y Rosenfeld (2004) se contrasta esta metodolog&iacute;a en aras de explicar la conocida <I>''volatility smile''</I><SUP><a href="#2" name="2b">2</a></SUP></P>     <P>Siguiendo a Baliero Filho y Rosenfeld (2004) se procede a desarrollar la expansi&oacute;n. Para ello sup&oacute;ngase una sucesi&oacute;n de variables aleatorias independientes e id&eacute;nticamente distribuidas (<I>iid</I>) <I>x</I><SUB><I>1</I></SUB>, <I>x</I><SUB><I>2</I></SUB><I>,&hellip;, x</I><SUB><I>n</I></SUB> con media <I>&micro;</I> y varianza finita <I>&sigma;</I><SUP><I>2</I></SUP>. En este caso la variable aleatoria es definida de la siguiente manera:</P>     <P align="center">  <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e1.jpg"> </P> </P>     <P>La distribuci&oacute;n de probabilidad de la variable aleatoria es obtenida mediante una expansi&oacute;n sobre la funci&oacute;n caracter&iacute;stica de la distribuci&oacute;n de forma x<sub>n</sub>(t) = E(e<sup>itSn</sup>), resultando en e<sup>&minus;t2/2</sup> para la distribuci&oacute;n normal y donde <I>S</I><SUB><I>n</I></SUB> representa el valor del subyacente en el momento <I>n</I>. La funci&oacute;n caracter&iacute;stica es expandida de la siguiente manera:</P>     <P align="center">   <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e2.jpg">  </P>     <P>Los valores <I>&kappa;</I> indican los momentos estoc&aacute;sticos de la distribuci&oacute;n del subyacente <I>S</I><SUB><I>n</I></SUB>. En este caso el primer momento es igual a E(S<sub>n</sub>) = &kappa;1 = 0 y el segundo momento Var(S<sub>n</sub>) = &kappa;2 = 1. Baliero Filho y Rosenfeld (2004) llegan a la expansi&oacute;n de Edgeworth:</P>     <P align="center">   <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e3.jpg">  </P>     <P>La expresi&oacute;n es v&aacute;lida hasta el orden 1/n, la asimetr&iacute;a se define como &xi; = &kappa;<SUB>3</SUB> y la curtosis &kappa; = &kappa;<SUB>4</SUB> + 3, incorporando los factores 1/n en esos par&aacute;metros. La funci&oacute;n <I>g(x)</I> es el producto entre la distribuci&oacute;n gaussiana N(0,1)<SUP><a href="#3" name="3b">3</a></SUP> <I>z(x)</I> y la expresi&oacute;n correspondiente a la expansi&oacute;n.</P>     <p><i>2.2   El modelo Black-Scholes y el ajuste con la expansi&oacute;n de Edgeworth</i></p>      ]]></body>
<body><![CDATA[<P>La distribuci&oacute;n de los rendimientos de los activos financieros y reales a menudo no se ajusta al cl&aacute;sico comportamiento normal, presentando asimetr&iacute;a y pesadez en los extremos. Los nuevos proyectos, desarrollos tecnol&oacute;gicos e innovaciones en el mercado, se caracterizan por la escasa disponibilidad de activos comparables y nula frecuencia de observaciones de precios y rendimientos. Suponer el proceso estoc&aacute;stico del subyacente sobre la base de los primeros 2 momentos (media-desv&iacute;o) puede generar errores en la valoraci&oacute;n del activo real o el derivado financiero. Por lo tanto es necesario incorporar momentos estoc&aacute;sticos de orden superior, permitiendo una mejor estimaci&oacute;n del valor y volatilidad del activo<SUP><a href="#4" name="4b">4</a></SUP></P>     <P>La derivaci&oacute;n del modelo de Baliero Filho y Rosenfeld (2004) parte de la tasa de crecimiento del activo, definida como: </P>     <P align="center">      <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e4.jpg">  </P>     <P>En la anterior ecuaci&oacute;n, <I>r</I> representa el tipo libre de riesgo, <I>T</I> es el periodo de tiempo hasta el vencimiento de la opci&oacute;n; <I>&sigma;</I> volatilidad del subyacente, &xi; asimetr&iacute;a y &kappa; curtosis. Con asimetr&iacute;a <I>&xi;</I> <I>=</I> <I>0</I> y curtosis <I>&kappa;</I> <I>=</I> <I>3</I> (normal); <I>&micro;</I> <I>=</I> <I>r</I> por lo tanto se obtiene la misma soluci&oacute;n que el modelo BS.</P>     <P>Para el caso general, la expresi&oacute;n que determina el valor esperado de la opci&oacute;n es la siguiente,</P>     <P align="center">    <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e5.jpg">  </P>     <P>Donde C<sub>0</sub><sup>Edge</sup> representa el valor te&oacute;rico del <I>call</I>, <I>r</I> la tasa libre de riesgo, <I>T</I> el plazo hasta el vencimiento del contrato, <I>S</I><SUB>0</SUB> el valor de mercado del subyacente en <I>t</I> <I>=</I> <I>0</I>, <I>&sigma;</I> la volatilidad, <I>K</I> el precio de ejercicio y <I>g</I>(<I>x</I>) la funci&oacute;n transformada. La integral puede transformarse en un modelo de soluci&oacute;n cerrada para la valoraci&oacute;n de opciones (Baliero Filho y Rosenfeld, 2004), resultando en una ecuaci&oacute;n dividida en 2 secciones: el modelo de Black-Scholes m&aacute;s la expansi&oacute;n de Edgeworth (ver ecuaci&oacute;n 6).</P>     <P align="center">    <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e6.jpg">  </P>     <P>En la ecuaci&oacute;n 6, C<sub>0</sub><sup>BS</sup> representa el valor de la opci&oacute;n de compra seg&uacute;n el modelo BS; <I>r</I> la tasa libre de riesgo, <I>T</I> el plazo hasta el vencimiento del contrato, <I>S</I><SUB>0</SUB> el valor de mercado del subyacente en <I>t</I> <I>=</I> <I>0</I>, <I>&sigma;</I> la volatilidad, <I>K</I> el precio de ejercicio; <I>u</I> la tasa de crecimiento del activo (ecuaci&oacute;n 4), &xi; asimetr&iacute;a, &kappa; curtosis y <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e6a.jpg"> es el valor m&iacute;nimo para asegurar que el integrando de la ecuaci&oacute;n (5) sea positivo. La variable <I>x</I><SUB><I>m</I></SUB> es la misma que <I>d</I><SUB>1</SUB> en el modelo BS con <I>&xi;</I> <I>=</I> <I>0 y &kappa;</I> <I>=</I> <I>3.</I> En estos casos (normalidad) el modelo transformado converge con el BS.</P>     <P>El mismo criterio sigue la opci&oacute;n de venta; en esta a la ecuaci&oacute;n del modelo BS P<sub>0</sub><sup>BS</sup>  = V<sub>o</sub>(N(d<sub>1</sub>) &minus; 1) &minus; Ke<sup>&minus;rT</sup>(1&minus;N(d<sub>2</sub>)) se adiciona <I>g</I>(<I>x</I>) la expansi&oacute;n de Edgeworth,</P>     ]]></body>
<body><![CDATA[<P align="center">      <IMG SRC="/img/revistas/eg/v30n133/v30n133a03e7.jpg"> </P>      <P>Al mismo resultado se llega aplicando la paridad <I>put-call</I>.</P>     <p>&nbsp;</p>      <p><font size="3"><B>3 Un caso de aplicaci&oacute;n. Estimando la volatilidad impl&iacute;cita: el modelo tradicional versus el expandido</B></font></p>      <P>En esta secci&oacute;n se derivar&aacute; la curva de volatilidad utilizando la ecuaci&oacute;n (6) a trav&eacute;s de un proceso iterativo<SUP><a href="#5" name="5b">5</a></SUP>. La ecuaci&oacute;n se&ntilde;alada es igualada al precio de mercado (<I>C</I><SUB><I>t</I></SUB>) observado<SUP><a href="#6" name="6b">6</a></SUP>, con el fin de obtener los valores impl&iacute;citos correspondientes al desv&iacute;o (<I>&sigma;</I>); asimetr&iacute;a (<I>&xi;</I>); curtosis (<I>&kappa;</I>) y tipo sin riesgo (<I>rf</I>). Para ello es menester establecer las siguientes restricciones<SUP><a href="#7" name="7b">7</a></SUP>: <I>C</I><SUB><I>t</I></SUB> <I>&ge;</I> <I>0; &sigma;</I> <I>&ge;</I> <I>0; &minus;0,8</I> <I>&le;</I> <I>&xi;</I> <I>&ge;</I> <I>0,8; 3</I> <I>&le;</I> <I>&kappa;</I> <I>&ge;</I> <I>5,4; rf</I> <I>&ge;</I> <I>0</I>. El proceso comienza definiendo con valor cero los momentos de orden superior, la volatilidad con su valor hist&oacute;rico y la tasa libre de riesgo con su valor de referencia<SUP><a href="#8" name="8b">8</a></SUP>.Obtenidos los valores impl&iacute;citos de los momentos estoc&aacute;sticos, se procede a obtener la volatilidad impl&iacute;cita de la cl&aacute;sica ecuaci&oacute;n Black-Scholes. Para ello se redefinen los momentos de orden superior con valor <I>&xi;</I> <I>=</I> <I>0</I>; <I>&kappa;</I> <I>=</I> <I>3.</I> La volatilidad hist&oacute;rica y la tasa libre de riesgo se suponen al valor impl&iacute;cito obtenido<SUP><a href="#9" name="9b">9</a></SUP>.</P>     <P>Se valoraron contratos de opciones de compra americana que no paga dividendos sobre la acci&oacute;n Grupo Financiero Galicia (GGAL) negociada en el Mercado de Capitales Argentino, Bolsa de Comercio de Buenos Aires (BCBA). Todos los contratos tienen vencimiento el 15 de junio del 2012 y el tipo libre de riesgo de referencia es la tasa <I>Buenos Aires Inter-Bank Offered Rate</I> (BAIBOR), cuyo costo efectivo anual es del 8,90%. Los precios publicados son de fecha 27 de abril del 2012 por el Instituto Argentino de Mercados de Capitales (IAMC). A continuaci&oacute;n se sintetizan los datos correspondientes a los contratos valuados. En la siguiente tabla son expuestos los datos correspondientes a los contratos de opciones objeto de an&aacute;lisis (<a href="#t1">tabla 1</a>).</P>     <P align="center"><a name="t1"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a03t1.jpg"></P>     <P align="center">&nbsp;</P>     <P>Previamente se estudi&oacute; el comportamiento de la serie hist&oacute;rica de rendimientos correspondiente al subyacente objeto de an&aacute;lisis. Son utilizadas series mensuales y diarias de rendimientos y precios; el intervalo de frecuencias mensuales se extiende desde diciembre del 2006 hasta mayo del 2012 y las frecuencias diarias desde el 27 de abril al 15 de junio del 2012<SUP><a href="#10" name="10b">10 </a></SUP>. Las <a href="#f1">figuras 1</a> y <a href="#f2">2</a> presentan los histogramas de rendimientos y diagramas de probabilidad normal mensuales y diarios respectivamente.</P>     <P align="center">      <a name="f1"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a03f1.jpg"></P>     ]]></body>
<body><![CDATA[<P align="center">&nbsp;</P>     <P align="center">      <a name="f2"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a03f2.jpg"></P>     <P align="center">&nbsp;</P>     <P>Las pruebas de normalidad para rendimientos mensuales arrojan los siguientes resultados: a) Prueba de <I>Shapiro-Wilk</I>, valor estad&iacute;stico <I>w</I>: 0,927, valor de p: 0,0004921; b) Prueba de normalidad <I>Jarque-Bera</I>, valor estad&iacute;stico: 78,7874; valor de <I>p</I>:&lt; 2,2e-16.</P>     <P>Las pruebas de normalidad para rendimientos diarios arrojan los siguientes resultados: a) Prueba de <I>Shapiro-Wilk</I>, valor estad&iacute;stico <I>w</I>: 0,8967; valor de p: 0,002775; b) Prueba de normalidad <I>Jarque-Bera</I>, valor estad&iacute;stico: 10,6275; valor de p: 0,0042923.</P>     <P>Uno de los m&eacute;todos empleados en el estudio del formato de la distribuci&oacute;n de rendimientos es el histograma de frecuencias. Las <a href="#f1">figuras 1</a> y <a href="#f2">2</a> muestran la superposici&oacute;n del gr&aacute;fico de frecuencias con el de una curva normal. Tanto para rendimientos mensuales como diarios se observa que la distribuci&oacute;n de probabilidad es m&aacute;s ''picuda'' y sus extremos son mayores que la normal. Por lo tanto la gr&aacute;fica no se ajusta perfectamente a una distribuci&oacute;n normal, evidenciando un comportamiento leptoc&uacute;rtico. Adicionalmente la no normalidad de la distribuci&oacute;n de los rendimientos tambi&eacute;n es observada gr&aacute;ficamente mediante el diagrama de probabilidad normal (<I>normal probability plot- QQ plot</I>). En las <a href="#f1">figuras 1</a> y <a href="#f2">2</a> se representa la relaci&oacute;n entre los cuantiles muestrales (observados) y los te&oacute;ricos de una distribuci&oacute;n normal. Los puntos muestrales deber&iacute;an estar sobre la l&iacute;nea recta para acusar normalidad. En este caso la no normalidad se presenta con mayor fuerza en los rendimientos diarios sobre los mensuales. Para finalizar se realizaron las pruebas formales de <I>Shapiro-Wilk</I> y <I>Jarque-Bera</I>. Tanto el estad&iacute;stico <I>w</I> de <I>Shapiro-Wilk</I> y el estad&iacute;stico de <I>Jarque-Bera</I> conducen a rechazar la hip&oacute;tesis nula de normalidad, tanto de los rendimientos mensuales como de los diarios, debido a que los coeficientes del <I>p-value</I> son inferiores a &alpha; = 0,01. Estos resultados son consistentes con investigaciones sobre las series de rendimientos en mercados financieros latinoamericanos (Alonso y Arcos, 2006; Milanesi, Tohm&eacute; y Villlarreal, 2010). Seg&uacute;n esta evidencia, la presencia de no normalidad torna inconveniente la valoraci&oacute;n mediante el modelo BS. En este caso, las distribuciones leptoc&uacute;rticas indican que es menester incorporar momentos estoc&aacute;sticos de orden superior, para la valoraci&oacute;n del derivado.</P>     <P>La <a href="/img/revistas/eg/v30n133/v30n133a03t2.jpg" target="_blank">tabla 2</a> expone los resultados obtenidos del proceso iterativo sobre la ecuaci&oacute;n (6). En la primera columna del cuadro se encuentran los contratos evaluados, en la segunda el precio de mercado de la opci&oacute;n de compra. En la tercera y cuarta columna los valores te&oacute;ricos correspondientes a la ecuaci&oacute;n (6); desagregados entre el modelo BS y la expansi&oacute;n de Edgeworth. La quinta, sexta y s&eacute;ptima columnas presentan los valores intr&iacute;nsecos correspondientes a la volatilidad impl&iacute;cita <I>(&sigma;)</I>, asimetr&iacute;a <I>(&xi;)</I> y curtosis <I>(&kappa;)</I> derivados de la ecuaci&oacute;n (6). La octava columna presenta la volatilidad impl&iacute;cita propia de aplicar el tradicional modelo BS. Finalmente la novena columna refleja el tipo sin riesgo impl&iacute;cito.</P>     <P>Conforme surge de la <a href="/img/revistas/eg/v30n133/v30n133a03t2.jpg" target="_blank">tabla 2</a>, en los contratos <I>''en el dinero''</I> no son significativas las diferencias entre la volatilidad impl&iacute;cita <I>&sigma;</I> &minus;ecuaci&oacute;n (6)&minus; y <I>&sigma;(BS)</I>. En estos casos tanto la asimetr&iacute;a <I>&xi;</I> como la curtosis <I>&kappa;</I> no tienen un peso significativo en la estimaci&oacute;n del valor. Los contratos con precio de ejercicio en el rango de los $2,60 a $4 presentan una leve asimetr&iacute;a negativa (&minus;0,0005778 a &minus;0,01377); por el contrario la curtosis se mantiene constante en 3,000. Para las opciones <I>''fuera del dinero''</I> (precios de ejercicio $4,80 y $5,60) los momentos estoc&aacute;sticos de orden superior presentan un peso significativo en el valor de la opci&oacute;n. Esta situaci&oacute;n se expone en la <a href="#t3">tabla 3</a>; en ella se compara el precio observado, con el valor te&oacute;rico del modelo BS, el valor de la expansi&oacute;n y el porcentaje que esta representa sobre el precio de mercado.</P>     <P align="center">      <a name="t3"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a03t3.jpg"></P>     <P align="center">&nbsp;</P>     ]]></body>
<body><![CDATA[<P>El valor te&oacute;rico de las opciones ''<I>fuera del dinero</I>'' se encuentra explicado principalmente por el efecto de los momentos superiores, en particular curtosis. Se puede argumentar que el valor te&oacute;rico en las opciones <I>''fuera del dinero''</I> tiene como sost&eacute;n la probabilidad esperada de que el subyacente asuma valores extremos. En el caso analizado, el precio <I>spot</I> de la acci&oacute;n es de $2,98 y para que el valor terminal sea positivo, se deben superar precios de ejercicios que duplican el precio de mercado actual ($4,80 y $5,60).</P>     <P>Continuando con los resultados de la tabla 2, la volatilidad estimada con el modelo BMS sobre los contratos con precio de ejercicio $4,80 y $5,60 asciende al 62,75 y 69,38%, respectivamente. La volatilidad impl&iacute;cita obtenida de aplicar la ecuaci&oacute;n (6) solamente asciende al 43,01 y 41,06% para los 2 &uacute;ltimos contratos, con asimetr&iacute;a-curtosis de (&minus;0,25; 3,1570) y (&minus;0,8; 3,78), respectivamente.</P>     <P>Sobre la base de los resultados obtenidos en la <a href="/img/revistas/eg/v30n133/v30n133a03t2.jpg" target="_blank">tabla 2</a> se grafica la curva correspondiente a la volatilidad impl&iacute;cita (<a href="#f3">fig. 3</a>). En la figura se relaciona el nivel de volatilidad (eje vertical) con los diferentes precios de ejercicio (eje horizontal) correspondientes a los contratos de opciones con similar vencimiento sobre el subyacente. La curva de volatilidad correspondiente al modelo transformado se presenta en l&iacute;nea continua, la correspondiente al modelo BS con l&iacute;nea punteada.</P>     <P align="center">      <a name="f3"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a03f3.jpg"></P>     <P align="center">&nbsp;</P>     <P>En la <a href="#f3">figura 3</a> se observa una tendencia m&aacute;s suavizada de la curva estimada con la transformaci&oacute;n de Edgeworth con relaci&oacute;n a la curva del modelo tradicional. Esta situaci&oacute;n es coherente con las explicaciones sobre la forma de curva invertida, donde los valores extremos de volatilidad se mezclan con los momentos estoc&aacute;sticos de orden superior. En cambio el modelo transformado entrega un valor de la volatilidad impl&iacute;cita depurado ya que excluye de esta medida los momentos estoc&aacute;sticos de orden superior; como consecuencia de ello se obtiene una forma con mayor aplanamiento en la curva.</P>     <P>La <a href="#f4">figura 4</a> ilustra el comportamiento del tipo libre de riesgo estimado impl&iacute;citamente y el observado para los diferentes contratos, relacionando nivel de tasas y precios de ejercicio. Tanto en la <a href="/img/revistas/eg/v30n133/v30n133a03t2.jpg" target="_blank">tabla 2</a> como en la ilustraci&oacute;n se observa que la tasa impl&iacute;cita se mantiene en los rangos de la tasa publicada y observada en el mercado, independientemente del precio de ejercicio del contrato.</P>     <P align="center">      <a name="f4"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a03f4.jpg"></P>     <P align="center">&nbsp;</P>     <P>Finalmente la <a href="#t4">tabla 4</a> expone el valor te&oacute;rico correspondiente a las opciones de venta equivalentes, utilizando la ecuaci&oacute;n de paridad <I>put-call</I> a partir de la ecuaci&oacute;n (6). Nuevamente en la tabla se expone el precio calculado con la ecuaci&oacute;n transformada, el valor observado en el mercado y la participaci&oacute;n de la expansi&oacute;n sobre precio. En el caso de la opci&oacute;n de venta, los 2 primeros contratos est&aacute;n <I>''fuera del dinero''</I> a fecha de la valoraci&oacute;n (ejercicios $2,60 y $2,80), arrojando el modelo un resultado inferior al precio observado en el mercado. Los 3 contratos restantes ($3,00 a $3,40) presentan menores diferencias entre el precio de mercado y el te&oacute;rico, mostrando resultados complementarios a los obtenidos con la opci&oacute;n de compra.</P>     ]]></body>
<body><![CDATA[<P align="center">      <a name="t4"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a03t4.jpg"></P>     <p>&nbsp;</p>      <p><font size="3"> <B>4 Conclusiones</B></font></p>      <P>El modelo de BS es un est&aacute;ndar universal empleado en la valoraci&oacute;n de opciones europeas. Descontando su conocida popularidad, el modelo presenta algunas deficiencias que se ponen de manifiesto al contrastar sus predicciones con los precios de mercado observados. Estas se encuentran documentadas en un importante n&uacute;mero de publicaciones especializadas en la literatura financiera sobre opciones; en tal sentido, existe consenso sobre que las debilidades del modelo son en parte consecuencia de los supuestos simplificadores utilizados para derivar el modelo. El modelo supone que el precio de las acciones sigue un proceso de difusi&oacute;n de varianza constante y la consecuencia para intervalos finitos reside en la forma lognormal de distribuci&oacute;n de los precios. Si bien la distribuci&oacute;n normal logar&iacute;tmica es v&aacute;lida como una descripci&oacute;n aproximada de la distribuci&oacute;n de los precios de las acciones, de alguna manera se torna incompatible ante la evidencia vinculada a la existencia de ciertos hechos estilizados, generando anomal&iacute;as con los precios de las opciones, en particular cuando estas se encuentran significativamente <I>''fuera del dinero''</I>.</P>     <P>En l&iacute;nea con lo expuesto en el p&aacute;rrafo precedente, el objetivo del presente trabajo consisti&oacute; en desarrollar e implementar emp&iacute;ricamente una t&eacute;cnica destinada al tratamiento del complejo tema de los momentos estoc&aacute;sticos de orden superior, su impacto en el precio de los contratos de opciones y la derivaci&oacute;n de la curva de volatilidad impl&iacute;cita. Para cumplir con tal cometido se utiliz&oacute; la transformaci&oacute;n de Edgeworth sobre el modelo de BS con el fin de incorporar en la estimaci&oacute;n del valor las anomal&iacute;as y estimar la curva de volatilidad impl&iacute;cita. El modelo propuesto es originario de los trabajos de Jarrow y Rudd (1982) y posteriormente de Baliero Filho y Rosenfeld (2004). La expansi&oacute;n permite corregir las desviaciones respecto del comportamiento normal modificando la distribuci&oacute;n de probabilidad, con t&eacute;rminos que involucran las anomal&iacute;as observadas, en este caso asimetr&iacute;a y curtosis <I>(fat tails)</I>.</P>     <P>Emp&iacute;ricamente se test&oacute; el modelo transformado sobre un contrato de opci&oacute;n financiera en el mercado de capitales de Argentina contrastando resultados con el modelo cl&aacute;sico. Si bien los resultados no son concluyentes ya que se utiliz&oacute; un solo caso, son consistentes con las presunciones vinculadas a las anomal&iacute;as en el precio, a saber:</P> <UL>          <LI> El valor te&oacute;rico del modelo transformado est&aacute; compuesto por el resultado del modelo BS m&aacute;s la fracci&oacute;n del valor explicada por el efecto de los momentos de orden superior (tabla 3). La incidencia en el valor de la opci&oacute;n causada por los momentos de orden superior se relaciona con el valor al vencimiento que el contrato presenta en la fecha de valoraci&oacute;n. En los contratos <I>''en el dinero''</I> el efecto en el valor de la asimetr&iacute;a y curtosis es menor que en aquellos que se encuentran <I>''fuera del dinero''</I> (tablas 2 y 3) a fecha de valuaci&oacute;n. Para los contratos <I>''fuera del dinero''</I> los valores al vencimiento (terminales) negativos se compensan con el componente temporal del valor, explicado mayoritariamente en la expectativa de ocurrencia de un evento extremo que revierta el valor negativo al vencimiento. Ahora bien, aqu&iacute; cobra relevancia la curtosis y asimetr&iacute;a que presenta la distribuci&oacute;n de probabilidad de rendimientos, apart&aacute;ndose del comportamiento normal. </LI>        <LI>  La forma de la curva de volatilidad impl&iacute;cita obtenida con el modelo transformado es aplanada y no la tradicional forma de sonrisa <I>(volatility smile)</I>. La curva aplanada es consistente con el hecho de que la volatilidad surge del mismo subyacente independientemente de los diferentes precios de ejercicio de los contratos con igual vencimiento. Esta medida de volatilidad impl&iacute;cita depura los momentos de orden superior (<a href="#f3">figura 3</a> y <a href="/img/revistas/eg/v30n133/v30n133a03t2.jpg" target="_blank">tabla 2</a>) y evita la forma de campana invertida (contratos <I>''muy fuera/dentro del dinero''</I>).</LI>     </UL>     <p> En s&iacute;ntesis, el trabajo desarroll&oacute; y aplic&oacute; t&eacute;cnicas para abordar fen&oacute;menos de significativa complejidad en el campo de la teor&iacute;a financiera. Propone un modelo de soluci&oacute;n cerrada para valorar opciones europeas incorporando momentos estoc&aacute;sticos de orden superior. Adem&aacute;s permite derivar una forma de curva aplanada para la volatilidad impl&iacute;cita de diferentes contratos de opciones europeas sobre el mismo subyacente e igual fecha de vencimiento.</p>       ]]></body>
<body><![CDATA[<P><B>Conflicto de intereses</B> </P>     <P>El autor declara no tener ning&uacute;n conflicto de intereses.</P>     <P>&nbsp;</P> <hr size="1" noshade>     <p><b>Notas</b></p>     <P><a href="#1b" name="1">1</a>. La volatilidad denominada actual es propiamente el par&aacute;metro <I>&sigma;</I> en el modelo de BS. Al no ser observada directamente en el mercado se la estima mediante modelos estad&iacute;sticos. La volatilidad hist&oacute;rica se obtiene a partir de observaciones hist&oacute;ricas de precios, brindando una medida estad&iacute;stica del riesgo del subyacente. La volatilidad impl&iacute;cita es el valor del par&aacute;metro <I>&sigma;</I> en la ecuaci&oacute;n de BS. Esta surge de un proceso de iteraci&oacute;n en donde se iguala el valor te&oacute;rico con el precio de mercado observado del subyacente. La volatilidad proyectada, a partir de la volatilidad impl&iacute;cita, es un pron&oacute;stico calculado mediante modelos econom&eacute;tricos. La volatilidad de cobertura <I>(hedging volatility)</I> es el valor del par&aacute;metro <I>&sigma;</I> en la estimaci&oacute;n de la letra griega &delta;, con el fin de estimar las unidades de subyacente a vender en corto con prop&oacute;sitos de cobertura (Wilmott, 2009). Alternativamente la volatilidad puede estimarse a partir de un intervalo de valores &minus;utilizando t&eacute;cnicas de escenarios o sensibilidad, o empleando modelos fuzzy (Datar y Mathews, 2004; Mathews, Datar y Johnson, 2007; Collan, Full&eacute;r y Mezei, 2009; Zdnek, 2010).</P>     <P><a href="#2b" name="2">2</a> Patr&oacute;n de volatilidades impl&iacute;citas detectado en numerosos trabajos (Rubinstein, 1994), que viene a sugerir que el modelo de valoraci&oacute;n de opciones BS tiende a infravalorar las opciones que est&aacute;n ''muy en dinero'' y ''muy fuera de dinero''.</P>     <P><a href="#3b" name="3">3</a> En funci&oacute;n de los valores de los par&aacute;metros correspondientes a la distribuci&oacute;n de Edgeworth esta puede tomar valores negativos (Rubinstein, 1994).</P>     <P><a href="#4b" name="4">4</a> Los momentos estoc&aacute;sticos en los derivados financieros pueden inferirse a trav&eacute;s de los precios de mercado. Esto permite obtener una medida ajustada de la volatilidad. En el caso de los modelos de valoraci&oacute;n mediante opciones reales, los momentos pueden sensibilizarse presentando un rango de valor respecto de la flexibilidad estrat&eacute;gica valorada.</P>     <P><a href="#5b" name="5">5</a> El proceso de iteraci&oacute;n se resuelve mediante la herramienta Solver del aplicativo Microsoft Excel<SUP>&reg;</SUP>. Se define la celda donde se colectan los valores de la ecuaci&oacute;n 6 como ''establecer objetivo'' valor igual al precio de mercado de la prima. La volatilidad, asimetr&iacute;a, curtosis y tipo sin riesgo son ''las celdas a cambiar''.</P>     <P><a href="#6b" name="6">6</a> En todos los modelos donde se estimen impl&iacute;citamente las variables se supone que el mercado es eficiente y los precios reflejan las expectativas de mercado.</P>     ]]></body>
<body><![CDATA[<P><a href="#7b" name="7">7</a> Las restricciones correspondientes a la asimetr&iacute;a y curtosis se definen en funci&oacute;n de la zona de posibles valores nulos para la funci&oacute;n (Baliero Filho y Rosenfeld, 2004). A su vez estas son las restricciones definidas para el aplicativo Microsoft<SUP>&reg;</SUP> Excel funci&oacute;n Solver.</P>     <P><a href="#8b" name="8">8</a> Se toma la volatilidad hist&oacute;rica sobre las &uacute;ltimas 40 ruedas y como tipo libre de riesgo la tasa <I>Buenos Aires Inter-Bank Offered Rate</I> (BAIBOR). Ambos par&aacute;metros son estimados y empleados en la determinaci&oacute;n y publicaci&oacute;n de valores te&oacute;ricos para opciones financieras en el mercado argentino por el Instituto Argentino de Mercado de Capitales (IAMC).</P>     <P><a href="#9b" name="9">9</a> En este caso se emplea la funci&oacute;n de Microsoft Excel&reg; ''buscar objetivo'' donde la celda correspondiente al valor te&oacute;rico del modelo BS se sustituye con el valor de mercado, con el fin de iterar y obtener la volatilidad.</P>     <P><a href="#10b" name="10">10</a> Las series de precios para estimar los rendimientos fueron obtenidos del sitio <I>Yahoo Finance</I> (<A href="http://ar.finanzas.yahoo.com/q?s=GGAL.BA" target="_blank">http://ar.finanzas.yahoo.com/q?s=GGAL.BA</A>). Los rendimientos son calculados empleando las series de precios homog&eacute;neas ajustadas por dividendos con la ecuaci&oacute;n Rt=Pt&minus;Pt&minus;1/Pt&minus;1. El software econom&eacute;trico de uso libre empleado en la pruebas es <I>R-Project</I>.</P> <hr size="1" noshade>     <P>&nbsp;</P>     <P><font size="3"><B>Bibliograf&iacute;a</B></font></P>     <!-- ref --><P>Alonso, J. y Arcos, M. (2006). Cuatro hechos estilizados de las series de rendimientos: una ilustraci&oacute;n para Colombia. Estudios Gerenciales, 22(100), 103&#8211;124.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000119&pid=S0123-5923201400040000300001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Baliero Filho, R. y Rosenfeld, R. (2004). Testing option pricing with Edgeworth expansion.   Physica A: Statistical Mechanis an its Application, 344, 484&#8211;490.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000121&pid=S0123-5923201400040000300002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><P> Black, F. y Scholes, M. (1972). The valuation of pptions contracts and a test of market   efficiency. Journal of Finance, 399&#8211;418.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000123&pid=S0123-5923201400040000300003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Black, F. y Scholes, M. (1973). The pricing of options and corporate liabilities. Journal   of Political Economy, 637&#8211;659.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000125&pid=S0123-5923201400040000300004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Collan, M., Full&eacute;r, R. y Mezei, J. (2009). Fuzzy pay-off method for real option valuation.   Journal of Applied Mathematics and Decision Systems, 1&#8211;14. ID 238196&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000127&pid=S0123-5923201400040000300005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P> Cramer, H. (1946). Mathematical methods for statistics. Princeton: Princeton University   Press.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000128&pid=S0123-5923201400040000300006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Datar, V. y Mathews, S. (2004). European Real Options: An intuitive Algorithm for   the Black-Scholes Formula. Journal of Applied Finance, 14, 7&#8211;13.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000130&pid=S0123-5923201400040000300007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Gaarder, E. (2007). Derivatives: Models on models (1.a ed). Chichester: John Wiley &amp;   Sons.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000132&pid=S0123-5923201400040000300008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Jarrow, R. y Rudd, A. (1982). Aproximate option valuation for arbitrary stochastic   processes. Journal of Financial Economics, 10, 347&#8211;369.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000134&pid=S0123-5923201400040000300009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Kendall, M. y Stuarts, A. (1977). The advanced theory of statistics: Vol. 1 Distribution   theory. New York: Mcmillan.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000136&pid=S0123-5923201400040000300010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Le&oacute;n, A., Mencia, J. y Sentaria, E. (2007). Parametric properties of seminonparametric   distributions, with application to options valuation. Documento   de Trabajo 0707 Banco de Espa&ntilde;a, 9-30.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000138&pid=S0123-5923201400040000300011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Mathews, S., Datar, V. y Johnson, B. (2007). A practical method for valuing real   options: The boeing approach. Journal of Applied Corporate Finance, 19, 95&#8211;104.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000140&pid=S0123-5923201400040000300012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Merton, R. (1973). The theory of rational options princing. Bell Journal of Economics   and Management Science, 141&#8211;183.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000142&pid=S0123-5923201400040000300013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Milanesi, G., Tohm&eacute;, F. y Villlarreal, F. (2010). Series de tiempo y hechos estilizados   en rendimientos de activos financieros. Actas XXX Jornadas de la   Sociedad Argentina de Docentes en Administraci&oacute;n Financiera (SADAF); (30):   206-232 &#91;consultado 5 Mar 2011&#93;. Disponible en: <a href="http://www.sadaf.com.ar/espanol/publicaciones/publicaciones individual.php?id=148" target="_blank">http://www.sadaf.com.ar/espanol/publicaciones/publicaciones individual.php?id=148</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000144&pid=S0123-5923201400040000300014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P> Rubinstein, M. (1994). Implied binomial trees. Journal of Finance, 49, 771&#8211;818.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000145&pid=S0123-5923201400040000300015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Schleher, D. (1977). Generalized Gram-Charlier series with application to   the sum of log-normal. IEEE Transactions on Information Theory, 23,   275&#8211;280.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000147&pid=S0123-5923201400040000300016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Taleb, N. (2004). Fooled by randomness: The hidden role of chance in life and markets.   New York: Random House.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000149&pid=S0123-5923201400040000300017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Wilmott, P. (2009). Frequently asked questions in quantitative finance (2.a ed). United   Kingdom: John Wiley &amp; Sons.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000151&pid=S0123-5923201400040000300018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><P> Zdnek, Z. (2010). Generalised soft binomial American real option pricing model.   European Journal of Operational Research, (207), 1096&#8211;1103.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000153&pid=S0123-5923201400040000300019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P> </font>       ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Alonso]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Arcos]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Cuatro hechos estilizados de las series de rendimientos: una ilustración para Colombia]]></article-title>
<source><![CDATA[Estudios Gerenciales]]></source>
<year>2006</year>
<volume>22</volume>
<numero>100</numero>
<issue>100</issue>
<page-range>103-124</page-range></nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Baliero Filho]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Rosenfeld]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<source><![CDATA[Testing option pricing with Edgeworth expansion. Physica A: Statistical Mechanis an its Application]]></source>
<year>2004</year>
<volume>344</volume>
<page-range>484-490</page-range></nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Black]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Scholes]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<source><![CDATA[The valuation of pptions contracts and a test of market efficiency.]]></source>
<year>1972</year>
<page-range>399-418</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Black]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Scholes]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<source><![CDATA[The pricing of options and corporate liabilities.]]></source>
<year>1973</year>
<page-range>637-659</page-range></nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Collan]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Fullér]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Mezei]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<source><![CDATA[Fuzzy pay-off method for real option valuation.]]></source>
<year>2009</year>
<page-range>1-14</page-range></nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cramer]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<source><![CDATA[Mathematical methods for statistics]]></source>
<year>1946</year>
<publisher-loc><![CDATA[Princeton ]]></publisher-loc>
<publisher-name><![CDATA[Princeton University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Datar]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Mathews]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[European Real Options: An intuitive Algorithm for the Black-Scholes Formula]]></article-title>
<source><![CDATA[Journal of Applied Finance]]></source>
<year>2004</year>
<volume>14</volume>
<page-range>7-13</page-range></nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gaarder]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<source><![CDATA[Derivatives: Models on models]]></source>
<year>2007</year>
<edition>1</edition>
<publisher-loc><![CDATA[Chichester ]]></publisher-loc>
<publisher-name><![CDATA[John Wiley & Sons]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Jarrow]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Rudd]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Aproximate option valuation for arbitrary stochastic processes]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1982</year>
<volume>10</volume>
<page-range>347-369</page-range></nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kendall]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Stuarts]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<source><![CDATA[The advanced theory of statistics: Vol. 1 Distribution theory]]></source>
<year>1977</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Mcmillan]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[León]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Mencia]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Sentaria]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<source><![CDATA[Parametric properties of seminonparametric distributions, with application to options valuation.]]></source>
<year>2007</year>
<page-range>9-30</page-range></nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mathews]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Datar]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Johnson]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A practical method for valuing real options: The boeing approach]]></article-title>
<source><![CDATA[Journal of Applied Corporate Finance]]></source>
<year>2007</year>
<volume>19</volume>
<page-range>95-104</page-range></nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Merton]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<source><![CDATA[The theory of rational options princing]]></source>
<year>1973</year>
<page-range>141-183</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Milanesi]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[Tohmé]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Villlarreal]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
</person-group>
<source><![CDATA[Series de tiempo y hechos estilizados en rendimientos de activos financieros.]]></source>
<year>2010</year>
<volume>30</volume>
<page-range>206-232</page-range></nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rubinstein]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Implied binomial trees]]></article-title>
<source><![CDATA[Journal of Finance]]></source>
<year>1994</year>
<volume>49</volume>
<page-range>771-818</page-range></nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Schleher]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Generalized Gram-Charlier series with application to the sum of log-normal]]></article-title>
<source><![CDATA[IEEE Transactions on Information Theory]]></source>
<year>1977</year>
<volume>23</volume>
<page-range>275-280</page-range></nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Taleb]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<source><![CDATA[Fooled by randomness: The hidden role of chance in life and markets]]></source>
<year>2004</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Random House]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wilmott]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<source><![CDATA[Frequently asked questions in quantitative finance]]></source>
<year>2009</year>
<edition>2</edition>
<publisher-loc><![CDATA[United Kingdom ]]></publisher-loc>
<publisher-name><![CDATA[John Wiley & Sons]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Zdnek]]></surname>
<given-names><![CDATA[Z]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Generalised soft binomial American real option pricing model]]></article-title>
<source><![CDATA[European Journal of Operational Research]]></source>
<year>2010</year>
<volume>(207)</volume>
<page-range>1096-1103</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>