<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232014000400009</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Aplicación de las opciones reales en la toma de decisiones en los mercados de electricidad]]></article-title>
<article-title xml:lang="en"><![CDATA[Application of real options in decision-making in power markets]]></article-title>
<article-title xml:lang="pt"><![CDATA[Aplicação das opções reais na tomada de decisões nos mercados de electricidade]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Isaza Cuervo]]></surname>
<given-names><![CDATA[Felipe]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Botero Botero]]></surname>
<given-names><![CDATA[Sergio]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad de Medellín  ]]></institution>
<addr-line><![CDATA[Medellín ]]></addr-line>
<country>Colombia</country>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Nacional de Colombia Facultad de Minas ]]></institution>
<addr-line><![CDATA[Medellín ]]></addr-line>
<country>Colombia</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>12</month>
<year>2014</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>12</month>
<year>2014</year>
</pub-date>
<volume>30</volume>
<numero>133</numero>
<fpage>397</fpage>
<lpage>407</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232014000400009&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232014000400009&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232014000400009&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[Las decisiones estratégicas en los mercados de electricidad están sujetas a un alto riesgo e incertidumbre; en consecuencia, las opciones reales aparecen como una alternativa para la toma de decisiones en dichos mercados. En el presente artículo se realiza una revisión de literatura analizando y clasificando aplicaciones de opciones reales sobre decisiones de inversión, operación, y de políticas y programas energéticos. Además se presenta un ejemplo sintético de aplicación teórico utilizando un modelo binomial para incorporar energía eólica en vez de térmica de acuerdo con la volatilidad de los precios del carbón. Se concluye que las opciones reales permiten tomar mejores decisiones que los métodos tradicionales, pues capturan a través de sus múltiples modelos las diferentes incertidumbres propias de estos mercados.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[Strategic investment decisions in power markets are subject to high risk and uncertainty, therefore Real Options appear to be an appropriate tool to assess the decision-making processes in such markets. This paper presents a literature review, analyzing and classifying Real Options applications in power markets on investments and operation decisions; energy policy and programs. A synthetic application model is presented using binomial models to introduce wind power instead of coal fired plants according coal prices volatility. Finally it is concluded that Real Options improves the decision-making processes better than traditional methods, as it better captures the uncertainties of this kind of market.]]></p></abstract>
<abstract abstract-type="short" xml:lang="pt"><p><![CDATA[As decisões estratégicas nos mercados de electricidade estão sujeitas a um alto risco de incerteza, consequentemente as opções reais aparecem como uma alternativa para a tomada de decisões nos referidos mercados. No presente artigo realiza-se uma revisão da literatura analisando e classificando aplicações de opções reais sobre decisões de investimento, operação, e de políticas e programas energéticos. Além disso apresenta-se um exemplo sintético de aplicação teórica utilizando um modelo binomial para incorporar energia eólica em vez de térmica de acordo com a volatilidade dos preços de carvão. Conclui-se que as opções reais permitem tomar melhores decisões que os métodos tradicionais pois captam, através dos seus múltiplos modelos, as diferentes incertezas próprias destes mercados.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Opciones reales]]></kwd>
<kwd lng="es"><![CDATA[Mercados de electricidad]]></kwd>
<kwd lng="es"><![CDATA[Valoración]]></kwd>
<kwd lng="es"><![CDATA[Toma de decisiones]]></kwd>
<kwd lng="es"><![CDATA[Energía eólica]]></kwd>
<kwd lng="en"><![CDATA[Real options]]></kwd>
<kwd lng="en"><![CDATA[Power markets]]></kwd>
<kwd lng="en"><![CDATA[Valuation]]></kwd>
<kwd lng="en"><![CDATA[Decision-making]]></kwd>
<kwd lng="en"><![CDATA[Wind power]]></kwd>
<kwd lng="pt"><![CDATA[Opções reais]]></kwd>
<kwd lng="pt"><![CDATA[Mercados de electricidade]]></kwd>
<kwd lng="pt"><![CDATA[Avaliação]]></kwd>
<kwd lng="pt"><![CDATA[Tomada de decisões]]></kwd>
<kwd lng="pt"><![CDATA[Energia eólica]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font size="2"  face="Verdana, Arial, Helvetica, sans-serif">      <P align="right"><b>Art&iacute;culo</b></P>     <P align="right">&nbsp;</P>     <P align="center"><font size="4"><b>Aplicaci&oacute;n de las opciones reales en la toma de decisiones en los mercados de electricidad<a href="#0" name="0b">*</a></b></font></P>     <P align="center">&nbsp;</P>     <P align="center"><b><font size="3">Application of real options in decision-making in power markets</font></b></P>     <P align="center">&nbsp;</P>     <P align="center"><b><font size="3">Aplica&ccedil;&atilde;o das op&ccedil;&otilde;es reais na tomada de decis&otilde;es nos mercados de electricidade</font></b></P>     <P align="center">&nbsp;</P>     <P align="center">&nbsp;</P>     ]]></body>
<body><![CDATA[<P><b>Felipe Isaza Cuervo<SUP>a</SUP>, Sergio Botero Botero<SUP>b</SUP></b></P>      <P>a Profesor Auxiliar, Programa de Ingenier&iacute;a Financiera, Universidad de Medell&iacute;n, Medell&iacute;n, Colombia. Autor para correspondencia. Cra 87 No. 30 &#8211; 65, B4-108, Medell&iacute;n, Colombia. Correo electr&oacute;nico: <a href="mailto:fisaza@udem.edu.co">fisaza@udem.edu.co</a> (F. Isaza Cuervo).</P>     <P>b Profesor Asociado, Facultad de Minas, Universidad Nacional de Colombia, Medell&iacute;n, Colombia</P>      <P>&nbsp;</P>     <P>Recibido el 1 de octubre de 2013    <BR>   Aceptado el 3 de junio de 2014 </P>     <P>&nbsp;</P> <hr size="1" noshade>     <P><B>Resumen</B></P>     <P>Las decisiones estrat&eacute;gicas en los mercados de electricidad est&aacute;n sujetas a un alto riesgo e incertidumbre; en consecuencia, las opciones reales aparecen como una alternativa para la toma de decisiones en dichos mercados. En el presente art&iacute;culo se realiza una revisi&oacute;n de literatura analizando y clasificando aplicaciones de opciones reales sobre decisiones de inversi&oacute;n, operaci&oacute;n, y de pol&iacute;ticas y programas energ&eacute;ticos. Adem&aacute;s se presenta un ejemplo sint&eacute;tico de aplicaci&oacute;n te&oacute;rico utilizando un modelo binomial para incorporar energ&iacute;a e&oacute;lica en vez de t&eacute;rmica de acuerdo con la volatilidad de los precios del carb&oacute;n. Se concluye que las opciones reales permiten tomar mejores decisiones que los m&eacute;todos tradicionales, pues capturan a trav&eacute;s de sus m&uacute;ltiples modelos las diferentes incertidumbres propias de estos mercados.</P> <B>Palabras clave:</B> Opciones reales. Mercados de electricidad. Valoraci&oacute;n. Toma de decisiones. Energ&iacute;a e&oacute;lica.     <P> <B>C&oacute;digos JEL</B> B26. Q40. </P> <hr size="1" noshade>     ]]></body>
<body><![CDATA[<P><B>Abstract</B></P>     <P>Strategic investment decisions in power markets are subject to high risk and uncertainty, therefore Real Options appear to be an appropriate tool to assess the decision-making processes in such markets. This paper presents a literature review, analyzing and classifying Real Options applications in power markets on investments and operation decisions; energy policy and programs. A synthetic application model is presented using binomial models to introduce wind power instead of coal fired plants according coal prices volatility. Finally it is concluded that Real Options improves the decision-making processes better than traditional methods, as it better captures the uncertainties of this kind of market.</P>     <P><b>Keywords:</b> Real options. Power markets. Valuation. Decision-making. Wind power.</P>     <P> <B>JEL classification</B> B26. Q40. </P> <hr size="1" noshade>     <P><B>Resumo</B></P>     <P>As decis&otilde;es estrat&eacute;gicas nos mercados de electricidade est&atilde;o sujeitas a um alto risco de incerteza, consequentemente as op&ccedil;&otilde;es reais aparecem como uma alternativa para a tomada de decis&otilde;es nos referidos mercados. No presente artigo realiza-se uma revis&atilde;o da literatura analisando e classificando aplica&ccedil;&otilde;es de op&ccedil;&otilde;es reais sobre decis&otilde;es de investimento, opera&ccedil;&atilde;o, e de pol&iacute;ticas e programas energ&eacute;ticos. Al&eacute;m disso apresenta-se um exemplo sint&eacute;tico de aplica&ccedil;&atilde;o te&oacute;rica utilizando um modelo binomial para incorporar energia e&oacute;lica em vez de t&eacute;rmica de acordo com a volatilidade dos pre&ccedil;os de carv&atilde;o. Conclui-se que as op&ccedil;&otilde;es reais permitem tomar melhores decis&otilde;es que os m&eacute;todos tradicionais pois captam, atrav&eacute;s dos seus m&uacute;ltiplos modelos, as diferentes incertezas pr&oacute;prias destes mercados.</P>     <P><B>Palavras-chave:</B> Op&ccedil;&otilde;es reais. Mercados de electricidade. Avalia&ccedil;&atilde;o. Tomada de decis&otilde;es. Energia e&oacute;lica. </P>      <P><b>Classifica&ccedil;&otilde;es JEL</b> B26. Q40.</P>  <HR>        <p>&nbsp;</p>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p><font size="3"><b>1 Introducci&oacute;n</b></font></p>     <P>En la evaluaci&oacute;n de alternativas de inversi&oacute;n, los criterios tradicionales de decisi&oacute;n como el valor presente neto (VPN), la tasa interna de retorno y el periodo de recuperaci&oacute;n <I>(payback time)</I>, todos basados en la teor&iacute;a de flujos de caja proyectados descontados (FCD), han sido utilizados como la herramienta predominante para definir las inversiones, independiente del sector y del tipo de alternativa de inversi&oacute;n, y son considerados modelos est&aacute;ticos ya que suponen que las condiciones b&aacute;sicas del proyecto no pueden ser modificadas (Calle y Tamayo, 2009). Sin embargo, dadas las condiciones actuales de los ambientes de inversi&oacute;n, caracterizados por el alto riesgo e incertidumbre de las variables f&iacute;sicas y de mercado, el enfoque de valoraci&oacute;n mediante FCD no es adecuado para capturar la incertidumbre de las inversiones y la capacidad de toma de decisiones de los inversionistas ante las desviaciones de las variables que definen el beneficio de sus activos.</P>    <P>El car&aacute;cter est&aacute;tico de los m&eacute;todos de valoraci&oacute;n mediante FCD caracterizan la principal limitaci&oacute;n de estos m&eacute;todos de valoraci&oacute;n, pues no permiten capturar la flexibilidad que tienen los inversionistas y administradores de proyectos para cambiar el curso de un proyecto de acuerdo con la resoluci&oacute;n de las variables de mercado, representando esto la llamada flexibilidad gerencial para la toma de decisiones contingentes. Como consecuencia de lo anterior, las opciones reales surgen a partir de las opciones financieras como un enfoque moderno de valoraci&oacute;n de proyectos bajo incertidumbre y flexibilidad en la toma de decisiones durante el desarrollo y la planeaci&oacute;n del proyecto, definiendo la flexibilidad como la capacidad de responder ante escenarios cambiantes, resultado de las incertidumbres de las variables de mercado. En la actualidad las opciones reales se aplican ampliamente en la valoraci&oacute;n de derechos sobre bonos, acciones, seguros, hipotecas, deudas subordinadas, contratos de franquicias y derechos de explotaci&oacute;n petrolera, entre otros (Mej&iacute;a, 2003). Adem&aacute;s de lo anterior y con base en las caracter&iacute;sticas de alto riesgo e incertidumbre de los mercados de electricidad, las opciones reales se han convertido en una herramienta recurrente para evaluar las decisiones estrat&eacute;gicas propias de este mercado, espec&iacute;ficamente decisiones relacionadas con la inversi&oacute;n en activos de generaci&oacute;n, decisiones de operaci&oacute;n, evaluaci&oacute;n de pol&iacute;ticas energ&eacute;ticas y evaluaci&oacute;n de programas de investigaci&oacute;n y desarrollo en el sector energ&eacute;tico.</P>    <P>En este trabajo se describe de manera general la teor&iacute;a de las opciones reales, y como objetivo principal se presenta, con fines did&aacute;cticos, de ilustraci&oacute;n y divulgaci&oacute;n, una revisi&oacute;n de literatura del estado del arte de la aplicaci&oacute;n de las opciones reales en los mercados de electricidad, realizando una clasificaci&oacute;n de las aplicaciones y los modelos de opciones utilizados en cada aplicaci&oacute;n. Tambi&eacute;n de manera ilustrativa se presenta un caso resumen de aplicaci&oacute;n de las opciones reales para valorar decisiones estrat&eacute;gicas en los mercados de electricidad, que no podr&iacute;an ser capturadas por m&eacute;todos tradicionales de evaluaci&oacute;n.</P>    <P>El documento est&aacute; estructurado de la siguiente manera: en la secci&oacute;n 2 se presenta una descripci&oacute;n general sobre la teor&iacute;a de las opciones reales; en la secci&oacute;n 3 se presenta una revisi&oacute;n de diferentes modelos y aplicaciones de las opciones reales en la toma de decisiones de inversi&oacute;n, operaci&oacute;n, evaluaci&oacute;n de pol&iacute;ticas y de programas de investigaci&oacute;n y desarrollo en los mercados de electricidad; en la secci&oacute;n 4 se presenta un ejemplo ilustrativo como caso sint&eacute;tico de aplicaci&oacute;n, y finalmente en la secci&oacute;n 5 se presentan las conclusiones.</P>     <p>&nbsp;</p>     <p><font size="3"><b>2 Descripci&oacute;n te&oacute;rica de las opciones reales</b></font></p>     <P>El t&eacute;rmino opciones reales fue inicialmente asignado por Myers (1977) al identificar que el valor de una compa&ntilde;&iacute;a no depende &uacute;nicamente del valor presente de las inversiones actuales, sino tambi&eacute;n del valor presente de las opciones reales futuras de crecimiento, proponiendo adem&aacute;s que el enfoque de las opciones en el an&aacute;lisis del presupuesto de capital tiene el potencial de conceptualizar y cuantificar el valor de la flexibilidad de una administraci&oacute;n activa, manifestando el valor de dicha flexibilidad como un conjunto de opciones reales corporativas que representan oportunidades de inversi&oacute;n de capital. A diferencia de los m&eacute;todos tradicionales de valoraci&oacute;n mediante flujos de caja descontados, las opciones reales se centran en la valoraci&oacute;n de la flexibilidad en la toma de decisiones gerenciales bajo escenarios de incertidumbre.</P>    <P>Las bases conceptuales sobre las cuales se desarrollan las opciones reales parten de la teor&iacute;a de las opciones financieras. De acuerdo con Black y Scholes (1973), una opci&oacute;n es un instrumento que otorga el derecho, mas no la obligaci&oacute;n, de comprar o vender un activo, sujeto a condiciones espec&iacute;ficas dentro de un periodo de tiempo. El hecho de representar un derecho hace que este tipo de activo nunca tenga valores negativos, de manera que bajo escenarios desfavorables la opci&oacute;n tiene un valor de cero, independientemente del tipo de activo subyacente de la opci&oacute;n, que para las opciones financieras consisten en instrumentos financieros como acciones, bonos, divisas e &iacute;ndices burs&aacute;tiles, entre otros. En t&eacute;rminos generales se definen 2 tipos b&aacute;sicos de opciones: las que otorgan el derecho a comprar (opci&oacute;n <I>call</I>) o a vender (opci&oacute;n <I>put</I>) un activo en una fecha (tiempo de maduraci&oacute;n o expiraci&oacute;n) y precio espec&iacute;fico; el precio bajo el cual se podr&iacute;a ejercer la opci&oacute;n se conoce como el precio de ejercicio o precio <I>strike</I>. Las opciones financieras tambi&eacute;n se clasifican, de acuerdo con el momento de ejercicio, como opciones europeas cuando solo pueden ser ejercidas en un momento espec&iacute;fico, y como opciones americanas si se pueden ejercer en cualquier momento durante la vida de la opci&oacute;n. Una opci&oacute;n tipo <I>call</I> tendr&aacute; valor si el precio del activo subyacente est&aacute; por encima del precio de ejercicio, mientras que una opci&oacute;n tipo <I>put</I> tendr&aacute; valor si el precio de ejercicio est&aacute; por encima del valor del activo subyacente; en caso contrario, carecer&aacute;n de valor (Hull, 2009; Kodukula y Papudesu, 2006).</P>    <P>Una opci&oacute;n real define la posibilidad de ejecutar opciones contingentes sobre activos reales tales como una empresa, el desarrollo de un proyecto o una patente, entre otros (Kodukula y Papudesu, 2006; Mascare&ntilde;as, Lamothe, L&oacute;pez y Luna, 2004); en consecuencia y como analog&iacute;a a la definici&oacute;n de una opci&oacute;n financiera, una opci&oacute;n real se puede definir como el derecho, m&aacute;s no la obligaci&oacute;n, de modificar un proyecto de inversi&oacute;n como respuesta a la evoluci&oacute;n de la incertidumbre de sus variables subyacentes. De esta forma, una opci&oacute;n real es cualquier acci&oacute;n que pueda ser ejecutada para modificar un proyecto de acuerdo con la evoluci&oacute;n de la incertidumbre del mismo. La capacidad de respuesta ante la resoluci&oacute;n de la incertidumbre asociada a las variables subyacentes a la inversi&oacute;n en el activo real define la flexibilidad del proyecto, y de lo anterior se desprende que un proyecto posee opciones reales que pueden ser valoradas si este puede ser ajustado por los administradores del proyecto; si este no puede ser modificado o los administradores no pueden identificar o ejecutar las opciones, la inversi&oacute;n no podr&iacute;a ser valorada mediante opciones reales. Con base en la flexibilidad de los proyectos y la capacidad gerencial de la administraci&oacute;n, las principales opciones reales que se identifican y reportan en la literatura (Kodukula y Papudesu, 2006; Lee, 2011; Venetsanos, Angelopoulou y Tsoutsos, 2002) son las opciones de diferir (cuando la inversi&oacute;n no est&aacute; sujeta a una restricci&oacute;n de inversi&oacute;n inmediata), abandonar (cuando existe la posibilidad de abandonar o desmantelar un proyecto para recuperar parte de la inversi&oacute;n y evitar posibles p&eacute;rdidas futuras), la opci&oacute;n de construir por etapas o <I>time-to-build</I> (cuando es posible abandonar el proyecto a medida que se avanza por etapas en su ejecuci&oacute;n), expandir (cuando es posible realizar inversiones que aumenten la capacidad instalada con relaci&oacute;n a la definici&oacute;n inicial del proyecto), contraer (cuando existe la posibilidad de reducir el tama&ntilde;o de la operaci&oacute;n o subcontratar la actividad relacionada con la inversi&oacute;n) y la opci&oacute;n de intercambio o <I>switching options</I> (cuando existe flexibilidad operativa que permita intercambiar insumos o mezcla de productos en un contexto de producci&oacute;n, bajo los supuestos de la opci&oacute;n de intercambio de Margrabe, 1978).</P>    ]]></body>
<body><![CDATA[<P>En resumen, la teor&iacute;a de las opciones reales postula que: 1) los proyectos que est&aacute;n expuestos a incertidumbre podr&iacute;an poseer opciones reales como las descritas en el p&aacute;rrafo anterior; 2) los proyectos son flexibles si las opciones de modificar el curso de los mismos son identificadas y pueden ser ejecutadas, y 3) la flexibilidad impl&iacute;cita en el proyecto adiciona valor al proyecto de inversi&oacute;n. Las opciones reales presentan un marco de an&aacute;lisis y valoraci&oacute;n de la flexibilidad en los proyectos a trav&eacute;s de la identificaci&oacute;n, la formulaci&oacute;n y la evaluaci&oacute;n de las acciones que pueden tomarse para ajustar un proyecto en un ambiente bajo incertidumbre.</P>    <P>A continuaci&oacute;n, en la secci&oacute;n 2.1 se presentan los modelos de valoraci&oacute;n de opciones financieras y reales, una agrupaci&oacute;n de acuerdo con sus caracter&iacute;sticas principales y una revisi&oacute;n de literatura de algunos modelos desarrollados dentro de cada uno de estos grupos.</P>     <p><i>2.1 Modelos para la valoraci&oacute;n de opciones financieras y reales</i></p>     <P>Las opciones reales surgen a partir de la analog&iacute;a presente entre la posibilidad de ejecutar una acci&oacute;n contingente en una inversi&oacute;n sobre un activo real y la ejecuci&oacute;n de una opci&oacute;n financiera. Las opciones financieras definen contratos entre 2 agentes de mercado para negociar un instrumento en un momento determinado a un precio espec&iacute;fico; como analog&iacute;a, la opci&oacute;n real proporciona el derecho de ajustar un proyecto en un momento espec&iacute;fico y a un costo equivalente a la inversi&oacute;n requerida para realizar dicha modificaci&oacute;n; con base en esta analog&iacute;a, la valoraci&oacute;n de opciones reales se realiza con base en los principios de valoraci&oacute;n de las opciones financieras (Kodukula y Papudesu, 2006; Mascare&ntilde;as et al., 2004). El valor de las opciones financieras y de las opciones reales depende fundamentalmente de las siguientes variables: el precio del activo subyacente, que representa el valor presente de los flujos de caja generados por la inversi&oacute;n en el activo real; el precio de ejercicio, que representa la inversi&oacute;n o costo requerido para ejecutar la opci&oacute;n definida por la flexibilidad del proyecto; el tiempo al vencimiento, que representa la duraci&oacute;n de la vigencia de la opci&oacute;n o periodo durante el cual se pueden ejecutar los cambios propios asociados a las opciones de la inversi&oacute;n; el riesgo del proyecto, que es definido de acuerdo con la desviaci&oacute;n est&aacute;ndar de los valores esperados del precio del activo subyacente. Esta varianza o volatilidad representa el riesgo asociado con la evoluci&oacute;n de un proyecto bajo escenarios inciertos, de manera que a mayor volatilidad, mayor riesgo presente en la alternativa de inversi&oacute;n, pero al mismo tiempo, mayor ser&aacute; el beneficio obtenido de contar con una flexibilidad para ajustar el proyecto ante variaciones en el valor del subyacente. Finalmente, la tasa de inter&eacute;s libre de riesgo representa el costo del dinero en el tiempo asociado con los costos o beneficios percibidos por mantener la opci&oacute;n. El valor de una opci&oacute;n financiera o real se denomina la prima de la opci&oacute;n y se calcula como el valor presente de los beneficios actualizados de la opci&oacute;n (Mascare&ntilde;as et al., 2004); en otras palabras, la prima representa el valor que se espera pagar por la opci&oacute;n en funci&oacute;n de su beneficio esperado. En consecuencia, el valor de la opci&oacute;n depender&aacute; de la incertidumbre y la evoluci&oacute;n del valor del activo subyacente y el costo o precio de ejercicio de la misma.</P>    <P>Para la valoraci&oacute;n de opciones reales y financieras se han desarrollado diferentes enfoques, dependiendo del grado de complejidad de la opci&oacute;n y del comportamiento del activo subyacente, siendo posible clasificar los m&eacute;todos de valoraci&oacute;n de opciones en 3 grandes grupos: 1) valoraci&oacute;n a trav&eacute;s de ecuaciones diferenciales parciales; 2) mallas y &aacute;rboles binomiales; 3) simulaci&oacute;n (Kodukula y Papudesu, 2006). En las secciones 2.1.1, 2.1.2 y 2.1.3 se analizan las caracter&iacute;sticas principales de cada uno de los 3 grupos mencionados, adem&aacute;s de presentar una revisi&oacute;n de literatura de desarrollos relevantes dentro de cada uno de estos.</P> <i>2.1.1 Valoraci&oacute;n a trav&eacute;s de ecuaciones diferenciales</i>      <P>La valoraci&oacute;n a trav&eacute;s de ecuaciones diferenciales agrupa principalmente los modelos en tiempo continuo. En este grupo las relaciones de las variables que definen la opci&oacute;n, en particular el comportamiento del precio del activo subyacente, son formuladas a partir de ecuaciones diferenciales parciales, utilizando supuestos que act&uacute;an como restricciones al modelo. La valoraci&oacute;n mediante ecuaciones diferenciales parciales presenta ventajas de facilidad de c&aacute;lculo y precisi&oacute;n para opciones simples al momento de resolverlas; sin embargo, una vez cambian los supuestos sobre el comportamiento de la opci&oacute;n o se incorporan restricciones o variables adicionales al modelo, este debe ser modificado, resultando en ocasiones modelos dif&iacute;ciles de resolver y con alto costo en tiempo de c&aacute;lculo. Una ventaja de estos modelos es que permiten obtener f&oacute;rmulas anal&iacute;ticas de soluci&oacute;n, lo que facilita su aplicaci&oacute;n en la valoraci&oacute;n de opciones financieras y, en algunos casos espec&iacute;ficos, como opciones reales.</P>    <P>En este conjunto se destacan los modelos propuestos por Black-Scholes (Black y Scholes, 1973) sobre los cuales se fundamenta la teor&iacute;a moderna de valoraci&oacute;n de opciones y el aporte complementario propuestos por Merton (1973). Otros modelos derivados que parten de ecuaciones diferenciales son la opci&oacute;n de intercambio de activos propuesta por Margrabe (1978) y en las propuestas desarrolladas por Dixit y Pindyck (Dixit y Pindyck, 1994; Pindyck, 1991), que consideran diferentes comportamientos del activo subyacente, incluyendo procesos estoc&aacute;sticos con reversi&oacute;n a la media. Dentro de los modelos de valoraci&oacute;n de opciones financieras y reales tambi&eacute;n destacan los complementos al modelo de Black-Scholes para cuando el subyacente no sigue un comportamiento gaussiano como el modelo en tiempo continuo propuesto por Le&oacute;n, Menc&iacute;a y Sentana (2005), y las extensiones en tiempo discreto utilizando series de expansi&oacute;n de Edgeworth (Balieiro y Rosenfeld, 2004; Jarrow y Rudd, 1982). En este grupo tambi&eacute;n se pueden incluir modelos relacionados de valoraci&oacute;n de opciones en tiempo continuo, como la propuesta que simplifica el modelo de Black-Scholes a trav&eacute;s de la transformaci&oacute;n de variables propuesta por Luherman (1998).</P> <i>2.1.2 Valoraci&oacute;n a trav&eacute;s de mallas y &aacute;rboles binomiales</i>      <P>Los &aacute;rboles o mallas permiten modelar la evoluci&oacute;n del precio del subyacente bajo incertidumbre en escenarios discretos, asumiendo que el activo subyacente sigue un proceso binomial multiplicativo. Una ventaja de estos modelos es la posibilidad de modelar m&uacute;ltiples opciones interrelacionadas y modelar de una forma pr&aacute;ctica opciones de tipo americano; sin embargo, la precisi&oacute;n de este m&eacute;todo es inferior que el anterior. El modelo de valoraci&oacute;n binomial m&aacute;s utilizado corresponde a la propuesta desarrollada por Cox, Ross y Rubinstein (1979), del cual se derivan modelos como el de Boyle (1988) para valorar opciones con subyacentes en 2 variables de estado y las mallas trinomiales y multinomiales (Kamrad y Ritchken, 1991), mallas binomiales con volatilidades impl&iacute;citas (Rubinstein, 1994) y mallas binomiales con series de expansi&oacute;n de Edgeworth (Rubinstein, 1998). Entre muchos otros modelos dentro de este grupo tambi&eacute;n se incluyen los modelos de valoraci&oacute;n de opciones que utilizan &aacute;rboles binomiales y teor&iacute;a de decisiones (Brandao, Dyer y Hahn, 2005; Rendleman y Bartter, 1979; Smith y Nau, 1995). Dentro de las derivaciones y complementos al modelo de valoraci&oacute;n de opciones mediante &aacute;rboles binomiales est&aacute; la propuesta de Smit y Trigeorgis (2004), que combina teor&iacute;a de juego y decisiones de inversi&oacute;n estrat&eacute;gica como opciones reales modeladas mediante una malla binomial.</P> <i>2.1.3 Simulaciones</i>      <P>Esta tercera clasificaci&oacute;n puede ser comprendida como una derivaci&oacute;n de los 2 grupos anteriores (ecuaciones diferenciales y modelos de mallas binomiales), generalmente incluyendo modelos donde se simula la volatilidad del subyacente cuando no existen activos financieros de r&eacute;plica, o como ocurre en los mercados de energ&iacute;a, cuando las variables dependen de m&uacute;ltiples factores (por ejemplo, factores clim&aacute;ticos, econ&oacute;micos, tecnol&oacute;gicos) y no es f&aacute;cil utilizar un activo r&eacute;plica de su comportamiento. Aunque este grupo puede ser incluido como una particularidad de los 2 anteriores, se propone como una categor&iacute;a separada con base en las aplicaciones de modelos de valoraci&oacute;n encontradas en los mercados de electricidad y su potencial de uso en estos mercados, quedando abierta esta clasificaci&oacute;n para futuras discusiones acad&eacute;micas. Las simulaciones se desarrollan con el fin de modelar el comportamiento del activo subyacente, ya sea en tiempo continuo o discreto, seg&uacute;n evoluciona la incertidumbre de este con base en las variaciones de las variables que definen su valor. Las simulaciones proporcionan un enfoque robusto, aprovechando las fortalezas de los m&eacute;todos num&eacute;ricos y los computadores, que permite incorporar m&uacute;ltiples fuentes de incertidumbre en la valoraci&oacute;n de las opciones reales, adem&aacute;s de ser pr&aacute;ctico para modelar variables que no siguen comportamientos normales, como por ejemplo la distribuci&oacute;n que siguen variables relacionadas con activos de generaci&oacute;n de electricidad. Sin embargo, la valoraci&oacute;n de opciones mediante simulaci&oacute;n podr&iacute;a requerir alto tiempo de c&aacute;lculo as&iacute; como cierto grado de complejidad para definir las relaciones entre las variables. Entre los m&eacute;todos de simulaci&oacute;n cl&aacute;sicos, el enfoque m&aacute;s utilizado es el de la simulaci&oacute;n Monte Carlo, propuesto inicialmente por Boyle (1977) para la valoraci&oacute;n de opciones, el cual es de especial utilidad para opciones reales complejas. En este grupo tambi&eacute;n se pueden clasificar las propuestas de optimizaci&oacute;n din&aacute;mica en tiempo continuo y discreto propuestas por Kulatilaka (1988) y Dixit y Pindyck (1994), y la extensi&oacute;n del m&eacute;todo del VPN en tiempo continuo con simulaci&oacute;n Monte Carlo propuesto por Datar y Mathews (2004).</P>    <P>En la <a href="/img/revistas/eg/v30n133/v30n133a09t1.jpg" target="_blank">tabla 1</a> se resumen algunos de los principales aportes en los modelos de valoraci&oacute;n de opciones, tanto financieras como reales, de acuerdo con la agrupaci&oacute;n planteada en los numerales anteriores.</P>    ]]></body>
<body><![CDATA[<p>&nbsp;</p>     <p><font size="3"><b>3 Estado del arte de las opciones reales en la valoraci&oacute;n de inversiones en los mercados de electricidad</b></font></p>     <P>Como se indic&oacute; inicialmente, Myers (1977) fue el primero en utilizar la metodolog&iacute;a de an&aacute;lisis de las opciones financieras para analizar decisiones contingentes sobre activos reales, acu&ntilde;ando el t&eacute;rmino en su trabajo de 1977. A partir de este momento se desarrollan diferentes trabajos donde se estudian algunas de las opciones mencionadas en la secci&oacute;n anterior, como la valoraci&oacute;n de la flexibilidad operativa y gerencial de la firma impl&iacute;cita en los proyectos (Margrabe, 1978); la valoraci&oacute;n de proyecto bajo la opci&oacute;n de diferir con inversiones irreversibles e incertidumbre en la demanda (Pindyck, 1980); la valoraci&oacute;n de inversiones frente a la opci&oacute;n de abandono (Myers y Majd, 1983); el efecto del valor de la opci&oacute;n de aplazar o diferir la realizaci&oacute;n de la inversi&oacute;n (Ingersoll y Ross, 1992; McDonald y Stiegel, 1986; Pindyck, 1991); la opci&oacute;n de intercambio de insumos o productos en una l&iacute;nea de producci&oacute;n en un mercado bajo condiciones de incertidumbre (Kulatilaka, 1988); las decisiones de inversi&oacute;n ante m&uacute;ltiples opciones (Trigeorgis, 1993), y la flexibilidad operativa bajo dispersi&oacute;n geogr&aacute;fica a trav&eacute;s de opciones de intercambio (Kogut y Kulatilaika, 1994). En la literatura, las primeras aplicaciones de las opciones reales para valorar activos en un contexto energ&eacute;tico son los trabajos de Tourinho (1979) sobre la valoraci&oacute;n de derechos de explotaci&oacute;n de reservas de combustibles f&oacute;siles; y el trabajo de Pindyck (1984) donde se estudia el efecto de la incertidumbre de la disponibilidad de reservas de recursos renovables (biomasa) sobre el valor de la prima de explotaci&oacute;n.</P>    <P>Estos trabajos han sentado las bases para el desarrollo de m&uacute;ltiples aplicaciones acad&eacute;micas y pr&aacute;cticas de las opciones reales en los mercados de electricidad, siendo posible clasificar dichas aplicaciones en los siguientes grupos: 1) valoraci&oacute;n de la inversi&oacute;n y operaci&oacute;n en tecnolog&iacute;as de generaci&oacute;n; 2) evaluaci&oacute;n de pol&iacute;ticas energ&eacute;ticas, y 3) valoraci&oacute;n de programas de investigaci&oacute;n y desarrollo en tecnolog&iacute;as de generaci&oacute;n.</P>    <P>En las siguientes secciones se presenta la revisi&oacute;n de literatura de aplicaciones de las opciones reales en los mercados de electricidad. En la secci&oacute;n 3.1 se revisan los trabajos relacionados con la valoraci&oacute;n de inversi&oacute;n y operaci&oacute;n en tecnolog&iacute;as de generaci&oacute;n; en la secci&oacute;n 3.2 se presentan los trabajos relacionados con la evaluaci&oacute;n de pol&iacute;ticas energ&eacute;ticas; la secci&oacute;n 3.3 incluye las aplicaciones en la valoraci&oacute;n de programas de investigaci&oacute;n y desarrollo en tecnolog&iacute;as de generaci&oacute;n, y en la secci&oacute;n 3.4 se resumen los trabajos de acuerdo con la clasificaci&oacute;n propuesta, el tipo de opci&oacute;n, el m&eacute;todo de soluci&oacute;n y la tecnolog&iacute;a analizada.</P>     <p><i>3.1 Valoraci&oacute;n de la inversi&oacute;n y operaci&oacute;n en tecnolog&iacute;as de generaci&oacute;n</i></p>     <P>Mediante el uso de opciones reales, diferentes estudios eval&uacute;an el valor de las decisiones operativas y algunas flexibilidades para invertir de acuerdo con las caracter&iacute;sticas propias de operaci&oacute;n del agente de mercado y las caracter&iacute;sticas individuales o de interacci&oacute;n entre diferentes tecnolog&iacute;as de generaci&oacute;n.</P>    <P>Uno de los primeros aportes de las opciones reales para valorar la flexibilidad en la operaci&oacute;n de activos de generaci&oacute;n fue el trabajo de Kulatilaka (1993), en el cual, con base en su modelo para valorar la flexibilidad operativa que brinda la posibilidad de intercambiar insumos para un proceso productivo (Kulatilaka, 1988), valora la flexibilidad operativa de una caldera de combustible dual operado por gas natural y <I>fuel oil</I>.</P>    <P>Por su parte Deng, Johnson y Sogomonian (2001), a trav&eacute;s de un modelo de opciones reales, valoran las decisiones de inversi&oacute;n y operaci&oacute;n de plantas t&eacute;rmicas que utilizan gas natural. El modelo propuesto asume que los activos de generaci&oacute;n se comportan como una opci&oacute;n <I>call</I> sobre la diferencia entre el precio <I>spot</I> de la electricidad y el costo del combustible utilizado en la generaci&oacute;n, opciones que tambi&eacute;n son conocidas como <I>spark spread</I>. Para ambos casos los autores asumen un comportamiento estoc&aacute;stico del activo subyacente representado por un movimiento browniano geom&eacute;trico con reversi&oacute;n a la media; adicionalmente los autores proponen la extensi&oacute;n de las opciones <I>spark spread</I> para la valoraci&oacute;n de los derechos de contratos interzonales de transmisi&oacute;n de electricidad.</P>    <P>Respecto a Deng y Oren (2006), utilizan la metodolog&iacute;a de opciones reales para valorar las decisiones de inversi&oacute;n y cobertura de riesgo volum&eacute;trico y de precio, asociados con la incertidumbre de la demanda atendida y la variaci&oacute;n del precio <I>spot</I>, respectivamente; lo anterior desde la perspectiva de un agente comercializador en un mercado de electricidad.</P>    ]]></body>
<body><![CDATA[<P href="#bib0150">Kirby y Davison (2010) valoran una planta de conversi&oacute;n de bioetanol, como el <I>spread</I> entre el costo de producci&oacute;n del bioetanol y el valor de mercado de la gasolina. Cartea y Gonz&aacute;lez-Pedraz (2012) analizan el valor de la prima de interconexi&oacute;n para la transmisi&oacute;n de energ&iacute;a entre diferentes mercados a trav&eacute;s de opciones <I>spread</I> entre el precio <I>spot</I> de diferentes mercados, teniendo en cuenta la incertidumbre y la estacionalidad del precio de mercado de la electricidad en cada zona.</P>    <P>Otras propuestas relevantes de aplicaciones de las opciones reales para valorar inversiones en tecnolog&iacute;as t&eacute;rmicas de generaci&oacute;n de electricidad son la propuesta presentada por Moreira, Rocha y David (2004) para analizar inversiones en generaci&oacute;n t&eacute;rmica en Brasil, desde la flexibilidad operativa y el efecto sobre los costos de generaci&oacute;n en el sistema, analizando los riesgos y beneficios de la energ&iacute;a t&eacute;rmica en un sistema hidrodominado como el brasilero. Adicionalmente, el trabajo de Kjaerland y Larsen (2010) tambi&eacute;n estudia la flexibilidad de un sistema de generaci&oacute;n hidrodominado, en este caso para Noruega, en presencia de energ&iacute;a t&eacute;rmica pero bajo la perspectiva de un generador hidroel&eacute;ctrico, evaluando la opci&oacute;n de estos para adquirir contratos de compra de energ&iacute;a t&eacute;rmica con el fin de flexibilizar su operaci&oacute;n manteniendo niveles &oacute;ptimos en los embalses que les permitan cumplir con obligaciones futuras de suministro de energ&iacute;a en el largo plazo. Para esto los autores simulan la dependencia de los futuros de energ&iacute;a el&eacute;ctrica en funci&oacute;n del r&eacute;gimen hidrol&oacute;gico, definiendo una opci&oacute;n flexible con base en una funci&oacute;n de costo m&iacute;nimo de operaci&oacute;n, comparando los costos t&eacute;rmicos con los futuros de electricidad dependientes de la hidrolog&iacute;a.</P>    <P href="#bib0195">Laurikka (2006) eval&uacute;a la inversi&oacute;n en un ciclo combinado por gasificaci&oacute;n, actualizando plantas existentes (biomasa y cogeneraci&oacute;n utilizando un ciclo combinado alimentado por gas natural) teniendo en cuenta las opciones de diferir, expandir la capacidad instalada e intercambiar combustibles, modelando las incertidumbres de los derechos de emisiones de CO<SUB>2</SUB>, el precio de la electricidad y el costo de los combustibles. La inversi&oacute;n en plantas t&eacute;rmicas alimentadas por gas natural tambi&eacute;n es analizado por Fleten y N&auml;s&auml;kk&auml;l&auml; (2010), considerando la incertidumbre de los precios de la electricidad y el combustible, y evaluando la flexibilidad operativa como una opci&oacute;n <I>spread</I> del precio del gas natural y la electricidad, utilizando una propuesta similar a la desarrollada por Deng et al. (2001), as&iacute; como las opciones de diferir, abandonar o terminar operaciones, adem&aacute;s de incorporar los costos relacionados con la captura de emisiones de CO<SUB>2</SUB>. La inversi&oacute;n en tecnolog&iacute;as t&eacute;rmicas en Chile es analizada por Barria y Rudnick (2011), quienes estudian el valor de la opci&oacute;n de diferir el momento de la inversi&oacute;n en diferentes tecnolog&iacute;as de generaci&oacute;n t&eacute;rmica como consecuencia de la incertidumbre del precio de mercado de la electricidad y los combustibles.</P>    <P>Por otra parte, Madlener y Stoverink (2012) eval&uacute;an un proyecto de generaci&oacute;n t&eacute;rmica a carb&oacute;n, considerando las opciones impl&iacute;citas en las etapas de dise&ntilde;o de la planta de generaci&oacute;n utilizando el modelo de &aacute;rboles binomiales y teniendo en cuenta las incertidumbres relacionadas con el costo del carb&oacute;n y del transporte (importaci&oacute;n) del combustible. Respecto al trabajo de Zambujal-Oliveira (2013), en este se eval&uacute;a la opci&oacute;n de diferir una inversi&oacute;n en plantas t&eacute;rmicas de gas natural de ciclo combinado, considerando incertidumbres como los precios de los combustibles, el precio de la electricidad y la demanda.</P>    <P>En el campo del an&aacute;lisis de inversiones en centrales de generaci&oacute;n de electricidad mediante energ&iacute;a nuclear se encuentra el trabajo presentado por Gollier, Proult, Thais y Wlagenwitz (2005), quienes comparan la inversi&oacute;n en varias plantas secuenciales modulares equivalentes a una &uacute;nica planta de la misma capacidad pero como inversi&oacute;n inflexible, mientras que Naito, Takashima, Kimura y Madarame (2010) estudian la opci&oacute;n de desmantelar y reemplazar una central nuclear existente considerando la incertidumbre en los costos de capital, combustible y precio de la electricidad.</P>    <P>Las inversiones en tecnolog&iacute;as de generaci&oacute;n que utilizan fuentes renovables se caracterizan por una alta volatilidad asociada con la intermitencia del recurso y sus altos costos de inversi&oacute;n, raz&oacute;n por la cual han sido un campo de aplicaci&oacute;n de las opciones reales con fines de valoraci&oacute;n de inversi&oacute;n. De esta manera, una de las primeras aplicaciones de las opciones reales sobre decisiones de inversi&oacute;n que utilizan recursos de generaci&oacute;n renovables fue el trabajo desarrollado por Venetsanos et al. (2002), valorando un proyecto de energ&iacute;a e&oacute;lica considerando las opciones derivadas de la modularidad para construir este tipo de proyecto por etapas, utilizando un modelo derivado de la propuesta de Black-Scholes sobre cada una de los flujos asociados a cada etapa de desarrollo del proyecto.</P>    <P>Por su parte, Lee (2011) valora para el caso de Taiw&aacute;n la inversi&oacute;n en un proyecto e&oacute;lico de forma comparativa considerando la incertidumbre de diversos recursos de generaci&oacute;n y del precio de la electricidad, encontrando ben&eacute;fico invertir en este tipo de tecnolog&iacute;as con el fin de reducir los costos asociados con recursos contaminantes, como tecnolog&iacute;as t&eacute;rmicas de generaci&oacute;n. Mu&ntilde;oz, Contreras, Caama&ntilde;o y Correira (2009) tambi&eacute;n estudian la inversi&oacute;n en proyectos de generaci&oacute;n e&oacute;lica considerando las opciones de diferir o abandonar el proyecto seg&uacute;n el comportamiento del VPN esperado del proyecto; para esto consideran como fuentes de incertidumbre el r&eacute;gimen de vientos y los precios de la electricidad.</P>    <P>Adicionalmente, Lamothe, M&eacute;ndez y Goyanes (2009) eval&uacute;an la inversi&oacute;n en un parque e&oacute;lico considerando la opci&oacute;n de construir por etapas, esto como consecuencia de la modularidad de esta tecnolog&iacute;a, valorando la opci&oacute;n mediante el uso de &aacute;rboles binomiales derivados del modelo de Cox et al. (1979). Para esto los autores utilizaron las volatilidades de las fuentes de incertidumbre del proyecto, precios de la energ&iacute;a el&eacute;ctrica e intermitencia en la velocidad del viento, esto en vez de utilizar aproximaciones derivadas sobre la volatilidad de empresas con activos similares en bolsa, lo anterior con el fin de evitar sobrevalorar el proyecto por la mayor volatilidad del activo de mercado; bajo la metodolog&iacute;a empleada los resultados indican la conveniencia de evaluar y ejecutar este tipo de proyectos por etapas, como una medida de realizar la inversi&oacute;n reduciendo el riesgo asociado.</P>    <P>Para el caso colombiano y utilizando la misma metodolog&iacute;a de &aacute;rboles binomiales y de estimaci&oacute;n de la volatilidad, Maya, Hern&aacute;ndez y Gallego (2012) analizan el caso de un parque e&oacute;lico en Colombia, valorando la opci&oacute;n de expansi&oacute;n para un parque e&oacute;lico en la regi&oacute;n de La Guajira, caracterizada por un amplio potencial e&oacute;lico; sus resultados indican que al considerar la flexibilidad de expansi&oacute;n este tipo de proyectos son viables financieramente en Colombia.</P>    <P>En la valoraci&oacute;n de proyectos de generaci&oacute;n hidroel&eacute;ctrica es relevante el trabajo desarrollado por Kjaerland (2007), quien utiliza el marco propuesto por Dixit y Pindyck (1994) para valorar proyectos hidroel&eacute;ctricos como una opci&oacute;n de diferir, buscando el momento &oacute;ptimo de invertir como una funci&oacute;n del precio de los futuros de la electricidad. De manera similar, Bockman, Fleten, Juliussen, Langhammer y Revdal (2007) eval&uacute;an el momento &oacute;ptimo de inversi&oacute;n en una peque&ntilde;a central hidroel&eacute;ctrica considerando la incertidumbre de los precios de energ&iacute;a el&eacute;ctrica en bolsa (precio <I>spot</I>) y la estacionalidad de los aportes h&iacute;dricos a la central.</P>    ]]></body>
<body><![CDATA[<P>Por otra parte, un enfoque m&aacute;s avanzado es propuesto por Mart&iacute;nez-Cese&ntilde;a y Mutale (2011), donde se consideran opciones compuestas para evaluar la inversi&oacute;n de un sistema hidroel&eacute;ctrico en cascada por etapas considerando la opci&oacute;n de diferir. Hedman y Shebl&eacute; (2006), mediante el modelo de Black-Scholes valoran un sistema de h&iacute;brido hidro-e&oacute;lico de almacenamiento por bombeo que cubra mediante opciones <I>call</I> la incertidumbre derivada de la intermitencia del viento. Un modelo similar pero sin recurrir al modelo de Black-Scholes es propuesto por Reuter, Fuss, Szolgayov&aacute; y Obersteiner (2012) para evaluar el momento &oacute;ptimo y la prima de un sistema h&iacute;brido hidro-e&oacute;lico, considerando las incertidumbres de la demanda, el precio <I>spot</I> de la electricidad y la incertidumbre de la generaci&oacute;n e&oacute;lica (asumiendo que esta sigue una distribuci&oacute;n normal).</P>    <P>En el trabajo desarrollado por Lee, Park, Kim y Kim (2013) se valora un proyecto de generaci&oacute;n hidroel&eacute;ctrico en Indonesia, considerando el efecto de la incertidumbre de los beneficios relacionados por los ingresos asociados con los mecanismos de desarrollo limpio medido a trav&eacute;s de la variaci&oacute;n del precio de los certificados de reducci&oacute;n de emisiones, donde el precio de mercado de dichos certificados se considera como la principal fuente de incertidumbre del proyecto.</P>     <p><i>3.2 Evaluaci&oacute;n de pol&iacute;ticas energ&eacute;ticas</i></p>     <P>En el an&aacute;lisis de pol&iacute;ticas energ&eacute;ticas se considera la evaluaci&oacute;n de incentivos de mercado relacionados con aportes a la seguridad energ&eacute;tica, desarrollo de tecnolog&iacute;as limpias y aporte a la disminuci&oacute;n de las emisiones contaminantes bajo un marco de mercado de certificado de emisiones, valorando la flexibilidad que aporta una tecnolog&iacute;a particular en cada uno de los marcos anteriores y bajo contextos espec&iacute;ficos de mercado. Es as&iacute; como Yu, Shebl&eacute;, Lopes y Matos (2006) valoran una tarifa de remuneraci&oacute;n intercambiable para un generador e&oacute;lico, considerando la incertidumbre de los precios de energ&iacute;a y la velocidad media del viento en 2 regiones de Espa&ntilde;a, planteando el valor de la tarifa como una opci&oacute;n asi&aacute;tica compuesta entre el <I>spread</I> del precio en bolsa de la energ&iacute;a el&eacute;ctrica y el <I>spread</I> de una tarifa preferencial fija <I>(feed-in-tariff)</I> para generadores e&oacute;licos.</P>    <P>Por su parte, Lee y Shih (2010) eval&uacute;an las pol&iacute;ticas de planificaci&oacute;n energ&eacute;tica de Taiw&aacute;n considerando el efecto de los recursos renovables, particularmente energ&iacute;a e&oacute;lica, sobre el desarrollo de los recursos de generaci&oacute;n en el largo plazo. Respecto a Detert y Kotani (2013), estos autores eval&uacute;an pol&iacute;ticas para la transici&oacute;n a tecnolog&iacute;as de generaci&oacute;n renovables con base en la incertidumbre de los precios de los combustibles f&oacute;siles (carb&oacute;n) en Mongolia, para el caso del sistema de generaci&oacute;n hidrodominado de Brasil. Por su parte, Marreco y Carpio (2006) estudian la prima que deben recibir los generadores t&eacute;rmicos por estar disponibles en temporadas de baja hidrolog&iacute;a utilizando un modelo de opciones mediante &aacute;rboles binomiales.</P>    <P>En el estudio de Kumbaroglu, Madlener y Demirel (2008) la opci&oacute;n de diferir la inversi&oacute;n en una tecnolog&iacute;a espec&iacute;fica es analizada incorporando curvas de aprendizaje para evaluar futuras pol&iacute;ticas energ&eacute;ticas sobre recursos renovables en Turqu&iacute;a. Por otra parte, Fuss, Johansson, Szolgayova y Obersteiner (2009) y Fuss, Szolgayov&aacute;, Khabarov y Obersteiner (2012) analizan en sus trabajos la transici&oacute;n de un mercado de generaci&oacute;n basado en tecnolog&iacute;as que utilizan combustibles f&oacute;siles a otro fundamentado en renovables, teniendo como base la incertidumbre en los precios de los derechos de emisiones de CO<SUB>2</SUB> bajo supuestos de restricciones energ&eacute;ticas asociadas con el cambio clim&aacute;tico, y con el fin de crear pol&iacute;ticas que permitan esta transici&oacute;n con base en la evoluci&oacute;n del mercado de tecnolog&iacute;as renovables y de los costos de las emisiones de CO<SUB>2</SUB>. Finalmente, Fleten, Boomsa y Meade (2012) analizan el efecto de los esquemas de incentivos para tecnolog&iacute;as renovables sobre decisiones relacionadas con la capacidad y el momento &oacute;ptimo de invertir en estas tecnolog&iacute;as en Noruega.</P>     <p><i>3.3 Valoraci&oacute;n de programas de investigaci&oacute;n y desarrollo en tecnolog&iacute;as de generaci&oacute;n</i></p>     <P>Los programas de investigaci&oacute;n y desarrollo desplegados en diferentes industrias representan inversiones no recuperables que podr&iacute;an ser exitosas o no de acuerdo con la incertidumbre de mercado, definida muchas veces por variables ex&oacute;genas como precios de materias primas, comportamiento del mercado o de la demanda, curvas de aprendizaje de las tecnolog&iacute;as, entre otras caracter&iacute;sticas que no son ajenas a los programas de desarrollo en los mercados de electricidad, raz&oacute;n por la cual algunos autores han incorporado el uso de las opciones reales para estudiar las pol&iacute;ticas de desarrollo y asignaci&oacute;n de gastos en los programas de investigaci&oacute;n y desarrollo en este sector.</P>    <P>En el trabajo de Davis y Owens (2003) se valora el programa de investigaci&oacute;n y desarrollo en tecnolog&iacute;as renovables diferentes a la hidroel&eacute;ctrica para Estados Unidos, buscando el valor &oacute;ptimo de los gastos anuales en investigaci&oacute;n y desarrollo para este campo. M&aacute;s adelante, Siddiqui, Marnay y Wiser (2007), con base en el modelo anterior y mediante el uso de &aacute;rboles binomiales, estudian las estrategias de los planes de inversi&oacute;n en energ&iacute;as renovables del departamento de energ&iacute;a (DOE, <I>Department of Energy</I>) de Estados Unidos, proponiendo decisiones de administraci&oacute;n de gastos bajo un esquema de opciones reales.</P>    <P>Finalmente, Bednyagin y Gnansounou (2011) estudian mediante opciones reales un programa de desarrollo de tecnolog&iacute;a de fusi&oacute;n termonuclear utilizando un modelo de valoraci&oacute;n derivado del modelo de Black-Scholes y considerando la incertidumbre relacionada con la imprecisi&oacute;n de la informaci&oacute;n y las variables de mercado del proyecto; en este caso, las opciones del programa de investigaci&oacute;n y desarrollo se relacionan con las caracter&iacute;sticas multietapa en las que se desarrolla el programa.</P>     ]]></body>
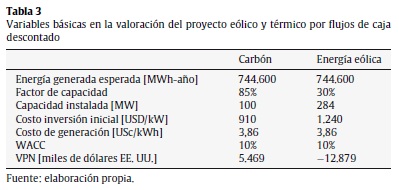
<body><![CDATA[<p><i>3.4 Recopilaci&oacute;n</i></p>     <P>En la <a href="/img/revistas/eg/v30n133/v30n133a09t2.jpg" target="_blank">tabla 2</a> se presentan el resumen y la recopilaci&oacute;n de los trabajos que reportan el uso de las opciones reales en an&aacute;lisis de inversi&oacute;n, operaci&oacute;n, evaluaci&oacute;n de pol&iacute;ticas y regulaci&oacute;n, e investigaci&oacute;n y desarrollo que se encuentran en la literatura. En la tabla se indican los objetivos de an&aacute;lisis de cada trabajo, los recursos o tecnolog&iacute;as sobre los que se valora la opci&oacute;n, el m&eacute;todo de soluci&oacute;n y las opciones subyacentes evaluadas.</P>     <p>&nbsp;</p>     <p><font size="3"><b>4 Ejemplo ilustrativo: caso sint&eacute;tico de aplicaci&oacute;n</b></font></p>     <P>Con fines ilustrativos de una de las aplicaciones de opciones reales en la toma de decisiones en los mercados de electricidad, se desarrollar&aacute; un ejemplo sint&eacute;tico y te&oacute;rico en el que se valorar&aacute;n oportunidades de inversi&oacute;n en tecnolog&iacute;a e&oacute;lica de manera comparativa con tecnolog&iacute;as convencionales, como una central t&eacute;rmica a carb&oacute;n.</P>    <P>Una de las principales caracter&iacute;sticas de la implementaci&oacute;n de energ&iacute;as alternativas son sus altos costos de desarrollo, inversi&oacute;n inicial y la dificultad para recuperar los recursos invertidos por parte de los inversionistas; a pesar de esto, las energ&iacute;as alternativas, en particular la energ&iacute;a e&oacute;lica, generan beneficios ambientales y econ&oacute;micos en el largo plazo para los consumidores y los mercados el&eacute;ctricos en general. De acuerdo con Davis y Owens (2003), Lee (2011) y Lee y Shih (2010), estas tecnolog&iacute;as generan valor en estos mercados en forma de flujos de caja positivos como ahorro para los consumidores cuando los costos de generaci&oacute;n de las energ&iacute;as renovables son inferiores a las convencionales como las t&eacute;rmicas de carb&oacute;n, estos &uacute;ltimos expuestos a la volatilidad y a la incertidumbre futura sobre los precios de los combustibles f&oacute;siles (<a href="/img/revistas/eg/v30n133/v30n133a09f1.jpg" target="_blank">fig. 1</a>, izquierda).</P>      <P>La valoraci&oacute;n de proyectos de generaci&oacute;n de energ&iacute;a por m&eacute;todos tradicionales, como flujos de caja descontados, solo capturan los efectos operacionales de los proyectos bajo supuestos est&aacute;ticos sobre la inversi&oacute;n, de manera que el beneficio de energ&iacute;as como la e&oacute;lica sobre los inversionistas no es incluido en los an&aacute;lisis financieros tradicionales, pero s&iacute; puede ser valorado a trav&eacute;s de modelos como las opciones reales. Actualmente, el costo de generaci&oacute;n e&oacute;lica es superior al costo de generaci&oacute;n mediante fuentes convencionales, como plantas t&eacute;rmicas de carb&oacute;n, y ello como consecuencia de la intermitencia del viento y del bajo factor de capacidad asociado a esta tecnolog&iacute;a; sin embargo, la volatilidad de los precios del carb&oacute;n podr&iacute;a generar oportunidades para el desarrollo de la tecnolog&iacute;a e&oacute;lica, que estar&iacute;an asociadas con el ahorro esperado de costos por parte de los consumidores bajo escenarios de altos costos de los combustibles, de manera que estos ahorros esperados ser&iacute;an la base para valorar programas y pol&iacute;ticas para desarrollar proyectos de generaci&oacute;n e&oacute;lica.</P>     <P>A continuaci&oacute;n se analiza desde un punto de vista te&oacute;rico la inversi&oacute;n y el desarrollo de un proyecto de un parque e&oacute;lico que reemplazar&iacute;a una central t&eacute;rmica de carb&oacute;n de generaci&oacute;n anual equivalente. Para el ejemplo te&oacute;rico se toman valores est&aacute;ndar de costos de generaci&oacute;n publicados por la ESMAP<SUP><a href="#1" name="1b">1</a></SUP> (ESMAP, 2007) y el comportamiento de algunas variables de mercado para Colombia. Como caso base se supondr&aacute; una central t&eacute;rmica a carb&oacute;n de 100 MW de capacidad instalada con un factor de capacidad del 85% que entregar&iacute;a al sistema 744.600 MWh-a&ntilde;o; por su parte, el programa de desarrollo de energ&iacute;a e&oacute;lica para suplir la misma energ&iacute;a anual, con un factor de capacidad base de 30%, tendr&iacute;a una capacidad instalada de 284 MW. Los flujos de caja del proyecto e&oacute;lico est&aacute;n sujetos a la intermitencia de la velocidad del viento, lo que adiciona riesgo e incertidumbre a este tipo de tecnolog&iacute;a, sumado al riesgo de mercado asociado con las variaciones del precio <I>spot</I> de la electricidad (<a href="/img/revistas/eg/v30n133/v30n133a09f1.jpg" target="_blank">fig. 1</a>, derecha). Estas condiciones se consideran asumiendo una distribuci&oacute;n de probabilidad Weibull para la velocidad del viento con los par&aacute;metros de forma y escala reportados en el atlas de viento de Colombia (UPME e IDEAM, 2006)<SUP><a href="#2" name="2b">2</a></SUP>, y para las 2 tecnolog&iacute;as los ingresos utilizan la distribuci&oacute;n de precios <I>spot</I> promedio mensual de la electricidad en el mercado colombiano para el periodo 1997-2012 (XM, 2013)<SUP><a href="#3" name="3b">3</a></SUP>, donde la valoraci&oacute;n del proyecto e&oacute;lico se realiza siguiendo la modelaci&oacute;n presentada por Botero, Isaza y Valencia (2010). Las principales variables de inversi&oacute;n y operaci&oacute;n y valoraci&oacute;n financiera, as&iacute; como los resultados de la valoraci&oacute;n trav&eacute;s de flujos de caja descontados, utilizan como criterio de decisi&oacute;n el VPN que se presenta en la <a href="#t3">tabla 3</a>.  </P>      <P align="center"><a name="t3"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a09t3.jpg"></P>      <P align="center">&nbsp;</P>    ]]></body>
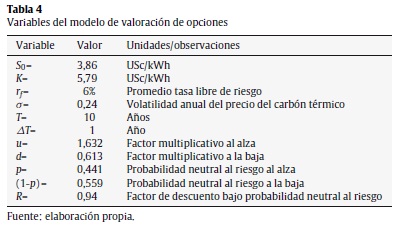
<body><![CDATA[<P>Con base en los resultados presentados en la <a href="#t3">tabla 3</a> y de acuerdo con el VPN, se podr&iacute;a concluir que es m&aacute;s favorable el desarrollo de proyectos de generaci&oacute;n mediante tecnolog&iacute;as convencionales, en este caso energ&iacute;a t&eacute;rmica a carb&oacute;n. A pesar de lo anterior, los costos de generaci&oacute;n de energ&iacute;a e&oacute;lica dependen de variables clim&aacute;ticas propias del sitio (velocidad del viento), mas no dependen de las variaciones en los mercados externos de combustible, mientras que los costos de generaci&oacute;n de tecnolog&iacute;as t&eacute;rmicas est&aacute;n expuestos a variaciones del precio de los combustibles, que en el largo plazo genera incertidumbre sobre los costos de electricidad para los consumidores. Como ya se mencion&oacute;, esta situaci&oacute;n representa una oportunidad para el desarrollo de la energ&iacute;a e&oacute;lica, donde los ahorros esperados por la diferencia en costos de generaci&oacute;n solo pueden ser valorados a trav&eacute;s de modelos de opciones reales.</P>     <P>Con base en lo anterior y a trav&eacute;s de un modelo de opciones reales que utiliza el m&eacute;todo de mallas binomiales propuesto por Cox et al. (1979), se valora el beneficio de desarrollar un proyecto de energ&iacute;a e&oacute;lica de las caracter&iacute;sticas descritas en comparaci&oacute;n con el proyecto t&eacute;rmico a carb&oacute;n de capacidad equivalente, considerando el ahorro en costos de generaci&oacute;n esperado por los consumidores, consecuencia de los costos constantes de generaci&oacute;n e&oacute;lica y la incertidumbre futura sobre los costos de generaci&oacute;n de la planta t&eacute;rmica, donde estos est&aacute;n expuestos a la volatilidad del precio de mercado del carb&oacute;n t&eacute;rmico. Considerando esto, el beneficio de la energ&iacute;a renovable en t&eacute;rminos de ahorro se puede expresar como una opci&oacute;n <I>call</I> de la forma V = max(S &minus; K, 0), donde <I>K</I> representa el precio de ejercicio como el costo de generaci&oacute;n e&oacute;lico, <I>S</I> el precio del subyacente como el costo de generaci&oacute;n t&eacute;rmica expuesto a la volatilidad de mercado del precio del carb&oacute;n t&eacute;rmico (<I>&sigma;</I>), y <I>V</I> el valor del ahorro en costos de generaci&oacute;n experimentado por los consumidores.</P>     <P>Bajo el modelo propuesto por Cox et al. (1979) se asumir&aacute; que el subyacente sigue un proceso binomial multiplicativo, y adem&aacute;s que se cuenta con un periodo de 10 a&ntilde;os para evaluar el efecto del desarrollo del programa de energ&iacute;a e&oacute;lica sobre la energ&iacute;a que se generar&iacute;a en dicho periodo. Las variables del modelo se explican en la <a href="#t4">tabla 4</a><SUP><a href="#t4">4</a></SUP>.</P>     <P align="center">  <a name="t4"></a><IMG SRC="/img/revistas/eg/v30n133/v30n133a09t4.jpg"></P>      <P align="center">&nbsp;</P>    <P>Como activo libre de riesgo se toma el rendimiento promedio anual de los bonos del tesoro de Estados Unidos <I>(T-bills)</I> con vencimiento a 10 a&ntilde;os, y la volatilidad del precio del carb&oacute;n t&eacute;rmico se calcula como la volatilidad mensual analizada del per&iacute;odo 1991-2013.</P>    <P>Mediante el m&eacute;todo de inducci&oacute;n hacia atr&aacute;s es posible obtener el valor presente esperado de los ahorros anuales en t&eacute;rminos de costos ahorrados de generaci&oacute;n, encontrando un valor presente de 2,35 USc/kWh, que para una generaci&oacute;n anual esperada de 744.600 MWh-a&ntilde;o durante 10 a&ntilde;os es equivalente a un ahorro de 174.985.000 d&oacute;lares americanos, superior al VPN encontrado para el proyecto e&oacute;lico a trav&eacute;s de m&eacute;todos tradicionales (12.878.570 d&oacute;lares americanos); con esto el valor presente del proyecto de generaci&oacute;n e&oacute;lica considerando los flujos end&oacute;genos del proyecto y el beneficio para los consumidores ser&iacute;a equivalente a 162.106.000 d&oacute;lares americanos, con lo cual desde un punto de vista estrat&eacute;gico y del beneficio de los consumidores es conveniente el desarrollo del proyecto de generaci&oacute;n e&oacute;lica.</P>    <P>Adicional a la valoraci&oacute;n del recurso e&oacute;lico, y con los escenarios esperados de la evoluci&oacute;n del costo de generaci&oacute;n t&eacute;rmica asociado a la volatilidad del precio de mercado del carb&oacute;n t&eacute;rmico, es posible establecer pol&iacute;ticas para ejecutar el proyecto e&oacute;lico, tal como se aprecia en la malla binomial (<a href="/img/revistas/eg/v30n133/v30n133a09f2.jpg" target="_blank">fig. 2</a>) obtenida para la valoraci&oacute;n de la opci&oacute;n, donde resaltado con sombreado gris se presenta la evoluci&oacute;n del subyacente, y en los cuadros blancos el valor de la opci&oacute;n en cada nodo y que es expresado en USc/kWh como ahorro de generaci&oacute;n a favor de la energ&iacute;a e&oacute;lica; adem&aacute;s se indican las decisiones &oacute;ptimas de inversi&oacute;n en tecnolog&iacute;a e&oacute;lica con base en el valor de la opci&oacute;n y evoluci&oacute;n del subyacente (costo de generaci&oacute;n t&eacute;rmico a carb&oacute;n), donde EE indica la conveniencia del desarrollo de la energ&iacute;a e&oacute;lica y NEE indica diferir la inversi&oacute;n o el no desarrollo de esta.</P>      <p>&nbsp;</p>     <p><font size="3"><b>5 Conclusiones</b></font></p>     ]]></body>
<body><![CDATA[<P>En este trabajo se analizaron las aplicaciones de las opciones reales para valorar la toma de decisiones en los mercados de electricidad. Se identific&oacute; que las decisiones en estos mercados est&aacute;n expuestas a fuentes de incertidumbre externas que afectan al mercado en general, como son: el precio de la electricidad, el costo de los combustibles f&oacute;siles, los precios de los derechos de emisiones de CO<SUB>2</SUB> y los costos de inversi&oacute;n de capital. Tambi&eacute;n hay fuentes internas, como la velocidad del viento, la radiaci&oacute;n solar o el r&eacute;gimen de caudales, las cuales son espec&iacute;ficas de cada proyecto. La incertidumbre sobre el desenvolvimiento de estas variables es la que genera opciones que pueden ser manejadas por los tomadores de decisiones en estos mercados, las cuales se agrupan en decisiones de inversi&oacute;n y operaci&oacute;n, desarrollo de pol&iacute;ticas energ&eacute;ticas y evaluaci&oacute;n de programas de investigaci&oacute;n y desarrollo en generaci&oacute;n de energ&iacute;a.</P>    <P>Una caracter&iacute;stica de las variables anteriores es que no todas siguen los supuestos que definen los m&eacute;todos tradicionales de valoraci&oacute;n de opciones (por ejemplo, Black-Scholes o mallas binomiales), siendo esto la principal limitaci&oacute;n en el uso de las opciones reales. Sin embargo, se reporta el uso de la herramienta utilizando los modelos tradicionales de valoraci&oacute;n de opciones, encontrando resultados significativos que mejoran el entendimiento y la capacidad para la toma de decisiones de los gerentes y los organismos de planificaci&oacute;n en estos mercados.</P>    <P>Con relaci&oacute;n a las aplicaciones, las opciones reales tienen una gran acogida en el an&aacute;lisis de proyectos relacionados con el desarrollo de energ&iacute;as alternativas (particularmente proyectos e&oacute;licos), desarrollo de proyectos por etapas y toma de decisiones de operaci&oacute;n e inversi&oacute;n bajo intercambio de recursos. Esta &uacute;ltima opci&oacute;n es de gran importancia para la valoraci&oacute;n de pol&iacute;ticas energ&eacute;ticas y de programas de investigaci&oacute;n y desarrollo de fuentes renovables, comparando los beneficios esperados frente a recursos convencionales bajo escenarios de incertidumbre de precios de combustibles f&oacute;siles, situaci&oacute;n que no puede ser capturada por los modelos tradicionales.</P>    <P>A pesar de encontrar varios trabajos reportados en la literatura, el uso de las opciones reales sigue siendo limitado en campos pr&aacute;cticos, y esta revisi&oacute;n presenta varias aplicaciones en los mercados de electricidad e ilustra con un ejemplo sint&eacute;tico la utilizaci&oacute;n de la herramienta. El trabajo permite visualizar m&uacute;ltiples usos en la futura evaluaci&oacute;n de decisiones en estos mercados, adem&aacute;s del desarrollo cient&iacute;fico y acad&eacute;mico en esta &aacute;rea de estudio espec&iacute;fica, como por ejemplo profundizar en la creaci&oacute;n de modelos m&aacute;s apropiados para el an&aacute;lisis de las variables propias de los mercados energ&eacute;ticos.</P>     <P>&nbsp;</P>     <P>  <B>Conflicto de intereses</B></P>    <P>Los autores declaran no tener ning&uacute;n conflicto de intereses.</P>     <P>&nbsp;</P> <hr size="1" noshade>     <p><b>Notas</b></p>     <P><a href="#0b" name="0">*</a> El art&iacute;culo de revisi&oacute;n se deriva de la tesis doctoral ''Valoraci&oacute;n de la complementariedad hidroe&oacute;lica como recursos de generaci&oacute;n de electricidad'', del estudiante Felipe Isaza Cuervo. Doctorado en Ingenier&iacute;a &#8211; Industria y Organizaciones, Facultad de Minas, Universidad Nacional de Colombia, Sede Medell&iacute;n. Director de tesis: Sergio Botero Botero, D.Sc.</P>     ]]></body>
<body><![CDATA[<P><a href="#1b" name="1">1</a> El ESMAP <I>(Energy Sector Management Assistance Program)</I> es una dependencia del Banco Mundial creada con el fin de brindar asistencia t&eacute;cnica en temas energ&eacute;ticos a pa&iacute;ses emergentes y en v&iacute;a de desarrollo.</P>     <P><a href="#2b" name="2">2</a> UPME: Unidad de Planeaci&oacute;n Minero Energ&eacute;tica de la Rep&uacute;blica de Colombia. IDEAM: Instituto de Hidrolog&iacute;a, Meteorolog&iacute;a y Estudios Ambientales de la Rep&uacute;blica de Colombia.</P>     <P><a href="#3b" name="3">3</a> XM S.A. E.S.P. es la empresa encargada de la operaci&oacute;n del sistema interconectado y la administraci&oacute;n del mercado de energ&iacute;a en Colombia.</P>     <P><a href="#4b" name="4">4</a> Las particularidades del c&aacute;lculo de las variables del modelo se presentan en detalle en Cox et al. (1979) y Kodukula y Papudesu (2006).</P>  <hr size="1" noshade>     <P>&nbsp;</P>     <P><B><font size="3">Bibliograf&iacute;a</font></B></P>     <!-- ref --><P>Balieiro, R. B. y Rosenfeld, R. (2004). Testing option pricing with the Edgeworth expansion. Physica A, 344(3-4), 484&#8211;490.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000119&pid=S0123-5923201400040000900001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Barria, C. y Rudnick, H. (2011). Investment under uncertainty in power generation:   Integrated electricity prices modelling and real options approach. IEEE Latin   American Transactions, 9(5), 785&#8211;792.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000121&pid=S0123-5923201400040000900002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><P> Bednyagin, D. y Gnansounou, E. (2011). Real options valuation of fusion energy R&amp;D   programme. Energy Policy, 39(1), 116&#8211;130.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000123&pid=S0123-5923201400040000900003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Black, F. y Scholes, M. (1973). The pricing of options and corporate liabilities. Journal   of Political Economy, 81(3), 637&#8211;654.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000125&pid=S0123-5923201400040000900004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Bockman, T., Fleten, S. E., Juliussen, E., Langhammer, H. y Revdal, I. (2007). Investment   timing and optimal capacity choice for small hydropower projects. European   Journal of Operational Research, 190(1), 255&#8211;267.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000127&pid=S0123-5923201400040000900005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Botero, S., Isaza, F. y Valencia, A. (2010). Evaluation of methodologies for remunerating   wind power's reliability in Colombia. Renewable and Sustainable Energy   Reviews, 14(7), 2049&#8211;2058.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000129&pid=S0123-5923201400040000900006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Boyle, P. (1977). Options: A Monte Carlo approach. The Journal of Financial Economics,   4(3), 323&#8211;338.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000131&pid=S0123-5923201400040000900007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><P> Boyle, P. (1988). A lattice framework for option pricing with two state variables. The   Journal of Financial and Quantitative Analysis, 23(1), 1&#8211;12.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000133&pid=S0123-5923201400040000900008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Brandao, L., Dyer, J. y Hahn, W. (2005). Using binomial decision trees to solve realoption   valuation problems. Decision Analysis, 2(2), 69&#8211;88.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000135&pid=S0123-5923201400040000900009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Calle, A. M. y Tamayo, V. M. (2009). Decisiones de inversi&oacute;n a trav&eacute;s de opciones   reales. Estudios Gerenciales, 25(111), 107&#8211;126.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000137&pid=S0123-5923201400040000900010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Cartea, &Aacute;. y Gonz&aacute;lez-Pedraz, C. (2012). How much should we pay for interconnecting   electricity markets? A real options approach. Energy Economics, 34(1),   14&#8211;30.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000139&pid=S0123-5923201400040000900011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Cox, J. C., Ross, S. A. y Rubinstein, M. (1979). Option pricing: A simplified approach.   Journal of Financial Economics, 7(3), 229&#8211;263.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000141&pid=S0123-5923201400040000900012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><P> Datar, V. y Mathews, S. (2004). European real options: An intuitive algorithm for the   Black-Scholes formula. Journal of Applied Finance, 14(1), 7&#8211;13.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000143&pid=S0123-5923201400040000900013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Davis, G. y Owens, B. (2003). Optimizing the level of renewable electric R&amp;D expenditures   using real options analysis. Energy Policy, 31(15), 1589&#8211;1608.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000145&pid=S0123-5923201400040000900014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Deng, S. J., Johnson, B. y Sogomonian, A. (2001). Exotic electricity options and the   valuation of electricity generation and transmission assets. Decision Support Systems,   30(3), 383&#8211;392.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000147&pid=S0123-5923201400040000900015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Deng, S. y Oren, S. (2006). Electricity derivatives and risk management. Energy, 31(6-   7), 940&#8211;953.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000149&pid=S0123-5923201400040000900016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Detert, N. y Kotani, J. (2013). Real options approach to renewable energy investments   in Mongolia. Energy Policy, 56, 136&#8211;150.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000151&pid=S0123-5923201400040000900017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><P> Dixit, A. K. y Pindyck, R. S. (1994). Investment under uncertainty. New Jersey: Princeton   University Press.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000153&pid=S0123-5923201400040000900018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> ESMAP (2007). Technical and echonomic assessment of off-grid, mini-grid   and grid electrification technologies. Informe T&eacute;cnico 121/07 &#91;consultado   30 Ene 2013&#93;. Disponible em: <a href="http://www.esmap.org/sites/esmap.org/files/Technical%20and%20Economic%20Assessment%20of%20Off-grid,%20Minigrid%20and%20Grid%20Electrification%20TechnologiesReport%2012107.pdf" target="_blank">http://www.esmap.org/sites/esmap.org/files/Technical%20and%20Economic%20Assessment%20of%20Off-grid,%20Minigrid%20and%20Grid%20Electrification%20TechnologiesReport%2012107.pdf</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000155&pid=S0123-5923201400040000900019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>      <!-- ref --><p>Fleten, S. E., Boomsa, T. K. y Meade, N. (2012). Renewable energy investments under   different support schemes: A real option approach. European Journal of Operational Research, 220(1), 225&#8211;237.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000157&pid=S0123-5923201400040000900020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Fleten, S. E. y N&auml;s&auml;kk&auml;l&auml;, E. (2010). Gas-fired power plants: Investment timing, operating flexibility and CO2 capture. Energy Economics, 32(4), 805&#8211;816.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000159&pid=S0123-5923201400040000900021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Fuss, S., Johansson, D., Szolgayova, J. y Obersteiner, M. (2009). Impact of climate   policy uncertainty on the adoption of electricity generating technologies. Energy Policy, 37(2), 733&#8211;743.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000161&pid=S0123-5923201400040000900022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Fuss, S., Szolgayov&aacute;, J., Khabarov, N. y Obersteiner, M. (2012). Renewable and climate   change mitigation: Irreversible energy investment under uncertainty and portfolio effects. Energy Policy, 40, 59&#8211;68.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000163&pid=S0123-5923201400040000900023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Gollier, C., Proult, D., Thais, F. y Wlagenwitz, G. (2005). Choice of nuclear power   investments under price uncertainty: Valuing Modularity. Energy Economics, 27(4), 667&#8211;685.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000165&pid=S0123-5923201400040000900024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Hedman, K. W. y Shebl&eacute;, G. B. (2006). Comparing Hedging Methods for Wind Power:   Using Pumped Storage Hydro Units vs. Options Purchasing. In Paper presented at   the 9th Conference on Probabilistic Methods Applied to Power Systems Stockholm, Sweden.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000167&pid=S0123-5923201400040000900025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Hull, J. C. (2009). Introducci&oacute;n a los mercados de futuros y opciones (6.a ed.). M&eacute;xico DF: Pearson-Prentice Hall.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000169&pid=S0123-5923201400040000900026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>Ingersoll, J. E. y Ross, S. A. (1992). Waiting to invest: Investment and uncertainty. The Journal of Business, 65(1), 1&#8211;29.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000171&pid=S0123-5923201400040000900027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     ]]></body>
<body><![CDATA[<!-- ref --><p> Jarrow, R. y Rudd, A. (1982). Approximate option valuation for arbitrary stochastic processes. Journal of Financial Economics, 10, 347&#8211;369.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000173&pid=S0123-5923201400040000900028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kamrad, B. y Ritchken, P. (1991). Multinomial approximating models for options with k state variables. Management Science, 37(12), 1640&#8211;1652.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000175&pid=S0123-5923201400040000900029&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>  Kirby, N. y Davison, M. (2010). Using spark spread valuation to investigate the impact   of corn-gasoline correlation on ethanol plant valuation. Energy Economics, 32(6), 1221&#8211;1227.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000177&pid=S0123-5923201400040000900030&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kjaerland, F. (2007). A real option analysis of investments in hydropower &#8211; The case of Norway. Energy Policy, 35(11), 5901&#8211;5908.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000179&pid=S0123-5923201400040000900031&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kjaerland, F. y Larsen, B. (2010). The value of operational flexibility by adding thermal   to hydropower: A real option approach. Journal of Applied Operational Research, 2(1), 43&#8211;61.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000181&pid=S0123-5923201400040000900032&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Kodukula, P. y Papudesu, C. (2006). Project valuatiion using real options: A practitioner's guide. New York: J Ross Publishing.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000183&pid=S0123-5923201400040000900033&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kogut, B. y Kulatilaika, N. (1994). Operating flexibility, global manufacturing, and the option value of a multinational network. Management Science, 40(1), 123&#8211;139.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000185&pid=S0123-5923201400040000900034&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> Kulatilaka, N. (1988). Valuing the flexibility of flexible manufacturing systems. IEEE   Transactions on Engineering Management, 35(4), 250&#8211;257.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000187&pid=S0123-5923201400040000900035&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Kulatilaka, N. (1993). The value of flexibility: The case of a dual fuel industrial steam boiler. Financial Management, 22(3), 271&#8211;280.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000189&pid=S0123-5923201400040000900036&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Kumbaroglu, G., Madlener, R. y Demirel, M. (2008). A real options evaluation model   for the diffusion prospects of new renewable power generation technologies. Energy Economics, 30(4), 1882&#8211;1908.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000191&pid=S0123-5923201400040000900037&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><p> Lamothe, P., M&eacute;ndez, M. y Goyanes, A. (2009). Real options valuation of a wind farm.   In Paper presented at the 9th annual real options international conference Portugal and Spain.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000193&pid=S0123-5923201400040000900038&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Laurikka, H. (2006). Option value of gasification technology within an emissions trading scheme. Energy Policy, 34(18), 3916&#8211;3928.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000195&pid=S0123-5923201400040000900039&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Lee, S. C. (2011). Using real option analysis for highly uncertain technology investments:   The case of wind energy technology. Renewable and Sustainable Energy Reviews, 15(9), 4443&#8211;4450.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000197&pid=S0123-5923201400040000900040&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Lee, H., Park, T., Kim, B. y Kim, H. (2013). A real option-based model for promoting   sustainable energy projects under the clean development mechanism. Energy Policy, 54, 360&#8211;368.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000199&pid=S0123-5923201400040000900041&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Lee, S. C. y Shih, L. H. (2010). Renewable energy policy evaluation using real   option model &#8211; The case of Taiwan. Energy Economics, 32(Suplement 1), S67&#8211;S78.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000201&pid=S0123-5923201400040000900042&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><p> Le&oacute;n, &Aacute;., Menc&iacute;a, J. y Sentana, E. (2005). Parametric properties of semi-nonparametric distributions, with application to options valuation. Madrid: CEMFI.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000203&pid=S0123-5923201400040000900043&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Luherman, T. (1998). Investment opportunities as real options: Getting started on the numbers. Harvard Business Reviews, 4, 51&#8211;67.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000205&pid=S0123-5923201400040000900044&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Madlener, R. y Stoverink, S. (2012). Power plant investments in the Turkish electricity   sector: A real options approach taking into account market liberalization. Applied Energy, 97, 124&#8211;134.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000207&pid=S0123-5923201400040000900045&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Margrabe, W. (1978). The value of an option to exchange one asset for another. The Journal of Finance, 33(1), 177&#8211;186.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000209&pid=S0123-5923201400040000900046&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Marreco, J. M. y Carpio, L. G. T. (2006). Flexibility valuation in the Brazilian power system: A real option approach. Energy Policy, 34, 3749&#8211;3756.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000211&pid=S0123-5923201400040000900047&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><p> Mart&iacute;nez-Cese&ntilde;a, E. A. y Mutale, J. (2011). Application of an advanced real option   approach for renwable energy generation projects planning. Renewable and Sustainable Energy Reviews, 15(4), 2087&#8211;2094.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000213&pid=S0123-5923201400040000900048&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Mascare&ntilde;as, J., Lamothe, P., L&oacute;pez, F. y Luna, W. (2004). Opciones reales y valoraci&oacute;n de activos. Madrid: Pearson Educaci&oacute;n.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000215&pid=S0123-5923201400040000900049&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Maya, C., Hern&aacute;ndez, J. y Gallego, &Oacute;. (2012). La valoraci&oacute;n de proyectos de energ&iacute;a   e&oacute;lica en Colombia bajo el enfoque de opciones reales. Cuadernos de Administraci&oacute;n, 25(44), 193&#8211;231.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000217&pid=S0123-5923201400040000900050&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> McDonald, R. y Stiegel, D. (1986). The value of waiting to invest. The Quarterly Journal of Economics, 101(4), 707&#8211;728.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000219&pid=S0123-5923201400040000900051&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Mej&iacute;a, &Oacute;. (2003). Para medir la flexibilidad se deben usar opciones reales: Una visi&oacute;n global. Estudios Gerenciales, 87, 95&#8211;111.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000221&pid=S0123-5923201400040000900052&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><p> Merton, R. (1973). Theory of rational option pricing. The Bell Journal of Economics and Management Science, 4(1), 141&#8211;183.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000223&pid=S0123-5923201400040000900053&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Moreira, A., Rocha, K. y David, P. (2004). Thermopower generation investment in Brasil &#8211; Economic conditions. Energy Policy, 32(1), 91&#8211;100.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000225&pid=S0123-5923201400040000900054&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Mu&ntilde;oz, J. I., Contreras, J., Caama&ntilde;o, J. y Correira, P. F. (2009). Risk Assessment of   Wind Power Generation Project Investments Based on Real Options. In Paper presented at the IEEE Power Tech Conference Bucarest.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000227&pid=S0123-5923201400040000900055&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Myers, S. C. (1977). Determinants of corporate borrowing. Journal of Financial Economics, 5(2), 147&#8211;175.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000229&pid=S0123-5923201400040000900056&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Myers, S. C. y Majd, S. (1983). Calculating abandonment value using option pricing theory. Working paper No. 1462-83. Sloan School of Management, M.I.T.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000231&pid=S0123-5923201400040000900057&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><p> Naito, Y., Takashima, R., Kimura, H. y Madarame, H. (2010). Evaluating replacement project of nuclear power plants under uncertainty. Energy Policy, 38, 1321&#8211;1329.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000233&pid=S0123-5923201400040000900058&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Pindyck, R. S. (1980). Irreversible investment, capacity choice and the value of the firm. Cambridge: National Bureau of Economic Research.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000235&pid=S0123-5923201400040000900059&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Pindyck, R. S. (1984). Uncertainty in the theory of renewable resource market. The Review of Economic Studies, 51(2), 289&#8211;303.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000237&pid=S0123-5923201400040000900060&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Pindyck, R. S. (1991). Irreversibility, uncertainty and investment. Journal of Economic Literature, 29(3), 1110&#8211;1148.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000239&pid=S0123-5923201400040000900061&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Rendleman, R. y Bartter, B. (1979). Two-state option pricing. Journal of Finance, 34(5), 1093&#8211;1110.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000241&pid=S0123-5923201400040000900062&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><p> Reuter, W. H., Fuss, S., Szolgayov&aacute;, J. y Obersteiner, M. (2012). Investment in wind   power and pumped storage in a real options model. Renewable and Sustainable Energy Reviews, 16(4), 2242&#8211;2248.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000243&pid=S0123-5923201400040000900063&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Rubinstein, M. (1994). Implied binomial trees. Journal of Finance, 49(3), 771&#8211;818.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000245&pid=S0123-5923201400040000900064&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Rubinstein, M. (1998). Edgeworth binomial trees. Journal of Derivatives, 5(3), 20&#8211;27.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000247&pid=S0123-5923201400040000900065&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Siddiqui, A., Marnay, C. y Wiser, R. (2007). Real options valuation of US federal renewable   research, development, demonstration and deployment. Energy Policy, 35(1), 265&#8211;279.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000249&pid=S0123-5923201400040000900066&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Smit, H. y Trigeorgis, L. (2004). Strategic investment: Real options and games. New Jersey: Princeton University Press.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000251&pid=S0123-5923201400040000900067&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     ]]></body>
<body><![CDATA[<!-- ref --><p> Smith, J. y Nau, R. (1995). Valuing risky projects: Option pricing theory and decision analysis. Management Science, 41(5), 795&#8211;816.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000253&pid=S0123-5923201400040000900068&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Tourinho, O. A. F. (1979). The valuation of reserves of natural resources: An option pricing approach &#91;PhD disertation&#93;. Berkeley: University of California.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000255&pid=S0123-5923201400040000900069&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Trigeorgis, L. (1993). The nature of option interaction and the valuation of investments   with multiple real options. The Journal of Financial and Quantitative Analysis, 28(1), 1&#8211;20.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000257&pid=S0123-5923201400040000900070&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> UPME e IDEAM. (2006). Atlas de viento y energ&iacute;a e&oacute;lica de Colombia. Bogot&aacute;: Colombia.   UPME (2013). Precio Exportaci&oacute;n Carb&oacute;n T&eacute;rmico por Mes &#91;consultado 12 Feb 2014&#93;. Disponible en:<a href="http://www.upme.gov.co/generadorconsultas/ConsultaSeries.aspx?idModulo=4&tipoSerie=121&grupo=513&Fechainicial=31/01/1991&Fechafinal=31/10/2013" target="_blank">http://www.upme.gov.co/generadorconsultas/ConsultaSeries.aspx?idModulo=4tipoSerie=121grupo=513Fechainicial=31/01/1991Fechafinal=31/10/2013</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000259&pid=S0123-5923201400040000900071&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p> Venetsanos, K., Angelopoulou, P. y Tsoutsos, T. (2002). Renewable energy sources   project appraisal under uncertainty: The case of wind energy within a changing energy market environment. Energy Policy, 30(4), 293&#8211;307.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000260&pid=S0123-5923201400040000900072&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> XM (2013). Base de datos Neon. Portal BI &#91;consultado 26 Jun 2013&#93;. Disponible en:   <a href="http://sv04.xm.com.co/neonweb/PrinNeon.asp" target="_blank">http://sv04.xm.com.co/neonweb/PrinNeon.asp</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000262&pid=S0123-5923201400040000900073&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Yu, W., Shebl&eacute;, G. B., Lopes, J. A. P. y Matos, M. A. (2006). Valuation of switchable tariff for wind energy. Electric Power Systems Research, 76(5), 382&#8211;388.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000264&pid=S0123-5923201400040000900074&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><p> Zambujal-Oliveira, J. (2013). Investments in combined cycle natural gas-fired systems:   A real options analysis. Electric Power &amp; Energy Systems, 49, 1&#8211;7.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000266&pid=S0123-5923201400040000900075&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </P> </font>       ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Balieiro]]></surname>
<given-names><![CDATA[R. B]]></given-names>
</name>
<name>
<surname><![CDATA[Rosenfeld]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Testing option pricing with the Edgeworth expansion]]></article-title>
<source><![CDATA[Physica A]]></source>
<year>2004</year>
<volume>344</volume>
<numero>3-4</numero>
<issue>3-4</issue>
<page-range>484-490</page-range></nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Barria]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
<name>
<surname><![CDATA[Rudnick]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Investment under uncertainty in power generation: Integrated electricity prices modelling and real options approach]]></article-title>
<source><![CDATA[IEEE Latin American Transactions]]></source>
<year>2011</year>
<volume>9</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>785-792</page-range></nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bednyagin]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Gnansounou]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Real options valuation of fusion energy R&D programme]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2011</year>
<volume>39</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>116-130</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Black]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Scholes]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The pricing of options and corporate liabilities]]></article-title>
<source><![CDATA[Journal of Political Economy]]></source>
<year>1973</year>
<volume>81</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>637-654</page-range></nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bockman]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
<name>
<surname><![CDATA[Fleten]]></surname>
<given-names><![CDATA[S. E]]></given-names>
</name>
<name>
<surname><![CDATA[Juliussen]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
<name>
<surname><![CDATA[Langhammer]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
<name>
<surname><![CDATA[Revdal]]></surname>
<given-names><![CDATA[I]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Investment timing and optimal capacity choice for small hydropower projects]]></article-title>
<source><![CDATA[European Journal of Operational Research]]></source>
<year>2007</year>
<volume>190</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>255-267</page-range></nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Botero]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Isaza]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Valencia]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Evaluation of methodologies for remunerating wind power's reliability in Colombia]]></article-title>
<source><![CDATA[Renewable and Sustainable Energy Reviews]]></source>
<year>2010</year>
<volume>14</volume>
<numero>7</numero>
<issue>7</issue>
<page-range>2049-2058</page-range></nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Boyle]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Options: A Monte Carlo approach]]></article-title>
<source><![CDATA[The Journal of Financial Economics]]></source>
<year>1977</year>
<volume>4</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>323-338</page-range></nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Boyle]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A lattice framework for option pricing with two state variables]]></article-title>
<source><![CDATA[The Journal of Financial and Quantitative Analysis]]></source>
<year>1988</year>
<volume>23</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-12</page-range></nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Brandao]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
<name>
<surname><![CDATA[Dyer]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Hahn]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Using binomial decision trees to solve realoption valuation problems]]></article-title>
<source><![CDATA[Decision Analysis]]></source>
<year>2005</year>
<volume>2</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>69-88</page-range></nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Calle]]></surname>
<given-names><![CDATA[A. M]]></given-names>
</name>
<name>
<surname><![CDATA[Tamayo]]></surname>
<given-names><![CDATA[V. M]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Decisiones de inversión a través de opciones reales]]></article-title>
<source><![CDATA[Estudios Gerenciales]]></source>
<year>2009</year>
<volume>25</volume>
<numero>111</numero>
<issue>111</issue>
<page-range>107-126</page-range></nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cartea]]></surname>
<given-names><![CDATA[Á]]></given-names>
</name>
<name>
<surname><![CDATA[González-Pedraz]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[How much should we pay for interconnecting electricity markets? A real options approach]]></article-title>
<source><![CDATA[Energy Economics]]></source>
<year>2012</year>
<volume>34</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>14-30</page-range></nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cox]]></surname>
<given-names><![CDATA[J. C]]></given-names>
</name>
<name>
<surname><![CDATA[Ross]]></surname>
<given-names><![CDATA[S. A]]></given-names>
</name>
<name>
<surname><![CDATA[Rubinstein]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Option pricing: A simplified approach]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1979</year>
<volume>7</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>229-263</page-range></nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Datar]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Mathews]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[European real options: An intuitive algorithm for the Black-Scholes formula]]></article-title>
<source><![CDATA[Journal of Applied Finance]]></source>
<year>2004</year>
<volume>14</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>7-13</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Davis]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[Owens]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Optimizing the level of renewable electric R&D expenditures using real options analysis]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2003</year>
<volume>31</volume>
<numero>15</numero>
<issue>15</issue>
<page-range>1589-1608</page-range></nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Deng]]></surname>
<given-names><![CDATA[S. J]]></given-names>
</name>
<name>
<surname><![CDATA[Johnson]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Sogomonian]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Exotic electricity options and the valuation of electricity generation and transmission assets]]></article-title>
<source><![CDATA[Decision Support Systems]]></source>
<year>2001</year>
<volume>30</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>383-392</page-range></nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Deng]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Oren]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Electricity derivatives and risk management]]></article-title>
<source><![CDATA[Energy]]></source>
<year>2006</year>
<volume>31</volume>
<numero>6- 7</numero>
<issue>6- 7</issue>
<page-range>940-953</page-range></nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Detert]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
<name>
<surname><![CDATA[Kotani]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Real options approach to renewable energy investments in Mongolia]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2013</year>
<volume>56</volume>
<page-range>136-150</page-range></nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dixit]]></surname>
<given-names><![CDATA[A. K]]></given-names>
</name>
<name>
<surname><![CDATA[Pindyck]]></surname>
<given-names><![CDATA[R. S]]></given-names>
</name>
</person-group>
<source><![CDATA[Investment under uncertainty]]></source>
<year>1994</year>
<publisher-loc><![CDATA[New Jersey ]]></publisher-loc>
<publisher-name><![CDATA[Princeton University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="">
<collab>ESMAP</collab>
<source><![CDATA[Technical and echonomic assessment of off-grid, mini-grid and grid electrification technologies.]]></source>
<year>2007</year>
</nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fleten]]></surname>
<given-names><![CDATA[S. E]]></given-names>
</name>
<name>
<surname><![CDATA[Boomsa]]></surname>
<given-names><![CDATA[T. K]]></given-names>
</name>
<name>
<surname><![CDATA[Meade]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Renewable energy investments under different support schemes: A real option approach]]></article-title>
<source><![CDATA[European Journal of Operational Research]]></source>
<year>2012</year>
<volume>220</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>225-237</page-range></nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fleten]]></surname>
<given-names><![CDATA[S. E]]></given-names>
</name>
<name>
<surname><![CDATA[Näsäkkälä]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Gas-fired power plants: Investment timing, operating flexibility and CO2 capture]]></article-title>
<source><![CDATA[Energy Economics]]></source>
<year>2010</year>
<volume>32</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>805-816</page-range></nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fuss]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Johansson]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Szolgayova]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Obersteiner]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Impact of climate policy uncertainty on the adoption of electricity generating technologies]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2009</year>
<volume>37</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>733-743</page-range></nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fuss]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Szolgayová]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Khabarov]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
<name>
<surname><![CDATA[Obersteiner]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Renewable and climate change mitigation: Irreversible energy investment under uncertainty and portfolio effects]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2012</year>
<volume>40</volume>
<page-range>59-68</page-range></nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gollier]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
<name>
<surname><![CDATA[Proult]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Thais]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Wlagenwitz]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Choice of nuclear power investments under price uncertainty: Valuing Modularity]]></article-title>
<source><![CDATA[Energy Economics]]></source>
<year>2005</year>
<volume>27</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>667-685</page-range></nlm-citation>
</ref>
<ref id="B25">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hedman]]></surname>
<given-names><![CDATA[K. W]]></given-names>
</name>
<name>
<surname><![CDATA[Sheblé]]></surname>
<given-names><![CDATA[G. B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Comparing Hedging Methods for Wind Power: Using Pumped Storage Hydro Units vs. Options Purchasing]]></article-title>
<source><![CDATA[]]></source>
<year>2006</year>
</nlm-citation>
</ref>
<ref id="B26">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hull]]></surname>
<given-names><![CDATA[J. C]]></given-names>
</name>
</person-group>
<source><![CDATA[Introducción a los mercados de futuros y opciones]]></source>
<year>2009</year>
<edition>6</edition>
<publisher-loc><![CDATA[^eDF DF]]></publisher-loc>
<publisher-name><![CDATA[Pearson-Prentice Hall]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B27">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ingersoll]]></surname>
<given-names><![CDATA[J. E]]></given-names>
</name>
<name>
<surname><![CDATA[Ross]]></surname>
<given-names><![CDATA[S. A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Waiting to invest: Investment and uncertainty]]></article-title>
<source><![CDATA[The Journal of Business]]></source>
<year>1992</year>
<volume>65</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-29</page-range></nlm-citation>
</ref>
<ref id="B28">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Jarrow]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Rudd]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Approximate option valuation for arbitrary stochastic processes]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1982</year>
<volume>10</volume>
<page-range>347-369</page-range></nlm-citation>
</ref>
<ref id="B29">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kamrad]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Ritchken]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Multinomial approximating models for options with k state variables]]></article-title>
<source><![CDATA[Management Science]]></source>
<year>1991</year>
<volume>37</volume>
<numero>12</numero>
<issue>12</issue>
<page-range>1640-1652</page-range></nlm-citation>
</ref>
<ref id="B30">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kirby]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
<name>
<surname><![CDATA[Davison]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Using spark spread valuation to investigate the impact of corn-gasoline correlation on ethanol plant valuation]]></article-title>
<source><![CDATA[Energy Economics]]></source>
<year>2010</year>
<volume>32</volume>
<numero>6</numero>
<issue>6</issue>
<page-range>1221-1227</page-range></nlm-citation>
</ref>
<ref id="B31">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kjaerland]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A real option analysis of investments in hydropower - The case of Norway]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2007</year>
<volume>35</volume>
<numero>11</numero>
<issue>11</issue>
<page-range>5901-5908</page-range></nlm-citation>
</ref>
<ref id="B32">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kjaerland]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Larsen]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The value of operational flexibility by adding thermal to hydropower: A real option approach]]></article-title>
<source><![CDATA[Journal of Applied Operational Research]]></source>
<year>2010</year>
<volume>2</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>43-61</page-range></nlm-citation>
</ref>
<ref id="B33">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kodukula]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Papudesu]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
</person-group>
<source><![CDATA[Project valuatiion using real options: A practitioner's guide]]></source>
<year>2006</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[J Ross Publishing]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B34">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kogut]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Kulatilaika]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Operating flexibility, global manufacturing, and the option value of a multinational network]]></article-title>
<source><![CDATA[Management Science]]></source>
<year>1994</year>
<volume>40</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>123-139</page-range></nlm-citation>
</ref>
<ref id="B35">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kulatilaka]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Valuing the flexibility of flexible manufacturing systems]]></article-title>
<source><![CDATA[IEEE Transactions on Engineering Management]]></source>
<year>1988</year>
<volume>35</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>250-257</page-range></nlm-citation>
</ref>
<ref id="B36">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kulatilaka]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The value of flexibility: The case of a dual fuel industrial steam boiler]]></article-title>
<source><![CDATA[Financial Management]]></source>
<year>1993</year>
<volume>22</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>271-280</page-range></nlm-citation>
</ref>
<ref id="B37">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kumbaroglu]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[Madlener]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Demirel]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A real options evaluation model for the diffusion prospects of new renewable power generation technologies]]></article-title>
<source><![CDATA[Energy Economics]]></source>
<year>2008</year>
<volume>30</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>1882-1908</page-range></nlm-citation>
</ref>
<ref id="B38">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lamothe]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Méndez]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Goyanes]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Real options valuation of a wind farm]]></article-title>
<source><![CDATA[]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B39">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Laurikka]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Option value of gasification technology within an emissions trading scheme]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2006</year>
<volume>34</volume>
<numero>18</numero>
<issue>18</issue>
<page-range>3916-3928</page-range></nlm-citation>
</ref>
<ref id="B40">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lee]]></surname>
<given-names><![CDATA[S. C]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Using real option analysis for highly uncertain technology investments: The case of wind energy technology]]></article-title>
<source><![CDATA[Renewable and Sustainable Energy Reviews]]></source>
<year>2011</year>
<volume>15</volume>
<numero>9</numero>
<issue>9</issue>
<page-range>4443-4450</page-range></nlm-citation>
</ref>
<ref id="B41">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lee]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
<name>
<surname><![CDATA[Park]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
<name>
<surname><![CDATA[Kim]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Kim]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A real option-based model for promoting sustainable energy projects under the clean development mechanism]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2013</year>
<volume>54</volume>
<page-range>360-368</page-range></nlm-citation>
</ref>
<ref id="B42">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lee]]></surname>
<given-names><![CDATA[S. C]]></given-names>
</name>
<name>
<surname><![CDATA[Shih]]></surname>
<given-names><![CDATA[L. H]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Renewable energy policy evaluation using real option model - The case of Taiwan]]></article-title>
<source><![CDATA[Energy Economics]]></source>
<year>2010</year>
<volume>32</volume>
<numero>Suplement 1</numero>
<issue>Suplement 1</issue>
<page-range>S67-S78</page-range></nlm-citation>
</ref>
<ref id="B43">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[León]]></surname>
<given-names><![CDATA[Á]]></given-names>
</name>
<name>
<surname><![CDATA[Mencía]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Sentana]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<source><![CDATA[Parametric properties of semi-nonparametric distributions, with application to options valuation]]></source>
<year>2005</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[CEMFI]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B44">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Luherman]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Investment opportunities as real options: Getting started on the numbers]]></article-title>
<source><![CDATA[Harvard Business Reviews]]></source>
<year>1998</year>
<volume>4</volume>
<page-range>51-67</page-range></nlm-citation>
</ref>
<ref id="B45">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Madlener]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Stoverink]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Power plant investments in the Turkish electricity sector: A real options approach taking into account market liberalization]]></article-title>
<source><![CDATA[Applied Energy]]></source>
<year>2012</year>
<volume>97</volume>
<page-range>124-134</page-range></nlm-citation>
</ref>
<ref id="B46">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Margrabe]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The value of an option to exchange one asset for another]]></article-title>
<source><![CDATA[The Journal of Finance]]></source>
<year>1978</year>
<volume>33</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>177-186</page-range></nlm-citation>
</ref>
<ref id="B47">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Marreco]]></surname>
<given-names><![CDATA[J. M]]></given-names>
</name>
<name>
<surname><![CDATA[Carpio]]></surname>
<given-names><![CDATA[L. G. T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Flexibility valuation in the Brazilian power system: A real option approach]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2006</year>
<volume>34</volume>
<page-range>3749-3756</page-range></nlm-citation>
</ref>
<ref id="B48">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Martínez-Ceseña]]></surname>
<given-names><![CDATA[E. A]]></given-names>
</name>
<name>
<surname><![CDATA[Mutale]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Application of an advanced real option approach for renwable energy generation projects planning]]></article-title>
<source><![CDATA[Renewable and Sustainable Energy Reviews]]></source>
<year>2011</year>
<volume>15</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>2087-2094</page-range></nlm-citation>
</ref>
<ref id="B49">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mascareñas]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Lamothe]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Luna]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<source><![CDATA[Opciones reales y valoración de activos]]></source>
<year>2004</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Pearson Educación]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B50">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Maya]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
<name>
<surname><![CDATA[Hernández]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Gallego]]></surname>
<given-names><![CDATA[Ó]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[La valoración de proyectos de energía eólica en Colombia bajo el enfoque de opciones reales]]></article-title>
<source><![CDATA[Cuadernos de Administración]]></source>
<year>2012</year>
<volume>25</volume>
<numero>44</numero>
<issue>44</issue>
<page-range>193-231</page-range></nlm-citation>
</ref>
<ref id="B51">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[McDonald]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Stiegel]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The value of waiting to invest]]></article-title>
<source><![CDATA[The Quarterly Journal of Economics]]></source>
<year>1986</year>
<volume>101</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>707-728</page-range></nlm-citation>
</ref>
<ref id="B52">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mejía]]></surname>
<given-names><![CDATA[Ó]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Para medir la flexibilidad se deben usar opciones reales: Una visión global]]></article-title>
<source><![CDATA[Estudios Gerenciales]]></source>
<year>2003</year>
<volume>87</volume>
<page-range>95-111</page-range></nlm-citation>
</ref>
<ref id="B53">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Merton]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Theory of rational option pricing]]></article-title>
<source><![CDATA[The Bell Journal of Economics and Management Science]]></source>
<year>1973</year>
<volume>4</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>141-183</page-range></nlm-citation>
</ref>
<ref id="B54">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Moreira]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Rocha]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
<name>
<surname><![CDATA[David]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Thermopower generation investment in Brasil - Economic conditions]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2004</year>
<volume>32</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>91-100</page-range></nlm-citation>
</ref>
<ref id="B55">
<nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Muñoz]]></surname>
<given-names><![CDATA[J. I]]></given-names>
</name>
<name>
<surname><![CDATA[Contreras]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Caamaño]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Correira]]></surname>
<given-names><![CDATA[P. F]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Risk Assessment of Wind Power Generation Project Investments Based on Real Options]]></article-title>
<source><![CDATA[]]></source>
<year>2009</year>
</nlm-citation>
</ref>
<ref id="B56">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Myers]]></surname>
<given-names><![CDATA[S. C]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Determinants of corporate borrowing]]></article-title>
<source><![CDATA[Journal of Financial Economics]]></source>
<year>1977</year>
<volume>5</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>147-175</page-range></nlm-citation>
</ref>
<ref id="B57">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Myers]]></surname>
<given-names><![CDATA[S. C]]></given-names>
</name>
<name>
<surname><![CDATA[Majd]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<source><![CDATA[Calculating abandonment value using option pricing theory]]></source>
<year>1983</year>
<publisher-name><![CDATA[Sloan School of Management, M.I.T]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B58">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Naito]]></surname>
<given-names><![CDATA[Y]]></given-names>
</name>
<name>
<surname><![CDATA[Takashima]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Kimura]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
<name>
<surname><![CDATA[Madarame]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Evaluating replacement project of nuclear power plants under uncertainty]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2010</year>
<volume>38</volume>
<page-range>1321-1329</page-range></nlm-citation>
</ref>
<ref id="B59">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Pindyck]]></surname>
<given-names><![CDATA[R. S]]></given-names>
</name>
</person-group>
<source><![CDATA[Irreversible investment, capacity choice and the value of the firm]]></source>
<year>1980</year>
<publisher-loc><![CDATA[Cambridge ]]></publisher-loc>
<publisher-name><![CDATA[National Bureau of Economic Research]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B60">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Pindyck]]></surname>
<given-names><![CDATA[R. S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Uncertainty in the theory of renewable resource market]]></article-title>
<source><![CDATA[The Review of Economic Studies]]></source>
<year>1984</year>
<volume>51</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>289-303</page-range></nlm-citation>
</ref>
<ref id="B61">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Pindyck]]></surname>
<given-names><![CDATA[R. S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Irreversibility, uncertainty and investment]]></article-title>
<source><![CDATA[Journal of Economic Literature]]></source>
<year>1991</year>
<volume>29</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>1110-1148</page-range></nlm-citation>
</ref>
<ref id="B62">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rendleman]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Bartter]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Two-state option pricing]]></article-title>
<source><![CDATA[Journal of Finance]]></source>
<year>1979</year>
<volume>34</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>1093-1110</page-range></nlm-citation>
</ref>
<ref id="B63">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Reuter]]></surname>
<given-names><![CDATA[W. H]]></given-names>
</name>
<name>
<surname><![CDATA[Fuss]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Szolgayová]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Obersteiner]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Investment in wind power and pumped storage in a real options model]]></article-title>
<source><![CDATA[Renewable and Sustainable Energy Reviews]]></source>
<year>2012</year>
<volume>16</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>2242-2248</page-range></nlm-citation>
</ref>
<ref id="B64">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rubinstein]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Implied binomial trees]]></article-title>
<source><![CDATA[Journal of Finance]]></source>
<year>1994</year>
<volume>49</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>771-818</page-range></nlm-citation>
</ref>
<ref id="B65">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rubinstein]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Edgeworth binomial trees]]></article-title>
<source><![CDATA[Journal of Derivatives]]></source>
<year>1998</year>
<volume>5</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>20-27</page-range></nlm-citation>
</ref>
<ref id="B66">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Siddiqui]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Marnay]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
<name>
<surname><![CDATA[Wiser]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Real options valuation of US federal renewable research, development, demonstration and deployment]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2007</year>
<volume>35</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>265-279</page-range></nlm-citation>
</ref>
<ref id="B67">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Smit]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
<name>
<surname><![CDATA[Trigeorgis]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
</person-group>
<source><![CDATA[Strategic investment: Real options and games]]></source>
<year>2004</year>
<publisher-loc><![CDATA[New Jersey ]]></publisher-loc>
<publisher-name><![CDATA[Princeton University Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B68">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Smith]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Nau]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Valuing risky projects: Option pricing theory and decision analysis]]></article-title>
<source><![CDATA[Management Science]]></source>
<year>1995</year>
<volume>41</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>795-816</page-range></nlm-citation>
</ref>
<ref id="B69">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Tourinho]]></surname>
<given-names><![CDATA[O. A. F]]></given-names>
</name>
</person-group>
<source><![CDATA[The valuation of reserves of natural resources: An option pricing approach &#91;PhD disertation&#93;.]]></source>
<year>1979</year>
<publisher-loc><![CDATA[Berkeley ]]></publisher-loc>
<publisher-name><![CDATA[University of California]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B70">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Trigeorgis]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The nature of option interaction and the valuation of investments with multiple real options]]></article-title>
<source><![CDATA[The Journal of Financial and Quantitative Analysis]]></source>
<year>1993</year>
<volume>28</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-20</page-range></nlm-citation>
</ref>
<ref id="B71">
<nlm-citation citation-type="">
<collab>UPME e IDEAM</collab>
<source><![CDATA[Atlas de viento y energía eólica de Colombia.]]></source>
<year>2006</year>
<publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B72">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Venetsanos]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
<name>
<surname><![CDATA[Angelopoulou]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Tsoutsos]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Renewable energy sources project appraisal under uncertainty: The case of wind energy within a changing energy market environment]]></article-title>
<source><![CDATA[Energy Policy]]></source>
<year>2002</year>
<volume>30</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>293-307</page-range></nlm-citation>
</ref>
<ref id="B73">
<nlm-citation citation-type="">
<collab>XM</collab>
<source><![CDATA[Base de datos Neon]]></source>
<year>2013</year>
</nlm-citation>
</ref>
<ref id="B74">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Yu]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
<name>
<surname><![CDATA[Sheblé]]></surname>
<given-names><![CDATA[G. B]]></given-names>
</name>
<name>
<surname><![CDATA[Lopes]]></surname>
<given-names><![CDATA[J. A. P]]></given-names>
</name>
<name>
<surname><![CDATA[Matos]]></surname>
<given-names><![CDATA[M. A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Valuation of switchable tariff for wind energy]]></article-title>
<source><![CDATA[Electric Power Systems Research]]></source>
<year>2006</year>
<volume>76</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>382-388</page-range></nlm-citation>
</ref>
<ref id="B75">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Zambujal-Oliveira]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Investments in combined cycle natural gas-fired systems: A real options analysis]]></article-title>
<source><![CDATA[Electric Power & Energy Systems]]></source>
<year>2013</year>
<volume>49</volume>
<page-range>1-7</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>