<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>1657-4206</journal-id>
<journal-title><![CDATA[Ecos de Economía]]></journal-title>
<abbrev-journal-title><![CDATA[ecos.econ.]]></abbrev-journal-title>
<issn>1657-4206</issn>
<publisher>
<publisher-name><![CDATA[Universidad EAFIT]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S1657-42062011000200006</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Modelos de equilibrio general dinámicos y estocásticos para Colombia 1995 - 2011]]></article-title>
<article-title xml:lang="en"><![CDATA[Dinamic and stochastic general equilibrium models for Colombia 1995-2011]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Rodríguez Revilla]]></surname>
<given-names><![CDATA[Ramiro]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universitaria Los Libertadores  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>12</month>
<year>2011</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>12</month>
<year>2011</year>
</pub-date>
<volume>15</volume>
<numero>33</numero>
<fpage>123</fpage>
<lpage>137</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S1657-42062011000200006&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S1657-42062011000200006&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S1657-42062011000200006&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[Este documento presenta una revisión cronológica de los Modelos de Equilibrio General Dinámicos y Estocásticos (DSGE) desde 1995 hasta el 2011 desarrollados para la economía colombiana. Los modelos DSGE siguen la corriente de los nuevos modelos neo keynesianos y neoclásicos que se caracterizan por incluir optimización intertemporal, expectativas racionales, competencia imperfecta, costos de ajuste de precios y rigideces; pero aún les falta por incluir temas como la heterogeneidad en los consumidores y racionalidad limitada. Estos modelos son dinámicos por cuanto todas las decisiones que toman los agentes se consideran intertemporales y son estocásticos porque incorporan perturbaciones con incertidumbre que afectan de manera continua a la economía. En Colombia la mayoría de estos modelos se han diseñado para evaluar y pronosticar políticas monetarias, aun falta por desarrollar modelos que cubran mejor las políticas fiscales, el mercado y la informalidad laboral.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[This paper shows a chronological survey of dynamic stochastic general equilibrium (DSGE) models from 1995 until 2011 developed to Colombian economy. The DSGE models follows the stream of new neo Keynesian models which includes intertemporal optimization, rational expectations, imperfect competence, adjust prices cost and rigidities; but still it is missing heterogeneity in consumers and bounded rationality. These models are dynamic because all decisions are intertemporal and stochastic due to include perturbations with uncertainty which affect continually to economy. In Colombia almost all these models have been designed to evaluate and forecast monetary policies, issues like fiscal policy, labor market and informality have yet to be fully explored.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[DSGE]]></kwd>
<kwd lng="es"><![CDATA[modelos de equilibrio general]]></kwd>
<kwd lng="es"><![CDATA[política monetaria]]></kwd>
<kwd lng="es"><![CDATA[política fiscal]]></kwd>
<kwd lng="en"><![CDATA[DSGE]]></kwd>
<kwd lng="en"><![CDATA[general equilibrium model]]></kwd>
<kwd lng="en"><![CDATA[monetary policy]]></kwd>
<kwd lng="en"><![CDATA[fiscal policy]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[ <font size="2" face="Verdana, Arial, Helvetica, sans-serif">     <p align="right"><b>ART&Iacute;CULO DE INVESTIGACI&Oacute;N </b></p>     <p align="center">&nbsp;</p>     <p align="center"><b><font size="4">Modelos  de equilibrio general   din&aacute;micos  y estoc&aacute;sticos para   Colombia  1995 - 2011<a name="b0"></a><sup><a href="#0">*</a></sup></font></b></p>     <p>&nbsp;</p>     <p align="center"><font size="3"><b>Dinamic  and stochastic general equilibrium models for Colombia 1995-2011</b></font></p>     <p>&nbsp;</p>     <p>&nbsp;</p>     <p><i><b>Ramiro Rodr&iacute;guez  Revilla</b></i><b><i>*</i> *</b></p>     <p> ** &nbsp; Economista,  docente e investigador de la Fundaci&oacute;n Universitaria Los Libertadores, Colombia.  Pertenece al grupo de investigaci&oacute;n Reflexi&oacute;n Econ&oacute;mica y Contable. Correo  electr&oacute;nico: <a href="mailto:rrodriguezre@libertadores.edu.co">rrodriguezre@libertadores.edu.co</a> </p>     ]]></body>
<body><![CDATA[<p>&nbsp;</p>     <p>Fecha  de recepci&oacute;n: 10/04/2011 Fecha  de aprobaci&oacute;n: 11/18/2011</p>     <p>&nbsp;</p> <hr size="1" />     <p><b>Resumen</b>  </p>     <p>Este  documento presenta una revisi&oacute;n cronol&oacute;gica de los Modelos de Equilibrio   General  Din&aacute;micos y Estoc&aacute;sticos (DSGE) desde 1995 hasta el 2011 desarrollados   para  la econom&iacute;a colombiana. Los modelos DSGE siguen la corriente de los nuevos   modelos  neo keynesianos y neocl&aacute;sicos que se caracterizan por incluir optimizaci&oacute;n intertemporal,  expectativas racionales, competencia imperfecta, costos de ajuste de precios  y rigideces; pero a&uacute;n les falta por incluir temas como la heterogeneidad en los consumidores  y racionalidad limitada. Estos modelos son din&aacute;micos por cuanto todas las  decisiones que toman los agentes se consideran intertemporales y son  estoc&aacute;sticos porque  incorporan perturbaciones con incertidumbre que afectan de manera continua a la econom&iacute;a.  En Colombia la mayor&iacute;a de estos modelos se han dise&ntilde;ado para evaluar y pronosticar  pol&iacute;ticas monetarias, aun falta por desarrollar modelos que cubran mejor las pol&iacute;ticas  fiscales, el mercado y la informalidad laboral.</p>     <p><b>Palabras  clave</b>    DSGE,  modelos de equilibrio general, pol&iacute;tica monetaria, pol&iacute;tica fiscal.</p> <hr size="1" />     <p><b>Abstract</b>  </p>     <p>This  paper shows a chronological survey of dynamic stochastic general equilibrium   (DSGE)  models&nbsp; from 1995 until 2011 developed to  Colombian economy. The DSGE   models  follows the stream of new neo Keynesian models which includes intertemporal   optimization,  rational expectations, imperfect competence, adjust prices cost and   rigidities;  but still it is missing heterogeneity in consumers and bounded rationality.   These  models are dynamic because all decisions are intertemporal and stochastic due  to   include  perturbations with uncertainty which affect continually to economy. In Colombia   almost  all these models have been designed to evaluate and forecast monetary policies,   issues  like fiscal policy, labor market and informality have yet to be fully explored.</p>     <p><b>Key  words</b>    DSGE,  general equilibrium model, monetary policy, fiscal policy.</p> <hr size="1" />     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p>&nbsp;</p>     <p><b><font size="3">Introducci&oacute;n</font></b></p>      <p>Entender  la realidad econ&oacute;mica general ha sido una preocupaci&oacute;n latente desde que   Walras  (1874) , propuso un m&eacute;todo anal&iacute;tico para estudiar la interacci&oacute;n de los  agentes   y  mercados en forma simult&aacute;nea lo que di&oacute; lugar a la teor&iacute;a del equilibrio  general, desde   hace  ya m&aacute;s de un siglo; &uacute;ltimamente los investigadores se han interesado en dos   aspectos  de la realidad econ&oacute;mica, su din&aacute;mica, es decir las decisiones intertemporales   de  los agentes y su naturaleza incierta, la incertidumbre innata que procede del   comportamiento  humano impredecible, enmarcado en su entorno econ&oacute;mico.</p>     <p>Desde  hace treinta a&ntilde;os ha ocurrido un extraordinario avance en la aplicaci&oacute;n de   t&eacute;cnicas  matem&aacute;ticas, estad&iacute;sticas, econom&eacute;tricas y herramientas computacionales al   desarrollo de nuevos modelos macroecon&oacute;micos; la semilla fue sembrada por Blanchard   y  Khan (1980), los cuales dotaron una soluci&oacute;n general para resolver modelos  lineales   bas&aacute;ndose  en expectativas racionales bajo la forma de <i>state space</i> (espacio estado)  y   luego  Kydland y Prescott (1982) investigaron acerca del uso de modelos de equilibrio   general  en el estudio del ciclo real de negocios (RBC, Real Business Cycle)  argumentando   que  el modelo de crecimiento neocl&aacute;sico podr&iacute;a ser utilizado para estudiar el ciclo  de   negocios.</p>     <p>Dada  la naturaleza de la realidad, los Modelos de Equilibrio General Din&aacute;micos y   Estoc&aacute;sticos  (EDGE o DSGE, Dynamic Stochastic General Equilibrium) se han convertido   en  una herramienta fundamental para el entendimiento de las decisiones de todos   los  agentes en forma simult&aacute;nea; eventuales comportamientos que se produzcan   alrededor  de una variable macroecon&oacute;mica y su interacci&oacute;n con el resto de la econom&iacute;a,   deben  estudiarse dentro de un modelo de equilibrio general para ver como afecta su   desenvolvimiento  al performance de toda la econom&iacute;a. Un modelo es din&aacute;mico por   cuanto  todas las decisiones que toman los agentes son en un &aacute;mbito intertemporal y   es  estoc&aacute;stico cuando se incorporan perturbaciones con incertidumbre que afectan  de   manera  continua a la econom&iacute;a.</p>     <p>A  nivel did&aacute;ctico, los modelos DGSE est&aacute;n siendo utilizados ampliamente en  programas   de  doctorado para el estudio global de los agregados econ&oacute;micos, se deber&iacute;a  empezar a   ense&ntilde;ar  estos modelos a nivel de pregrado para que los futuros profesionales no salgan   con  muchos modelos aislados sino con un macro modelo que les permita tener una visi&oacute;n completa de la econom&iacute;a. </p>     <p>El  objetivo de este documento consiste en presentar una revisi&oacute;n de manera  cronol&oacute;gica de  los diferentes DSGE que se han desarrol ado y estimado en Colombia desde 1995, tratando  de tipificarlos institucionalmente y por sector para el cual fueron dise&ntilde;ados.  La primera  secci&oacute;n esta constituida por esta introducci&oacute;n, la segunda presenta los modelos DSGE  en Colombia desde 1995 hasta 2011 y la tercera resume algunas conclusiones y  reflexiones.</p>     <p>&nbsp;</p>     <p><b><font size="3">Modelos  DSGE en Colombia</font></b> </p>     <p>Desde  1977 se han venido desarrol ando Modelos de Equilibrio General (MEG) para la   econom&iacute;a  colombiana; durante las d&eacute;cadas de los setentas y ochentas la mayor&iacute;a de   &eacute;stos  fueron est&aacute;ticos y para la econom&iacute;a real; L&oacute;pez, Ripol y Cepeda (1994) ofrecen   una  buena revisi&oacute;n bibliogr&aacute;fica de los modelos desarrol ados en Colombia hasta   1994.  Desde entonces se han dise&ntilde;ado varios DSGE, en instituciones como el Fondo   Monetario  Internacional (IMF), Banco de la Rep&uacute;blica (BanRep), Departamento Nacional   de  Planeaci&oacute;n (DNP), Ministerio de Hacienda (M Hacienda), Universidad de los Andes  (U   Andes)  entre las principales instituciones para Colombia.</p>     ]]></body>
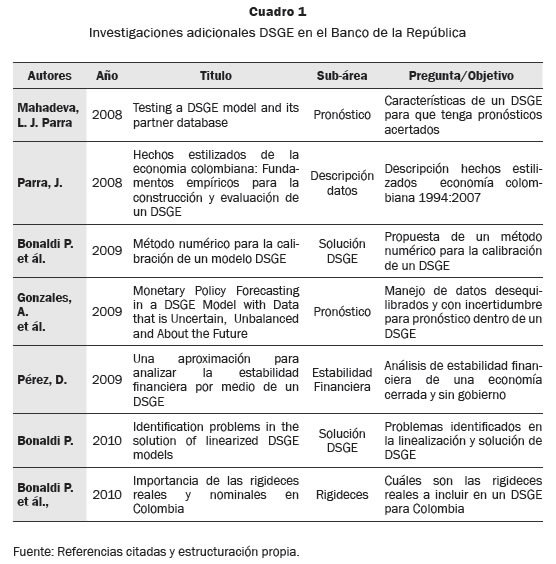
<body><![CDATA[<p>Los  nuevos modelos macroecon&oacute;micos est&aacute;n enmarcados en una nueva corriente a lo   que  Mankiw (2006) ha denominado una ''tregua'' y Goodfriend y King (1997) ''La Nueva   S&iacute;ntesis  Neocl&aacute;sica'', corriente que toma de los Nuevos Cl&aacute;sicos la teor&iacute;a del equilibrio   general  din&aacute;mico y estoc&aacute;stico, &eacute;sta toma como punto de partida fundamentos   microecon&oacute;micos  como las preferencias, restricciones y procesos de optimizaci&oacute;n<a name="b1"></a><sup><a href="#1">1</a></sup>; y   de  los Nuevos Keynesianos las rigideces nominales que son usadas para explicar los efectos  reales de la pol&iacute;tica monetaria en el corto plazo y la competencia  monopol&iacute;stica.</p>     <p>Esta  Nueva S&iacute;ntesis est&aacute; caracterizada por cuatro componentes: optimizaci&oacute;n   intertemporal,  expectativas racionales, competencia imperfecta y costos de ajuste   de&nbsp; precios. Este consenso fue aplicado  inicialmente en investigaciones acerca del   acelerador  financiero<a name="b2"></a><sup><a href="#2">2</a></sup> en Bernanke et al. (1998) y en pol&iacute;tica monetaria como las de   Clarida  et al (1999), Mccal um y Nelson (1999) y empleada extensamente en Woodford   (2003)  hasta converger actualmente en el desarrol o de modelos como los DSGE   (<i>Dynamic  General Stochastic Equilibrium</i>), ABM (<i>Agent Based Model</i>), ACE (<i>Agent</i>   <i>Computational  Economic</i>), NOEM (<i>New Open Economy Models</i>) y DFM (<i>Dynamic  Factors</i>    <i>Models</i>).</p>     <p>La  gran mayor&iacute;a de modelos DSGE tienen una estructura de competencia imperfecta siguiendo  a los nuevos modelos keynesianos, se basan en una estructura de competencia monopol&iacute;stica<a name="b3"></a><sup><a href="#3">3</a></sup>  partiendo de la especificaci&oacute;n propuesta para la demanda por Dixit &amp; Stiglitz  (1977), el sistema de demanda introducida por el os es usualmente utilizada en los  DSGE; estos modelos se alejan de la competencia perfecta que es una estructura com&uacute;nmente  utilizada en los modelos RBC (<i>Real Business Cycle</i>).</p>     <p>A  nivel internacional, Rankin (1998) es uno de los primeros que introduce el  nombre   de  modelo de equilibrio din&aacute;mico y estoc&aacute;stico, al dise&ntilde;ar un modelo para estudiar   la  incertidumbre en las pol&iacute;ticas fiscales, la cual tiene un efecto deprimente en  la   demanda  agregada actual y as&iacute; en el nivel de precios y producci&oacute;n. El modelo considera   una  econom&iacute;a cerrada con agentes consumidores de horizonte infinito y un mercado de   trabajo  con poder de monopolio, utilizando cuatro mercados, bienes, de trabajo, dinero   y  bonos.</p>     <p>En  los actuales momentos los modelos DSGE, que seg&uacute;n Karagedikli et al (2010) son   modelos  RBC con m&uacute;ltiples choques, son el est&aacute;ndar para la representaci&oacute;n de las   pol&iacute;ticas  monetarias y fiscales que utilizan las instituciones gubernamentales para   tratar  de estabilizar las fluctuaciones excesivas del ciclo econ&oacute;mico, a su vez son   utilizados  por instituciones multilaterales como el Fondo Monetario Internacional (IMF)   para  realizar evaluaciones de pol&iacute;ticas y presentaci&oacute;n de pron&oacute;sticos (Word Economic   Outlook),  descrito en Kumhof et al. (2010); as&iacute; mismo son el referente en los programas   de  postgrado para el estudio de la macroeconom&iacute;a como un sistema que abarca las   interacciones  de todos los agentes, dentro de poco su estudio se acercar&aacute; a nivel de   pregrado.</p>     <p>En  Colombia, los modelos antecesores a los DSGE, desde la revisi&oacute;n de L&oacute;pez, et  &aacute;l.,   (1994)  trataron de explicar el comportamiento del ciclo de negocios, as&iacute; Hamman &amp;   Riascos  (1998) rescataron algunos conceptos del RBC para explicar el funcionamiento   c&iacute;clico  de los agregados econ&oacute;micos introduciendo dos conceptos adicionales, como   son  la indivisibilidad del trabajo<a name="b4"></a><sup><a href="#4">4</a></sup> y el acceso imperfecto al  mercado internacional de   capitales;  y G&oacute;mez &amp; Posada (2004) analizaron el efecto de un impacto al auge y   depresi&oacute;n  del ciclo 1994 - 2001 con un MEG Din&aacute;mico, llegando a la conclusi&oacute;n que la depresi&oacute;n  fue originada en parte por la disminuci&oacute;n de entrada de capitales por la crisis asi&aacute;tica  y ataques a la banda cambiaria.</p>     <p>Los  primeros modelos DSGE introdujeron rigideces financieras y nominales a los   mercados<a name="b5"></a><sup><a href="#5">5</a></sup>,  as&iacute; Arias (2002) dise&ntilde;&oacute; un modelo que incorpor&oacute; el Acelerador Financiero<a name="b6"></a><sup><a href="#6">6</a></sup>   para  explicar las fluctuaciones en la actividad econ&oacute;mica en los a&ntilde;os posteriores a   la  crisis de 1998, llegando a la conclusi&oacute;n que los m&aacute;rgenes de las tasas de  inter&eacute;s   aumentaron  los costos de intermediaci&oacute;n por las nuevas regulaciones bancarias de   fines  del siglo pasado y los choques negativos de productividad a los intermediarios   financieros  fueron amplificados debido a las restricciones de cr&eacute;dito de ese entonces;   mientras  que Hamman, et &aacute;l., (2004) implementaron un DSGE en el esquema de inflaci&oacute;n   objetivo  al cual incorporaron rigideces nominales para replicar los efectos reales de la pol&iacute;tica  monetaria siguiendo a Goodfriend &amp; King (1997) y Christiano et &aacute;l., (2005).</p>     <p>La  Universidad del Rosario public&oacute; un modelo realizado por Arguel o (2004) en el  que   se  analiza el impacto potencial del Tratado de Libre Comercio de las Americas  sobre   la  Comunidad Andina de Naciones (CAN), encontrando que se obtienen modestas   ganancias  netas de bienestar generadas por mejoras en la asignaci&oacute;n de recursos y   movimientos  desfavorables en t&eacute;rminos de intercambio.</p>     <p>El  CEDE (Centro&nbsp; de Estudios sobre Desarrol  o Econ&oacute;mico) de la Universidad de Los    Andes  ha publicado varios trabajos de MEG entre los cuales se destacan adem&aacute;s   del  trabajo de Arias (2002), un MEG Din&aacute;mico de Fergusson (2003) en lo referente a   Pol&iacute;tica  Fiscal, en el cual se calculan las tasas efectivas promedio de tributaci&oacute;n  sobre   el  consumo y sobre el ingreso de los factores en el periodo 1977 &#8211; 1999, y se  analizan   los  costos sobre&nbsp; el bienestar y crecimiento  de la tributaci&oacute;n. Ocampo, et &aacute;l., (2004)   analizaron  el impacto de la liberalizaci&oacute;n comercial e incentivo de las exportaciones   sobre  el empleo, la desigualdad y la pobreza a trav&eacute;s de un MEG Computable. Asimismo,   Uribe  (2004) con un MEG Computable analiza el efecto de un incentivo tributario al   proponer  la generaci&oacute;n alternativa de recursos de inversi&oacute;n por el sector productivo   concediendo  una exenci&oacute;n total o parcial del impuesto de renta sobre dividendos   reinvertidos.</p>     <p>Perez  (2005) dise&ntilde;&oacute; un modelo DSGE para analizar la conveniencia de utilizar en el esquema  de inflaci&oacute;n objetivo, la inflaci&oacute;n total, dom&eacute;stica o externa, llegando a la conclusi&oacute;n  de que una regla de tasa de inter&eacute;s que responde a la inflaci&oacute;n no transable es  las m&aacute;s adecuada para reducir la variabilidad del producto.</p>     ]]></body>
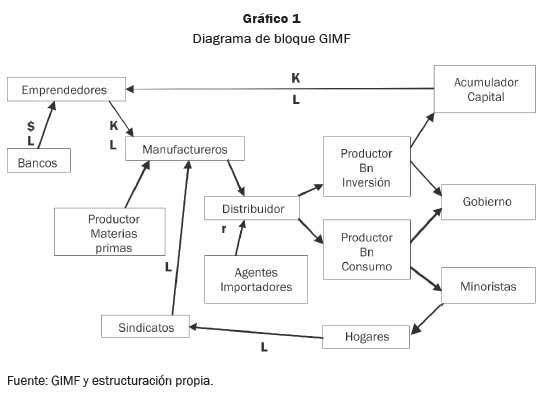
<body><![CDATA[<p>A  partir de septiembre del 2001, el Banco de la Rep&uacute;blica cont&oacute; con una serie de   modelos  para evaluar las pol&iacute;ticas econ&oacute;micas y pronosticar los principales agregados   econ&oacute;micos,  entre estos modelos se encontraban, un Modelo de Mecanismos de   Transmisi&oacute;n  (MMT), una Combinaci&oacute;n de Modelos Estructurales (CSM), un modelo   para  la inflaci&oacute;n de alimentos, un modelo de crecimiento neocl&aacute;sico para pronosticar  el   producto  potencial, un sistema de pron&oacute;stico por el lado de la oferta (OFS) y un  conjunto   de  modelos auto regresivos; una descripci&oacute;n mas detallada de estos modelos se  pueden encontrar  en G&oacute;mez, et &aacute;l., (2002).</p>     <p>Pero&nbsp; con el auge de los DSGE y a la implementaci&oacute;n  en algunos Bancos Centrales   de&nbsp; modelos con el esquema de&nbsp; inflaci&oacute;n objetivo, en el periodo 2001 - 2007<a name="b7"></a><sup><a href="#7">7</a></sup> es   que  el Banco de la Rep&uacute;blica ha venido desarrol ando desde el a&ntilde;o 2007, distintas   investigaciones  descritas en el <a href="#c1">Cuadro 1</a>, para cubrir diferentes aspectos en cuanto   a la  especificaci&oacute;n, estimaci&oacute;n, simulaci&oacute;n y evaluaci&oacute;n del modelo Policy Analysis   Tool  Applied To Colombian Needs (PATACON) descrito en su totalidad en Gonz&aacute;lez et   &aacute;l.,  (2011), este modelo es utilizado para pronosticar agregados macroecon&oacute;micos y   proveer  recomendaciones de pol&iacute;tica monetaria. As&iacute; mismo en Wal is (2008) se puede   encontrar  una revisi&oacute;n de los modelos DSGE implementados en Argentina, Brasil, Chile,   Guatemala,  Per&uacute; y Colombia.</p>     <p align="center"><a name="c1"></a><img src="/img/revistas/ecos/v15n33/v15n33a6c1.jpg"></p>      <p>El  modelo PATACON del Banco de la Rep&uacute;blica describe a Colombia como una econom&iacute;a   peque&ntilde;a,  no muy abierta al comercio internacional y acreedora neta influenciada por   los  cambios en el mercado de capitales internacionales, considera una tasa de  inter&eacute;s   externa  y factores de riesgo internacional que afectan al desarrollo de la econom&iacute;a   local.  El sector productivo funciona en competencia monopol&iacute;stica que contrata  capital,   trabajo  y materias primas para producir bienes dom&eacute;sticos homog&eacute;neos, que a su vez   son  transformados utilizando una tecnolog&iacute;a en productos adecuados para el consumo,   la  inversi&oacute;n, la exportaci&oacute;n y la distribuci&oacute;n, caracter&iacute;stica que es a&ntilde;adida del  modelo   cl&aacute;sico  de Christiano et al (2005); de esta manera los bienes que se exportan incluyen costos  de distribuci&oacute;n. Sin embargo, el PATACON aun no incluye fricciones del mercado laboral  y por lo tanto no puede explicar la din&aacute;mica del empleo y desempleo sobre el  ciclo econ&oacute;mico,  tampoco incluye el sector financiero ni el sector gobierno expl&iacute;citamente en el  modelo (Gonz&aacute;lez et &aacute;l., 2011, p. 36).</p>     <p>L&oacute;pez  et &aacute;l., (2008) dise&ntilde;aron un modelo DSGE con imperfecciones en el mercado del cr&eacute;dito  usando t&eacute;cnicas bayesianas para investigar las fuentes de las fluctuaciones del ciclo  de negocios, encontrando que las hojas de balance han jugado un importante rol para  explicar los ciclos de la econom&iacute;a colombiana siguiendo el desarrollo del  acelerador financiero  en Christensen y Dib (2006); por otra parte encuentran que el r&eacute;gimen del tipo  de cambio&nbsp; de banda cambiaria que reg&iacute;a  en Colombia desde 1994 aument&oacute; el efecto  de la crisis que sufri&oacute; la econom&iacute;a colombiana entre los a&ntilde;os de 1998 y 1999.</p>     <p>Prada  (2008) dise&ntilde;&oacute; un modelo para analizar el costo del sistema financiero en la   transmisi&oacute;n  de la pol&iacute;tica monetaria. La investigaci&oacute;n concluy&oacute; que la presencia de   intermediaci&oacute;n  financiera permiti&oacute; la introducci&oacute;n de instrumentos de pol&iacute;tica monetaria   como  son la tasa de inter&eacute;s repo y las reservas.</p>     <p>L&oacute;pez  et &aacute;l., (2009) utilizaron el MEGC dise&ntilde;ado por Botero (2007) para analizar los   impactos  que tendr&iacute;a la adopci&oacute;n de una regla fiscal en Colombia ante una eventual   crisis  futura encontrando que en el evento de una crisis, sin disciplina fiscal, el  d&eacute;ficit   se  elevar&iacute;a desde el a&ntilde;o 2013 (-1.5%) y seguir&iacute;a creciendo hasta el 2019 (-1.8%);  en   cambio  implementando una regla fiscal estructural, el Gobierno generar&iacute;a entre 2008-   2011  un super&aacute;vit cercano del 2% del PIB del a&ntilde;o 2011.</p>     <p>L&oacute;pez  y Prada (2009) dise&ntilde;aron un modelo que incluye un sector bancario y una   fragilidad  financiera dado por las hojas de balance; utilizando el mismo para calcular la   respuesta  &oacute;ptima de pol&iacute;tica monetaria ante variaciones del precio de los activos, dada   la  coyuntura por la que pas&oacute; la econom&iacute;a colombiana durante la crisis financiera  del   2008  y 2009. La investigaci&oacute;n descubre que a&ntilde;adiendo las brechas de los precios de   los  activos a la regla de pol&iacute;tica no mejora mucho la din&aacute;mica de la econom&iacute;a a  menos   que  el Banco Central sea capaz de identificar desajustes en el precio de los  activos.</p>     <p>Cabe  rescatar tambi&eacute;n dentro de lo autores nacionales, el trabajo de Perdomo   (2008)  publicado por el DNP, en el cual se dise&ntilde;a un modelo para la evaluaci&oacute;n de   pol&iacute;ticas  econ&oacute;micas, realizando ejercicios de est&aacute;tica comparativa en un ambiente de   competencia  perfecta.</p>     <p>El  Fondo Monetario Internacional tiene para sus an&aacute;lisis de pol&iacute;tica y pron&oacute;sticos  un   DSGE  denominado Global Integrated Monetary and Fiscal (GIMF)<a name="b8"></a><sup><a href="#8">8</a></sup>,  utilizado en sus   proyecciones  para la aplicaci&oacute;n World Economic Outlook desarrollado por Kumhof,   et  &aacute;l., (2010), para el cual se&nbsp; muestra un  diagrama de bloques, <a href="#f1">Gr&aacute;fico 1.</a> El GIMF   considera  en su modelo, agentes no ricardianos<a name="b9"></a><sup><a href="#9">9</a></sup>, que  siguiendo a Mankiw (2000) tiene   importantes  implicaciones sobre el poder explicativo del modelo en cuanto al gasto fiscal y  alteraciones de los impuestos. En el <a href="#f1">Gr&aacute;fico 1 </a>se aprecia que existen cinco  agentes principales:  Gobierno, hogares, productores, emprendedores (acumulan capital y lo rentan  a los productores) y agentes importadores; los hogares rentan su fuerza laboral a los  sindicatos que a su vez lo alquilan a los productores, los productores obtienen  el capital  de los emprendedores y aquellos producen dos tipos de bienes: de inversi&oacute;n y de  consumo, los cuales a su vez son vendidos a los hogares a trav&eacute;s de los  minoristas.</p>     ]]></body>
<body><![CDATA[<p align="center"><a name="f1"></a><img src="/img/revistas/ecos/v15n33/v15n33a6f1.jpg"></p>      <p>Leigh  (2008) realiza una evaluaci&oacute;n de la pol&iacute;tica fiscal y su efecto sobre la estabilidad   macroecon&oacute;mica  tomando como base una versi&oacute;n anterior del modelo de Kumhof.   Asimismo  Clements, et. &aacute;l., (2009) eval&uacute;a una serie de choques al comercio, al ingreso   mundial  y a la prima de riesgo tomando como base el modelo de Kumhof.</p>     <p>Recientemente,  Bustamante (2011) ha dise&ntilde;ado un modelo DSGE para verificar si el &eacute;xito  de la utilizaci&oacute;n del encaje bancario en una pol&iacute;tica monetaria contrac&iacute;clica  es per  se o por el efecto de la pol&iacute;tica de la tasa de inter&eacute;s; encontrando que un  manejo contrac&iacute;clico  del encaje bancario contribuye a reducir marginalmente la volatilidad de las  fluctuaciones del consumo. Su efecto cobra mayor importancia a medida que los bancos  son m&aacute;s aversos al riesgo.</p>     <p>&nbsp;</p>     <p><b><font size="3">Conclusiones  y reflexiones</font></b></p>      <p>Para  Colombia desde 1995 se han elaborado varios MEGC y DSGE con el fin de evaluar   y  simular pol&iacute;ticas monetarias y comerciales, y en menor medida para pol&iacute;ticas  fiscales;   tanto  por autores nacionales como por autores extranjeros (GIMF del FMI para Colombia).</p>     <p>Colombia  est&aacute; en la vanguardia en el desarrollo de Modelos de Equilibrio General   Din&aacute;micos  Estoc&aacute;sticos para Bancos Centrales a nivel latinoamericano tal y como lo   presenta  Wal is (2008) en el encuentro REDIMA (Regional Macroeconomic Dialogue   Network),  donde su modelo fue destacado junto con el de&nbsp;  Chile. Este liderazgo se   ha  traducido en un buen manejo de la inflaci&oacute;n junto con una seria, independiente  y   responsable  pol&iacute;tica monetaria desde que en 1999, Colombia adopt&oacute; el mecanismo de   inflaci&oacute;n  objetivo, con el cual ya se ha logrado la meta de largo plazo para la inflaci&oacute;n  y se  espera que se mantenga en este nivel durante la pr&oacute;xima d&eacute;cada.</p>     <p>Sin  embargo hay problemas en el frente fiscal; a pesar que Colombia ya ha  recuperado   el  grado de inversi&oacute;n que otorgan las calificadoras de riesgo internacional, el  Gobierno   tiene  que reducir su nivel de deuda como porcentaje del PIB, desde 38,8% estimada   para  el 2010 a 28% en el 2021 para lo cual deber&aacute; lograr un super&aacute;vit primario de   1,3%  del PIB en promedio durante los pr&oacute;ximos diez a&ntilde;os seg&uacute;n el Comit&eacute; T&eacute;cnico   Interinstitucional  (2010) que ha dise&ntilde;ado la Regla Fiscal.</p>     <p>Estas  metas a largo plazo requieren evaluar con anticipaci&oacute;n las pol&iacute;ticas fiscales y  sus   consecuencias  sobre el consumo y la inversi&oacute;n. La mejor manera de evaluar y simular   pol&iacute;ticas  anticipadamente es a trav&eacute;s de los modelos DSGE, sensible tanto a los efectos   directos  del gasto p&uacute;blico sobre el consumo y la inversi&oacute;n como los efectos indirectos a   trav&eacute;s  del riesgo pa&iacute;s y la tasa de inter&eacute;s sobre las mismas variables.</p>     <p>En  Colombia, la mayor&iacute;a de modelos se han dise&ntilde;ado para evaluar y pronosticar  pol&iacute;ticas   monetarias,  aun falta por desarrollar modelos que cubran temas como la pol&iacute;tica fiscal, el  mercado laboral y la informalidad que asciende al 60% de los ocupados para el  2009 seg&uacute;n el Plan Nacional de Desarrol o 2010 &#8211; 2014 ''Prosperidad para todos''. </p>     ]]></body>
<body><![CDATA[<p>&nbsp;</p> <hr size="1" />     <p><b><font size="3">Notas al pie</font></b></p>     <p><a name="0"></a><a href="#b0">*</a>&nbsp; La investigaci&oacute;n fue realizada dentro del  proyecto ''Un Modelo de Equilibrio   General  Din&aacute;mico para Colombia''.</p>     <p><a name="1"></a><a href="#b1">1</a>&nbsp; M&eacute;todos como Lagrange, Khun Tucker y  Hamiltoniano.</p>     <p><a name="2"></a><a href="#b2">2</a>&nbsp; Repercusiones del mercado de cr&eacute;dito en las  fluctuaciones del ciclo de negocios.</p>     <p><a name="3"></a><a href="#b3">3</a>&nbsp; Estructura de mercado en la cual existen  muchos bienes que en alg&uacute;n grado, todos son substitutos imperfectos  uno de otro. </p>     <p><a name="4"></a><a href="#b4">4</a>&nbsp; En el cual los agentes trabajan una jornada  completa o no lo hacen, de tal manera que las fluctuaciones en el mercado laboral se deben a la entrada y salida de trabajadores.</p>     <p><a name="5"></a><a href="#b5">5</a>&nbsp; Los pioneros de esta innovaci&oacute;n para ese  entonces fueron Rotemberg y Woodford (1997). </p>     <p><a name="6"></a><a href="#b6">6</a>&nbsp; Mecanismo de transmisi&oacute;n monetaria por el  cual las empresas que se enfrentan a restricciones de  cr&eacute;dito financiero se ven afectadas en su demanda de capital por cambios en la  tasa de inter&eacute;s amplificando el ciclo de negocios, Bernanke, et &aacute;l., (1998). </p>     <p><a name="7"></a><a href="#b7">7</a>&nbsp; Por ejemplo: Inglaterra (modelo BEQM), Canad&aacute;  (modelo TOTEM), Brasil (Medium-Size Macroeconomic   Model  for the Brazilian Economy, Chile (modelo MAS) y Per&uacute; (Models and Macroeconomic  Forecast in Per&uacute;).</p>     ]]></body>
<body><![CDATA[<p><a name="8"></a><a href="#b8">8</a>&nbsp; Varios Bancos Centrales han empezado a  trabajar con el GIMF, entre ellos la Autoridad Monetaria de Hong  Kong&nbsp; (HKMA), Banco Central de Rusia  (BCR), Banco de Portugal (BdP), Banco de Francia (BdF).</p>     <p><a name="9"></a><a href="#b9">9</a>&nbsp; Agentes con restricciones de  liquidez </p> <hr size="1" />     <p>&nbsp;</p>     <p><b><font size="3">Referencias</font></b> </p>     <!-- ref --><p>Arango,  J., Garc&iacute;a,&nbsp; O., Hern&aacute;ndez, G. y Ram&iacute;rez,  J. (1997). Un MEG Computable con   competencia  imperfecta para Colombia. <i>Archivos de Macroeconom&iacute;a, 59</i>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000077&pid=S1657-4206201100020000600001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p> </font>    <!-- ref --><p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Arg&uuml;ello, R. (2004). An Exploratory Assessment of the potential impact of the free  trade   area  of the Americas on the Andean Community. <i>Borradores de Investigaci&oacute;n, 46.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000079&pid=S1657-4206201100020000600002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </font></p> <font size="2" face="Verdana, Arial, Helvetica, sans-serif"></font>    <!-- ref --><p><font size="2" face="Verdana, Arial, Helvetica, sans-serif">Arias,  A. (2002). Banking Productivity and Economic Fluctuations. <i>Desarrollo y  Sociedad,</i>   <i>49, </i>1-59.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000081&pid=S1657-4206201100020000600003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </font></p> <font size="2" face="Verdana, Arial, Helvetica, sans-serif">    ]]></body>
<body><![CDATA[<!-- ref --><p>Comit&eacute;  T&eacute;cnico Interinstitucional. (2010). Banco de la Rep&uacute;blica, Ministerio de  Hacienda   y  Cr&eacute;dito P&uacute;blico y Departamento Nacional de Planeaci&oacute;n. Una regla fiscal para   Colombia.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000083&pid=S1657-4206201100020000600004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Bernanke,  B., Gertler, M. &amp; Gilchrist, S. (1998). The Financial Accelerator in a  Quantitative   Business  Cycle Framework. National Bureau of Economic Research. 6455.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000085&pid=S1657-4206201100020000600005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Blanchard,  O. &amp; Khan, C. (1980). The Solution of Linear Difference models under  rational   Expectations. <i>Econometrica, 48</i>(5), 1305 - 1311.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000087&pid=S1657-4206201100020000600006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Bonaldi,  P., Gonz&aacute;lez A., Prada, J., Rodr&iacute;guez, D. y Rojas, L. (2009). M&eacute;todo num&eacute;rico   para  la calibraci&oacute;n de un modelo DSGE. <i>Borradores de Econom&iacute;a, 548</i>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000089&pid=S1657-4206201100020000600007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Bonaldi,  P. (2010). Identification problems in the solution of linearized DSGE models.   <i>Borradores  de Econom&iacute;a, 593.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000091&pid=S1657-4206201100020000600008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i>  </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Bonaldi,  P., Gonz&aacute;lez, A., y Rodr&iacute;guez D. (2010). Importancia de las rigideces reales y   nominales  en Colombia. Borradores de Econom&iacute;a, 591.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000093&pid=S1657-4206201100020000600009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Bustamante,  C. (2011). Pol&iacute;tica monetaria contra c&iacute;clica y encaje bancario. Borradores   de  Econom&iacute;a, 646.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000095&pid=S1657-4206201100020000600010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Clarida,  R., Gali, J. &amp; Gertler, M. (1999). The Science of Monetary Policy A New  Keynesian   Perspective.  Journal of Economic Literature, <i>37</i>, 1661&#8211;1707.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000097&pid=S1657-4206201100020000600011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Clements,  B., Flores, E. &amp; Leigh, D. (2009). Monetary and Fiscal Policy Options for   Dealing  with External Shocks Insights from the GIMF for Colombia. IMF Working   Paper.  WP/09/59.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000099&pid=S1657-4206201100020000600012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Christensen,  I. &amp; Dib, A. (2006). Monetary Policy in an estimated DSGE model with a   Financial  Accelerator. Bank of Canada. Working Paper 2006-9.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000101&pid=S1657-4206201100020000600013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Christiano,  L., Eichenbaum, M. &amp; Evans, C. (2005). Nominal Rigidities and the Dynamic   Effects  of a shock to Monetary Policy. <i>Journal of Political Economy, 113</i>(1),  1-45.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000103&pid=S1657-4206201100020000600014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>Dixit,  A. y Stiglitz, J. (1977). Monopolistic competition and optimum product  diversity.   <i>American  Economic Review, 69</i>(5), 961- 963.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000105&pid=S1657-4206201100020000600015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Fergusson, L. (2003).&nbsp; <i>Tributaci&oacute;n  Crecimiento y Bienestar. El caso colombiano 1970</i>   <i>&#8211;  1999. </i>Centro de Estudios sobre Desarrol o Econ&oacute;mico CEDE. Universidad de  los Andes.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000107&pid=S1657-4206201100020000600016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Goodfriend,  M. &amp; King, R. (1997). The new neoclassical synthesis and the role of   monetary  policy. <i>NBER Macroeconomics Annual, 12</i>, 231-283.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000109&pid=S1657-4206201100020000600017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>G&oacute;mez, J., Uribe, J. y Vargas, H. (2002, enero). <i>The implementation of  Inflation</i>   <i>targeting  in Colombia.</i> Ponencia presentada en la conferencia ''Inflation Targeting,   Macroeconomic  Model ing and Forecasting''. Banco de la Rep&uacute;blica and Bank of   England.  Bogot&aacute;    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000111&pid=S1657-4206201100020000600018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref -->. </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>G&oacute;mez,  W. &amp; Posada, C. (2004). <i>Un choque del activo externo neto y el ciclo  econ&oacute;mico</i>   <i>Colombiano  1994-2001</i>. Banco de la Rep&uacute;blica.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000113&pid=S1657-4206201100020000600019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Gonzales  A., Mahadeva, L., Rodr&iacute;guez, D. &amp; Rojas, L. (2009). Monetary Policy  Forecasting   in a  DSGE Model with Data that is Uncertain, Unbalanced and About the Future.   <i>Borradores  de Econom&iacute;a, 559.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000115&pid=S1657-4206201100020000600020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i>  </p>     <!-- ref --><p>Gonz&aacute;lez,  A., Mahadeva L., Prada, J. &amp; Rodr&iacute;guez, D. (2011). Policy Analysis Tool  Applied   To  Colombian Needs PATACON Model Description. <i>Borradores de Econom&iacute;a, 656.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000117&pid=S1657-4206201100020000600021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </p>     <!-- ref --><p>Hamman,  F. y Riascos, A. (1998). Ciclos econ&oacute;micos en una econom&iacute;a peque&ntilde;a y abierta   aplicaci&oacute;n  para Colombia. <i>Borradores de Econom&iacute;a, 89.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000119&pid=S1657-4206201100020000600022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </p>     <!-- ref --><p>Hamman  F., Julio J., Restrepo P. &amp; Riascos, A. (2004). <i>Inflation targeting in a  smal open</i>   <i>economy.</i> Banco  de la Rep&uacute;blica.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000121&pid=S1657-4206201100020000600023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Karagedikli,  &Atilde;. z., Matheson, T., Smith, C. &amp; Vahey, S. (2010). RBCs and DSGEs: the   computational  approach to business cycle theory and evidence. <i>Journal of Economic</i>   <i>Surveys,  24</i>(1), 113-136.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000123&pid=S1657-4206201100020000600024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Kydland,  F. &amp; Prescott, E. (1982). Time to build and aggregate fluctuations. <i>Econometrica, </i>   <i>50</i>(6),  1345 &#8211; 1370.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000125&pid=S1657-4206201100020000600025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Kumhof,  M., Laxton, D., Muir, D. &amp; Mursula, S. (2010). The Global Integrated  Monetary   and  Fiscal Model (GIMF) - Theoretical Structure. IMF Working Paper. WP/10/34.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000127&pid=S1657-4206201100020000600026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref -->  </p>     <!-- ref --><p>Leigh,  D. (2008). Achieving a Soft Landing the role of Fiscal Policy. IMF Working  Paper. WP/08/69.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000129&pid=S1657-4206201100020000600027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>L&oacute;pez  E., Ripoll, M. y Cepeda, F. (1994). Cr&oacute;nica de los Modelos de Equilibrio  General en Colombia<i>.  Borradores de Econom&iacute;a, 13.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000131&pid=S1657-4206201100020000600028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>L&oacute;pez  H., Rhenals R., Botero J. y Posso C. (2008). Conveniencia de una regla fiscal  de   balance  estructural para Colombia. <i>Borradores de Econom&iacute;a, 497.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000133&pid=S1657-4206201100020000600029&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </p>     <!-- ref --><p>L&oacute;pez  M., Prada J., Rodr&iacute;guez N. (2008). Financial Accelerator Mechanism in a smal   open  economy. <i>Borradores de Econom&iacute;a, 525.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000135&pid=S1657-4206201100020000600030&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </p>     <!-- ref --><p>L&oacute;pez,  M. &amp; Prada, J. (2009). Optimal Monetary Policy and&nbsp; Asset Prices the case of   Colombia. <i>Borradores de Econom&iacute;a, 583.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000137&pid=S1657-4206201100020000600031&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </p>     <!-- ref --><p>Lora,  E. (2008). <i>T&eacute;cnicas de medici&oacute;n econ&oacute;mica.</i> Bogot&aacute;: Alfaomega.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000139&pid=S1657-4206201100020000600032&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Mccallum, B. &amp; Nelson, T. (1999). An Optimizing IS-LM Specification for Monetary  Policy   and  Business Cycle Analysis. <i>Journal of Money, Credit and Banking, 31</i>(3),  296- 316.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000141&pid=S1657-4206201100020000600033&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Mahadeva,  L. &amp;&nbsp; Parra, J. (2008). Testing a  DSGE model and its partner database.   <i>Borradores  de Econom&iacute;a, 479</i>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000143&pid=S1657-4206201100020000600034&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Mankiw,  G. (2000). The savers &#8211; spenders theory of fiscal policy. American Economic   Review,  90(2), 120-125.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000145&pid=S1657-4206201100020000600035&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Mankiw,  G..  (2006). The macroeconomist as scientist and engineer. <i>Journal of Economic</i>   <i>Perspectives,  20</i>(4), 29-46.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000147&pid=S1657-4206201100020000600036&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>Ministerio  de Hacienda y Cr&eacute;dito P&uacute;blico. (2010). Estrategia Econ&oacute;mica y Fiscal 2010   &#8211;  2014.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000149&pid=S1657-4206201100020000600037&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Ocampo  J., S&aacute;nchez, F., Hern&aacute;ndez G., Prada M. (2004). <i>Crecimiento de las  exportaciones</i>   <i>y sus  efectos sobre empleo desigualdad y pobreza</i>. Centro de Estudios  sobre   Desarrollo Econ&oacute;mico CEDE. Universidad de los Andes. Bogot&aacute;    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000151&pid=S1657-4206201100020000600038&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref -->. </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Parra,  J., (2008). Hechos estilizados de la econom&iacute;a colombiana: Fundamentos para la   construcci&oacute;n  y evaluaci&oacute;n de un modelo DSGE. <i>Borradores de Econom&iacute;a, 509.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000153&pid=S1657-4206201100020000600039&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i> </p>     <!-- ref --><p>Perdomo,  A., (2008). Modelo Est&aacute;ndar de Equilibrio General Computable. <i>Archivos de </i>   <i>Econom&iacute;a,  342.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000155&pid=S1657-4206201100020000600040&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i>  </p>     <!-- ref --><p>P&eacute;rez  J. (2005). <i>Evaluaci&oacute;n de Reglas de Tasa de Inter&eacute;s en un Modelo de Econom&iacute;a</i>   <i>Peque&ntilde;a  y Abierta.</i> Banco de la Rep&uacute;blica.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000157&pid=S1657-4206201100020000600041&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>P&eacute;rez,  D. (2009) <i>Una aproximaci&oacute;n para analizar la estabilidad financiera por medio  de un DSGE. Reporte de Estabilidad Financiera.</i> Banco de la Rep&uacute;blica.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000159&pid=S1657-4206201100020000600042&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Prada,  J. (2008). Financial Intermediation and Monetary Policy in a Smal Open Economy.   <i>Borradores  de Econom&iacute;a, 531.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000161&pid=S1657-4206201100020000600043&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i>  </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Rankin,  N. (1998). How does uncertainty about future fiscal policy affect current   macroeconomic variables? <i>Scandinavian  Journal of Economics, 100</i>(2),&nbsp;  473-494.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000163&pid=S1657-4206201100020000600044&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Rotemberg,  J. &amp; Woodford, M. (1997). An optimization-based econometric framework   for  the evaluation of monetary policy. <i>NBER Macroeconomics Annual, 12</i>,  297-346.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000165&pid=S1657-4206201100020000600045&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Torres, Jos&eacute;. (2009). <i>Introducci&oacute;n  al Equilibrio General Din&aacute;mico.</i> Universidad de   M&aacute;laga.  M&aacute;laga.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000167&pid=S1657-4206201100020000600046&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Uribe,  A. (2004). <i>Exenci&oacute;n a la reinversi&oacute;n de dividendos Un MEG Computable.</i> Centro    de  Estudios sobre Desarrollo Econ&oacute;mico CEDE. Universidad de los Andes.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000169&pid=S1657-4206201100020000600047&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>Walras,  L. (1874) <i>Elements of pure Economics or the theory of social wealth.</i> Homewood    Irwin.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000171&pid=S1657-4206201100020000600048&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     ]]></body>
<body><![CDATA[<!-- ref --><p>Walllis, K. (2008). <i>Macroeconomic modeling in Central Banks in Latin America</i>.  CEPAL.   Naciones  Unidas.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000173&pid=S1657-4206201100020000600049&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> </p>     <!-- ref --><p>Woodford,  M. (2003). <i>Interest and Prices</i>. Princeton: Princeton University Press.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000175&pid=S1657-4206201100020000600050&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <p>&nbsp;</p> </font>     ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Arango]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[García]]></surname>
<given-names><![CDATA[O.]]></given-names>
</name>
<name>
<surname><![CDATA[Hernández]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Ramírez]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Un MEG Computable con competencia imperfecta para Colombia]]></article-title>
<source><![CDATA[Archivos de Macroeconomía]]></source>
<year>1997</year>
<volume>59</volume>
</nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Argüello]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An Exploratory Assessment of the potential impact of the free trade area of the Americas on the Andean Community]]></article-title>
<source><![CDATA[Borradores de Investigación]]></source>
<year>2004</year>
<volume>46</volume>
</nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Arias]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Banking Productivity and Economic Fluctuations]]></article-title>
<source><![CDATA[Desarrollo y Sociedad]]></source>
<year>2002</year>
<volume>49</volume>
<page-range>1-59</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="">
<collab>Comité Técnico Interinstitucional</collab>
<source><![CDATA[Banco de la República, Ministerio de Hacienda y Crédito Público y Departamento Nacional de Planeación. Una regla fiscal para Colombia]]></source>
<year>2010</year>
</nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bernanke]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Gertler]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Gilchrist]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Financial Accelerator in a Quantitative Business Cycle Framework]]></article-title>
<source><![CDATA[National Bureau of Economic Research]]></source>
<year>1998</year>
<volume>6455</volume>
</nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Blanchard]]></surname>
<given-names><![CDATA[O.]]></given-names>
</name>
<name>
<surname><![CDATA[Khan]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Solution of Linear Difference models under rational Expectations]]></article-title>
<source><![CDATA[Econometrica]]></source>
<year>1980</year>
<volume>48</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>1305 - 1311</page-range></nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bonaldi]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[González]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Prada]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Rodríguez]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Rojas]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Método numérico para la calibración de un modelo DSGE]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2009</year>
<volume>548</volume>
</nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bonaldi]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Identification problems in the solution of linearized DSGE models]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2010</year>
<volume>593</volume>
</nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bonaldi]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[González]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Rodríguez]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Importancia de las rigideces reales y nominales en Colombia]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2010</year>
<volume>591</volume>
</nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bustamante]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Política monetaria contra cíclica y encaje bancario]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2011</year>
<volume>646</volume>
</nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Clarida]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
<name>
<surname><![CDATA[Gali]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Gertler]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Science of Monetary Policy A New Keynesian Perspective]]></article-title>
<source><![CDATA[Journal of Economic Literature]]></source>
<year>1999</year>
<volume>37</volume>
<page-range>1661-1707</page-range></nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Clements]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Flores]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Leigh]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Monetary and Fiscal Policy Options for Dealing with External Shocks Insights from the GIMF for Colombia]]></article-title>
<source><![CDATA[IMF Working Paper]]></source>
<year>2009</year>
</nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Christensen]]></surname>
<given-names><![CDATA[I.]]></given-names>
</name>
<name>
<surname><![CDATA[Dib]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Monetary Policy in an estimated DSGE model with a Financial Accelerator. Bank of Canada]]></article-title>
<source><![CDATA[Working Paper]]></source>
<year>2006</year>
<volume>2006-9</volume>
</nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Christiano]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Eichenbaum]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Evans]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Nominal Rigidities and the Dynamic Effects of a shock to Monetary Policy]]></article-title>
<source><![CDATA[Journal of Political Economy]]></source>
<year>2005</year>
<volume>113</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-45</page-range></nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dixit]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Stiglitz]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Monopolistic competition and optimum product diversity]]></article-title>
<source><![CDATA[American Economic Review]]></source>
<year>1977</year>
<volume>69</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>961- 963</page-range></nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fergusson]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<source><![CDATA[Tributación Crecimiento y Bienestar. El caso colombiano 1970 - 1999]]></source>
<year>2003</year>
<publisher-name><![CDATA[Centro de Estudios sobre Desarrol o Económico CEDE. Universidad de los Andes]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Goodfriend]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[King]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The new neoclassical synthesis and the role of monetary policy]]></article-title>
<source><![CDATA[NBER Macroeconomics Annual]]></source>
<year>1997</year>
<volume>12</volume>
<page-range>231-283</page-range></nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="confpro">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gómez]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Uribe]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Vargas]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
</person-group>
<source><![CDATA[The implementation of Inflation targeting in Colombia]]></source>
<year>2002</year>
<month>, </month>
<day>en</day>
<conf-name><![CDATA[ ''Inflation Targeting, Macroeconomic Model ing and Forecasting'']]></conf-name>
<conf-loc>Bogotá </conf-loc>
</nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gómez]]></surname>
<given-names><![CDATA[W.]]></given-names>
</name>
<name>
<surname><![CDATA[Posada]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<source><![CDATA[Un choque del activo externo neto y el ciclo económico Colombiano 1994-2001]]></source>
<year>2004</year>
<publisher-name><![CDATA[Banco de la República]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Gonzales]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Mahadeva]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Rodríguez]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Rojas]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Monetary Policy Forecasting in a DSGE Model with Data that is Uncertain, Unbalanced and About the Future]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2009</year>
<volume>559</volume>
</nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[González]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Mahadeva]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Prada]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Rodríguez]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Policy Analysis Tool Applied To Colombian Needs PATACON Model Description]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2011</year>
<volume>656</volume>
</nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hamman]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Riascos]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Ciclos económicos en una economía pequeña y abierta aplicación para Colombia]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>1998</year>
<volume>89</volume>
</nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hamman]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Julio]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Restrepo]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
<name>
<surname><![CDATA[Riascos]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Inflation targeting in a smal open economy]]></source>
<year>2004</year>
<publisher-name><![CDATA[Banco de la República]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Karagedikli]]></surname>
<given-names><![CDATA[Ã. z.]]></given-names>
</name>
<name>
<surname><![CDATA[Matheson]]></surname>
<given-names><![CDATA[T.]]></given-names>
</name>
<name>
<surname><![CDATA[Smith]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[Vahey]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[RBCs and DSGEs: the computational approach to business cycle theory and evidence]]></article-title>
<source><![CDATA[Journal of Economic Surveys]]></source>
<year>2010</year>
<volume>24</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>113-136</page-range></nlm-citation>
</ref>
<ref id="B25">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kydland]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Prescott]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Time to build and aggregate fluctuations]]></article-title>
<source><![CDATA[Econometrica]]></source>
<year>1982</year>
<volume>50</volume>
<numero>6</numero>
<issue>6</issue>
</nlm-citation>
</ref>
<ref id="B26">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kumhof]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Laxton]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Muir]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
<name>
<surname><![CDATA[Mursula]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The Global Integrated Monetary and Fiscal Model (GIMF) - Theoretical Structure]]></article-title>
<source><![CDATA[IMF Working Paper]]></source>
<year>2010</year>
</nlm-citation>
</ref>
<ref id="B27">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Leigh]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Achieving a Soft Landing the role of Fiscal Policy]]></article-title>
<source><![CDATA[IMF Working Paper]]></source>
<year>2008</year>
</nlm-citation>
</ref>
<ref id="B28">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
<name>
<surname><![CDATA[Ripoll]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Cepeda]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Crónica de los Modelos de Equilibrio General en Colombia]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>1994</year>
<volume>13</volume>
</nlm-citation>
</ref>
<ref id="B29">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[H.]]></given-names>
</name>
<name>
<surname><![CDATA[Rhenals]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
<name>
<surname><![CDATA[Botero]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Posso]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Conveniencia de una regla fiscal de balance estructural para Colombia]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2008</year>
<volume>497</volume>
</nlm-citation>
</ref>
<ref id="B30">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Prada]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Rodríguez]]></surname>
<given-names><![CDATA[N.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Financial Accelerator Mechanism in a smal open economy]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2008</year>
<volume>525</volume>
</nlm-citation>
</ref>
<ref id="B31">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Prada]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Optimal Monetary Policy and Asset Prices the case of Colombia]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2009</year>
<volume>583</volume>
</nlm-citation>
</ref>
<ref id="B32">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lora]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
</person-group>
<source><![CDATA[Técnicas de medición económica]]></source>
<year>2008</year>
<publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
<publisher-name><![CDATA[Alfaomega]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B33">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mccallum]]></surname>
<given-names><![CDATA[B.]]></given-names>
</name>
<name>
<surname><![CDATA[Nelson]]></surname>
<given-names><![CDATA[T.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An Optimizing IS-LM Specification for Monetary Policy and Business Cycle Analysis]]></article-title>
<source><![CDATA[Journal of Money, Credit and Banking]]></source>
<year>1999</year>
<volume>31</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>296- 316</page-range></nlm-citation>
</ref>
<ref id="B34">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mahadeva]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Parra]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Testing a DSGE model and its partner database]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2008</year>
<volume>479</volume>
</nlm-citation>
</ref>
<ref id="B35">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mankiw]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The savers - spenders theory of fiscal policy]]></article-title>
<source><![CDATA[American Economic Review]]></source>
<year>2000</year>
<volume>90</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>120-125</page-range></nlm-citation>
</ref>
<ref id="B36">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mankiw]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The macroeconomist as scientist and engineer]]></article-title>
<source><![CDATA[Journal of Economic Perspectives]]></source>
<year>2006</year>
<volume>20</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>29-46</page-range></nlm-citation>
</ref>
<ref id="B37">
<nlm-citation citation-type="">
<collab>Ministerio de Hacienda y Crédito Público</collab>
<source><![CDATA[Estrategia Económica y Fiscal 2010 - 2014]]></source>
<year>2010</year>
</nlm-citation>
</ref>
<ref id="B38">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Ocampo]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Sánchez]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
<name>
<surname><![CDATA[Hernández]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
<name>
<surname><![CDATA[Prada]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<source><![CDATA[Crecimiento de las exportaciones y sus efectos sobre empleo desigualdad y pobreza]]></source>
<year>2004</year>
<publisher-loc><![CDATA[Bogotá ]]></publisher-loc>
<publisher-name><![CDATA[Centro de Estudios sobre Desarrollo Económico CEDE. Universidad de los Andes]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B39">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Parra]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Hechos estilizados de la economía colombiana: Fundamentos para la construcción y evaluación de un modelo DSGE]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2008</year>
<volume>509</volume>
</nlm-citation>
</ref>
<ref id="B40">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Perdomo]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Modelo Estándar de Equilibrio General Computable]]></article-title>
<source><![CDATA[Archivos de Economía]]></source>
<year>2008</year>
<volume>342</volume>
</nlm-citation>
</ref>
<ref id="B41">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Pérez]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Evaluación de Reglas de Tasa de Interés en un Modelo de Economía Pequeña y Abierta]]></source>
<year>2005</year>
<publisher-name><![CDATA[Banco de la República]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B42">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Pérez]]></surname>
<given-names><![CDATA[D.]]></given-names>
</name>
</person-group>
<source><![CDATA[Una aproximación para analizar la estabilidad financiera por medio de un DSGE. Reporte de Estabilidad Financiera]]></source>
<year>2009</year>
<publisher-name><![CDATA[Banco de la República]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B43">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Prada]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Financial Intermediation and Monetary Policy in a Smal Open Economy]]></article-title>
<source><![CDATA[Borradores de Economía]]></source>
<year>2008</year>
<volume>531</volume>
</nlm-citation>
</ref>
<ref id="B44">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rankin]]></surname>
<given-names><![CDATA[N.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[How does uncertainty about future fiscal policy affect current macroeconomic variables?]]></article-title>
<source><![CDATA[Scandinavian Journal of Economics]]></source>
<year>1998</year>
<volume>100</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>473-494</page-range></nlm-citation>
</ref>
<ref id="B45">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rotemberg]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Woodford]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An optimization-based econometric framework for the evaluation of monetary policy]]></article-title>
<source><![CDATA[NBER Macroeconomics Annual]]></source>
<year>1997</year>
<volume>12</volume>
</nlm-citation>
</ref>
<ref id="B46">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Torres]]></surname>
<given-names><![CDATA[José]]></given-names>
</name>
</person-group>
<source><![CDATA[Introducción al Equilibrio General Dinámico]]></source>
<year>2009</year>
<publisher-loc><![CDATA[Málaga ]]></publisher-loc>
<publisher-name><![CDATA[Universidad de Málaga]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B47">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Uribe]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Exención a la reinversión de dividendos Un MEG Computable]]></source>
<year>2004</year>
<publisher-name><![CDATA[Centro de Estudios sobre Desarrollo Económico CEDE. Universidad de los Andes]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B48">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Walras]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<source><![CDATA[Elements of pure Economics or the theory of social wealth]]></source>
<year>1874</year>
<publisher-name><![CDATA[Homewood Irwin]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B49">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Walllis]]></surname>
<given-names><![CDATA[K.]]></given-names>
</name>
</person-group>
<source><![CDATA[Macroeconomic modeling in Central Banks in Latin America]]></source>
<year>2008</year>
<publisher-name><![CDATA[CEPAL. Naciones Unidas]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B50">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Woodford]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<source><![CDATA[Interest and Prices]]></source>
<year>2003</year>
<publisher-loc><![CDATA[Princeton ]]></publisher-loc>
<publisher-name><![CDATA[Princeton University Press]]></publisher-name>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>