ARTÍCULOS
La coyuntura macroeconómica reciente*
The recent macroeconomic situation
Remberto Rhenals**; Wilman Gómez***
** Profesor del Departamento de Economía–Universidad de Antioquia. Dirección electrónica: rrhenals@economicas.udea.edu.co.
]]> *** Profesor del Departamento de Economía–Universidad de Antioquia. Coordinador Grupo de Macroeconomía Aplicada. Dirección electrónica: wvongomez@gmail.com.
–Introducción– I. El contexto Latinoamericano. –II. El manejo macroeconómico ¿realmente fue distinto esta vez?. III. Colombia ¿Qué tan diferente a la región?.–IV. Conclusiones.– Referencias Bibliográficas.
Primera versión recibida: Noviembre 10 de 2012; versión final aceptada: Julio 21 de 2013
RESUMEN
Este artículo presenta una visión de la coyuntura económica del pasado reciente en América Latina y Colombia. Se hace especial énfasis en los aspectos determinantes de la buena situación en la región y se somete a discusión si los buenos resultados son consecuencia de políticas macroeconómicas saludables o, por el contrario, son un resultadode factores externos como los buenos precios de las commodities y de los términos de intercambio, las entradas de capitales externos y las remesas de inmigrantes. La tendencia de las cifras, tanto fiscales como de agregados de los sectores externo e interno, revelan que incluso en la fase expansiva del ciclo económico las economías de la región gastaron excesivamente, igual que Colombia.
Palabras clave: Términos de intercambio, América Latina, precios de commodities, sector externo, resultados fiscales.
ABSTRACT
]]> This article presents a view of short run situation in the recent past in Latin America and Colombia. Special attention is given to determinant aspects of the good situation in the region and it is discussed whether the good results are a consequence of healthy macroeconomic policies or instead a result of external factors such as good prices of commodities, an increase in terms of trade, and foreign capital inflows and remittances from emigrants. The trends of data as fiscal as external and internal sector reveal that even in the expansive phase of the cycles these economies spent excessively as well as Colombia.Key words: terms of trade, Latin America, commodities prices, foreign sector, fiscal outcomes.
RÉSUMÉ
Cet article présente un aperçu de la conjointure économique de ces dernières années en Amérique latine et en Colombie. L'accent est mis sur la recherche des déterminants de la bonne performance économique de la région. En particulier, nous cherchons à savoir si cette bonne performance est due à la politique macro–économique ou bien si elle est due à des facteurs économiques externes tels que les prix internationaux des commodities, les termes de l'échange ou les transferts d'argent des immigrants. Nous présentons l'évolution des agrégats fiscaux et du secteur externe et interne, afin de montrer que, même dans la phase d'expansion du cycle économique, toutes les économies de la région ont excessivement dépensé, y compris l'économie colombienne.
Mots–clés: termes de l'échange, Amérique latine, prix des commodities, secteur externe, performance fiscale.
Clasificación JEL: B22, E32, E62, F32, F34, F41.
INTRODUCCIÓN
Una mirada rápida de la economía latinoamericana en la última década muestra un desempeño que puede juzgarse, prima facie, satisfactorio: un quinquenio (2003–2007) de crecimiento alto, una desaceleración inicial y contracción posterior fuertes (2008–2009) y una recuperación rápida, aunque débil, después. Este desempeño se ha presentado en medio de la conjunción simultánea de varios factores externos bastante favorables (términos de intercambio y condiciones de financiamiento internacional, entre otros), aunque con breves interrupciones.1 La euforia parece haberse apoderado de los gobiernos, los organismos multilaterales y de muchos analistas sobre el desempeño macroeconómico de la región. Ciertamente, se observa un cierto nivel de manejo macroeconómico prudente durante el auge y la recuperación, así como una respuesta a la crisis reciente sin los dramáticos ajustes de balanza de pagos y los colapsos del sistema financiero característicos del pasado (Ocampo, 2011). De hecho, un número importante de países de la región pudieron enfrentar la crisis financiera internacional en virtud de condiciones previas relativamente favorables de sus indicadores macroeconómicos: alto nivel de reservas internacionales, bajos coeficientes de deuda externa, particularmente del sector público; inflaciones bajas y déficits fiscales moderados, por ejemplo.
]]> Los fundamentos macroeconómicos de América Latina mejoraron marcadamente en la última década, impulsados por el boom de precios de materias primas que se inició hacia comienzos de la primera década del nuevo siglo. Esto ha creado la sensación de que, esta vez, los países de la región han hecho un manejo macroeconómico más prudente respecto a episodios anteriores de booms de términos de intercambio. Pero, ¿ha sido realmente así? ¿En qué medida estos resultados satisfactorios fueron consecuencia de una gestión prudente de la demanda agregada? ¿Constituye está última década una ruptura con el pasado en cuanto al manejo de la política macroeconómica? Ciertamente, las autoridades fiscales de la región no enfrentaron los niveles de sobreendeudamiento público de épocas anteriores, pero ¿la orientación de la política fiscal y, en general, de la política macroeconómica puede juzgarse adecuada? Estas preguntas han estado presentes entre varios analistas (Ocampo, 2011 y Adler y Magud, 2013, por ejemplo).2Aunque las respuestas a estos interrogantes han sido mixtas, una mirada detenida y más larga a la historia regional parece ser favorable a una respuesta negativa. Como señala Ocampo (2011), entre otros, el fortalecimiento del balance externo de la región fue esencialmente resultado del auge de los términos de intercambio. En materia fiscal, la historia es similar. La bonanza macroeconómica registrada por América Latina hacia mediados de la década pasada y la recuperación en los últimos años, impulsadas por perturbaciones externas positivas, mejoraron de forma notable los resultados fiscales, conjuntamente con una relativa prudencia fiscal. Sin embargo, esta última ha sido una característica de la región desde finales de la década de 1980 y es, en realidad, un legado de la crisis de la deuda. De hecho, los desequilibrios fiscales promedio han sido moderados desde la década de 1990, con un patrón cíclico que puede caracterizarse como dominantemente procíclico con algunos rezagos. Adler y Magud (2013) señalan que sus estimaciones de las tasas marginales de ahorro (medidas por el aumento del ahorro como proporción de los ingresos extraordinarios estimados) sugieren que los países exportadores de materias primas de la región han ahorrado una proporción menor de los ingresos extraordinarios esta vez. Este esfuerzo también es bajo en comparación con otros países que registraron niveles de ingresos extraordinarios similares (los países exportadores de petróleo de Oriente Medio) y ha ido cayendo gradualmente después de la crisis de 2008–2009. Por su parte, la política monetaria también parece haber sido procíclica, exceptuando su manejo durante la crisis global y probablemente durante la recuperación posterior en algunos países. Por su parte, el crecimiento económico regional, aunque significativo, ha sido inferior al de otras regiones del mundo en desarrollo (Titelman, Pérez y Carvallo, 2013).
Según la CEPAL (2013c), las perspectivas en materia de desempeño económico de la región en el futuro inmediato se caracterizan por la incertidumbre, debido al poco dinamismo comercial y a la volatilidad financiera internacional, aunque hay indicios preliminares de que ha comenzado a detenerse el deterioro de la economía mundial, con sus efectos favorables sobre el comercio internacional. De todas maneras, los buenos precios internacionales de los productos básicos parecen estar llegando a su fin, lo que debilitará la actividad económica y los balances fiscales, así como también las condiciones excepcionales de financiamiento internacional.3 De hecho, recientemente, se han observado salidas netas de los componentes más variables y líquidos de la cuenta financiera de la balanza de pagos, el riesgo país ha aumentado así como las devaluaciones en varios países de la región.
Por su parte, los resultados fiscales estructurales son más débiles que los efectivamente observados. Mientras que en América del Sur se observa un fuerte aumento del gasto, en los países centroamericanos se ha producido una reducción modesta del gasto público como porcentaje del PIB, pero el déficit fiscal ha aumentado en ambos grupos de economías. El deterioro de la cuenta corriente afecta a la mayoría de los países de la región y, especialmente, a aquellos que dependen en mayor medida de las exportaciones de minerales y metales. En un entorno externo marcado por una elevada incertidumbre, la cautela ha caracterizado el manejo de la política monetaria, especialmente ante lo que se percibe como un escenario de apreciable volatilidad de los mercados financieros globales. Ante esta inestabilidad financiera, aunque las políticas monetarias han sido diversas, la mayoría de los bancos centrales han decidido mantener estables sus tasas de política y en aquellos casos en que se han realizado modificaciones, estas han tendido a una reducción. El crecimiento de las reservas internacionales se ha desacelerado en varios países de la región y, con excepciones, las presiones inflacionarias han tendido a reducirse.
La consolidación de las tendencias favorables que empiezan a percibirse en materia de crecimiento de la economía y del comercio mundial va a depender de la magnitud y rapidez con que se retiren los estímulos fiscales y monetarios implementados desde la crisis financiera internacional por los países desarrollados. Y el principal efecto de estas tendencias internacionales en la región estaría operando por el canal comercial. La situación financiera de la región (deuda externa como porcentaje del PIB y participación de la deuda externa de corto plazo en la deuda total y en las reservas internacionales, por ejemplo) no parece ser especialmente vulnerable a un sudden stop en los flujos de capital (OCDE–CEPAL, 2012). No obstante, las proyecciones de crecimiento para 2013 y 2014 han venido reduciéndose (CEPAL y FMI, entre otras). Estas reducciones contrastan con el repunte observado en el segundo trimestre de 2013 en comparación con el trimestre anterior, después de la paulatina desaceleración que se registró en el crecimiento de la región desde el tercer trimestre de 2010, reflejando un enrarecimiento de las condiciones económicas durante el presente año, en relación con las previstas inicialmente.
I. El contexto latinoamericano
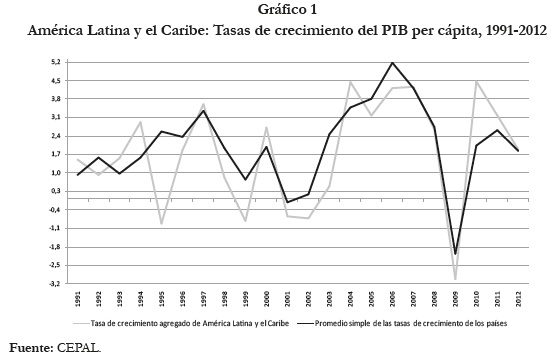
El crecimiento económico en el quinquenio previo (2003–2007) a la denominada crisis financiera internacional fue excepcional para los países en desarrollo. De hecho, es el primer período de la historia económica mundial donde el producto per cápita creció mucho más que el del mundo industrializado (Ocampo, 2007). América Latina y el Caribe registró también un rápido crecimiento económico durante este quinquenio, aunque menor al de otras regiones del mundo, como Asia del Este y Pacífico, Europa y Asia Central y el Sur de Asia (Titelman, Pérez y Carvallo, 2013).4 Una característica importante de este período es que se trata de una expansión económica generalizada: mientras que la tasa de crecimiento media del PIB per cápita de América Latina y el Caribe fue de 3,3% anual en el quinquenio, el promedio simple de las tasas de crecimiento de los países de la región fue de 3,8% anual.
El gráfico 1 muestra también que la desaceleración del crecimiento en 2008 y la contracción de la actividad económica en 2009 fueron también fuertes y generalizadas, aunque la recesión fue de relativa corta duración. De hecho, la recesión que registró América Latina y el Caribe en este período fue la peor recesión regional desde la crisis de la deuda de la década de 1980 y la primera, desde entonces, donde el promedio simple de las tasas de crecimiento del producto regional fue negativo (Ocampo, 2011). Por su parte, la recuperación posterior ha sido débil y también más heterogénea: las tasas medias de crecimiento en el período 2010–2012 fueron, en uno y otro cálculo, 3,2% y 2,2% anual, respectivamente, es decir, ha sido mayor para las economías regionales más grandes. De todas maneras, tanto para el conjunto de la región, como para la mayoría de los países, la recuperación ha sido oscilante.
]]>El auge económico de la región en el quinquenio 2003–2007 se debió básicamente a cuatro factores de origen externo: buenos precios internacionales de las materias primas (más de productos mineros que agrícolas), condiciones excepcionales de financiamiento externo, cuantiosas remesas de los migrantes latinoamericanos a sus países de origen y expansión del comercio mundial que facilitó el crecimiento de las exportaciones de manufacturas y servicios, de las que depende crecientemente la región, especialmente México, Centroamérica y el Caribe (Ocampo, 2007). Adicionalmente, existe una opinión relativamente generalizada de que el desempeño económico en la última década (2003–2012) fue resultado también de un esfuerzo propio de la región, debido a un cierto nivel de manejo macroeconómico prudente durante el auge y a que la región respondió a la crisis de 2008– 2009 sin los ajustes drásticos de balanza de pagos y los colapsos bancarios típicos de períodos anteriores (Ocampo, 2011).
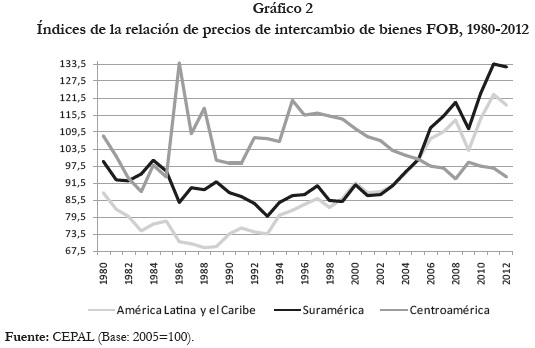
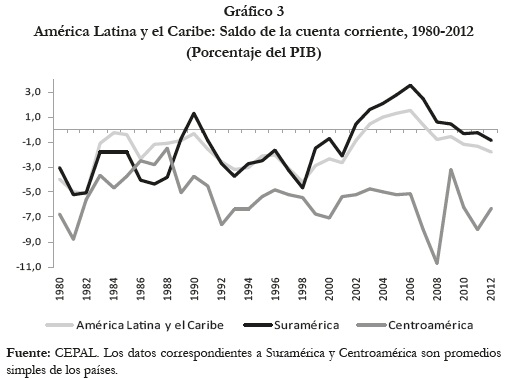
Los buenos precios de los productos básicos no beneficiaron a todos los países de la región. Los términos de intercambio fueron desfavorables para los países centroamericanos, mientras que en los países de América del Sur registraron un aumento sostenido desde 2003, exceptuando el 2008 en algunos países y el 2009 en todos ellos (gráfico 2). La dinámica de la cuenta corriente de la balanza de pagos está estrechamente asociada con la evolución de los términos de intercambio. De hecho, los países del primer grupo registraron déficits persistentes durante la última década (2003–2012), mientras que los países suramericanos registraron superávits en el quinquenio 2003–2007, con excepción de Colombia, Uruguay y, en menor medida, México (gráfico 3).5 En consecuencia, el superávit en cuenta corriente que registró América Latina y el Caribe, en su conjunto, está concentrado en cinco países petroleros o mineros (Bolivia, Chile, Ecuador, Perú y Venezuela) y en dos países con estructuras exportadoras más diversificadas (Argentina y Brasil).6 Según Ocampo (2007), la gran novedad de la coyuntura 2003–2007 en estos siete u ocho países fue la capacidad para crecer rápidamente, generando simultáneamente un superávit en cuenta corriente. En el quinquenio posterior (2008–2012), pese a que los términos de intercambio se recuperaron rápidamente de su caída en 2009 y continuaron aumentando en los tres años posteriores, la evolución de la cuenta corriente entre los países de América del Sur es más heterogénea.
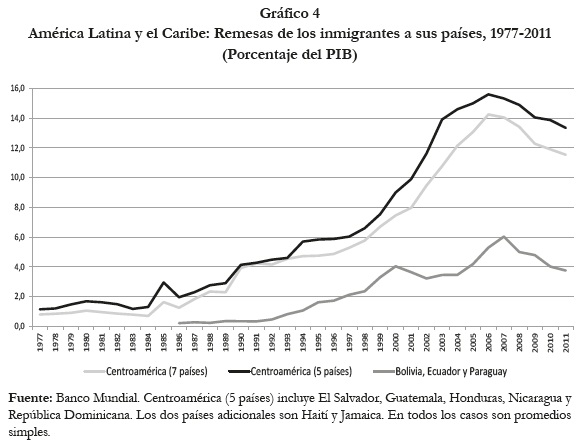
La evolución desfavorable de los términos de intercambio para los países centroamericanos fue amortiguada por el comportamiento de las remesas de los migrantes a sus países de origen. De hecho, estas remesas son importantes (como porcentaje del PIB) en El Salvador, Guatemala, Haití, Honduras, Jamaica, Nicaragua y República Dominicana. En Costa Rica, pese a su aumento en la última década, solamente alcanzaron un pico de 2,3% en 2007. Entre los países de Suramérica, son importantes en Bolivia, Ecuador y Paraguay. En Colombia alcanzaron un pico de 3,3% en 2007 y en México se situaron en 2,8% en 2006. El gráfico 4 muestra la evolución de las remesas en los grupos de países mencionados. En la mayoría de los otros países de la región, las remesas no alcanzan el 1% del PIB y en solamente dos países, Panamá y Perú, sus valores máximos se sitúan entre 1 y 2% del PIB. Esto significa que, para el conjunto de la región, las remesas de sus inmigrantes no son de importancia significativa.
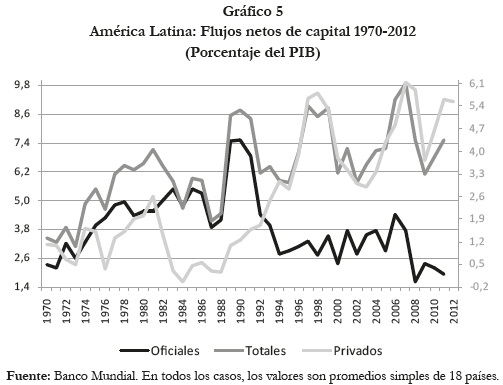
]]> La evolución de los flujos de financiamiento internacional fue también importante en la dinámica económica de la región durante la última década. De un lado, los flujos privados de capital (como porcentaje del PIB) hacia la región, en su conjunto, aumentaron sostenidamente entre 2003 y 2007, se contrajeron en 2008 y 2009 con la crisis financiera internacional y se recuperaron rápidamente, hasta situarse solamente un poco por debajo de los niveles previos a la fuerte contracción del 2009. Aunque este boom de financiamiento privado fue generalizado, solamente con la excepción de Ecuador y Venezuela, fue muy heterogéneo en términos de magnitud e intensidad entre países de la región. De hecho, en varios fue menos intenso que el registrado en la década de los noventa, aunque se mantuvo durante un período más prolongado en un número importante de ellos. En el gráfico 4 puede observarse que los flujos financieros netos hacia la región pasaron de 2,9% del PIB en 2003 a 6,1% en 2007, cayeron hasta 3,7% en 2009 y retornaron a 5,6% en 2012. En general, la mayoría de los países registraron individualmente un comportamiento similar.
Por su parte, los flujos oficiales de capital registraron una dinámica bastante heterogénea. En unos países siguieron un comportamiento similar al de los flujos privados, mientras que en otros se observa un comportamiento contrario y, finalmente, en un número importante de ellos, su evolución es similar al de la región como un todo. En el gráfico 4 también se observa que en el conjunto de la región, los flujos oficiales (como porcentaje del PIB) prácticamente se estancaron (alrededor del 3,3% del PIB) entre 1994 y 2007, se contrajeron en 2008 y posteriormente no muestran una tendencia definida. En consecuencia, debido a la mayor importancia que han tenido en promedio los flujos de capital privados desde mediados de la década de los noventa, la dinámica de los flujos totales de capital está más estrechamente asociada con ellos (gráfico 5).7
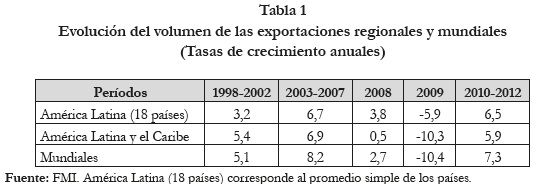
El otro factor de origen externo que impulsó el boom económico regional de 2003–2007 fue la fuerte expansión del comercio internacional. En este quinquenio, la tasa de crecimiento media anual del volumen de exportaciones de bienes y servicios de la región se sitúa muy por encima de la registrada en el quinquenio previo (1998–2002), conocido como la ''media década perdida'' en materia de crecimiento económico. Como se observa en la tabla 1, el promedio simple de las tasas de crecimiento de las exportaciones físicas de 18 países de la región en el período 2003–2007 (6,7% anual) más que duplica el del quinquenio previo (3,2%). Para el agregado de América Latina y el Caribe, el crecimiento promedio anual fue de 6,9% contra 5,4%. Esta mayor expansión de las exportaciones regionales fue empujada por el dinamismo del comercio internacional y fue prácticamente generalizada en todos los países. De hecho, entre los 18 países de América Latina solamente crecieron menos en Costa Rica, El Salvador y Guatemala. Por su parte, en Venezuela, las exportaciones físicas continuaron descendiendo, como en el quinquenio previo.
En la tabla 1 también se observa que, conjuntamente con lo sucedido a nivel mundial, las exportaciones regionales se desaceleraron significativamente en 2008 y cayeron drásticamente en 2009. Una contracción de las exportaciones mundiales y de América Latina y el Caribe de esta magnitud no se registraba, por lo menos, desde la década de 1980 y probablemente tampoco para el conjunto de los 18 países de la región considerados. Esta contracción fue particularmente intensa en economías grandes de la región (Argentina, Brasil, México y Venezuela), pero también en economías pequeñas de centroamérica (Costa Rica, El Salvador, Honduras y República Dominicana) y, en suramérica, solamente Paraguay. De esta caída se exceptúan Bolivia, Colombia, Nicaragua, Panamá y Uruguay, cuyas exportaciones siguieron expandiéndose a ritmos altos o relativamente satisfactorios. No obstante, lo sobresaliente ha sido la fuerte recuperación observada en los tres años posteriores, como puede observarse también en la tabla 1, aunque con excepción de algunos países.8
Aunque los flujos de capital se contrajeron hacia finales de la década pasada, en términos estrictamente financieros, esta crisis fue para América Latina menos severa que la de la deuda de la década de 1980 y también menos grave que la de las economías emergentes de finales del siglo XX. En cambio, en términos comerciales, los efectos de la crisis sobre la región fueron bastante profundos (Ocampo, 2009). Estos mismos factores van a estar en la base de la recuperación de la actividad económica regional desde 2010. Sin embargo, los precios reales de los productos básicos combustibles han estado muy por debajo de sus niveles de pre–crisis; mientras que los no combustibles rápidamente recuperaron sus niveles de pre–crisis, pero desde principios de 2011 registran una tendencia claramente descendente. El comercio mundial se ha desacelerado fuertemente también desde principios de 2011, después de su rápida recuperación de la crisis de finales de la década pasada. Y las remesas de los migrantes procedentes de Estados Unidos han venido aumentando, pero persiste la contracción de las provenientes de Europa (CEPAL, 2013).9
]]> II El manejo macroeconómico: ¿realmente fue distinto esta vez?
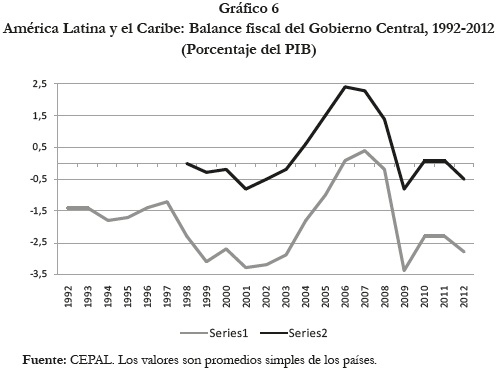
Una observación rápida de los balances fiscales de la región muestra que registraron una mejoría durante el auge y se deterioraron con la crisis internacional en la mayoría de los países. En los tres años posteriores (2010–2012), el comportamiento es más heterogeneo. Las excepciones son Argentina que registra una mejoría hasta 2004 y un empeoramiento de la situación fiscal posteriormente; Guatemala que registró un deterioro en 2004–2010 y una leve recuperación después; México que prácticamente registra un empeoramiento sostenido durante la última década; mientras que Uruguay cuyo balance global mejora hasta 2011 y registra un deterioro en 2012, pero su balance primario aumenta en 2003–2006 y disminuye después.10 El gráfico muestra el resultado fiscal global y primario para la región en su conjunto.
Como señalan Martner, González y Podestá (2013, citado por CEPAL, 2013a), en general, las cuentas fiscales de la región han estado sujetas a grandes fluctuaciones debido a su sensibilidad a las fluctuaciones del PIB y a los precios de productos básicos. Los factores cíclicos más importantes han sido las brechas entre el crecimiento efectivo y tendencial, así como los precios de las materias primas. La incidencia de los factores cíclicos es muy relevante. Así, las amplias brechas (recesivas) entre estos crecimientos, como los surgidos a principios de la década de 2000 en varios países (Argentina, Costa Rica, Ecuador, México, Panamá, República Dominicana, Uruguay y Venezuela), elevaron el componente cíclico del resultado fiscal y provocaron un aumento del déficit cíclico de 3 o más puntos porcentuales.
De hecho, según la CEPAL (2013b), el período de crecimiento dinámico de la economía mundial entre 2003 y 2008 y el auge de la demanda internacional de los bienes primarios que exporta la región explican, en buena parte, la mejoría del desempeño macroeconómico y de la posición fiscal de los países exportadores de la región de 2003 en adelante. En los países especializados en la explotación de recursos naturales aumentó la participación del Estado en las rentas económicas y en el aporte fiscal relativo de los sectores exportadores de estos recursos no renovables (minerales e hidrocarburos) en el último período de auge 2003–2010.
Sin embargo, como se sabe, la postura de la política fiscal puede ser juzgada en forma más adecuada examinando otros indicadores fiscales. Como señala Ocampo (2007), la historia es bastante menos favorable de lo que indican las cifras agregadas y los resultados estructurales son más débiles que los efectivamente observados (Zambrano, 2008). De un lado, el gasto primario (como porcentaje del PIB) de los gobiernos centrales aumentó en aquellas economías que registraron alzas de sus términos de intercambio durante el período 2003–2007, con excepción de Chile y, en menor medida, Perú. En cambio, el gasto primario de los gobiernos centrales de las economías pequeñas centro y suramericanas (Paraguay y Uruguay) no registró aumentos durante este período, exceptuando Nicaragua y República Dominicana. Aunque la evolución de la proporción del gasto público en el PIB no es siempre argumento suficiente para calificar la naturaleza de la política fiscal, un manejo estrictamente contracíclico durante los períodos de auge exige que, además de ahorrar los ingresos fiscales extraordinarios, disminuya el gasto primario como proporción del PIB, puesto que dicho gasto debe seguir la tendencia del crecimiento del producto en el largo plazo (Ocampo, 2007). En los años siguientes (2008–2012), el gasto primario se elevaría en prácticamente todos los países, mostrando que en América Latina la política fiscal ha sido dominantemente contracíclica solo en períodos recesivos.
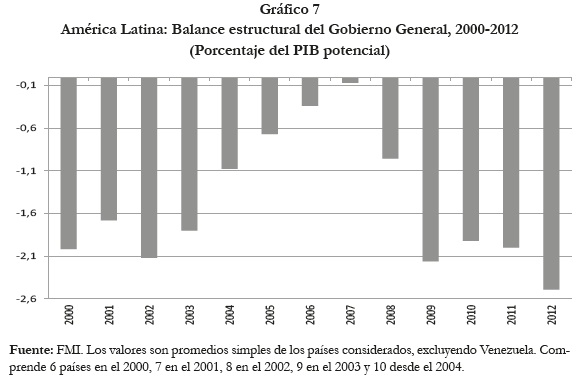
De otro lado, las estimaciones del balance estructural (como porcentaje del producto potencial) realizadas por el Fondo Monetario Internacional para 11 países de la región muestran que registró una mejoría durante el boom económico, con excepción de Colombia. Sin embargo, en la mayoría de ellos, esta evolución favorable fue efímera. De hecho, solamente en Chile y Perú, el balance estructural se ha podido recuperar después de su deterioro durante la crisis internacional.11 Probablemente, la fuerte expansión del gasto público permanente desde la crisis internacional está en la base de este deterioro. El gráfico 7 muestra la evolución de este balance, según cálculos del FMI, para los países reportados, excluyendo Venezuela. Sin embargo, las estimaciones del balance estructural (como porcentaje del PIB) para el período 2003–2007 realizadas por Zambrano (2008) muestran un panorama bastante diferente: deterioro sistemático tanto para el agregado de los países de América Latina, como para los países productores de commodities. Por su parte, para los países no productores de commodities, mejoría hasta el 2005 y fuerte empeoramiento posterior. De todas maneras, es claro que el balance fiscal estructural de los países de la región fue, en promedio, menos favorable que el resultado fiscal observado.12 Por el contrario, durante la recesión global y probablemente en la recuperación subsiguiente, la política fiscal parece haber tendido a una orientación más contracíclica.13 Algunas estimaciones (Berganza, 2013) muestran que en el período 2009–2011, para las seis economías más grandes de la región (excluyendo Venezuela), en el 72,2% de los episodios (13/18) se observa una política fiscal contracíclica. En cambio, en el período de auge previo, solamente en una tercera parte (16/48) se observa esta orientación de la política fiscal.
]]> Estos resultados no son extraños en la literatura sobre la política fiscal en América Latina. Prácticamente todos los trabajos académicos sobre las propiedades cíclicas de la política fiscal en la región señalan su naturaleza pro–cíclica, por lo menos, desde Gavin y Perotti (1997), y probablemente sea la norma en los países en desarrollo, como señalan Talvi y Végh (2000) y Lane (2003).14 Aún más, en una nueva lectura de los datos del período 1960–2003 para 104 economías en desarrollo, utilizando una amplia variedad de indicadores fiscales, Kaminsky, Reinhart y Végh (2004) concluyen que la política fiscal es pro–cíclica en la mayoría de los países en desarrollo, pero más marcada para los países de ingreso medio–alto.15 Por su parte, una orientación más contracíclica de la política fiscal durante los malos tiempos ha sido documentada por Martner (2007), por ejemplo. En su análisis de los 267 episodios señalados, 121 corresponden a una orientación contracíclica o neutra de la política fiscal: 65 en presencia de una brecha negativa del PIB y 56 de una brecha positiva. Puesto que, según sus estimaciones, se registraron 129 y 138 episodios de brechas negativas y positivas, respectivamente, significa que la orientación contracíclica o neutra representó el 50,3% en el primer caso y el 40,6% en el segundo caso. Al parecer, resulta más difícil hacer políticas contraciclicas en tiempos de bonanza.16
Por su parte, Céspedes y Velasco (2011) evalúan la conducta de la política fiscal a lo largo de los ciclos de los precios de las materias primas.17 Concluyen que, durante el episodio de aumento 2003–2008, la respuesta fue diferente, a diferencia de los auges de precios de las décadas de 1970 y 1980 donde la política fiscal era indudablemente procíclica o acíclica. En cambio, en el auge reciente, los ingresos fiscales aumentaron fuertemente con el alza de los precios mundiales, mientras que los gastos se mantuvieron relativamente bajo control o cayeron en algunos casos, lo que se tradujo en un mayor ahorro (o un menor desahorro) fiscal en los años previos a la crisis financiera internacional de 2008–09, pero también facilitó una política fiscal contracíclica durante dicha crisis. En consecuencia, la orientación procíclica de la política fiscal claramente se moderó en el episodio reciente, según estos autores, debido a la adopción de reglas fiscales en un número importante de países y al movimiento de los regímenes cambiarios desde sistemas de tipo de cambio fijo hacia sistemas más flexibles.
En cuanto a la política cambiaria, una de las grandes novedades del manejo macroeconómico durante la bonanza latinoamericana (Ocampo 2007), se ha caracterizado por la frecuencia y magnitud de las intervenciones oficiales en los mercados cambiarios, que se han reflejado en la acumulación de reservas internacionales por los bancos centrales y, en el caso de Chile, por los fondos de estabilización fiscal. Pese a diversas estrategias en política cambiaria, en general, los países han optado por regímenes ''intermedios'' de tipo de cambio administrado, lo que sugiere la existencia de un objetivo cambiario implícito en el manejo de la política macroeconómica (Ocampo, 2007). El manejo cambiario durante el período de auge, crisis y recuperación se ha caracterizado por una combinación pragmática de flexibilidad cambiaria e intervenciones activas en los mercados de divisas y, más generalmente, la administración de reservas. Como señala Ocampo (2011), frente a flujos de capitales procíclicos, es racional, como política prudencial, absorber la abundancia de capital extranjero durante los períodos de auge mediante la acumulación de reservas internacionales. Este autoseguro contra las crisis puede tener un efecto estabilizador (incluso en las economías que adoptan regímenes de tipo de cambio relativamente flexibles) y darle capacidad de maniobra a las políticas monetarias y fiscales contracíclicas.
La comparación de las políticas monetarias y crediticias entre los países resulta más compleja, entre otras razones, debido probablemente a las notorias dificultades (presentes también en los países avanzados) para caracterizar, en forma empírica, la postura de la política monetaria (Kaminsky, Reinhart y Végh, 2004).18 Sin embargo, algunas observaciones parecen pertinentes. En primer lugar, un número importante de bancos centrales de la región comenzaron a subir sus tasas de intervención entre mediados de 2004 y principios de 2005, es decir, un poco después de la política de alzas de tasas de la Reserva Federal de Estados Unidos. En la mayoría de estos países, el alza de tasas se prolongó hasta mucho después de iniciada la crisis hipotecaria norteamericana o, en otras palabras, hasta después de haber culminado la política de mayores tasas de la Reserva Federal. Las excepciones son las economías más grandes de la región: Brasil cuya política de alzas se inicia en agosto de 2004 y culmina en agosto de 2005, debido probablemente a sus niveles particularmente altos. En México finaliza en mayo de 2005, aunque se inicia antes (agosto de 2003). También en algunas economías pequeñas (Paraguay y República Dominicana), la política de aumentos de las tasas de intervención fue relativamente breve.
En segundo lugar, en el resto de países, los aumentos de las tasas de intervención comenzaron solo unos pocos meses antes del inicio de la crisis hipotecaria y fue de corta duración. Una de las economías donde este aumento se inició en forma tardía fue Colombia y su duración no fue relativamente prolongada (abril de 2006–noviembre de 2008). En tercer lugar, las tasas básicas de intervención de las economías de la región aumentaron menos que las tasas de la Reserva Federal de Estados Unidos, con excepción de Argentina y Chile. Según Ocampo (2007), esto es reflejo de una política monetaria ligera o pronunciadamente procíclica durante el auge económico de la región. De hecho, en un número importante de países, la política de reducción de tasas se inició bien entrada la crisis internacional, es decir, entre finales de 2008 y mediados de 2009, debido probablemente a que la región no fue afectada de manera importante por las primeras fases de la crisis financiera internacional que se desató en agosto de 2007 en Estados Unidos (Ocampo, 2009).19 Cabe señalar que, en el período más reciente, los bancos centrales de la región han tenido un comportamiento más heterogéneo, aunque en general las tasas han permanecido bajas, por lo menos, con respecto al período de alzas, con excepción de Argentina.
La postura procíclica de las políticas monetarias y crediticias en el grueso de los países de la región durante la bonanza económica parece reflejarse también en el comportamiento de los agregados monetarios. En todos los países considerados, los medios de pago (M1), como proporción del PIB, registraron aumentos prácticamente sostenidos y, en la mayoría de ellos, en forma significativa. Con pocas excepciones, después de la leve caída en 2008 en la mayoría de los países, los medios de pago se recuperan o continúan aumentando. De todas maneras, entre 2007 y 2012, se observa una mayor heterogeneidad. En cambio, el alza de la liquidez ampliada (M3) no fue generalizado. De hecho, como porcentaje del PIB, se redujo o permaneció estable en la mayoría de las economías pequeñas, pero también en Perú. En los años posteriores continuará aumentando o se recuperará, después de la breve caída a finales de la década pasada, en la mayoría de los países.20 Ocampo (2007) muestra también que el crédito al sector privado (como porcentaje del PIB) aumentó en las principales economías de la región, con excepción de Perú.
En el estudio citado, Kaminsky, Reinhart y Végh (2004) encuentran, en forma aún preliminar, algunas pruebas de la prociclidad de la política monetaria en los países en desarrollo, particularmente en los de ingreso medio–alto. Sin embargo, parece que la impresión de la presencia de tensiones monetarias en malos momentos no ha sido una característica dominante de la política monetaria en los últimos años, por lo menos, en la mayoría de las economías latinoamericanas. De hecho, Ocampo (2011) señala que el cambio más importante se produjo en este frente durante la recesión global, puesto que los países de la región pudieron evitar, aunque con rezagos, el alza inicial de las tasas de interés, un factor que caracterizó a las crisis anteriores. Durante la crisis, también se adoptaron políticas monetarias y crediticias expansivas (reducción de encajes, creación de algunas líneas de crédito por parte de los bancos centrales y utilización de los bancos estatales como instrumento activo para aumentar los préstamos locales, por ejemplo). Durante la recuperación de la economía mundial, un número importante de bancos centrales de países aumentaron un poco sus tasas de intervención. No obstante, si bien en los últimos dos años el comportamiento de las tasas de intervención de los bancos centrales de América Latina y el Caribe se podría caracterizar como estable, la política monetaria en la región ha seguido orientaciones diferentes. En particular, recientemente se han registrado variaciones que reflejan los dilemas que enfrentan las autoridades de los diferentes países. Como consecuencia, en algunos países se ha seguido una política más restrictiva (Argentina, Brasil, Guatemala y Uruguay), en contraste con una política monetaria de mayor estímulo en otros (Colombia, Costa Rica, México y República Dominicana), aunque existe un número mayor de países en que no ha cambiado significativamente la orientación de la política monetaria (CEPAL, 2013).
¿Qué tanto dependen las mejoras de los balances macroeconómicos de la región de la coyuntura externa y de las políticas macroeconómicas domésticas? En la sección anterior se señalaron algunas respuestas a este interrogante, mostrando que la literatura académica se inclinaba, en forma dominante, hacia una caracterización de las políticas monetaria y fiscal como esencialmente procíclica durante la bonanza macroeconómica de la región, pero mayoritariamente contracíclicas durante la recesión global. En la recuperación posterior, no parece existir claridad sobre la orientación de la política macroeconómica. En estas condiciones, no puede afirmarse que el manejo macroeconómico en la región en los últimos 10 años constituye una ruptura con el pasado. En el mejor de los casos, solo podría afirmarse que se observan algunos indicios incipientes de que se está produciendo un cambio favorable, principalmente durante los malos tiempos en la región.
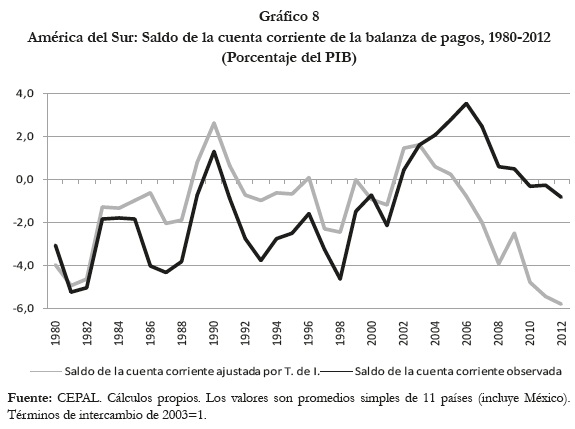
Otra forma de juzgar la orientación de la política macroeconómica o el manejo de la demanda agregada es examinar la evolución de la cuenta corriente de la balanza de pagos. Como se sabe, el saldo de esta cuenta es el resultado de las decisiones de ahorro (consumo) e inversión de la economía. La literatura teórica señala que un shock transitorio positivo de términos de intercambio tiende a incrementar el ahorro y, puesto que la reacción de la inversión es menos intensa, un mejoramiento de la cuenta corriente. La tendencia a la suavización del consumo explica el aumento del ahorro. De hecho, la balanza en cuenta corriente registó una notable mejoría durante el boom económico: en el conjunto de los países suramericanos (incluyendo México), es decir, los que registaron un aumento de los términos de intercambio: el saldo de la cuenta corriente (como porcentaje del PIB) pasó de 0,5% en 2002 a 3,5% en el 2006 y se redujo un poco en 2007 (2,5%). Desde entonces, registra un deterioro sostenido (gráfico 8).21 Ahora bien, dado que este resultado incorpora el comportamiento de los términos de intercambio, es posible calcular el saldo de la cuenta corriente ajustado por los términos de intercambio o, en otras palabras, deduciendo el efecto de la relación de intercambio.
]]>Los problemas macroeconómicos se hacen evidentes en la evolución de la cuenta corriente ajustada por los términos de intercambio. El gráfico 8 muestra los saldos de la balanza en cuenta corriente (como porcentaje del PIB), efectivos y ajustados por términos de intercambio. Puede observarse que este último registra un fuerte deterioro prácticamente desde que se inicia el boom de precios internacionales de bienes primarios. Desde este ángulo, en el frente externo, los países suramericanos enfrentaron la crisis en condiciones más desfavorables a las que precedieron la crisis asiática de fines del siglo XX. No obstante, los legados de la crisis de la deuda de los ochenta, con sus efectos en materia de prudencia fiscal y endeudamiento externo, conjuntamente con las intervenciones activas de los organismos internacionales, así como también de los gobiernos y bancos centrales de los países desarrollados, contribuyeron a morigerar los impactos de la crisis financiera internacional sobre los países de la región, evitando los ajustes dramáticos del pasado.
Como señala Ocampo (2011), los inusuales excedentes de cuenta corriente (por lo menos, en relación con la historia latinoamericana desde los ochenta) durante los años de auge no fueron resultado de una política prudente de balanza de pagos o de demanda agregada, sino que fue, en esencia, producto del auge en los términos de intercambio. De hecho, lo que muestra el saldo de la cuenta corriente ajustada por términos de intercambio es que América Latina (particularmente Suramérica) gastó los ingresos en divisas resultantes del auge de los precios de productos básicos. Y después de la recesión global comenzó a gastar en exceso. En los países suramericanos, el mayor gasto se debe tanto al aumento de la inversión como del consumo privado: la tasa de inversión real pasa de 17,2% en 2003 a 24,5% en 2008, se reduce a 22,1% en 2009 y nuevamente aumenta hasta 25,7% en 2012. Por su parte, la participación del consumo privado en el PIB (en términos reales) aumenta sostenidamente de 63,3% en 2002 a 65,8% en 2012. La contrapartida de esta expansión del gasto agregado es la revaluación observada de las monedas domésticas.
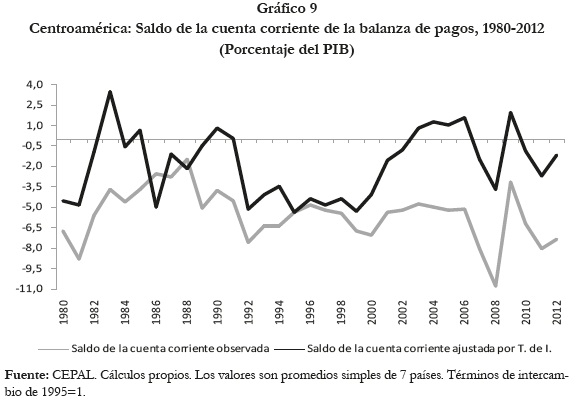
La evolución de Centroamérica es algo distinta. Los términos de intercambio han registrado una caída sostenida desde mediados de la década de 1990. Sin embargo, el déficit en cuenta corriente (como porcentaje del PIB) se mantuvo relativamente estable en el período 1992– 2006, aunque muy alto (alrededor de un promedio de 5,7%), se elevó drásticamente hasta 10,7% en 2008 y, posteriormente, se ha mantenido oscilando en niveles más bajos (gráfico 9). En cambio, el saldo en cuenta corriente ajustado por términos de intercambio siguió una trayectoria diferente hasta 2006 (el déficit empezó a reducirse y en los años 2003–2006 se generó un leve superávit) y, en los años siguientes, ha oscilado en forma similar al balance en cuenta corriente efectivo, aunque sus niveles son relativamente modestos (gráfico 9). Como era de esperarse, la tasa de ahorro doméstico (como porcentaje del PIB), aunque con algún retraso, también se reduce en forma prácticamente sostenida hasta 2008 y en los últimos años fluctúa en torno a niveles muy bajos. La tasa de ahorro nacional sigue, en cambio, una trayectoria algo distinta: cae hasta 2003, aumenta hasta 2006 y posteriormente se reduce hasta niveles muy bajos, similares a los de principios de los noventa. Sin duda, las remesas de los migrantes centroamericanos explican parte de esta historia. La tasa de inversión bruta real sigue el mismo comportamiento de los países suramericanos, pero el consumo privado real (como porcentaje del PIB) aumenta entre 2000 y 2005 y luego se desploma, aunque en medio de algunas oscilaciones.
Con el fin también de examinar si la respuesta macroeconómica de la región en la última década ha sido más prudente y distinta, Adler y Magud (2013) hacen una comparación con episodios anteriores de shocks pronunciados de términos de intercambio. Según estos autores, el reciente boom de términos de intercambio (2002– 2012) fue considerable, pero no mucho mayor que el observado en la década de 1970. Además, el shock de ingresos extraordinarios derivado de esta mejora de los precios internacionales fue más grande que en episodios pasados, debido a la mayor apertura comercial de la región y a su duración más prolongada. Estiman que el impacto sobre el ingreso fue considerable: un aumento promedio del ingreso cercano al 15% anual, considerando solamente el impacto directo. Y continúan afirmando que, pese a la magnitud sin precedentes de los ingresos extraordinarios, el esfuerzo de ahorro ha sido menor que en episodios anteriores, pero también es bajo en relación con otros países que registraron niveles de ingresos extraordinarios similares (los países exportadores de petróleo de Oriente Medio). Ciertamente, las tasas de ahorro agregado aumentaron. Sin embargo, las tasas marginales (medidas por el aumento del ahorro como proporción de los ingresos extraordinarios estimados) sugieren que, esta vez, los países exportadores de materias primas han ahorrado una proporción menor de los ingresos extraordinarios. La conclusión es similar a la de otros autores (Ocampo, 2011, por ejemplo): el fortalecimiento de los balances macroeconómicos en la región obedeció principalmente a la magnitud de los ingresos extraordinarios derivados del boom de términos de intercambio, más que a un mayor esfuerzo por ahorrarlos.
III Colombia: ¿Qué tan diferente a la región?
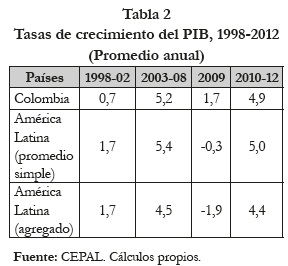
El comportamiento de la actividad económica colombiana en la última década es similar al de América Latina. En la tabla 2 se presentan las tasas medias de crecimiento en los tres períodos identificados. La diferencia principal es que mientras el PIB de la región se contrajo en 2009, Colombia presentó un crecimiento positivo, aunque bajo. Por lo demás, el crecimiento colombiano es similar al promedio simple de las tasas de crecimiento de 18 países de la región, aunque mayor que el agregado de estos países.
]]>
Los factores que explican este notable crecimiento son también los mismos que están detrás de la evolución de la economía latinoamericana. Sin embargo, algunas pocas diferencias pueden señalarse. En primer lugar, el auge de los flujos de capital no fue tan intenso como en el conjunto de la región y menor que el registrado en la década de los noventa. De hecho, como porcentaje del PIB, han fluctuado en torno a un promedio anual de 6,4% desde mediados de la década pasada. En segundo lugar, a diferencia de la mayoría de los países de la región, el volumen de exportaciones no se redujo durante la recesión global. Y, en tercer lugar, el flujo de remesas de los migrantes, como proporción del PIB, disminuyó en forma sostenida desde 2004, mientras que en los otros países, donde las remesas son importantes en términos relativos, la caída se registra solamente desde los albores de la recesión global. Además, entre las siete economías más grandes de la región, Colombia es la segunda donde las remesas son relativamente más importantes, un poco después de México.
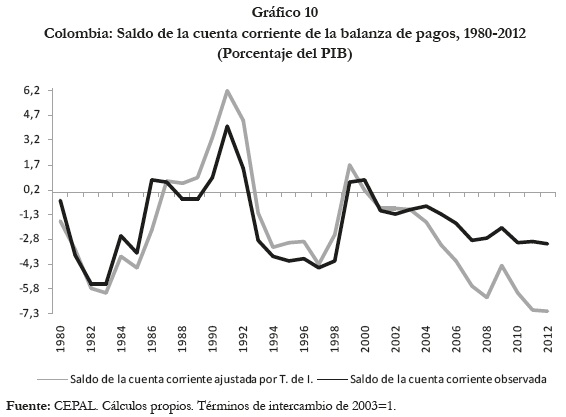
Probablemente, la diferencia más importante entre Colombia y América Latina se relaciona con el manejo macroeconómico. El gráfico 10 muestra el saldo de la cuenta corriente (como porcentaje del PIB), efectiva y ajustada por términos de intercambio. De un lado, Colombia registró un déficit prácticamente creciente desde el inicio del boom de términos de intercambio. De otro lado, claramente Colombia gastó en exceso los ingresos en divisas resultantes del auge de los precios de productos básicos, como puede observarse en el saldo de la cuenta corriente ajustada por términos de intercambio. En consecuencia, no resulta extraño que haya tenido una de las mayores apreciaciones reales de su moneda. El deterioro de los balances macroeeconómicos en este período también es señalado por Arteaga, Huertas y Olarte (2013). Estos autores calculan un ''Índice de Desbalance Macroeconómico'' (IDM) y muestran que este índice aumentó en la primera fase del boom de precios internacionales (2003–2007), después de su reducción durante la crisis de finales del siglo XX y los primeros años de la década pasada, registra una corrección durante la recesión global y desde 2010 retoma su tendencia ascendente debido a la apreciación real, la ampliación del déficit en cuenta corriente, el alza en los precios de la vivienda y el fuerte crecimiento del crédito.22
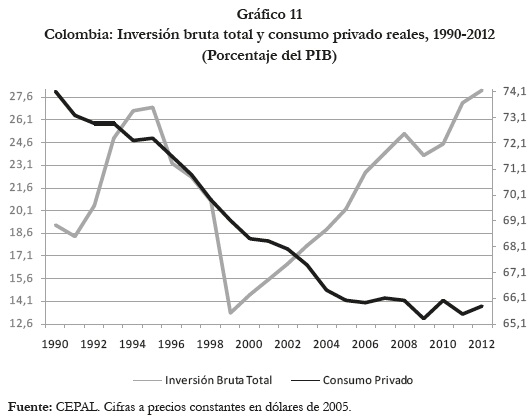
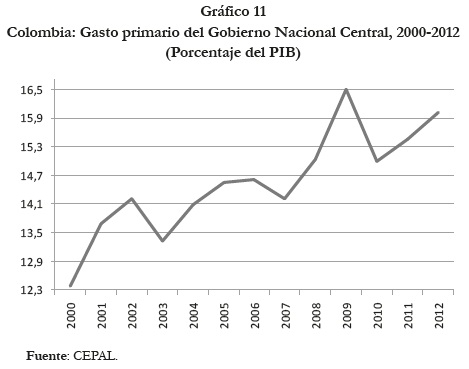
El exceso de gasto agregado se explica principalmente por el comportamiento de la inversión total. Como puede observarse en el gráfico 11, la tasa de inversión de la economía, que venía recuperándose de su caída en la segunda mitad de los noventa, aumenta 11,4 puntos porcentuales entre 2002 y 2012 (de 16,6% a 28,0%).23 De estos últimos, entre 1 y 2 puntos porcentuales pueden corresponder a inversión pública. Por su parte, la participación del consumo privado en el PIB, que venía cayendo desde principios de los noventa, prácticamente se estanca durante el período 2004–2008. La participación del consumo del gobierno general en el PIB, en términos reales, siguió el mismo patrón de la región: caída durante casi toda la primera década del siglo XXI (2000–2007/08) y aumento moderado posterior.24 De todas maneras, la reducción entre 2002 y 2008 no alcanzó un punto porcentual del PIB. Los impuestos del Gobierno Nacional Central, como proporción del PIB, suben de 12,1% en 2002 a 15,0% en 2007, disminuyen a 13,8% en 2010 y nuevamente aumentan, situándose en 15,5% del PIB en 2012.25 A primera vista, la política fiscal habría sido contracíclica en la última década (2003–2012). Sin embargo, una mirada más detenida apunta más bien a una orientación procíclica, principalmente durante la bonanza económica 2003–2007.
De un lado, el gasto primario del Gobierno Nacional Central aumentó sostenidamente de 13,3% del PIB en 2003 a 16,4% en 2009, se redujo a 14,9% en 2010 y nuevamente subió en los años siguientes. Y, de otro lado, las estimaciones de Daude, Melguizo y Neut (2010) muestran que las mejoras sostenidas del balance primario ajustado desde 2000 se interrumpieron entre 2004 y 2007 (cuando se redujo el superávit en alrededor de un punto porcentual del PIB), se recuperó en 2008 y disminuyó fuertemente en 2009, alcanzando un déficit de 1,1% del PIB.26 En consecuencia, solamente durante la recesión de América Latina en 2009, la política fiscal parece haber sido contracíclica. Las estimaciones de Berganza (2013) arrojan conclusiones similares: solamente en tres años del período 2001–2008 la política fiscal fue contracíclica, mientras que en los tres años de 2009–2011 tuvo esta orientación. De hecho, OCDE–CEPAL (2012) estima que el balance primario estructural (ajustado por el ciclo económico y los precios de las materias primas) en Colombia pasó, como porcentaje del PIB, de 2,0% en 2008 a –0,6% en 2011. La naturaleza dominantemente procíclica de la política fiscal en Colombia ha sido documentada en varios estudios (Martner, 2007; Lozano y Toro, 2007; Bello y Jiménez (2008); Lozano, Melo y Ramos, 2013, entre otros). Adicionalmente, Daude, Melguizo y Neut (2010) han señalado que los estabilizadores automáticos en Colombia son significativamente menores que los esperados de acuerdo con el tamaño del gobierno.
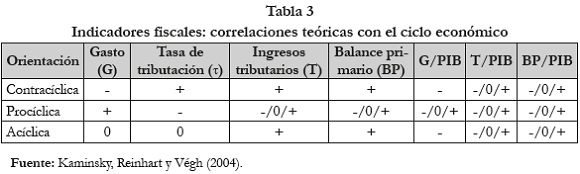
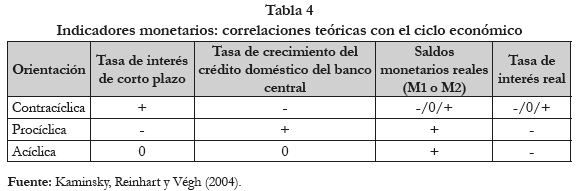
]]> De acuerdo con Kaminsky, Reinhart y Végh (2004), la orientación de las políticas fiscal y monetaria puede examinarse partiendo de las correlaciones teóricas esperadas con respecto al ciclo del PIB, mostradas en las tablas 3 y 4.
Puesto que, como señalan los autores, la orientación de la política fiscal con respecto al ciclo económico debe considerarse en relación con los instrumentos, en lugar de los resultados, las propiedades cíclicas de la política fiscal se definen en términos del gasto público y de la tasa de tributación. Estas variables, particularmente el gasto público, son instrumentos (no resultados como los otros indicadores fiscales) y permiten determinar la orientación de la política fiscal sin ninguna ambigüedad, como puede observarse en la tabla 3. Igualmente, el BID (2013) enfatiza en el gasto (primario) con respecto al producto potencial, con el fin de abstraerse de las fluctuaciones cíclicas.
Por su parte, las correlaciones esperadas de los indicadores monetarios se presentan en la tabla 4. Como puede observarse, las correlaciones sin ambigüedades con el ciclo económico son la tasa de interés de corto plazo y la tasa de crecimiento del crédito interno del banco central.
Para Con base en los cuadros anteriores podría caracterizarse la orientación de las políticas fiscal y monetaria en Colombia durante la última década (2003–2012) haciendo uso del gasto primario del Gobierno Central y de la tasa de intervención del Banco de la República. La cobertura institucional del gasto se explica, de un lado, porque las decisiones en materia fiscal sobre las entidades públicas diferentes al Gobierno Central se reflejan en sus cuentas, a través de las transferencias (regiones, universidades y seguridad social, por ejemplo) y, de otro lado, la mayor parte de la deuda pública (parcialmente, manifestación de decisiones de gasto) ha sido contraída por el Gobierno Central y no por el sector público descentralizado. Además, la función de estabilización macroeconómica de la política fiscal corresponde, por excelencia, a los niveles nacional o federal de los gobiernos. En cuanto a la política monetaria, el principal instrumento del Banco de la República, pero también de muchos bancos centrales, es su tasa de intervención.
Una aproximación inicial y parcial se muestra en el gráfico 12, donde puede observarse que el gasto primario del Gobierno Nacional Central, como porcentaje del PIB, registra una tendencia claramente ascendente durante el período de fuerte crecimiento de la actividad económica colombiana (en el período 2003–2008, el crecimiento del PIB real colombiano fue de 5,2% anual). De hecho, con excepción de la caída en 2009, el gasto primario continuó aumentando. Por su parte, la tasa de intervención del Banco de la República se redujo hasta finales de 2002 (5,25%), aumentó a 7,25% hasta principios de 2004 y se redujo nuevamente a 6,0% hasta abril de 2006. Desde entonces iniciaría un ascenso continuo (hasta situarse en 10,0%) y que culminaría en diciembre de 2008. Resumiendo, podría decirse que la política monetaria contracíclica durante la fase de alza en los términos de intercambio (2003– 2007/08) parece haberse propiamente iniciado hacia finales de este auge, es decir, desde mediados de 2006.
]]>Finalmente, aunque Adler y Magud (2013) afirman que Colombia (pero también Bolivia y Perú) parecen haber ahorrado una mayor proporción de los ingresos extraordinarios derivados del boom de términos de intercambio que otros países de América Latina, como Paraguay y Brasil, sería conveniente compararlo con episodios anteriores puesto que, según estos autores, las tasas marginales de ahorro de la región en el reciente episodio fueron más bajas que en episodios pasados.
Conclusiones
El buen momento macroeconómico que registró América Latina en la mayor parte de la última década parece principalmente propiciado por el crecimiento económico mundial, el boom de precios de materias primas y la consecuente mejoría de los términos de intercambio, así como por las condiciones favorables de financiamiento internacional . Cabría preguntarse entonces si los resultados macroeconómicos tan satisfactorios son consecuencia de una adecuada gestión macroeconómica y de la política fiscal en particular. La respuesta en términos generales a estas preguntas parece ser negativa pues el fortalecimiento del sector externo de estas economías es más una consecuencia de un auge de los términos de intercambio. En materia fiscal también los buenos resultados son explicados más por factores externos que por esfuerzos importantes en materia de policy making. De otro lado, los buenos precios de las commodities parecen estar llegando a su fin y se registran salidas netas de capital en balanza de pagos, así como incrementos del riesgo país y devaluaciones en casi todos los países de la región.
Para Colombia, sin embargo, aunque tiene elementos comunes al conjunto de América Latina, hay algunos factores diferenciales: las entradas de capital fueron menores a las de los demás países y, también, con respecto a la década de 1990; el flujo de exportaciones durante la recesión global no experimentó una reducción y las remesas han venido disminuyendo desde 2004.
En cuanto al manejo macroeconómico, la situación no fue sustancialmente mejor en Colombia, sus déficit de cuenta corriente fueron crecientes, a pesar del boom de términos de intercambio, lo que evidencia un exceso de gasto y, como consecuencia, una de las mayores apreciaciones reales de su moneda.
Notas
* Este artículo es un subproducto del proyecto de investigación ''Metodología para construir un modelo de pronóstico para evaluar el comportamiento del entorno Macroeconómico colombiano'' financiado por el Comité para el Desarrollo de la Investigación– CODI de la Universidad de Antioquia.
]]> 1 Los países que registraron un ''boom de términos de intercambio'' entre 2002 y 2012 fueron los suramericanos: Argentina, Bolivia, Brasil (2006–12), Chile, Colombia, Ecuador, Paraguay (2006–12), Perú y Venezuela. Entre los centroamericanos, solamente Costa Rica y Panamá, pero en 2009–12 (Adler y Magud, 2013).2 Para el BID (2013), por ejemplo, las políticas fiscales observadas en la región antes de la ''Gran Recesión'' de 2008–2009 fueron neutrales.
3 Durante la reunión anual del FMI y el Banco Mundial de 2013, se desarrolló una conferencia sobre América Latina. Algunas ideas, resumidas por Parodi, C. (2013): ''En primer lugar, ''los vientos externos favorables'' que impulsaron el crecimiento de América Latina en la primera década del siglo actual han terminado...''. ''En segundo lugar, colocando las cosas en un contexto mayor, lo que se observa es la convergencia hacia una ''gran desaceleración'' de las economías emergentes. No es un hecho aislado. Indican de manera explícita que ''el entorno global ya no es propicio para los mercados emergentes y para América Latina en particular''. http://blogs.gestion.pe/economiaparatodos/2013/10/panoramaeconomico–mundial–201.html.
4 En este mismo artículo pueden verse las características del ciclo económico de América Latina y el Caribe en relación con otras regiones del mundo.
5 La situación de Uruguay se parece más a los países centroamericanos, puesto que sus términos de intercambio solamente se recuperan desde 2007.
6 Paraguay también registra un leve superávit en cuenta corriente.
7 Probablemente, esta mayor importancia de los flujos privados no sea cierta para los países más pobres.
8 El comportamiento del volumen de exportaciones de Venezuela ha sido decepcionante en la mayoría de los últimos 15 años.
9 La fuerte caída de las remesas hacia México, el principal receptor de remesas en América Latina (aunque su importancia en el PIB es pequeña), en los dos últimos años (2012–2013) parece explicarse por la reversión neta de los flujos migratorios (CEPAL, 2013).
10 En algunos países, la mejoría o empeoramiento (México, por ejemplo) de la situación fiscal data desde un poco antes.
]]> 11 La situación de Venezuela es particularmente crítica. El déficit estructural (como porcentaje del PIB) pasa de 1,4% en 2006, alcanzando cifras de dos dígitos en años posteriores.12 Izquierdo, Romero y Talvi (2008) muestran dudas sobre el mayor efecto estabilizador de las políticas fiscales en el período previo a la crisis financiera. No obstante, resaltan las mejoras en la estructura y composición de la deuda pública. Centrando su análisis en la variación del impulso fiscal a lo largo del ciclo de los precios de las materias primas (no a lo largo del ciclo del PIB), Céspedes y Velasco (2011) encuentran que el carácter procíclico de la política fiscal solamente se moderó en el episodio de aumento de dichos precios durante el período 2003–2008.
13 Según el BID (2013), la política fiscal fue contracíclica durante la ''Gran Recesión'' de 2008–2009 y se llevó a cabo en gran parte mediante una expansión del gasto fiscal primario, pero los ajustes fiscales posteriores fueron limitados. Igualmente, afirma que la política monetaria fue utilizada con éxito en estos dos años.
14 Muchos trabajos han intentado explicar esta norma. Por ejemplo, recientemente Kuralbayeva (2011) muestra que, en presencia de limitaciones de acceso a los mercados mundiales de capital, como en los países en desarrollo, resulta óptima, ante un shock externo adverso, una política fiscal de recortes de inversión pública (más que del consumo público) y mayores impuestos. Sin embargo, también señala que recortes grandes en la inversión pública son preferibles a fuertes alzas en las tasas de impuestos, debido a las sustanciales distorsiones intertemporales que provocarían estas últimas. Estos argumentos podrían explicar la prociclidad de la política fiscal solamente en malos tiempos.
15 Entre las excepciones, Martner (2007), examinando el período 1991–2005, señala que no es posible sacar conclusiones generales en lo que se refiere a la orientación de la política fiscal en la región. De hecho, de los 267 episodios considerados que cubren 18 países, un 55% ha resultado procíclico y un 45% contracíclico o neutro. Y, agrega, que estos resultados se contraponen a la idea generalizada de que en América Latina las políticas han sido siempre pro–cíclicas.
16 Daude, Melguizo y Neut (2010) estiman el balance primario estructural para 8 países de la región, entre las cuales se encuentran 6 de las 7 más grandes, para el período 1990–2009, concluyendo que la política fiscal discrecional ha tendido a ser procíclica y no encuentran un claro avance en este campo durante la última década. Aún más, fue más procíclica en la década 2000–09 que en la década anterior (1990–99) o igualmente procíclica, controlando por la crisis de 2002. Encuentran también que parece ser más procíclica en las crisis que en los auges.
17 Como señalan los autores, juzgar la orientación de la política fiscal con base en estos ciclos tiene la gran ventaja de evitar la doble causalidad que genera considerarla en relación con variables internas (como el PIB, por ejemplo), como es usual en la mayor parte de la literatura, debido a que estas últimas no son invariantes con respecto a las políticas nacionales. De hecho, como señala Calvo (2011), el grueso de la economías consideradas en el trabajo son tomadoras de precios.
18 Ante la escasez de trabajos empíricos regulares, en este artículo, los autores realizan, según sus palabras, un primer esfuerzo sistemático para documentar empíricamente las propiedades cíclicas de la política monetaria en los países en desarrollo. Los indicadores monetarios utilizados que están teóricamente correlacionados (sin ambigüedad) con el ciclo económico son la tasa de interés nominal de corto plazo y la tasa de crecimiento del crédito doméstico del banco central.
19 La rápida propagación de la crisis fue desatada por la práctica finalización del auge de precios de los productos básicos hacia mediados de 2008, la quiebra de Lehman Brothers unos pocos meses después, seguida por la crisis financiera generalizada, la recesión global y el colapso del comercio mundial. La contracción de las remesas de los migrantes, particularmente severa desde el tercer trimestre de 2009, tuvo efectos importantes para los países pequeños de América Central y el Caribe que dependen mucho de ellas (Ocampo, 2011).
20 Las excepciones son Costa Rica, El Salvador, Nicaragua, Panamá y Paraguay.
]]> 21 La tasa de ahorro domestico (como proporción del PIB) sigue un comportamiento aproximadamente similar: aumenta de 20,4% en 2002 a 26,2% en 2006, cae a 22,5% en 2009, se incrementa a 24,1% en 2011 y nuevamente disminuye a 22,9% en 2012(Banco Mundial). Según CEPAL, la tasa de ahorro nacional (porcentaje del PIB) pasa de 18,6% en 2002 a 24,3% en 2006, se mantiene igual en los dos años siguientes, cae a 21,3% en 2009 y aumenta hasta 22,7% en 2011. Por su parte, la tasa de inversión pasa de 17,5% en 2003 a 23,4% en 2008, cae a 20,8% en 2009 y después se recupera hasta 22,7% en 2012.22 El índice incluye los desequilibrios de la cuenta corriente, de la tasa de cambio real, de los precios de la vivienda y del crédito. Y son resultado, en parte, de excesos de gasto.
23 En el conjunto de América Latina (11 países, Suramérica más México), este aumento fue de 7,9 puntos porcentuales del PIB.
24 La diferencia se encuentra en sus tendencias de más largo plazo. En el conjunto de América Latina, la participación del consumo público venía reduciéndose desde, por lo menos, principios de los noventa; mientras que en Colombia más que se duplicó, aunque arranca de niveles muy bajos. Esta fuerte alza situó a Colombia con una participación más alta que la de la región.
25 De acuerdo con las cuentas nacionales, los impuestos del Gobierno General (excluyendo contribuciones a la seguridad social) siguen la misma evolución: 14,4%, 17,2%, 16,3% y 17,2% (2011), respectivamente.
26 Se refiere al Sector Público No Financiero (SPNF). Puesto que el saldo fiscal está influido por el ciclo económico y en varios países por los precios de las materias primas, esta cifra solo considera los ciclos del PIB.
Referencias Bibliográficas
Cespedes, Luis F. and Velasco, Andres (2011), Was This Time Different?: Fiscal Policy in Commodity Republics. BIS Working Papers 365, Bank for International Settlements. [ Links ]
Gavin, Michael and Perotti, Roberto (1997). Fiscal Policy in Latin America. NBER Macroeconomics Annual 1997, Volume 12. [ Links ]
Ocampo, José Antonio (2007). La macroeconomía de la bonanza económica latinoamericana. Revista de la CEPAL, 93, diciembre. [ Links ]
Ocampo, José Antonio (2009). La crisis económica global: impactos e implicaciones para América Latina. Nueva Sociedad No 224, noviembre–diciembre. [ Links ]
Ocampo, José Antonio (2009). ¿Cómo fue el desempeño de América latina Durante la crisis financiera Global? Banco central de la repúbica argentina (BCRA), Ensayos económicos, 61–62, Enero–Junio. [ Links ]
Pérez C., Esteban; Titelman, Daniel and Carvallo, Pablo (2013). Weak Expansions: A distinctive feature of the business cycle in Latin America and the Caribbean. THE IDEAs WORKING PAPER SERIES, Paper no. 01/2013. [ Links ]
Kaminsky, Graciela L.; Reinhart, Carmen M. and Végh, Carlos A. (2004).When It Rains, It Pours: Procyclical Capital Flows and Macroeconomic Policies. NBER Macroeconomics Annual 2004, Volume 19. [ Links ]
Lane, Philip R., 2003. ''The cyclical behaviour of fiscal policy: evidence from the OECD,'' Journal of Public Economics, Elsevier, vol. 87(12), pages 2661–2675, December. [ Links ]
Martner, Ricardo (Editor) (2007). La política fiscal en tiempos de bonanza. ILPES–CEPAL, Serie Gestión pública, No. 66, mayo. [ Links ]
Martner, Ricardo; Podestá, Andrea y González, Ivonne (2013). Políticas fiscales para el crecimiento y la igualdad. Serie macroeconomía del desarrollo, No. 138 . CEPAL, octubre. [ Links ]
Zambrano, Omar (2008). Medidas de resultado fiscal cíclicamente ajustadas para América Latina. Taller de política macroeconómica y fluctuaciones cíclicas. CEPAL Santiago de Chile, 11 de Abril. [ Links ]
Adler, Gustavo y Magud, Nicolas (2013). Four Decades of Terms–of–Trade Booms: Saving–Investment Patterns and a New Metric of Income Windfall, IMF Working Paper, WP/13/103, mayo. [ Links ]
CEPAL (2013a). Estudio Económico de América Latina y el Caribe, 2013. Naciones Unidas, CEPAL, Santiago de Chile, agosto. [ Links ]
CEPAL (2013b). Panorama Fiscal de América Latina y el Caribe: reformas tributarias y renovación del pacto fiscal. Naciones Unidas, CEPAL, Santiago de Chile, febrero. En: http://www.cepal.org/publicaciones/xml/6/49276/PanoramaFiscaldeALC.pdf. [ Links ]
CEPAL (2013c). La coyuntura económica internacional y sus consecuencias macroeconómicas para América Latina y el Caribe. Santiago (Chile), octubre. [ Links ]
OCDE–CEPAL (2012). Perspectivas económicas de América Latina 2013. Políticas de PYMES para el cambio estructural. Santiago (Chile). [ Links ]
Talvi, E. y C. Végh (2000) ''La viabilidad de la política fiscal: Un marco básico''. En: E. Talvi y C. Végh (eds.), ¿Cómo armar el rompecabezas fiscal? Nuevos indicadores de sostenibilidad, compilado por Banco Interamericano de Desarrollo, Washington, D.C. [ Links ]
BID (2013). Replantear las reformas. Cómo América Latina y el Caribe puede escapar del menor crecimiento mundial. Informe macroeconómico de América Latina y el Caribe de 2013. BID, marzo. [ Links ]
Christian Daude, Christian; Melguizo, Ángel y Neut, Alejandro (2010). FISCAL POLICY IN LATIN AMERICA: COUNTERCYCLICAL AND SUSTAINABLE AT LAST? OECD DEVELOPMENT CENTRE, Working Paper No. 291, julio. [ Links ]
Arteaga, Carolina; Huertas, Carlos y Olarte, Sergio (2013). Índice de desbalance macroeconómico. En: Rincón, Hernán y Velasco, Andrés (editores). Flujos de capitales, choques externos y respuestas de política en países emergentes. Banco de la República, Bogotá, 2013. [ Links ]
Berganza, J. C. (2013). Reglas fiscales en América Latina. Banco de España, Boletín Económico, enero. [ Links ]
Bello, Omar y Jiménez, Juan Pablo (2008). ''Política fiscal y ciclo económico en América Latina''. Taller de política macroeconómica y fluctuaciones cíclicas, CEPAL, Santiago de Chile, 11 de abril. [ Links ]
Lozano, Ignacio; Melo, Ligia y Ramos, Jorge (2013). Flujos de capitales y política fiscal en las economías emergentes de América Latina. En: Rincón, Hernán y Velasco, Andrés (editores). Flujos de capitales, choques externos y respuestas de política en países emergentes. Banco de la República, Bogotá, 2013. [ Links ]
Lozano, Ignacio y Toro, Jorge (2007). Fiscal Policy Throughout the Cycle: The Colombian Experience. Banco de la República, Borradores de economía, No. 434, marzo. [ Links ]
Izquierdo, A.; Romero, R.; Talvi, E.(2008) ''Booms and Busts in Latin America: The Role of External Factors'', Working Paper, No. 631, Banco Interamericano de Desarrollo, febrero. [ Links ]
Kuralbayeva, Karlygash (2011). ''Fiscal Policy Adjustment to Shocks in Commodity–Producing Countries. OxCarre Working Papers 060, Oxford Centre for the Analysis of Resource Rich Economies, University of Oxford. http://www.oxcarre.ox.ac.uk/images/stories/papers/ResearchPapers/oxcarrerp201160.pdf. [ Links ]
Calvo, Guillermo (2011). Comments on ''Was This Time Different?: Fiscal Policy in Commodity Republics''. BIS Working Papers 365, Bank for International Settlements. [ Links ]
]]>