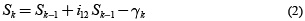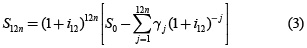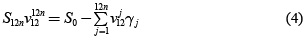
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>1692-3324</journal-id>
<journal-title><![CDATA[Revista Ingenierías Universidad de Medellín]]></journal-title>
<abbrev-journal-title><![CDATA[Rev. ing. univ. Medellín]]></abbrev-journal-title>
<issn>1692-3324</issn>
<publisher>
<publisher-name><![CDATA[Universidad de Medellín]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S1692-33242013000100009</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[MODELOS DE FINANCIACIÓN DE VIVIENDA. CASOS: MÉXICO, CHILE Y COLOMBIA]]></article-title>
<article-title xml:lang="en"><![CDATA[MORTGAGE FINANCING MODEL FOR HOUSING. Case study: Mexico, Chile and Colombia]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Rojas López]]></surname>
<given-names><![CDATA[Miguel David]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Bran Rueda]]></surname>
<given-names><![CDATA[Nelson Yovany]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Rincón López]]></surname>
<given-names><![CDATA[Carolina]]></given-names>
</name>
<xref ref-type="aff" rid="A03"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Nacional de Colombia  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Nacional de Colombia  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<aff id="A03">
<institution><![CDATA[,Universidad Nacional de Colombia  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>06</month>
<year>2013</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>06</month>
<year>2013</year>
</pub-date>
<volume>12</volume>
<numero>22</numero>
<fpage>97</fpage>
<lpage>108</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S1692-33242013000100009&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S1692-33242013000100009&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S1692-33242013000100009&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[Esta investigación compara los sistemas de financiación de vivienda en Chile, Colombia y México. Usando metodologías similares en la amortización se observa que las variables principales en los créditos son el interés, el monto y plazo. El índice de precio al consumidor -IPC-, varía en cada país, porque realizan el cálculo de forma diferente y este afecta la unidad de cuenta empleada para la amortización de los créditos de vivienda.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[This research article presents a brief comparison of housing finance systems in Chile, Colombia and Mexico. By using similar amortization methodologies, it was observed that the principal credit variables are the interest, the amount and the time-lapse. The Consumer Price Index- CPI, which varies in every country, is calculated differently and therefore it affects the unit of account applied for the amortization of housing credits.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Financiación de vivienda]]></kwd>
<kwd lng="es"><![CDATA[hipotecas]]></kwd>
<kwd lng="es"><![CDATA[IPC]]></kwd>
<kwd lng="es"><![CDATA[unidad de cuenta]]></kwd>
<kwd lng="en"><![CDATA[Housing systems]]></kwd>
<kwd lng="en"><![CDATA[mortgage]]></kwd>
<kwd lng="en"><![CDATA[CPI]]></kwd>
<kwd lng="en"><![CDATA[unit of account]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font face="Verdana, Arial, Helvetica, sans-serif" size = "2">     <p align="right"><b>ART&Iacute;CULO ORIGINAL</b></p>     <p align="center">&nbsp;</p>     <p align="center"><font face="Verdana" size="4"><b>MODELOS DE FINANCIACI&Oacute;N DE VIVIENDA. CASOS: M&Eacute;XICO, CHILE Y COLOMBIA </b></font></p>     <p align="center">&nbsp;</p>     <p align="center"><font face="Verdana" size="3"><b>MORTGAGE FINANCING MODEL FOR HOUSING. Case study: Mexico, Chile and Colombia</b></font></p>     <p align="center">&nbsp;</p>     <p>&nbsp;</p> <b>    <p>Miguel David Rojas L&oacute;pez<a name="topo1"><sup>*</sup></a>; Nelson Yovany Bran Rueda<a name="topo2"><sup>**</sup></a>; Carolina Rinc&oacute;n L&oacute;pez<a name="topo3"><sup>***</sup></a></p></b>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p><a href="#topo1"><sup>*</sup></a> Ph. D en Ingenier&iacute;a Universidad Nacional de Colombia. E-mail: <a href="mailto:mdrojas@unal.edu.co">mdrojas@unal.edu.co</a> </p>     <p><a href="#topo2"><sup>**</sup></a>  Ingeniero Administrador Universidad Nacional de Colombia. E-mail: <a href="mailto:nybranr@unal.edu.co">nybranr@unal.edu.co</a></p>     <p><a href="#topo3"><sup>***</sup></a> Ingenier&iacute;a de Sistemas e Inform&aacute;tica Universidad Nacional de Colombia. E-mail: <a href="mailto:carinconlo@unal.edu.co">carinconlo@unal.edu.co</a></p>     <p>&nbsp;</p>     <p><b>Recibido</b>: 02/08/2012</p>     <p><b>Aceptado:</b> 07/05/2013</p>     <p>&nbsp;</p>     <p>&nbsp;</p> <hr size="1" noshade>     <p><b>RESUMEN</b></p>     <p>Esta investigaci&oacute;n compara los sistemas de financiaci&oacute;n de vivienda en Chile, Colombia y M&eacute;xico. Usando metodolog&iacute;as similares en la amortizaci&oacute;n se observa que las variables principales en los cr&eacute;ditos son el inter&eacute;s, el monto y plazo. El &iacute;ndice de precio al consumidor &#8211;IPC&#8211;, var&iacute;a en cada pa&iacute;s, porque realizan el c&aacute;lculo de forma diferente y este afecta la unidad de cuenta empleada para la amortizaci&oacute;n de los cr&eacute;ditos de vivienda. </p>     ]]></body>
<body><![CDATA[<p><b>PALABRAS CLAVE</b></p>     <p>Financiaci&oacute;n de vivienda, hipotecas, IPC, unidad de cuenta. </p> <hr size="1" noshade>     <p><b>ABSTRACT</b></p>     <p>This research article presents a brief comparison of housing finance systems in Chile, Colombia and Mexico. By using similar amortization methodologies, it was observed that the principal credit variables are the interest, the amount and the time-lapse. The Consumer Price Index&#8211; CPI, which varies in every country, is calculated differently and therefore it affects the unit of account applied for the amortization of housing credits. </p>     <p><b>KEY WORDS</b></p>     <p>Housing systems, mortgage, CPI, unit of account. </p> <hr size="1" noshade>     <p>&nbsp;</p>     <p>&nbsp;</p>     <p><FONT SIZE="3" FACE="Verdana"><B>INTRODUCCI&Oacute;N</B></FONT></p>     <p>La financiaci&oacute;n de vivienda est&aacute; reglamentada por normas que afectan el mercado inmobiliario. Un modelo de financiaci&oacute;n de vivienda acorde con las necesidades propias de cada pa&iacute;s es estudiado y comparado con otros modelos para realizar analog&iacute;as que permitan mejorar este en cada regi&oacute;n.</p>     ]]></body>
<body><![CDATA[<p>La informaci&oacute;n es obtenida de entidades p&uacute;blicas y privadas de diferentes pa&iacute;ses por medio de <i>la web</i>, haciendo comparaciones entre intereses, valores y plazos de financiaci&oacute;n para comparar los sistemas hipotecarios.</p>     <p>&nbsp;</p>     <p><FONT SIZE="3" FACE="Verdana"><B>1 MARCO TE&Oacute;RICO</B></FONT></p>     <p>La vivienda es para los hogares el mayor gasto y el activo m&aacute;s importante. La financiaci&oacute;n de vivienda es el componente del buen funcionamiento de sistema de vivienda; los estudios internacionales existentes sobre financiaci&oacute;n de vivienda son informativos, pero carecen del an&aacute;lisis formal y est&aacute;n centrados en pocos pa&iacute;ses &#91;1&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>1.1 Oferta y demanda</B></FONT></p>     <p>La financiaci&oacute;n de vivienda se rige por factores de oferta y demanda &#91;1&#93;.</p>     <p>Seg&uacute;n el Banco Mundial (1993), entre los diferentes pa&iacute;ses, la oferta de vivienda tiende a ser idiosincr&aacute;sica.</p>     <p>En contraste, la demanda en todos los pa&iacute;ses es relativamente predecible, ya que var&iacute;a con el nivel de ingresos. Para un determinado nivel, la disponibilidad de financiamiento hipotecario var&iacute;a con las tasas de inter&eacute;s &#91;1&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>1.1.1 <i>Demanda</i></B></FONT></p>     <p>La demanda de financiaci&oacute;n de vivienda depende del porcentaje del crecimiento de hogares y el ingreso de cada uno de ellos.</p>     ]]></body>
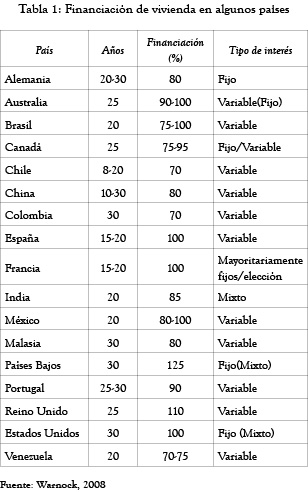
<body><![CDATA[<p>El valor de la cuota de vivienda est&aacute; en funci&oacute;n de los ingresos mensuales, y la vivienda, para ser asequible, requiere amortizaci&oacute;n de pagos a largo de plazo; para Colombia, generalmente es a 15 a&ntilde;os &#91;1&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>1.1.2 Oferta</B></FONT></p>     <p>Se requiere una pol&iacute;tica que promueva el pr&eacute;stamo a largo plazo, la habilidad para valorar la propiedad y la informaci&oacute;n sobre la solvencia de los potenciales prestatarios; las variables macroecon&oacute;micas como la inflaci&oacute;n son factores que promueven la movilizaci&oacute;n de fondos como ahorros y dep&oacute;sitos a la vista, mercados de capital, incentivos gubernamentales o mercados secundarios &#91;1&#93;.</p>     <p>Como se observa en la <a href="#t1">tabla 1</a>, los cr&eacute;ditos hipotecarios son homog&eacute;neos respecto a plazos; en lo referente al porcentaje de financiaci&oacute;n predominan rangos similares, a excepci&oacute;n del Reino Unido y los Pa&iacute;ses Bajos donde el porcentaje de financiaci&oacute;n es superior al valor de la vivienda; se observan tasas variables para los cr&eacute;ditos en la mayor&iacute;a de los pa&iacute;ses.</p>     <p align="center"><a name="t1"></a><img src="/img/revistas/rium/v12n22/v12n22a09t1.jpg"></p>     <p></p>     <p>&nbsp;</p>     <p><FONT SIZE="2" FACE="Verdana"><B>1.1.3 <i>El mercado</i></B></FONT></p>     <p>La profundidad del mercado hipotecario se presenta por medio del saldo de cr&eacute;ditos vigentes y el Producto Interno Bruto (PIB) &#91;2&#93;. Se puede clasificar como:</p>     <p><i>Mercado primario</i>: aqu&iacute; se encuentra todo el conjunto de cr&eacute;ditos con garant&iacute;a hipotecaria que las entidades financieras conceden para compra y rehabilitaci&oacute;n de vivienda; los cr&eacute;ditos otorgados est&aacute;n relacionados con los sistemas de financiaci&oacute;n de las entidades crediticias. La captaci&oacute;n de fondos en el mercado primario tiene tres formas de recaudar que son dep&oacute;sitos, ahorro vinculado o emisi&oacute;n de t&iacute;tulos hipotecarios &#91;2&#93;.</p>     ]]></body>
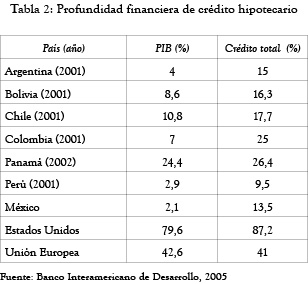
<body><![CDATA[<p><i>Mercado secundario</i>: en este se efect&uacute;an operaciones de compra y venta de hipotecas y t&iacute;tulos hipotecarios, dotando al mercado primario de liquidez. Adem&aacute;s, estandariza los mercados locales &#91;2, 3&#93;.</p>     <p>La <a href="#t2">tabla 2</a> muestra la proporci&oacute;n entre el PIB y la ponderaci&oacute;n de cu&aacute;nto representa en el cr&eacute;dito. En esta variable el mercado hipotecario refleja c&oacute;mo el sistema crediticio de vivienda impulsa la econom&iacute;a de un pa&iacute;s; por ejemplo, en USA, el 79,6% del PIB es soportado por el 87,2% del cr&eacute;dito hipotecario. Lo contrario ocurre en otros pa&iacute;ses como Argentina que solo el 4% del PIB es soportado por el 15%<B> </B>del cr&eacute;dito.</p>     <p align="center"><a name="t2"></a><img src="/img/revistas/rium/v12n22/v12n22a09t2.jpg"></p>     <p></p>     <p>&nbsp;</p>     <p><FONT SIZE="3" FACE="Verdana"><B>2 FINANCIACI&Oacute;N DE VIVIENDA EN COLOMBIA</B></FONT></p>     <p>Los sistemas utilizados para cr&eacute;ditos est&aacute;n denominados en pesos o en Unidad de Valor Real, UVR &#91;4&#93;. Los sistemas de financiaci&oacute;n de vivienda en UVR son los m&aacute;s usuales para las familias de ingresos bajos y medios &#91;12&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>2.1 Sistema de cuota constante en UVR</B></FONT></p>     <p>Consiste en cuotas mensuales fijas en UVR durante todo el cr&eacute;dito y se ajusta por inflaci&oacute;n; la cuota mensual crece en pesos. Se amortiza a capital desde el inicio del cr&eacute;dito, y el saldo del cr&eacute;dito en UVR disminuye mes a mes &#91;4&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>2.2 Sistema de amortizaci&oacute;n constante a capital en UVR</B></FONT></p>     ]]></body>
<body><![CDATA[<p>Este sistema resulta de dividir el valor total del cr&eacute;dito en UVR por el n&uacute;mero de meses. A la cuota resultante se suman los intereses causados sobre el saldo del cr&eacute;dito para cada per&iacute;odo. En este sistema la cuota mensual disminuye en UVR pero aumenta en pesos por efecto de la inflaci&oacute;n, a una tasa inferior al &iacute;ndice de precios al consumidor &#8211;IPC&#8211; &#91;4&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>2.3 Sistema de cuota decreciente mensualmente en UVR</B></FONT></p>     <p>En este sistema las cuotas del cr&eacute;dito en UVR disminuyen mensualmente y suben nuevamente al cabo de 12 meses. Para cada per&iacute;odo anual del cr&eacute;dito se repite la serie de doce cuotas decrecientes. El decremento anual equivalente debe ser igual a la inflaci&oacute;n proyectada y no podr&aacute; modificarse dentro del plazo. Este sistema busca establecer una cuota en pesos que permanece casi constante durante un a&ntilde;o y tiene un crecimiento igual a la inflaci&oacute;n para el siguiente &#91;4&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>2.4 Sistema de cuota constante en pesos</B></FONT></p>     <p>Es un sistema en el que la cuota mensual es fija en pesos por todo el plazo del cr&eacute;dito. En este sistema las cuotas no var&iacute;an durante la obligaci&oacute;n &#91;4&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>2.5 Sistema de amortizaci&oacute;n constante a capital</B></FONT></p>     <p>Sistema en que la cuota mensual resulta de dividir el capital por el n&uacute;mero de meses pactado, m&aacute;s los intereses calculados sobre el saldo insoluto. Bajo este sistema, las cuotas mensuales son decrecientes &#91;4&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>2.6 Comparaci&oacute;n de amortizaciones</B></FONT></p>     <p>Un sistema de amortizaci&oacute;n se compone de los siguientes elementos:</p>     <p>- La funci&oacute;n que define el comportamiento de las cuotas.</p>     ]]></body>
<body><![CDATA[<p>- La ecuaci&oacute;n para el c&aacute;lculo de la primera cuota que permite el c&aacute;lculo de las dem&aacute;s.</p>     <p>- La tabla de amortizaci&oacute;n.</p>     <p>El saldo del cr&eacute;dito se puede conocer en todo momento por la ecuaci&oacute;n de recurrencia (1) &#91;5&#93;.</p>     <p><img src="/img/revistas/rium/v12n22/v12n22a09e1.jpg"></p>     <p>De donde:</p>     <p><i>K =</i> 1, 2,..., 12n</p>     <p><i>S<sub>0</sub> =</i> Valor del cr&eacute;dito</p>     <p><i>S<sub>12n</sub> = 0</i></p>     <p>Para construir la ecuaci&oacute;n (1), el saldo del cr&eacute;dito en el mes k(<i>S<sub>k</sub></i>), es igual al saldo del per&iacute;odo anterior (<i>S<sub>k&#8211;</sub></i>1) m&aacute;s los intereses generados por el saldo, menos la cuota abonada.</p>     <p><img src="/img/revistas/rium/v12n22/v12n22a09e2.jpg"></p>     ]]></body>
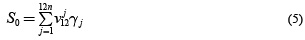
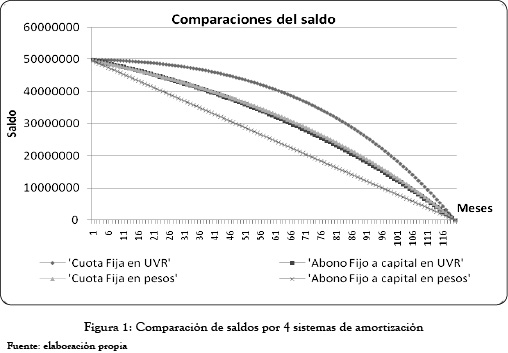
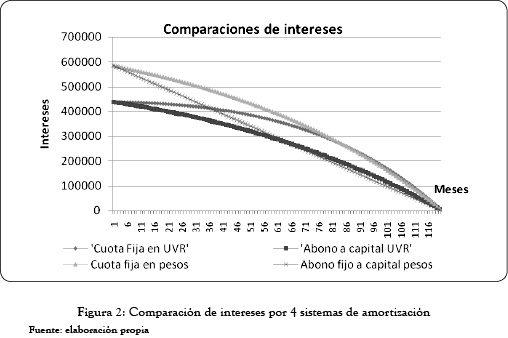
<body><![CDATA[<p>Tambi&eacute;n se conoce el valor de la primera cuota, porque de esta dependen las dem&aacute;s. Se calcula el valor presente iterando la ecuaci&oacute;n (2) y luego se despeja el valor de la cuota.</p>     <p><img src="/img/revistas/rium/v12n22/v12n22a09e3.jpg"></p>     <p>Multiplicando a ambos lados de la ecuaci&oacute;n (3) por <img src="/img/revistas/rium/v12n22/v12n22a09e4.jpg"> se tiene:</p>     <p><img src="/img/revistas/rium/v12n22/v12n22a09e5.jpg"></p>     <p>Como la condici&oacute;n de cierre al final del cr&eacute;dito es <i>S</i><sub>12<i>n</i></sub> = 0 entonces:</p>     <p><img src="/img/revistas/rium/v12n22/v12n22a09e6.jpg"></p>     <p>Lo que indica que el valor presente del cr&eacute;dito es igual a la suma de los valores presentes de las cuotas.</p>     <p>La forma que tome la funci&oacute;n &#947;<sub><i>k</i></sub> define el sistema de amortizaci&oacute;n &#91;5&#93;.</p>     <p>Datos de simulaci&oacute;n: Cr&eacute;dito de 50 millones, inter&eacute;s del 11%, plazo de 10 a&ntilde;os y UVR de $167.9940 para el d&iacute;a 28-06-2009. La <a href="#f1">figura 1</a> muestra c&oacute;mo el saldo decrece r&aacute;pidamente cuando es un cr&eacute;dito por abono fijo a capital en pesos. La <a href="#f2">figura 2</a>, los intereses son m&aacute;s bajos desde el comienzo del cr&eacute;dito y decrecen r&aacute;pidamente en la amortizaci&oacute;n por abono a capital en UVR.</p>     <p align="center"><a name="f1"></a><img src="/img/revistas/rium/v12n22/v12n22a09f1.jpg"></p>     ]]></body>
<body><![CDATA[<p></p>     <p align="center"><a name="f2"></a><img src="/img/revistas/rium/v12n22/v12n22a09f2.jpg"></p>     <p></p>     <p>&nbsp;</p>     <p><FONT SIZE="3" FACE="Verdana"><B>3 CASO DE VIVIENDA EN CHILE</B></FONT></p>     <p>En Chile el sistema tradicional para adquirir vivienda es el cr&eacute;dito hipotecario mediante las Letras de Cr&eacute;dito Hipotecario &#8211;LCH&#8211;. En segundo lugar se encuentra el Mutuo Hipotecario Endosable &#8211;MHE&#8211; y, finalmente, el leasing habitacional. Estas tres alternativas financian pr&aacute;cticamente el 80% de las viviendas &#91;6&#93;.</p>     <p>Se usan las Unidades de Fomento &#8211;UF&#8211;, como una unidad de cuenta o moneda te&oacute;rica, que var&iacute;a diariamente seg&uacute;n las fluctuaciones del IPC del mes anterior.</p>     <p>En Chile se trabaja en tres factores clave: inflaci&oacute;n, pol&iacute;tica social de vivienda por parte del Estado y el desarrollo del mercado de capitales &#91;7&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>3.1 Financiaci&oacute;n por letras hipotecarias</B></FONT></p>     <p>Fundamentado en el instrumento financiero emitido al portador, este se recupera con el pago de cupones peri&oacute;dicos, generalmente trimestrales, y comprende cuotas de amortizaci&oacute;n y de intereses. La letra es emitida por un banco solo con motivo del otorgamiento del pr&eacute;stamo que debe estar garantizado con el inmueble &#91;7&#93;.</p>     ]]></body>
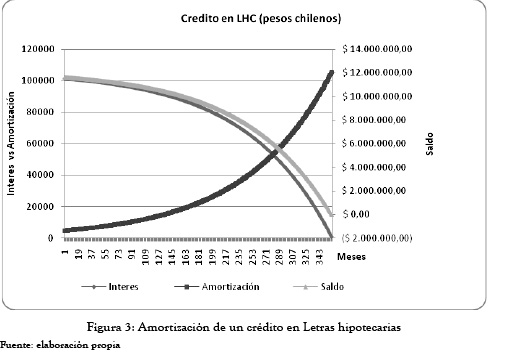
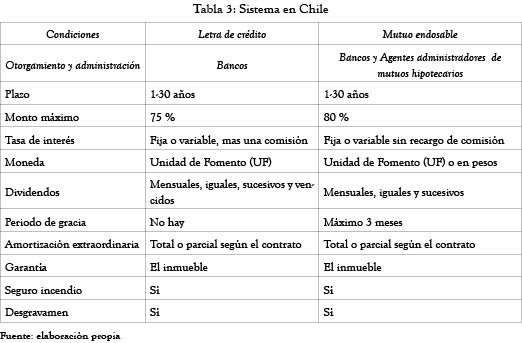
<body><![CDATA[<p>El monto m&aacute;ximo del cr&eacute;dito no debe ser superior al 75% del valor de tasaci&oacute;n de la propiedad ofrecida en garant&iacute;a y, en general, al calificar a los potenciales deudores, los bancos consideran como capacidad de pago una fracci&oacute;n no superior a 25% de los ingresos mensuales familiares &#91;7&#93;.</p>     <p>El riesgo vinculado con la emisi&oacute;n de estos instrumentos est&aacute; asociado con la morosidad del conjunto de deudores que respaldan una serie de letras, dado que los dividendos asociados con el pr&eacute;stamo hipotecario proporcionan los recursos financieros que requiere el banco para respaldar los cupones; la garant&iacute;a est&aacute; asumida principalmente por el banco y luego por los deudores; por ello las letras se consideran instrumentos titularizados. Se otorgan a un plazo de 15 a 20 a&ntilde;os, generalmente en pesos y a una tasa de inter&eacute;s que oscila entre 6% y 9% &#91;7&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>3.2 Financiaci&oacute;n por mutuos hipotecarios</B></FONT></p>     <p>El mutuo es un pr&eacute;stamo en dinero, es decir, que el deudor obtiene directamente del acreedor el dinero con que pagar&aacute; al vendedor de la propiedad que est&aacute; adquiriendo.</p>     <p>Los mutuos pueden ser otorgados por bancos, sociedades financieras y agentes administradores de mutuos hipotecarios endosables. El agente o el banco otorgan el contrato, mediante endoso, a una compa&ntilde;&iacute;a de seguros o a otras sociedades autorizadas para invertir en estos instrumentos, con el objeto de refinanciar la operaci&oacute;n y continuar otorgando cr&eacute;ditos &#91;7&#93;.</p>     <p>La <a href="#f3">tabla 3</a> presenta las caracter&iacute;sticas del sistema de amortizaci&oacute;n en Chile.</p>     <p align="center"><a name="t3"></a><img src="/img/revistas/rium/v12n22/v12n22a09t3.jpg"></p>     <p></p>     <p>A diferencia del sistema de letras de cr&eacute;dito hipotecarias, en el mutuo hipotecario endosable el contrato es el que se constituye en instrumento financiero. La cesi&oacute;n se realiza descontando el flujo de dividendos a que se ha comprometido el deudor, a la tasa interna de retorno que se acuerde con el inversionista institucional, m&aacute;s una prima por riesgo. Dicha tasa de cesi&oacute;n es inferior a la de colocaci&oacute;n del mutuo, lo que permite al otorgante obtener su margen de utilidad. En consecuencia, en el uso de los mutuos hipotecarios no existe una comisi&oacute;n expl&iacute;cita propiamente dicha. De esto se deduce que en el mutuo el riesgo del instrumento est&aacute; directamente relacionado con la solvencia del deudor y la calidad de la garant&iacute;a &#91;7&#93;.</p>     <p>En la <a href="#f3">figura 3</a> se muestra una simulaci&oacute;n para un cr&eacute;dito en letras por valor de 60 millones de pesos colombianos equivalente a $15'505.238 pesos chilenos, con inter&eacute;s del 11%, a un plazo de 10 a&ntilde;os, con una UF de 20956,09 para el d&iacute;a 21 de junio del 2009. El saldo y los intereses presentan el mismo comportamiento de decrecimiento para un cr&eacute;dito hipotecario en letras.</p>     ]]></body>
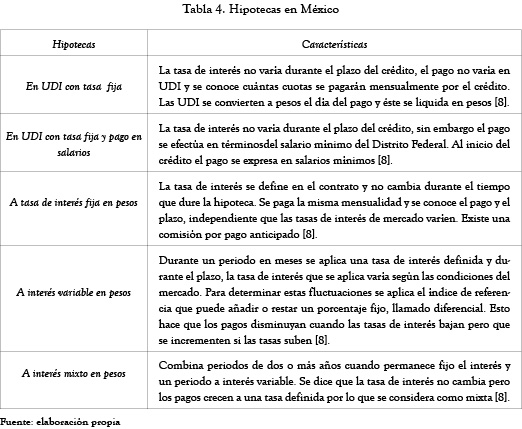
<body><![CDATA[<p align="center"><a name="f3"></a><img src="/img/revistas/rium/v12n22/v12n22a09f3.jpg"></p>     <p></p>     <p>&nbsp;</p>     <p><FONT SIZE="3" FACE="Verdana"><B>4 CASO DE VIVIENDA EN M&Eacute;XICO</B></FONT></p>     <p>Desde 1995, se establecieron cr&eacute;ditos en unidades de inversi&oacute;n &#8211;UDI&#8211; en M&eacute;xico. Las UDI son la unidad de cuenta que refleja el cambio en los precios al consumidor. Los cr&eacute;ditos en UDI pueden ser en tasa fija y pagos en UDI o tasa fija y pagadera en salarios &#91;8&#93;. El plazo de los cr&eacute;ditos en UDI es m&aacute;ximo 25 a&ntilde;os en pesos, UDI o salarios m&iacute;nimos.</p>     <p>Para realizar las proyecciones se usan los par&aacute;metros salario m&iacute;nimo en el Distrito Federal &#8211;SMDF&#8211; y <i>n</i> veces el Salario M&iacute;nimo Mensual en el Distrito Federal, VSMMDF. En la <a href="#t4">tabla 4</a> se muestran las diferentes hipotecas y sus caracter&iacute;sticas.</p>     <p align="center"><a name="t4"></a><img src="/img/revistas/rium/v12n22/v12n22a09t4.jpg"></p>     <p></p>     <p>&nbsp;</p>     <p><FONT SIZE="2" FACE="Verdana"><B>4.1 Consideraciones sobre los sistemas de amortizaci&oacute;n en M&eacute;xico</B></FONT></p>     ]]></body>
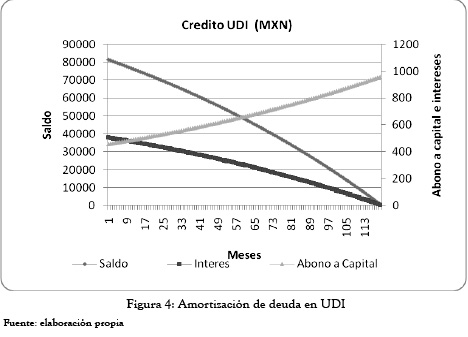
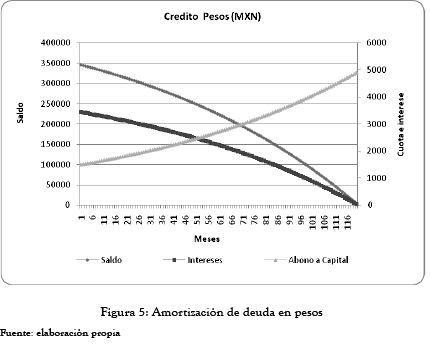
<body><![CDATA[<p>En la financiaci&oacute;n por cr&eacute;ditos en pesos, las hipotecas se prestan en condiciones de tasa de inter&eacute;s y pago en pesos. En ellos se conoce por anticipado el pago &#91;8&#93;.</p>     <p>Existen otros cr&eacute;ditos otorgados por la entidad financiera estatal o privada como: INFONAVIT, SOFOL, banco o ISSSTE &#91;8&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>4.2 Enganche o anticipo</B></FONT></p>     <p>Es ''el porcentaje m&aacute;ximo de financiamiento''; el beneficiario debe disponer de dinero para iniciar el negocio. Es el anticipo, y entre sus modalidades m&aacute;s frecuentes es el enganche diferido, integraci&oacute;n gradual a trav&eacute;s de ahorro o entrega al contado en una sola exhibici&oacute;n &#91;8&#93;.</p>     <p>La porci&oacute;n que pertenece al usuario del cr&eacute;dito se obtiene restando el capital insoluto de la deuda al pr&eacute;stamo original y a esto se le suma el enganche &#91;8&#93;.</p>     <p><FONT SIZE="2" FACE="Verdana"><B>4.3 Costo anual total &#8211;CAT&#8211;</B></FONT></p>     <p>Anualiza la totalidad de los costos directos inherentes al cr&eacute;dito. El CAT de un cr&eacute;dito en pesos no se compara con el otro nombrado en UDI; el CAT de una tasa se refiere a la f&oacute;rmula financiera que difiere de la tasa de inter&eacute;s del cr&eacute;dito, y que resulta alta por considerar los costos financieros del cr&eacute;dito adicionales a la tasa de inter&eacute;s &#91;9&#93;. En la simulaci&oacute;n valor del pr&eacute;stamo en UDI es de 90393, con valor de la UDI 4.247,856 para el 22 de junio del 2009, valor de enganche del 10% del saldo, con tasa fija anual del 7.45% en UDI y del 11.94% en pesos (MXN). Las <a href="#f4">figuras 4</a> y <a href="#f5">5</a> muestran como el abono a capital difiere de manera apreciable entre un cr&eacute;dito en UDI y un cr&eacute;dito en pesos desde el primer mes.</p>     <p align="center"><a name="f4"></a><img src="/img/revistas/rium/v12n22/v12n22a09f4.jpg"></p>     <p align="center"><a name="f5"></a><img src="/img/revistas/rium/v12n22/v12n22a09f5.jpg"></p>     <p>&nbsp;</p>     ]]></body>
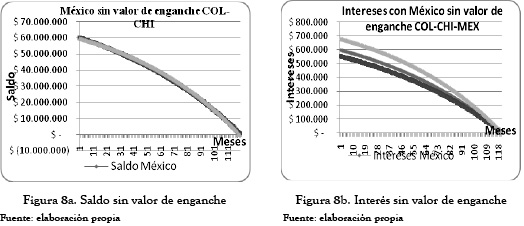
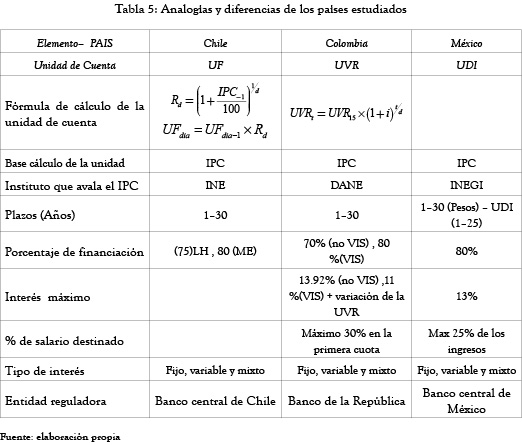
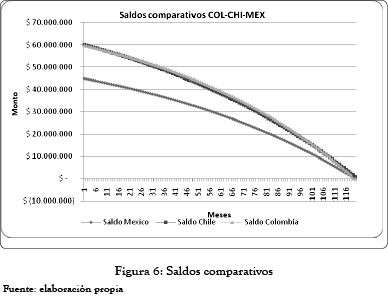
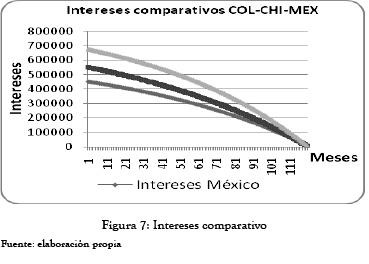
<body><![CDATA[<p><FONT SIZE="3" FACE="Verdana"><B>5 METODOLOG&Iacute;A</B></FONT></p>     <p><FONT SIZE="2" FACE="Verdana"><B>5.1 Comparaci&oacute;n de los modelos de financiaci&oacute;n</B></FONT></p>     <p>Se usan las amortizaciones en pesos, ya que son los sistemas ''menos afectados'' por las unidades de cuenta UVR, UF o UDI y que presentan m&aacute;s similitud para realizar an&aacute;lisis comparativos.</p>     <p>En la <a href="#t5">tabla 5</a> se observa el c&aacute;lculo de las unidades de cuenta; el referente es el IPC el cual tiene ponderaciones y distribuciones distintas para cada uno los tres pa&iacute;ses en menci&oacute;n: Chile, M&eacute;xico y Colombia.</p>     <p align="center"><a name="t5"></a><img src="/img/revistas/rium/v12n22/v12n22a09t5.jpg"></p>     <p>Los elementos presentados en la tabla 5 muestran como las estructuras para el ofrecimiento de cr&eacute;dito hipotecario de los diferentes pa&iacute;ses presentan grandes diferencias; por ejemplo, en el caso del c&aacute;lculo del IPC, en Chile se basa en 483 productos y 157 art&iacute;culos &#91;10&#93;, mientras que en Colombia son 371 que est&aacute;n en fase de revisi&oacute;n actualmente debido al cambio de base al a&ntilde;o 2008 &#91;11&#93;; se suman, adem&aacute;s, las ponderaciones que se les otorgan a los diferentes productos de la canasta familiar en cada pa&iacute;s; en las clasificaciones por &aacute;rea geogr&aacute;fica, por &aacute;rea urbana, entre otras, este indicador ejerce un efecto importante al momento de comparar los cr&eacute;ditos hipotecarios.</p>     <p>La simulaci&oacute;n muestra la conversi&oacute;n a pesos colombianos, as&iacute; se comparan en la misma moneda, para el supuesto son: $60'000.000, con plazo de 10 a&ntilde;os, una tasa promedio del 11% bajo amortizaciones en pesos usadas en los tres pa&iacute;ses. En las <a href="#f3">figuras 6</a> y <a href="#f7">7</a>, M&eacute;xico es la mejor opci&oacute;n en financiaci&oacute;n de vivienda;, el saldo, intereses y aportes a capital muestra menores costos, la ventaja es por el enganche del 10% del valor y en la tabla de amortizaci&oacute;n mejora la deuda.</p>     <p align="center"><a name="f6"></a><img src="/img/revistas/rium/v12n22/v12n22a09f6.jpg"></p>     <p align="center"><a name="f7"></a><img src="/img/revistas/rium/v12n22/v12n22a09f7.jpg"></p>     <p>En las <a href="#f3">figuras 8A y 8B</a> para M&eacute;xico, sin el valor de enganche, el mejor sistema de financiaci&oacute;n de vivienda es Chile, como se aprecia en la curva de inter&eacute;s.</p>     ]]></body>
<body><![CDATA[<p align="center"><a name="f8"></a><img src="/img/revistas/rium/v12n22/v12n22a09f8.jpg"></p>     <p>&nbsp;</p>     <p><FONT SIZE="3" FACE="Verdana"><B>6 CONCLUSIONES</B></FONT></p>     <p>Los sistemas de amortizaci&oacute;n son diferentes en cada pa&iacute;s, poseen cierta similitud en cuanto a metodolog&iacute;as de c&aacute;lculo, aplicabilidad y relaci&oacute;n con otros temas; el IPC juega un papel importante en los modelos de financiaci&oacute;n de vivienda, ya que en &eacute;se basan las amortizaciones y principalmente los intereses que se generan para el pago de la deuda en el mercado hipotecario.</p>     <p>El porcentaje de tasa de inter&eacute;s para el cr&eacute;dito hipotecario es menor en Chile y M&eacute;xico; Colombia es la tasa m&aacute;s alta.</p>     <p>El valor de ''<i>enganche</i>'' en M&eacute;xico permite conseguir una deuda menor al momento de pagar un cr&eacute;dito de vivienda, porque la base del cr&eacute;dito es menor.</p>     <p>Para Chile y Colombia, la amortizaci&oacute;n, la tasa de inter&eacute;s, periodos y montos son similares, como muestran las proyecciones del cr&eacute;dito hipotecario a futuro.</p>     <p>El sistema de financiaci&oacute;n de vivienda se refleja en la proporci&oacute;n del PIB y el porcentaje del cr&eacute;dito hipotecario; esa relaci&oacute;n influye en el desarrollo econ&oacute;mico de una naci&oacute;n.</p>     <p>El d&eacute;ficit de vivienda es un tema que los pa&iacute;ses deben afrontar y es importante investigar como incrementar los sistemas de financiaci&oacute;n eficiente de vivienda.</p>     <p>&nbsp;</p>     ]]></body>
<body><![CDATA[<p><FONT SIZE="3" FACE="Verdana"><B>REFERENCIAS</B></FONT></p>     <!-- ref --><p>&#91;1&#93; V. Warnock, F. Warnock. Markets and housing finance. Journal of Housing Economics. Number 17 (2008). p&aacute;g. 239&#8211;251. Disponible en: <a href="http://dx.doi.org/10.1016/j.jhe.2008.03.001" target="_blank">http://dx.doi.org/10.1016/j.jhe.2008.03.001</a> Consulta: 15 de enero del 2009.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000154&pid=S1692-3324201300010000900001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;2&#93; J. Redondo, M. L&oacute;pez. El mercado del cr&eacute;dito hipotecario en la Uni&oacute;n Europea. Revista Galena de Econom&iacute;a. Vol. 10, n&uacute;mero 001. 2001. Disponible en: <a href="http://redalyc.uaemex.mx/redalyc/pdf/391/39110116.pdf" target="_blank">http://redalyc.uaemex.mx/redalyc/pdf/391/39110116.pdf</a> Consulta: 20 de enero del 2009.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000156&pid=S1692-3324201300010000900002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;3&#93; Banco Interamericano de Desarrollo. Capitulo 15 - Los cimientos del cr&eacute;dito para la vivienda. 2005. Disponible en: <a href="www.iadb.org/res/ipes/2005/docs/Chapter15spa.pdf" target="_blank">www.iadb.org/res/ipes/2005/docs/Chapter15spa.pdf</a>. Consulta: 30 de noviembre del 2008.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000158&pid=S1692-3324201300010000900003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;4&#93; A. P&eacute;rez. Financiaci&oacute;n de vivienda en Colombia. Mercatura, Revista virtual. Universidad de San Buenaventura. Edici&oacute;n N 7. Medell&iacute;n. 2006: pp. 12-19. ISSN: 1692-1175 Disponible en: <a href="www.usbmed.edu.co/mercatura/nro7/docs/financiacion.doc" target="_blank">www.usbmed.edu.co/mercatura/nro7/docs/financiacion.doc</a> Consulta: Enero del 2009.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000160&pid=S1692-3324201300010000900004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;5&#93; L. Cort&eacute;s, A. Osorio. An&aacute;lisis y evaluaci&oacute;n de los sistemas de financiaci&oacute;n de vivienda en Colombia. 2001. Tesis de grado. Universidad Nacional.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000162&pid=S1692-3324201300010000900005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;6&#93; E. Vucina. Valorizaci&oacute;n, opciones y Spread de letras de cr&eacute;dito hipotecario en Chile. 2004. Universidad Cat&oacute;lica de Chile. Disponible en: <a href="www.riskamerica.com/papers/papers.asp?doc=ValOpSprLCH.pdf" target="_blank">www.riskamerica.com/papers/papers.asp?doc=ValOpSprLCH.pdf</a>. Consulta: Marzo 2009&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000164&pid=S1692-3324201300010000900006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>&#91;7&#93; C. Garc&iacute;a, F. Morand&eacute;. Financiaci&oacute;n de la vivienda en Chile. Banco interamericano de desarrollo BID. Documento de trabajo N&#176;502. Disponible en: <a href="http://idbdocs.iadb.org/wsdocs/getdocument.aspx?docnum=788321" target="_blank">http://idbdocs.iadb.org/wsdocs/getdocument.aspx?docnum=788321</a>.Consulta: 22 de marzo del 2009&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000165&pid=S1692-3324201300010000900007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>&#91;8&#93; SFH. Conoce m&aacute;s sobre los cr&eacute;ditos hipotecarios en M&eacute;xico. Portal Web. Disponible en: <a href="http://www.shf.gob.mx/clientes/2_2_informacion_acreditados.html" target="_blank">http://www.shf.gob.mx/clientes/2_2_informacion_acreditados.html</a>. Consulta: Marzo 2008.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000166&pid=S1692-3324201300010000900008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;9&#93; I. Beteta. Vivienda y Cr&eacute;dito Hipotecario en M&eacute;xico. SF. Disponible en: <a href="http://www.ibeteta.com/El_CAT_instrumento%20.asp" target="_blank">http://www.ibeteta.com/El_CAT_instrumento%20.asp</a>. Consulta: Marzo 2009&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000168&pid=S1692-3324201300010000900009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><p>&#91;10&#93; INE. Disponible en: <a href="http://www.ine.cl/canales/chile_estadistico/estadisticas_precios/ipc/metodologia/pdf/aspectosmetodologicos.pdf" target="_blank">http://www.ine.cl/canales/chile_estadistico/estadisticas_precios/ipc/metodologia/pdf/aspectosmetodologicos.pdf</a>. Consulta: marzo 2009.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000169&pid=S1692-3324201300010000900010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;11&#93; DANE. Disponible en: <a href="http://www.dane.gov.co/files/investigaciones/fichas/Metodologia_IPC.pdf" target="_blank">http://www.dane.gov.co/files/investigaciones/fichas/Metodologia_IPC.pdf</a>. Consulta: marzo 2009.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000171&pid=S1692-3324201300010000900011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     ]]></body>
<body><![CDATA[<!-- ref --><p>&#91;12&#93; Rojas M., Osorio, A., Jaramillo, M. <i>Sistemas de Financiaci&oacute;n de Vivienda</i>. Revista DYNA 132, 65-72.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000173&pid=S1692-3324201300010000900012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p> </font>      ]]></body><back>
<ref-list>
<ref id="B1">
<label>1</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Warnock]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Warnock]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Markets and housing finance]]></article-title>
<source><![CDATA[Journal of Housing Economics]]></source>
<year>2008</year>
<volume>17</volume>
<page-range>239-251</page-range></nlm-citation>
</ref>
<ref id="B2">
<label>2</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Redondo]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[El mercado del crédito hipotecario en la Unión Europea]]></article-title>
<source><![CDATA[Revista Galena de Economía]]></source>
<year>2001</year>
<volume>10</volume>
<numero>001</numero>
<issue>001</issue>
</nlm-citation>
</ref>
<ref id="B3">
<label>3</label><nlm-citation citation-type="">
<collab>Banco Interamericano de Desarrollo</collab>
<source><![CDATA[Capitulo 15 - Los cimientos del crédito para la vivienda]]></source>
<year>2005</year>
</nlm-citation>
</ref>
<ref id="B4">
<label>4</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Pérez]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Financiación de vivienda en Colombia]]></article-title>
<source><![CDATA[Mercatura, Revista virtual]]></source>
<year>2006</year>
<volume>7</volume>
<page-range>12-19</page-range><publisher-loc><![CDATA[Medellín ]]></publisher-loc>
<publisher-name><![CDATA[Universidad de San Buenaventura]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B5">
<label>5</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cortés]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
<name>
<surname><![CDATA[Osorio]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Análisis y evaluación de los sistemas de financiación de vivienda en Colombia]]></source>
<year>2001</year>
<publisher-name><![CDATA[Universidad Nacional]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<label>6</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Vucina]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
</person-group>
<source><![CDATA[Valorización, opciones y Spread de letras de crédito hipotecario en Chile]]></source>
<year>2004</year>
<publisher-name><![CDATA[Universidad Católica de Chile]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B7">
<label>7</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[García]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
<name>
<surname><![CDATA[Morandé]]></surname>
<given-names><![CDATA[F.]]></given-names>
</name>
</person-group>
<source><![CDATA[Financiación de la vivienda en Chile. Banco interamericano de desarrollo BID]]></source>
<year></year>
<volume>502</volume>
</nlm-citation>
</ref>
<ref id="B8">
<label>8</label><nlm-citation citation-type="">
<collab>SFH</collab>
<source><![CDATA[Conoce más sobre los créditos hipotecarios en México]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B9">
<label>9</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Beteta]]></surname>
<given-names><![CDATA[I.]]></given-names>
</name>
</person-group>
<source><![CDATA[Vivienda y Crédito Hipotecario en México. SF.]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B10">
<label>10</label><nlm-citation citation-type="">
<collab>INE</collab>
<source><![CDATA[]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B11">
<label>11</label><nlm-citation citation-type="">
<collab>DANE</collab>
<source><![CDATA[]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B12">
<label>12</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rojas]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
<name>
<surname><![CDATA[Osorio]]></surname>
<given-names><![CDATA[A.]]></given-names>
</name>
<name>
<surname><![CDATA[Jaramillo]]></surname>
<given-names><![CDATA[M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Sistemas de Financiación de Vivienda]]></article-title>
<source><![CDATA[Revista DYNA]]></source>
<year></year>
<volume>132</volume>
<page-range>65-72</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>