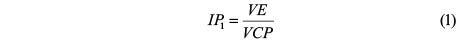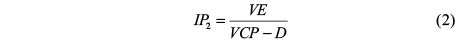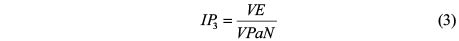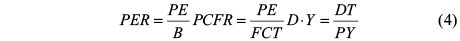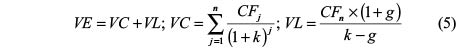
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>1692-3324</journal-id>
<journal-title><![CDATA[Revista Ingenierías Universidad de Medellín]]></journal-title>
<abbrev-journal-title><![CDATA[Rev. ing. univ. Medellín]]></abbrev-journal-title>
<issn>1692-3324</issn>
<publisher>
<publisher-name><![CDATA[Universidad de Medellín]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S1692-33242014000100007</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Sistema de inferencia difuso para la valoración de empresas]]></article-title>
<article-title xml:lang="en"><![CDATA[Diffuse inference system for valuation of companies]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Rojas López]]></surname>
<given-names><![CDATA[Miguel David]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Zuluaga Laserna]]></surname>
<given-names><![CDATA[Esteban]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Valencia Corrales]]></surname>
<given-names><![CDATA[Maria Elena]]></given-names>
</name>
<xref ref-type="aff" rid="A03"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Nacional de Colombia Facultad de Minas Departamento de Ingeniería de la Organización]]></institution>
<addr-line><![CDATA[Medellín ]]></addr-line>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Nacional de Colombia Facultad de Minas Departamento de Ingeniería de la Organización]]></institution>
<addr-line><![CDATA[Medellín ]]></addr-line>
</aff>
<aff id="A03">
<institution><![CDATA[,Fundación Universitaria Luis Amigó Facultad de Ciencias Administrativas, económicas y contables Centro de Investigación y Consultoría Organizacional (CINCO)]]></institution>
<addr-line><![CDATA[Medellín ]]></addr-line>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>06</month>
<year>2014</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>06</month>
<year>2014</year>
</pub-date>
<volume>13</volume>
<numero>24</numero>
<fpage>89</fpage>
<lpage>108</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S1692-33242014000100007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S1692-33242014000100007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S1692-33242014000100007&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[El objetivo de esta investigación es proponer una herramienta basada en lógica difusa que permita implementarse en la valoración de empresas, admitiendo la inclusión de variables y criterios no cuantitativos en dicho proceso. Inicialmente, se exploran algunas de las principales metodologías de valoración de empresas, se identifican los factores que las impactan, y se establecen como insumo para la herramienta que propone esta investigación. Posteriormente, se presenta el marco teórico de lógica difusa y sobre el cual se sustenta la herramienta. Luego, se establecen las características en términos difusos de los componentes de la misma y se comparten algunos resultados. La herramienta presentada, además de incluir variables cualitativas y apoyar la toma de decisiones de inversión, permite el seguimiento a la gestión, ya que facilita medir las variaciones que algunas decisiones organizacionales generan en el valor de la empresa.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[The objective of this research is to propose a tool based on diffuse logic that would allow its implementation in the valuation of companies, accepting the inclusion of non-quantitative variables and criteria that have not been included in said process. Initially, some of the main company valuation methodologies are explored, identifying the factors that have an impact on them. Then, they are established as supply for the tool proposed in this research work. Subsequently, the diffuse logic theoretical framework is presented, which is the basis of the mentioned tool. Then, the characteristics are established in diffuse terms of its own components, and several results are disclosed. The presented tool, apart from including qualitative variables and supporting the investment decision-making process, allows the follow-up of the management as it facilitates the measurement of the variations that some organizational decisions generate in the value of the company.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[valoración]]></kwd>
<kwd lng="es"><![CDATA[lógica difusa]]></kwd>
<kwd lng="es"><![CDATA[finanzas]]></kwd>
<kwd lng="en"><![CDATA[valuation]]></kwd>
<kwd lng="en"><![CDATA[diffuse logic]]></kwd>
<kwd lng="en"><![CDATA[finance]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font size="2" face="Verdana, Arial, Helvetica, sans-serif">     <p align="right"><b>ART&Iacute;CULOS</b></p> 		    <p>&nbsp;</p>       <p align="center"><font face="Verdana" size="4"><b>Sistema de inferencia difuso para la valoraci&oacute;n de empresas</b></font></p>     <p align="center">&nbsp;</p>     <p align="center"><font size="3"><b>Diffuse inference system for valuation of companies</b></font></p>     <p align="center">&nbsp;</p>     <p>&nbsp;</p>     <p><b> Miguel David Rojas L&oacute;pez<a href="#topo1"><sup>*</sup></a>; Esteban Zuluaga Laserna<a href="#topo2"><sup>**</sup></a>; Maria Elena Valencia Corrales<a href="#topo3"><sup>***</sup></a></b></p>     <p><a name="#topo1">*</a> Ph. D. Ingenier&iacute;a, Profesor Asociado,, Director Centro de Investigaci&oacute;n y Consultor&iacute;a Organizacional (CINCO), Departamento de Ingenier&iacute;a de la Organizaci&oacute;n, Facultad de Minas, Universidad Nacional de Colombia, Sede Medell&iacute;n. Carrera 80 N. 65-223 Bloque M8B oficina 202 Medell&iacute;n, Tel 4255225-4255309. <a href="mailto:mdrojas@unal.edu.co">mdrojas@unal.edu.co</a></p>     ]]></body>
<body><![CDATA[<p><a name="#topo2">**</a> Mag&iacute;ster en Ingenier&iacute;a Administrativa, Investigador Centro de Investigaci&oacute;n y Consultor&iacute;a Organizacional Contabilidad Ambiente y Sociedad (CONTAS), Departamento de Ingenier&iacute;a de la Organizaci&oacute;n, Facultad de Minas, Universidad Nacional de Colombia &#8211; Sede Medell&iacute;n. <a href="mailto:ezuluag@unal.edu.co">ezuluag@unal.edu.co</a></p>     <p><a name="#topo3">***</a> Mag&iacute;ster en Administraci&oacute;n, Investigador Centro de Investigaci&oacute;n y Consultor&iacute;a Organizacional (CINCO), Facultad de Ciencias Administrativas, econ&oacute;micas y contables, Fundaci&oacute;n Universitaria Luis Amig&oacute;, Medell&iacute;n. <a href="mailto:Maria.valenciaco@amigo.edu.co">Maria.valenciaco@amigo.edu.co</a></p>     <p>&nbsp;</p>     <p><b>Recibido</b>: 11/09/2013    <br>  <b> Aceptado:</b> 17/01/2014</p>     <p>&nbsp;</p>     <p>&nbsp;</p> <hr size="1"noshade>     <p><b>RESUMEN</b></p>     <p> El objetivo de esta investigaci&oacute;n es proponer una herramienta basada en l&oacute;gica difusa que permita implementarse en la valoraci&oacute;n de empresas, admitiendo la inclusi&oacute;n de variables y criterios no cuantitativos en dicho proceso. Inicialmente, se exploran algunas de las principales metodolog&iacute;as de valoraci&oacute;n de empresas, se identifican los factores que las impactan, y se establecen como insumo para la herramienta que propone esta investigaci&oacute;n. Posteriormente, se presenta el marco te&oacute;rico de l&oacute;gica difusa y sobre el cual se sustenta la herramienta. Luego, se establecen las caracter&iacute;sticas en t&eacute;rminos difusos de los componentes de la misma y se comparten algunos resultados. La herramienta presentada, adem&aacute;s de incluir variables cualitativas y apoyar la toma de decisiones de inversi&oacute;n, permite el seguimiento a la gesti&oacute;n, ya que facilita medir las variaciones que algunas decisiones organizacionales generan en el valor de la empresa.</p>     <p><b>PALABRAS CLAVE</b></p>     ]]></body>
<body><![CDATA[<p> valoraci&oacute;n, l&oacute;gica difusa, finanzas.</p> <hr size="1"noshade>     <p><b>ABSTRACT</b></p>     <p> The objective of this research is to propose a tool based on diffuse logic that would allow its implementation in the valuation of companies, accepting the inclusion of non-quantitative variables and criteria that have not been included in said process. Initially, some of the main company valuation methodologies are explored, identifying the factors that have an impact on them. Then, they are established as supply for the tool proposed in this research work. Subsequently, the diffuse logic theoretical framework is presented, which is the basis of the mentioned tool. Then, the characteristics are established in diffuse terms of its own components, and several results are disclosed. The presented tool, apart from including qualitative variables and supporting the investment decision-making process, allows the follow-up of the management as it facilitates the measurement of the variations that some organizational decisions generate in the value of the company.</p>     <p><b>KEY WORDS</b></p>     <p> valuation, diffuse logic, finance.</p> <hr size="1"noshade>     <p>&nbsp;</p>     <p>&nbsp;</p> 		    <p><FONT SIZE="3" FACE="Verdana"><B> INTRODUCCI&Oacute;N </B></FONT></p>     <p>La valoraci&oacute;n de empresas es importante para las finanzas corporativas y la econom&iacute;a del negocio, dado que generalmente implica cambios en la estructura, estrategia y funcionamiento de la empresa.</p>     <p>La literatura financiera propone varios m&eacute;todos para valorar empresas, donde predominan aquellos basados en el flujo descontado de fondos; los m&eacute;todos presentan una estructura coherente pero que excluye variables concernientes a la estrategia, calidad de los productos, habilidad de las directivas, conocimiento del mercado y el an&aacute;lisis del sector al cual pertenece la empresa. Otros m&eacute;todos, como el an&aacute;lisis de indicadores o estados financieros, no son ajenos a este problema. La valoraci&oacute;n es una caja negra; no se pueden estimar las cifras en el proceso subjetivo y cognoscitivo, ni intentar pronosticar los supuestos con los cuales se desarroll&oacute; el mismo, es decir, no se logra un proceso articulado y replicable.</p>     ]]></body>
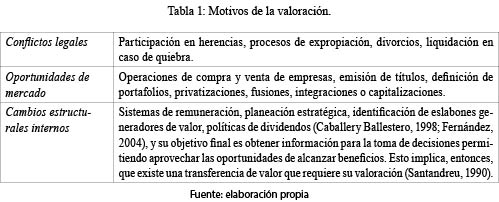
<body><![CDATA[<p>La administraci&oacute;n estrat&eacute;gica se preocupa m&aacute;s por los an&aacute;lisis cualitativos, argumentando que la empresa puede generar valor desde la estructura del sector al cual pertenece, competencias internas y gesti&oacute;n de los recursos propios, valorando la empresa por su presente y futuro en el entorno.</p>     <p>Esta investigaci&oacute;n propone una herramienta basada en l&oacute;gica difusa, que incluya esas variables y criterios cualitativos y apoye el proceso de valoraci&oacute;n. Para esto, es necesario conocer algunas metodolog&iacute;as de valoraci&oacute;n y los conceptos de l&oacute;gica difusa, estableciendo las variables involucradas y la herramienta.</p>     <p>&nbsp;</p> 		    <p><FONT SIZE="3" FACE="Verdana"><B> 1. METODOLOG&Iacute;AS pARA LA VALORACI&Oacute;N DE EMPRESAS </B></FONT></p>     <p>Las empresas son valoradas por tres motivos (ver <a href="#t1"> tabla 1</a>).</p>     <p align="center"><a name="t1"></a><img src="/img/revistas/rium/v13n24/v13n24a07t1.jpg"></p>		    <p>&nbsp;</p>      <p>Las metodolog&iacute;as para la valoraci&oacute;n de empresas se clasifican en cinco grupos: basadas en la contabilidad (balance), basadas en indicadores, las mixtas (o <i>Goodwill</i>), las de descuentos de flujos futuros, y las de valor creado &#91;1&#93;.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.1. Basadas en el balance </B></FONT></p>     <p>El valor de una compa&ntilde;&iacute;a se encuentra en el balance, y se determina dicho valor mediante la estimaci&oacute;n del patrimonio. Algunos de los m&eacute;todos de esta categor&iacute;a son: valor contable (patrimonio neto), valor contable ajustado, valor de liquidaci&oacute;n y valor sustancial. El inconveniente de estos m&eacute;todos es que obtienen el valor de la empresa desde una perspectiva est&aacute;tica, que no considera factores ajenos a la elaboraci&oacute;n de los registros contables, como: futuro de la compa&ntilde;&iacute;a, valor del dinero en el tiempo, situaci&oacute;n del sector y problemas humanos &#91;2&#93;. La valoraci&oacute;n est&aacute;tica sirve como base de comparaci&oacute;n contra otros m&eacute;todos y como m&eacute;todo auxiliar &#91;3&#93;.</p> 		    ]]></body>
<body><![CDATA[<p><FONT SIZE="2" FACE="Verdana"><B> 1.2. Basadas en indicadores </B></FONT></p>     <p>Son est&aacute;ticos, evaluando las obligaciones, derechos y bienes de una empresa. El m&eacute;todo obtiene un &iacute;ndice que compara diferentes cuentas de la empresa como patrimonio, ventas, utilidades u otra, y que, a su vez, es comparable con el de otra empresa, analizado para obtener conclusiones espec&iacute;ficas. Los m&eacute;todos basados en indicadores son divididos en tres grupos: patrimoniales, estrat&eacute;gicos y de rendimiento &#91;2&#93;.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.2.1. Patrimoniales </B></FONT></p>     <p>Se valora el patrimonio sin considerar la capacidad para generar excedentes en el futuro. Este m&eacute;todo contempla principalmente tres formas de aplicaci&oacute;n:</p>     <p>El valor de la empresa (VE) comparado con el patrimonio como el valor contable del mismo (VCP). El &iacute;ndice patrimonial es:</p>     <p align="center"><img src="/img/revistas/rium/v13n24/v13n24a07e1.jpg"></p>		    <p>&nbsp;</p>      <p>El valor de la empresa comparado con el patrimonio como el valor de reposici&oacute;n a precios de mercado de los activos (VPM), descontando la deuda (D). El &iacute;ndice patrimonial para esta forma es:</p>     <p align="center"><img src="/img/revistas/rium/v13n24/v13n24a07e2.jpg"></p>		    <p>&nbsp;</p>      ]]></body>
<body><![CDATA[<p>El valor de la empresa comparado con el patrimonio como el valor patrimonial neto (VPaN), el cual considera los ajustes necesarios para obtener una valoraci&oacute;n a precios de mercado, como los pasivos contingentes y las plusval&iacute;as latentes. El &iacute;ndice patrimonial para esta forma es:</p>     <p align="center"> <img src="/img/revistas/rium/v13n24/v13n24a07e3.jpg"></p>		    <p>&nbsp;</p>      <p>Para el comprador estos indicadores deben ser menores a 1.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.2.2. Estrat&eacute;gicos </B></FONT></p>     <p>Con los procesos de internacionalizaci&oacute;n vividos por las econom&iacute;as durante el per&iacute;odo comprendido entre 2000 y 2005 por medio de los tratados de libre comercio, se han observados en Latinoam&eacute;rica amplios procesos de adquisici&oacute;n y fusi&oacute;n de empresas, con el prop&oacute;sito de ampliar su participaci&oacute;n y lograr de esta manera hacer frente a los competidores que llegar&iacute;an de otros pa&iacute;ses; son los casos de Zen&uacute;, Noel y algunas cementeras &#91;4&#93;.</p>     <p>Los indicadores estrat&eacute;gicos captan los motivos de los factores econ&oacute;micos o financieros mediante multiplicadores basados en la experiencia del mercado.</p>     <p>Los pasos para la aplicaci&oacute;n del m&eacute;todo son:</p>     <p>a. Elaborar un indicador que compare el valor o precio de la empresa con el atributo estrat&eacute;gico deseado.</p>     <p>b. Establecer desde la experiencia un nivel est&aacute;ndar para el indicador.</p>     ]]></body>
<body><![CDATA[<p>c. Aplicar el indicador con su valor est&aacute;ndar al atributo estrat&eacute;gico.</p>     <p>La metodolog&iacute;a tiene dos debilidades: una, carece de rigor financiero al no incluir el rendimiento de las inversiones; y dos, supone homogeneidad en las empresas.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.2.3. De rendimiento </B></FONT></p>     <p>Origen del m&eacute;todo de descuento de flujo de caja. Se emplean tres indicadores:</p>     <p align="center"> <img src="/img/revistas/rium/v13n24/v13n24a07e4.jpg"></p>		    <p>&nbsp;</p>      <p>PE = Precio de la empresa</p>     <p>PER = <i>Price earnings ratio</i>. Indicador ganancia precio.</p>     <p>B= beneficio o utilidades.</p>     <p>PCFR = <i>Price cash flow ratio</i>. Indicador del flujo de capital neto.</p>     ]]></body>
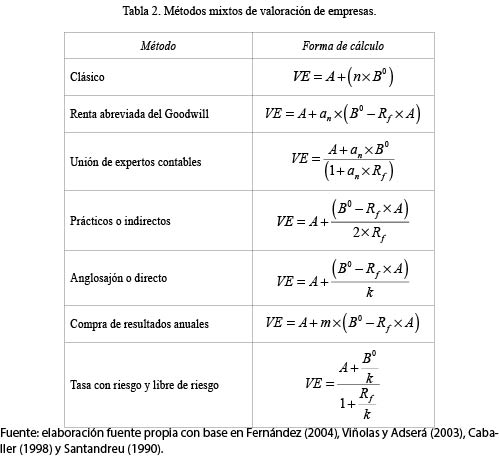
<body><![CDATA[<p>FCT = Flujo de capital total.</p>     <p>D.Y = <i>Dividen yield</i>. Renta por dividendo.</p>     <p>El indicador m&aacute;s empleado es el PER, que considera la capacidad actual para generar beneficio de la empresa a comprar o vender.</p>     <p>Para cualquiera de los indicadores es importante analizar si est&aacute; sub o sobre valorado. Se recomienda el uso de beneficios peri&oacute;dicos y no ocasionales. Los resultados obtenidos por esta metodolog&iacute;a son menos ajustados que los obtenidos por medio del descuento de flujos. Es recomendado como apoyo.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.3. Mixtos </B></FONT></p>     <p>Buscan conjugar las valoraciones contables y el an&aacute;lisis financiero. Plantean la descomposici&oacute;n del valor de la empresa en el monto inicial de las inversiones y la cuant&iacute;a derivada de su capacidad de generar retornos superiores a los exigibles en funci&oacute;n del riesgo. Son sencillos y requieren poca informaci&oacute;n.</p>     <p>Su mayor aporte frente a los contables y a los basados en indicadores es que a&ntilde;aden al valor sustancial (de los activos) la capacidad de generaci&oacute;n de los recursos (excedentes) que tiene la empresa &#91;1&#93;. (ver <a href="#t2"> tabla 2</a>)</p>     <p align="center"><a name="t2"></a><img src="/img/revistas/rium/v13n24/v13n24a07t2.jpg"></p>		    <p>&nbsp;</p>      <p>VE = Valor de la empresa</p>     ]]></body>
<body><![CDATA[<p>A = Valor de los activos netos ajustados a precios de mercado</p>     <p>n = M&uacute;ltiplo del beneficio.</p>     <p>B<SUP>0</SUP> = Beneficios generados por la empresa</p>     <p>a<SUB>n</SUB> = Factor de actualizaci&oacute;n de n unidades</p>     <p>R<SUB>f</SUB> = Tasa de inter&eacute;s libre de riesgo</p>     <p>k = Tasa de inter&eacute;s con riesgo</p>     <p>m = N&uacute;mero de a&ntilde;os de superbeneficio que se valora el goodwill.</p>     <p>Los m&eacute;todos mixtos son criticados por considerarse te&oacute;ricamente incorrectos; las principales debilidades son:</p>     <p>&bull; Los activos no siempre reflejan su verdadero valor, y se asume que la empresa est&aacute; en capacidad de generar valor por encima de sus activos.</p>     <p>&bull; No se consideran las inversiones necesarias para generar beneficios ni el crecimiento esperado de los flujos futuros.</p>     ]]></body>
<body><![CDATA[<p>&bull; La valoraci&oacute;n es est&aacute;tica.</p>     <p>&bull; Los m&uacute;ltiplos no tienen una forma de c&aacute;lculo basada en comparaciones con otros utilizados en valoraciones similares.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.4. Descuento del flujo de fondos </B></FONT></p>     <p>Considerado el m&eacute;todo t&eacute;cnico m&aacute;s apropiado para la valoraci&oacute;n de empresas. Sus bases son los fondos esperados y una tasa exigida acorde con el riesgo de esperar dichos fondos &#91;5&#93;. Estos m&eacute;todos reconocen que para crear valor se requiere de inversiones, y que una empresa que necesite menos capital por unidad de beneficio debe ser premiada con una mejor valoraci&oacute;n &#91;3&#93;.</p>     <p>Las principales ventajas seg&uacute;n &#91;1&#93; son:</p>     <p>&bull; Su base son los flujos de caja y no magnitudes contables.</p>     <p>&bull; Recopila informaci&oacute;n del balance y del estado de resultados.</p>     <p>&bull; Refleja situaciones coyunturales.</p>     <p>Considera el valor del dinero en el tiempo.</p>     <p>El valor de la empresa se estima como la valoraci&oacute;n a corto plazo (VC), que incorpora situaciones coyunturales; y a largo plazo (VL), o estructural.</p>     ]]></body>
<body><![CDATA[<p align="center"> <img src="/img/revistas/rium/v13n24/v13n24a07e5.jpg"></p> 		    <p>&nbsp;</p>      <p>CF = Valor de los flujos de caja en el corto plazo</p>     <p>k = Tasa de descuento</p>     <p>g = Tasa de crecimiento a perpetuidad (fija) de la empresa.</p>     <p>Esto implica determinar la tasa de crecimiento a la que el flujo se incrementar&aacute; en el futuro y la tasa de descuento que se aplicar&aacute; a los flujos venideros.</p>     <p>La determinaci&oacute;n de la tasa de descuento de flujos es un aspecto a tener en cuenta, as&iacute; como el riesgo y las volatilidades hist&oacute;ricas. Representa el costo de oportunidad de los recursos invertidos en la empresa y el grado de riesgo asociado a la inversi&oacute;n.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.5. Basadas en la creaci&oacute;n de valor </B></FONT></p>     <p>El objetivo de la direcci&oacute;n de la empresa es maximizar su valor. Los principales generadores de valor se pueden clasificar en operativos y financieros; los operativos se derivan de la estrategia competitiva de la empresa; los financieros se relacionan con el rendimiento de la inversi&oacute;n, el nivel de endeudamiento o el costo de los recursos. Generar valor implica gestionar los conductores clave para la empresa, y esta gesti&oacute;n determina la capacidad de generar fondos en el futuro.</p>     <p>Algunos de los m&eacute;todos m&aacute;s utilizados son: valor econ&oacute;mico agregado (EVA&reg;), beneficio econ&oacute;mico, valor de mercado a&ntilde;adido (MVA), valor de caja adicionado (CVA), rentabilidad del flujo de la inversi&oacute;n (CFROI).</p>     ]]></body>
<body><![CDATA[<p>No es lo mismo la rentabilidad econ&oacute;mica que la rentabilidad contable, dado que la &uacute;ltima no contempla factores externos que pueden afectar los resultados futuros (Medina, 2002). Para medir la generaci&oacute;n de valor y el valor de una empresa, se deben tener en cuenta tres elementos determinantes: rentabilidad esperada, riesgo inherente y tiempo que puede mantener dicha rentabilidad.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 1.6. Sistemas de l&oacute;gica difusa </B></FONT></p>     <p>La b&uacute;squeda de soluciones a problemas que parten de las percepciones recurren a modelos alternativos que reflejen de alguna manera num&eacute;rica variables de car&aacute;cter ling&uuml;&iacute;stico. La l&oacute;gica difusa-LF se presenta como una herramienta para lograr esta transformaci&oacute;n; sus fundamentos son los conjuntos difusos seg&uacute;n los cuales el grado de pertenencia de un elemento a un conjunto est&aacute; determinado por una funci&oacute;n de pertenencia que puede tomar todos los valores reales comprendidos en el intervalo &#91;0, 1&#93; &#91;6-9&#93;. LF permite definir grados variables de pertenencia que se asemejan, en razonamiento y patrones, al pensamiento humano, dejando conceptos determin&iacute;sticos tradicionales.</p>     <p>Actualmente, cualquier relaci&oacute;n entre variables de entrada ser&aacute; aproximada por medio de un sistema difuso construido en t&eacute;rminos ling&uuml;&iacute;sticos con alto grado de exactitud &#91;9-10&#93;. Los pasos que integran un sistema de inferencia difuso son:</p>     <p>Parametrizaci&oacute;n: se definen las variables de entrada y salida.</p>     <p>Reglas difusas si-entonces: relacionan las variables de entrada y salida, determinando el grado de pertenencia. Se utilizan las relaciones tipo Mandami, que plantean que: Si X<SUB>1 </SUB>es A<SUB>1 </SUB>y X<SUB>2 </SUB>es A<SUB>2 </SUB>y X<SUB>3 </SUB>es A<SUB>3 </SUB>entonces Y es B''.</p>     <p>Operaciones de composici&oacute;n. Las encargadas de concretar el resultado difuso por medio de un operador &#91;11-12, 6-8&#93;.</p>     <p>Mecanismos de inferencia: permite inferir y concluir.</p>     <p>Agregaci&oacute;n: las variables resultantes de las reglas son agregadas.</p>     <p>Proceso de concreci&oacute;n. Parte del conjunto difuso de salida para obtener un valor concreto que proporciona la soluci&oacute;n del sistema que se plante&oacute;.</p>     ]]></body>
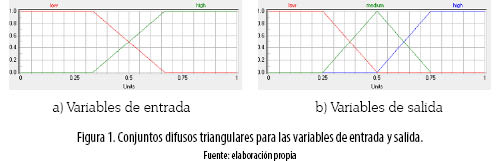
<body><![CDATA[<p>&nbsp;</p> 		    <p><FONT SIZE="3" FACE="Verdana"><B> 2. HERRAMIENTA PARA LA TOMA DE DECISIONES DE INVERSI&Oacute;N </B></FONT></p>     <p>El valor de una empresa se calcula con criterios que var&iacute;an entre analistas. Tres conceptos se hacen evidentes: el precio, como resultado del intercambio de unidades monetarias; el costo, que son los recursos necesarios para mantener la empresa, y el valor, que refleja la capacidad para generar beneficios a sus accionistas o beneficiarios.</p>     <p>Cuanto m&aacute;s complejo el bien, m&aacute;s dif&iacute;cil resulta determinar su coste, sobre todo cuando su elaboraci&oacute;n se prolonga a lo largo de un per&iacute;odo de tiempo; lo anterior, dando lugar a agregar costes que no son homog&eacute;neos &#91;2&#93;. Desde la teor&iacute;a microecon&oacute;mica de la preferencia del consumidor se plantea que un mismo bien consumido o adquirido en dos lugares o circunstancias distintas equivale a dos bienes diferentes, ya que el comprador puede valorarlo de forma diferente &#91;13&#93;.</p>     <p>Una valoraci&oacute;n correcta es aquella que est&aacute; bien fundamentada t&eacute;cnicamente y se basa en supuestos razonables o correctos, teniendo en cuenta la perspectiva subjetiva bajo la que se lleva a cabo la valoraci&oacute;n &#91;14&#93;. Esta subjetividad presenta el problema de agregaci&oacute;n y comparaci&oacute;n; los modelos presentados en la secci&oacute;n 1 no logran por s&iacute; solos una valoraci&oacute;n unificada, y son insuficientes como componentes independientes.</p>     <p>En esta investigaci&oacute;n se unen diferentes componentes de los modelos presentados en la secci&oacute;n 1, que influyen en la percepci&oacute;n del valor de la empresa.</p>     <p>Para la implementaci&oacute;n de esta herramienta se utilizar&aacute;n, por fines pr&aacute;cticos, conjuntos triangulares para las variables de entrada y salida, como se muestra en la <a href="#f1"> figura 1. </a> </p>     <p align="center"><a name="f1"></a><img src="/img/revistas/rium/v13n24/v13n24a07f1.jpg"></p>     <p>&nbsp;</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.1 Competencias internas </B></FONT></p>     ]]></body>
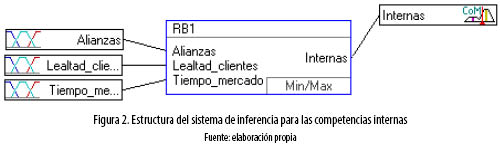
<body><![CDATA[<p>Corresponden a competencias directamente ligadas a la gesti&oacute;n de la empresa en el mercado y con los clientes. Son resultado del <i>goodwill</i>, buenos indicadores de generaci&oacute;n.</p>     <p>El sistema de inferencia difuso para esta variable se presenta en la <a href="#f1"> figura 2. </a></p>     <p align="center"><a name="f2"></a><img src="/img/revistas/rium/v13n24/v13n24a07f2.jpg"></p>		    <p>&nbsp;</p>      <p>La variable competencias internas considera dos conjuntos difusos definidos:</p>     <p>Altas competencias internas: Referencia a competitividad operacional y estrat&eacute;gica. Bajas competencias internas: se presenta cuando la operaci&oacute;n de la empresa no es rentable, los clientes no son leales y se tienen per&iacute;odos intermitentes de trabajo. Las variables de entrada para las competencias internas se definen como:</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.1.1 Alianzas estrat&eacute;gicas </B></FONT></p>     <p>Su importancia radica en que hay un alto desarrollo de tecnolog&iacute;as de comunicaci&oacute;n que apoyan las alianzas; adem&aacute;s, permiten entrar a los mercados espec&iacute;ficos con mayor rapidez, reducen riesgos financieros, pol&iacute;ticos, competencia, mejoran accesos a recursos, entre otras. &#91;15&#93;.</p>     <p>Los conjuntos difusos que se consideran para medir las <i>alianzas estrat&eacute;gicas</i> son: Alianzas estrat&eacute;gicas altas, un tipo de alianza &oacute;ptima, con estrategia definida.</p>     <p>Alianzas estrat&eacute;gicas medias, no aprovechan al m&aacute;ximo el potencial de la alianza.</p>     ]]></body>
<body><![CDATA[<p>Alianza estrat&eacute;gicas bajas, cuyos resultados no son los esperados.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.1.2 Tiempo en el mercado </B></FONT></p>     <p>Es el cociente entre el tiempo de mercado promedio de una empresa y el tiempo de mercado promedio en el sector &#91;16&#93;.</p>     <p>Los conjuntos difusos que se consideran para medir <i>el tiempo en el mercado</i> son:</p>     <p>Mucho tiempo en el mercado, toman decisiones con mayor rapidez.</p>     <p>Normal tiempo en el mercado, posiblemente innovaron en el mercado.</p>     <p>Poco tiempo en el mercado, no logran posicionamiento en el sector.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.1.3 Lealtad de los clientes </B></FONT></p>     <p>Se relaciona con la preferencia por los productos y los servicios de la empresa, con una recurrencia o continuidad en la adquisici&oacute;n de estos. Los conjuntos difusos que se consideran para medir <i>la lealtad de los clientes</i> son:</p>     <p>Alta lealtad de los clientes, dan estabilidad a la empresa.</p>     ]]></body>
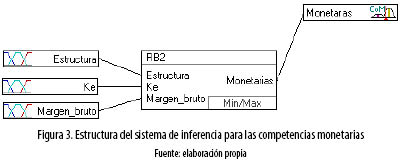
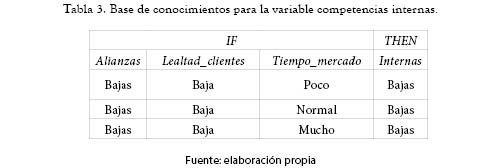
<body><![CDATA[<p>Media lealtad de los clientes, existe el riesgo de perder a los clientes.</p>     <p>Baja lealtad de los clientes, los clientes tienden a cambiar de proveedor.</p>     <p>La base de conocimiento se construy&oacute; con apoyo de un panel de expertos, que analiz&oacute; las relaciones impl&iacute;citas entre las variables de entrada y salida del sistema definido. Estas relaciones son representadas en forma de reglas del tipo si-entonces.</p>     <p>Una de dichas relaciones puede ser expresada de la siguiente forma: si la lealtad de los clientes es baja y est&aacute; asociada a bajas alianzas y a un corto tiempo en el mercado, las competencias internas ser&aacute;n bajas. Esto significa que la empresa no est&aacute; aprovechando sus competencias o que la direcci&oacute;n no est&aacute; tomando decisiones encaminadas a la generaci&oacute;n de valor.</p>     <p>De la base de conocimiento para la medici&oacute;n de las competencias internas se presenta, en la <a href="#f1"> tabla 3, </a>una parte, porque deber&iacute;an mostrarse todas las combinaciones posibles.</p>     <p align="center"><a name="t3"></a><img src="/img/revistas/rium/v13n24/v13n24a07t3.jpg"></p>		    <p>&nbsp;</p>  		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.2 Competencias monetarias </B></FONT></p>     <p>Son las competencias propias de la empresa, es decir, que pueden ser influenciadas y establecidas por las decisiones de las directivas. Impactan la generaci&oacute;n futura de beneficios desde la operatividad y la estrategia. Son propias del flujo de caja, los indicadores estrat&eacute;gicos y la percepci&oacute;n del analista de futuras oportunidades.</p>     <p>El sistema de inferencia difuso para esta variable se presenta en la <a href="#f1"> figura 3.</a></p>     ]]></body>
<body><![CDATA[<p align="center"><a name="f3"></a><img src="/img/revistas/rium/v13n24/v13n24a07f3.jpg"></p>		    <p>&nbsp;</p>      <p>Se consideran dos conjuntos difusos definidos como sigue:</p>     <p>Altas competencias monetarias, empresas que han logrado un equilibrio en su estructura financiera.</p>     <p>Bajas competencias monetarias, direcci&oacute;n financiera y operativa con falencias considerables.</p>     <p>Las variables de entrada para las competencias monetarias se definen como:</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.2.1 Margen bruto </B></FONT></p>     <p>El margen bruto se define como los ingresos, menos lo que cuesta la fabricaci&oacute;n del producto &#91;17&#93;. Exponen comparativamente la diferencia existente entre el valor bruto de la producci&oacute;n y el costo directo asociado a dicha actividad.</p>     <p>El criterio basado en el ingreso establece que el valor de un activo es el valor presente de sus retornos esperados; se espera que un activo provea retornos durante el per&iacute;odo que se posea; para convertir esta serie de retornos en un valor confiable, se debe descontar a la tasa de descuento &#91;18&#93;.</p>     <p>Los conjuntos difusos que se consideran para medir <i>el margen bruto</i> son:</p>     ]]></body>
<body><![CDATA[<p>Margen bruto alto, se presenta una buena eficiencia en las operaciones y una adecuada asignaci&oacute;n de los precios a los productos.</p>     <p>Margen bruto medio, la empresa no utiliza al m&aacute;ximo los recursos de producci&oacute;n.</p>     <p>Margen bruto bajo, el costo de la mercanc&iacute;a supera los ingresos por las ventas.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.2.2 Estructura financiera </B></FONT></p>     <p>Es el total de los pasivos dividido el total del patrimonio &#91;17&#93;. Es financiar los activos incluyendo el capital de los accionistas y deuda, a corto y largo plazo.</p>     <p>El financiamiento se logra utilizando los recursos propios de la empresa o a trav&eacute;s de deuda contra&iacute;da por medio de un sistema financiero. El modelo de apalancamiento objetivo <i>(trade off)</i> sostiene que las empresas buscan un apalancamiento &oacute;ptimo, es decir, aquel que minimice el costo de capital &#91;19&#93;.</p>     <p>Los conjuntos difusos que se consideran para medir <i>la estructura financiera</i> son:</p>     <p>Estructura financiera alta, organizaciones que utilizan al mercado de capitales como su principal opci&oacute;n de financiamiento.</p>     <p>Estructura financiera media, fondo a corto y largo plazo.</p>     <p>Estructura financiera baja, mezcla de fuentes de fondo de corto plazo e inversi&oacute;n.</p> 		    ]]></body>
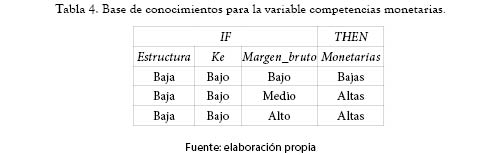
<body><![CDATA[<p><FONT SIZE="2" FACE="Verdana"><B> 2.2.3 Costo del patrimonio </B></FONT></p>     <p>El costo del <i>Equity</i> es la tasa de retorno que la empresa paga a sus accionistas por la obtenci&oacute;n del capital que ellos proveen. El costo de capital de la empresa se definir&iacute;a entonces como un promedio ponderado del capital invertido de cada una de las fuentes de capital a la tasa que cada uno de ellos est&aacute; invirtiendo en la empresa; si una empresa est&aacute; creando o destruyendo valor, este promedio es un elemento b&aacute;sico, junto con el retorno sobre el capital invertido (ROI), ya que siempre que el ROI supere el costo del capital invertido, crea valor &#91;20&#93;.</p>     <p>Los conjuntos difusos que se consideran para medir <i>el costo de capital</i> son:</p>     <p>Costo de Equity alto, inversi&oacute;n del accionista supera sus expectativas.</p>     <p>Costo de Equity medio, la tasa de retorno es la esperada por el inversionista.</p>     <p>Costo de Equity bajo, no se utiliza correctamente el potencial de la empresa.</p>     <p>La base de conocimiento para la medici&oacute;n las competencias monetarias se debe presentar con todas las combinaciones posibles; se presenta una parte en la <a href="#t4"> tabla 4. </a> </p>     <p align="center"><a name="t4"></a><img src="/img/revistas/rium/v13n24/v13n24a07t4.jpg"></p>		    <p>&nbsp;</p>  		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.3 Aspectos macroecon&oacute;micos </B></FONT></p>     ]]></body>
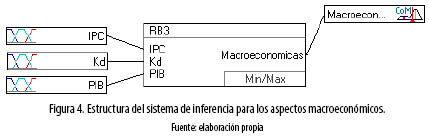
<body><![CDATA[<p>Corresponden al efecto que la econom&iacute;a podr&iacute;a tener sobre el rendimiento de la empresa. Comprometen la percepci&oacute;n de los flujos futuros y limitan algunas de las proyecciones con el fin de ajustar los planteamientos a la realidad. Afectan fuertemente la percepci&oacute;n del analista sobre la posibilidad de cumplir los escenarios planteados y obtener rendimientos proyectados.</p>     <p>El sistema de inferencia difuso para esta variable se presenta en la <a href="#f4"> figura 4. </a> </p>     <p align="center"><a name="f4"></a><img src="/img/revistas/rium/v13n24/v13n24a07f4.jpg"></p>		    <p>&nbsp;</p>      <p>Para la variable aspectos macroecon&oacute;micos, se consideran dos conjuntos difusos definidos como sigue:</p>     <p>Aspectos macroecon&oacute;micos favorables, se presentan se&ntilde;ales que permiten inferir un comportamiento macroecon&oacute;mico propicio para la empresa, en el sector y el pa&iacute;s.</p>     <p>Aspectos macroecon&oacute;micos desfavorables, incrementan la percepci&oacute;n del entorno macroecon&oacute;mico contraproducente para la empresa. Las variables de entrada para las competencias monetarias se definen como:</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.3.1 PIB </B></FONT></p>     <p>La actividad econ&oacute;mica de cualquier pa&iacute;s se mide a trav&eacute;s de sus cuentas nacionales. Es la informaci&oacute;n referente a aspectos macroecon&oacute;micos como: producci&oacute;n, consumo, ahorro, inversi&oacute;n, transacciones financieras y las relaciones econ&oacute;micas con el exterior. Entre los economistas, el enfoque del gasto es el m&aacute;s utilizado (&Aacute;lvarez y Sebasti&aacute;n, 1998). Generalmente se le denomina ecuaci&oacute;n keynesiana y se expresa como: PIB = C + I + G + NX</p>     <p>Permite proyectar el crecimiento de la empresa respecto al desarrollo econ&oacute;mico del pa&iacute;s. Este &iacute;ndice lo componen todos los sectores de la econom&iacute;a de un pa&iacute;s, por tanto, determina el m&iacute;nimo crecimiento que se puede exigir a la empresa.</p>     ]]></body>
<body><![CDATA[<p>Los conjuntos difusos que se consideran para medir <i>el PIB</i> son:</p>     <p>PIB alto, econom&iacute;as que se caracterizan por tener una mejor calidad de vida y utilizan plenamente el potencial y los recursos.</p>     <p>PIB medio, las personas tiene una calidad de vida promedio.</p>     <p>PIB bajo, no se explotan eficientemente los recursos y existe un subdesarrollo en la econom&iacute;a.</p> 		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.3.2 IPC </B></FONT></p>     <p>Se relaciona con la variaci&oacute;n en los precios, lo cual afecta directamente los ingresos de la empresa. En los modelos de valoraci&oacute;n se utiliza para proyectar el comportamiento de los bienes relacionados directa o indirectamente con la operaci&oacute;n de la empresa.</p>     <p>Los conjuntos difusos que se consideran para medir <i>el IPC</i> son:</p>     <p>IPC alto, representa un patr&oacute;n marcado por las preferencias de art&iacute;culos costosos, un crecimiento del mercado acelerado dado por la din&aacute;mica en los precios del mercado y refleja la capacidad adquisitiva de las personas.</p>     <p>IPC medio, gastos diarios de los consumidores se ajustan a las necesidades b&aacute;sicas, y como estas no cambian, la variaci&oacute;n en los precios no es muy significativa.</p>     <p>IPC bajo, se encuentra en econom&iacute;as subdesarrolladas, poco din&aacute;micas.</p> 		    ]]></body>
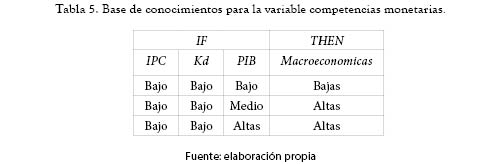
<body><![CDATA[<p><FONT SIZE="2" FACE="Verdana"><B> 2.3.3 Costo de deuda </B></FONT></p>     <p>Empresas que para obtener recursos financieros hacen uso de los aportes que hacen sus due&ntilde;os (equity) o de aportes que hacen terceros (deuda), como proveedores, empleados, sistema financiero, etc.</p>     <p>El que invierte capital en la empresa lo hace esperando que le rente la inversi&oacute;n a una tasa que difiere para cada inversionista, en funci&oacute;n del riesgo percibido en el negocio y del costo de oportunidad de cada uno &#91;20&#93;.</p>     <p>Los conjuntos difusos que se consideran para medir <i>el costo de deuda</i> son:</p>     <p>Costo de deuda alto, costo superior al promedio y refleja una mala pol&iacute;tica de financiamiento.</p>     <p>Costo de deuda medio, se ajusta al valor del sector o de empresas similares.</p>     <p>Costo de deuda bajo, la empresa posee una fuerte capacidad de negociaci&oacute;n.</p>     <p>La base de conocimiento para la medici&oacute;n los aspectos macroecon&oacute;micos debe presentar todas las combinaciones posibles, pero una parte se presenta en la <a href="#xx"> tabla 5. </a> </p>     <p align="center"><a name="t5"></a><img src="/img/revistas/rium/v13n24/v13n24a07t5.jpg"></p>		    <p>&nbsp;</p>  		    ]]></body>
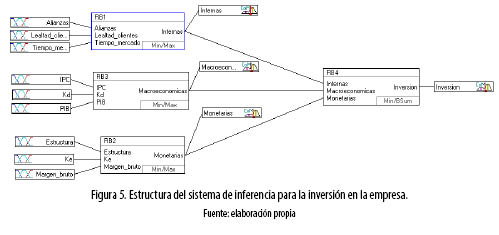
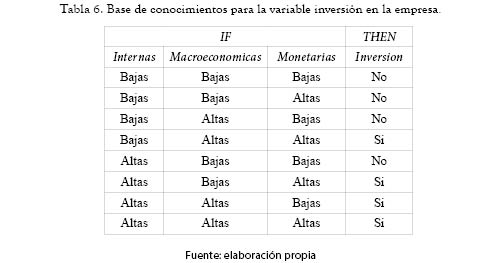
<body><![CDATA[<p><FONT SIZE="2" FACE="Verdana"><B> 2.4 Variable de salida: inversi&oacute;n en la empresa </B></FONT></p>     <p>La valoraci&oacute;n de una empresa, desde el an&aacute;lisis de la inversi&oacute;n, podr&iacute;a dividirse en dos: el an&aacute;lisis cuantitativo y el cualitativo. Entrelazados permiten al inversionista tomar una decisi&oacute;n. La valoraci&oacute;n integra cada uno de los componentes analizados: competencias internas, competencias monetarias y aspectos macroecon&oacute;micos.</p>     <p>El sistema de inferencia difuso para esta variable se presenta en la <a href="#f5"> figura 5. </a> </p>     <p align="center"><a name="f5"></a><img src="/img/revistas/rium/v13n24/v13n24a07f5.jpg"></p>		    <p>&nbsp;</p>      <p>Para la variable inversi&oacute;n en la empresa se consideran dos conjuntos difusos definidos como sigue:</p>     <p>Invertir, la empresa tiene competencias estrat&eacute;gicas que le ayudar&aacute;n a lograr el cumplimiento de sus metas futuras, tanto en generaci&oacute;n de beneficios como en crecimiento organizacional.</p>     <p>No invertir, incrementan en el analista la percepci&oacute;n de un entorno macroecon&oacute;mico contraproducente para la empresa.</p>     <p>La base de conocimiento completa para la medici&oacute;n de los aspectos macroecon&oacute;micos se presenta en la <a href="#t6"> tabla 6. </a> </p>     <p align="center"><a name="t6"></a><img src="/img/revistas/rium/v13n24/v13n24a07t6.jpg"></p>		    ]]></body>
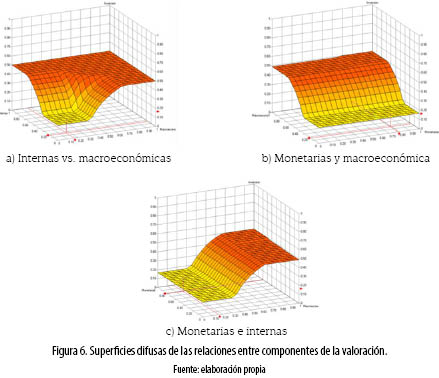
<body><![CDATA[<p>&nbsp;</p>  		    <p><FONT SIZE="2" FACE="Verdana"><B> 2.4.1 Superficies difusas </B></FONT></p>     <p>Las superficies difusas que muestran las relaciones entre las competencias internas, las monetarias y los aspectos macroecon&oacute;micos, y su efecto sobre la decisi&oacute;n e inversi&oacute;n se muestran en la <a href="#f6"> figura 6: </a> </p>     <p align="center"><a name="f6"></a><img src="/img/revistas/rium/v13n24/v13n24a07f6.jpg"></p>		    <p>&nbsp;</p>      <p>De las superficies se aprecia que las competencias internas y macroecon&oacute;micas tienen un efecto constante sobre la decisi&oacute;n de inversi&oacute;n, interpretando como si el analista no fuera a cambiar la valoraci&oacute;n por factores de mercado o propios de la empresa, pero s&iacute; tiene un impacto considerable: ingresar el aspecto financiero.</p>     <p>&nbsp;</p> 		    <p><FONT SIZE="3" FACE="Verdana"><B> 3. CONCLUSIONES </B></FONT></p>     <p>La herramienta presentada en esta investigaci&oacute;n es un apoyo en la toma de decisiones de inversi&oacute;n, una herramienta de seguimiento a la gesti&oacute;n que permite medir las variaciones en el valor de la empresa originado por decisiones organizacionales.</p>     <p>Se recomienda el uso de esta herramienta como principal apoyo de la valoraci&oacute;n, ya que los modelos determin&iacute;sticos, como el flujo de caja descontado, no reflejan ni involucran todas las variables que impactan el valor de una empresa y que deber&iacute;an ser considerados por el analista.</p>     ]]></body>
<body><![CDATA[<p>Esta herramienta es flexible y puede ajustarse a las caracter&iacute;sticas propias de un pa&iacute;s o sector, ya que no tiene valores determin&iacute;sticos que limiten su aplicaci&oacute;n.</p>     <p>La herramienta integra variables que inicialmente estaban desagregadas e incorpora la percepci&oacute;n del analista, lo que resulta en una valoraci&oacute;n gen&eacute;rica similar incluso entre diferentes analistas.</p>     <p>El modelo presenta el limitante del n&uacute;mero de variables, ya que la elecci&oacute;n de las variables definitivas debe ser el resultado de un minucioso an&aacute;lisis que considere las caracter&iacute;sticas propias de la empresa.</p>     <p>Futuros estudios del presente trabajo deber&iacute;an centrarse en la inclusi&oacute;n de variables perceptivas de los clientes y en la determinaci&oacute;n de variables originadas por otros modelos de valoraci&oacute;n no mencionados en esta investigaci&oacute;n.</p>     <p>El modelo permite trabajar con m&aacute;s de una variable o un dato, a diferencia de los modelos tradicionales que centran generalmente en el valor presente de los beneficios o en la generaci&oacute;n de valor como principal respaldo a la decisi&oacute;n.</p>     <p>&nbsp;</p> 		    <p><FONT SIZE="3" FACE="Verdana"><B> REFERENCIAS </B></FONT></p>     <!-- ref --><p>&#91;1&#93; P. Vi&ntilde;olas, y X. Adser&agrave;. <i>Principios de valoraci&oacute;n de empresas</i>. Bilbao: Ediciones Deusto, 2003, 314 pp.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000250&pid=S1692-3324201400010000700001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;2&#93; R. D. Alvares, et al., Razones para valorar una empresa y los m&eacute;todos empleados'', <i>Semestre econ&oacute;mico</i>, vol. <i>9, n.&#176;</i> 18, pp. 59-83, 2006.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000252&pid=S1692-3324201400010000700002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;3&#93; J. L. Mart&iacute;n, y A. Trujillo. <i>Manual de valoraci&oacute;n de empresas</i>, 1.&#170; ed., Barcelona: Editorial Ariel, 2000.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000254&pid=S1692-3324201400010000700003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;4&#93; M. Alzate, y I. C. Hern&aacute;ndez, <i>M&eacute;todos para valoraci&oacute;n de empresas que no cotizan en la bolsa de valores</i> (Tesis para el grado Mag&iacute;ster en Administraci&oacute;n). Universidad de Medell&iacute;n, Medell&iacute;n, 2006.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000256&pid=S1692-3324201400010000700004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;5&#93; P. Fern&aacute;ndez. <i>Valoraci&oacute;n de empresas?: c&oacute;mo medir y gestionar la creaci&oacute;n de valor</i>. Barcelona: Gesti&oacute;n 2000, 2004.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000258&pid=S1692-3324201400010000700005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;6&#93; J.-S.R. Jang, C.-T. Sun y E. Mizutani. <i>Neuro-fuzzy and soft computing: a computational approach to learning and machine intelligence</i>. Upper Saddle River, NJ: Prentice Hall, 1997.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000260&pid=S1692-3324201400010000700006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;7&#93; A. D. Kulkarni. <i>Computer vision and fuzzy, neural systems</i>. Upper Saddle River, NJ: Prentice Hall PTR, 2001, 509 p.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000262&pid=S1692-3324201400010000700007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;8&#93; N. K. Kasabov. <i>Foundations of neural networks, fuzzy systems, and knowledge engineering</i>.Cambridge, Mass.: MIT Press, 1998.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000264&pid=S1692-3324201400010000700008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;9&#93; B. Kosko. <i>Pensamiento borroso?: la nueva ciencia de la l&oacute;gica borrosa</i>. Barcelona: Cr&iacute;tica. 1995.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000266&pid=S1692-3324201400010000700009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;10&#93; L. Wang. <i> Fuzzy systems are universal approximators''. Presented at the IEEE Conference on Fuzzy Systems.</i> <i>San Diego</i>, CA. Pp. 1163-1170, 1992.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000268&pid=S1692-3324201400010000700010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;11&#93; A. Kaufmanny y J. Gil. <i>Las matem&aacute;ticas del azar y de la incertidumbre?: elementos b&aacute;sicos para su aplicaci&oacute;n en econom&iacute;a</i>. Madrid: Centro de Estudios Ram&oacute;n Areces. 1990.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000270&pid=S1692-3324201400010000700011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;12&#93; E. Trillas. <i>Conjuntos borrosos</i>. Barcelona: Editorial Vicens-vives. 1980.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000272&pid=S1692-3324201400010000700012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;13&#93; H. R. Varian, y M. E. Rabasco. <i>Microeconom&iacute;a intermedia: un enfoque actual</i>. Barcelona: Antoni Bosch. 1999.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000274&pid=S1692-3324201400010000700013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;14&#93; F. J. L&oacute;pez, y W. De Luna. <i>Valoraci&oacute;n de empresas en la pr&aacute;ctica</i>. Madrid; Buenos Aires: McGraw-Hill Interamericana. 2001.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000276&pid=S1692-3324201400010000700014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;15&#93; M. A. Hitt et al. <i>Administraci&oacute;n estrat&eacute;gica?: competitividad y globalizaci&oacute;n: conceptos y casos</i>. M&eacute;xico: Thomson, 2007.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000278&pid=S1692-3324201400010000700015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;16&#93; T. Ba&ntilde;egil, y F. Miranda, Tiempo de mercado como determinante del &eacute;xito de nuevos productos: mito o realidad,'' <i>Investigaciones Europeas de Direcci&oacute;n y Econom&iacute;a de la Empresa</i>, vol. <i>7, n.&#176; </i> 2, pp. 109&#8211;122, 2001.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000280&pid=S1692-3324201400010000700016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;17&#93; E. A. Helfert. <i>Financial analysis?: tools and techniques?: a guide for managers</i>. New York: McGraw-Hill, 2001.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000282&pid=S1692-3324201400010000700017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;18&#93; A. Damodaran. <i>Damodaran on Valuation: Security Analysis for Investment and Corporate Finance</i>. Hoboken, N.J: John Wiley &amp; Sons, 2006.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000284&pid=S1692-3324201400010000700018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;19&#93; S. Mongrut, Fuenzalida et al., Explorando teor&iacute;as de estructura de capital en Latinoam&eacute;rica,'' <i>Cuadernos de administraci&oacute;n</i>, vol. <i>23, n.&#176;</i> 41, pp. 163-184. 2010.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000286&pid=S1692-3324201400010000700019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;20&#93; Z. Radi, y A. Bol&iacute;var. Creaci&oacute;n de valor de las empresas colombianas durante el per&iacute;odo 2000-2005,'' <i>Pensamiento y gesti&oacute;n</i>. 22. 2007.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000288&pid=S1692-3324201400010000700020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>&#91;21&#93; L. J. &Aacute;lvarez, y M. Sebasti&aacute;n, La inflaci&oacute;n permanente y latente en Espa&ntilde;a: una perspectiva macroecon&oacute;mica,'' <i>Revista Espa&ntilde;ola de Econom&iacute;a</i>, vol. <i>15, n.&#176;</i> 1, pp. 37-65, 1998.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000290&pid=S1692-3324201400010000700021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> &#91;22&#93; V. Caballer, y E. Ballestero. <i>M&eacute;todos de valoraci&oacute;n de empresas,</i> Madrid: Pir&aacute;mide, 1998.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000292&pid=S1692-3324201400010000700022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> &#91;23&#93; A. Medina. Evaluaci&oacute;n de la gesti&oacute;n del valor en una empresa: propuesta de un modelo,'' <i>Theoria</i>, vol. <i>11</i>, pp. 43&#8211;50, 2002.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000294&pid=S1692-3324201400010000700023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p> &#91;24&#93; E. Santandreu. <i>Manual pr&aacute;ctico de valoraci&oacute;n de empresas</i>. Barcelona: EADA. 1990.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000296&pid=S1692-3324201400010000700024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <p>&nbsp;</p> </font>      ]]></body><back>
<ref-list>
<ref id="B1">
<label>1</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Viñolas]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Adserà]]></surname>
<given-names><![CDATA[X]]></given-names>
</name>
</person-group>
<source><![CDATA[Principios de valoración de empresas]]></source>
<year>2003</year>
<page-range>314</page-range><publisher-loc><![CDATA[Bilbao ]]></publisher-loc>
<publisher-name><![CDATA[Ediciones Deusto]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B2">
<label>2</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Alvares]]></surname>
<given-names><![CDATA[R. D]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Razones para valorar una empresa y los métodos empleados]]></article-title>
<source><![CDATA[Semestre económico]]></source>
<year>2006</year>
<volume>9</volume>
<numero>18</numero>
<issue>18</issue>
<page-range>59-83</page-range></nlm-citation>
</ref>
<ref id="B3">
<label>3</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Martín]]></surname>
<given-names><![CDATA[J. L]]></given-names>
</name>
<name>
<surname><![CDATA[Trujillo]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<source><![CDATA[Manual de valoración de empresas]]></source>
<year>2000</year>
<edition>1</edition>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Editorial Ariel]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B4">
<label>4</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Alzate]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
<name>
<surname><![CDATA[Hernández]]></surname>
<given-names><![CDATA[I. C]]></given-names>
</name>
</person-group>
<source><![CDATA[Métodos para valoración de empresas que no cotizan en la bolsa de valores]]></source>
<year>2006</year>
</nlm-citation>
</ref>
<ref id="B5">
<label>5</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Fernández]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<source><![CDATA[Valoración de empresas?: cómo medir y gestionar la creación de valor]]></source>
<year>2004</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Gestión 2000]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<label>6</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Jang]]></surname>
<given-names><![CDATA[J.-S.R]]></given-names>
</name>
<name>
<surname><![CDATA[Sun]]></surname>
<given-names><![CDATA[C.-T]]></given-names>
</name>
<name>
<surname><![CDATA[Mizutani]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<source><![CDATA[Neuro-fuzzy and soft computing: a computational approach to learning and machine intelligence]]></source>
<year>1997</year>
<publisher-loc><![CDATA[Upper Saddle River^eNJ NJ]]></publisher-loc>
<publisher-name><![CDATA[Prentice Hall]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B7">
<label>7</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kulkarni]]></surname>
<given-names><![CDATA[A. D]]></given-names>
</name>
</person-group>
<source><![CDATA[Computer vision and fuzzy, neural systems]]></source>
<year>2001</year>
<page-range>509</page-range><publisher-loc><![CDATA[Upper Saddle River^eNJ NJ]]></publisher-loc>
<publisher-name><![CDATA[Prentice Hall PTR]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B8">
<label>8</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kasabov]]></surname>
<given-names><![CDATA[N. K]]></given-names>
</name>
</person-group>
<source><![CDATA[Foundations of neural networks, fuzzy systems, and knowledge engineering]]></source>
<year>1998</year>
<publisher-loc><![CDATA[Cambridge^eMass Mass]]></publisher-loc>
<publisher-name><![CDATA[MIT Press]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<label>9</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kosko]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<source><![CDATA[Pensamiento borroso?: la nueva ciencia de la lógica borrosa]]></source>
<year>1995</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Crítica]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B10">
<label>10</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wang]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
</person-group>
<source><![CDATA[Fuzzy systems are universal approximators''. Presented at the IEEE Conference on Fuzzy Systems]]></source>
<year>1992</year>
<page-range>1163-1170</page-range><publisher-loc><![CDATA[San Diego^eCA CA]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B11">
<label>11</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kaufmanny]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Gil]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<source><![CDATA[Las matemáticas del azar y de la incertidumbre?: elementos básicos para su aplicación en economía]]></source>
<year>1990</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Centro de Estudios Ramón Areces]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B12">
<label>12</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Trillas]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<source><![CDATA[Conjuntos borrosos]]></source>
<year>1980</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Editorial Vicens-vives]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B13">
<label>13</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Varian]]></surname>
<given-names><![CDATA[H. R]]></given-names>
</name>
<name>
<surname><![CDATA[Rabasco]]></surname>
<given-names><![CDATA[M. E]]></given-names>
</name>
</person-group>
<source><![CDATA[Microeconomía intermedia: un enfoque actual]]></source>
<year>1999</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[Antoni Bosch]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B14">
<label>14</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[F. J]]></given-names>
</name>
<name>
<surname><![CDATA[De Luna]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<source><![CDATA[Valoración de empresas en la práctica]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Madrid; Buenos Aires ]]></publisher-loc>
<publisher-name><![CDATA[McGraw-Hill Interamericana]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B15">
<label>15</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hitt]]></surname>
<given-names><![CDATA[M. A]]></given-names>
</name>
</person-group>
<source><![CDATA[Administración estratégica?: competitividad y globalización: conceptos y casos]]></source>
<year>2007</year>
<publisher-name><![CDATA[Thomson]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B16">
<label>16</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bañegil]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
<name>
<surname><![CDATA[Miranda]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Tiempo de mercado como determinante del éxito de nuevos productos: mito o realidad]]></article-title>
<source><![CDATA[Investigaciones Europeas de Dirección y Economía de la Empresa]]></source>
<year>2001</year>
<volume>7</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>109-122</page-range></nlm-citation>
</ref>
<ref id="B17">
<label>17</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Helfert]]></surname>
<given-names><![CDATA[E. A]]></given-names>
</name>
</person-group>
<source><![CDATA[Financial analysis?: tools and techniques?: a guide for managers]]></source>
<year>2001</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[McGraw-Hill]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B18">
<label>18</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Damodaran]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<source><![CDATA[Damodaran on Valuation: Security Analysis for Investment and Corporate Finance]]></source>
<year>2006</year>
<publisher-loc><![CDATA[Hoboken^eN.J N.J]]></publisher-loc>
<publisher-name><![CDATA[John Wiley & Sons]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B19">
<label>19</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mongrut, Fuenzalida]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Explorando teorías de estructura de capital en Latinoamérica]]></article-title>
<source><![CDATA[Cuadernos de administración]]></source>
<year>2010</year>
<volume>23</volume>
<numero>41</numero>
<issue>41</issue>
<page-range>163-184</page-range></nlm-citation>
</ref>
<ref id="B20">
<label>20</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Radi]]></surname>
<given-names><![CDATA[Z]]></given-names>
</name>
<name>
<surname><![CDATA[Bolívar]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<source><![CDATA[Creación de valor de las empresas colombianas durante el período 2000-2005]]></source>
<year>2007</year>
<volume>22</volume>
</nlm-citation>
</ref>
<ref id="B21">
<label>21</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Álvarez]]></surname>
<given-names><![CDATA[L. J]]></given-names>
</name>
<name>
<surname><![CDATA[Sebastián]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[La inflación permanente y latente en España: una perspectiva macroeconómica]]></article-title>
<source><![CDATA[Revista Española de Economía]]></source>
<year>1998</year>
<volume>15</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>37-65</page-range></nlm-citation>
</ref>
<ref id="B22">
<label>22</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Caballer]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Ballestero]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<source><![CDATA[Métodos de valoración de empresas]]></source>
<year>1998</year>
<publisher-loc><![CDATA[Madrid ]]></publisher-loc>
<publisher-name><![CDATA[Pirámide]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B23">
<label>23</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Medina]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<source><![CDATA[Evaluación de la gestión del valor en una empresa: propuesta de un modelo]]></source>
<year>2002</year>
<volume>11</volume>
<page-range>43-50</page-range></nlm-citation>
</ref>
<ref id="B24">
<label>24</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Santandreu]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
</person-group>
<source><![CDATA[Manual práctico de valoración de empresas]]></source>
<year>1990</year>
<publisher-loc><![CDATA[Barcelona ]]></publisher-loc>
<publisher-name><![CDATA[EADA]]></publisher-name>
</nlm-citation>
</ref>
</ref-list>
</back>
</article>