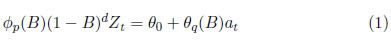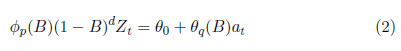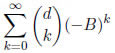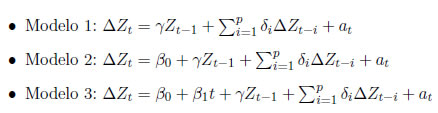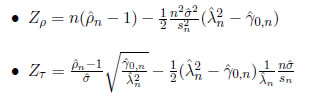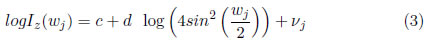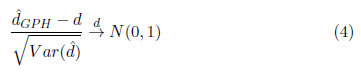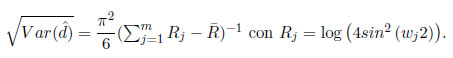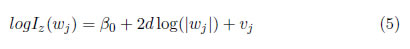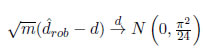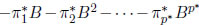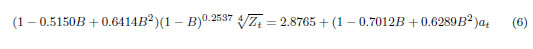
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>1794-9165</journal-id>
<journal-title><![CDATA[Ingeniería y Ciencia]]></journal-title>
<abbrev-journal-title><![CDATA[ing.cienc.]]></abbrev-journal-title>
<issn>1794-9165</issn>
<publisher>
<publisher-name><![CDATA[Escuela de Ciencias y Humanidades y Escuela de Ingeniería de la Universidad EAFIT]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S1794-91652015000200007</article-id>
<article-id pub-id-type="doi">10.17230/ingciencia.11.22.7</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Modelo en series de tiempo para la tasa de penetración de un pozo de petróleo de referencia: Caso Puerto Boyacá - Colombia]]></article-title>
<article-title xml:lang="en"><![CDATA[Time Series Model for the Rate of Penetration in a Reference Oil Well: Puerto Boyacá - Colombia Case]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Hernández Martínez]]></surname>
<given-names><![CDATA[Henry Daniel]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Lemus Polanía]]></surname>
<given-names><![CDATA[Diego Fernando]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Santo Tomás  ]]></institution>
<addr-line><![CDATA[Bogotá ]]></addr-line>
<country>Colombia</country>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Santo Tomás  ]]></institution>
<addr-line><![CDATA[Bogotá ]]></addr-line>
<country>Colombia</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>07</month>
<year>2015</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>07</month>
<year>2015</year>
</pub-date>
<volume>11</volume>
<numero>22</numero>
<fpage>151</fpage>
<lpage>172</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S1794-91652015000200007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S1794-91652015000200007&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S1794-91652015000200007&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[En este trabajo se identificó un modelo en series de tiempo para el control de la tasa de penetración (ROP) en un pozo de referencia denominado V*** que pertenece al campo en desarrollo VEL que está ubicado en la cuenca del Valle del Magdalena Medio (VMM), puntualmente en el municipio de Puerto Boyacá -Colombia. Los valores ajustados por el modelo identificado y su intervalo de confianza del 95% pueden ser empleados como guía en la perforación de pozos vecinos dentro del mismo campo en desarrollo para disminuir la incertidumbre en los tiempos de operación del proyecto. Se hace necesario hacer un análisis comparativo entre la ROP de diferentes procesos de perforación para verificar si la metodología presentada en este trabajo puede ser empleada en el campo completo]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[In this work, a time series control model was identified to describe the rate of penetration in a reference oil drilling well named V***. The oil field development plan was named VEL (located in the Magdalena Medio Valley, municipality of Puerto Boyacá - Colombia). The fitted values of the identified model and its 95% confidence interval can be used to guide the wells drilling process for the same field in order to reduce uncertainty in operation times. It is necessary to make a comparative analysis between different ROP drilling processes to verify that the presented methodology can be used in the entire field]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[tasa de penetración]]></kwd>
<kwd lng="es"><![CDATA[proceso de memoria larga]]></kwd>
<kwd lng="es"><![CDATA[modelo ARFIMA]]></kwd>
<kwd lng="es"><![CDATA[optimización]]></kwd>
<kwd lng="en"><![CDATA[penetration rate]]></kwd>
<kwd lng="en"><![CDATA[long memory process]]></kwd>
<kwd lng="en"><![CDATA[ARFIMA model]]></kwd>
<kwd lng="en"><![CDATA[optimization]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font size="2" face="Verdana, Arial, Helvetica, sans-serif">    </font>    <p align="right"><font size="2" face="Verdana, Arial, Helvetica, sans-serif"><b>ART&Iacute;CULO ORIGINAL</b></font></p>     <p align="right">&nbsp; </p> <font size="2" face="Verdana, Arial, Helvetica, sans-serif">    <p align="right">DOI: <a href="http://dx.doi.org/10.17230/ingciencia.11.22.7" target="_blank">10.17230/ingciencia.11.22.7</a> </p>     <p align="center">&nbsp;</p>     <p align="center"><b><font size="4">Modelo en series de tiempo para la tasa de penetraci&oacute;n de un pozo de petr&oacute;leo de referencia: Caso Puerto Boyac&aacute; - Colombia </font></b></p>     <p align="center">&nbsp;</p>     <p align="center">&nbsp;</p>     <p align="center"><b><font size="3">Time Series Model for the Rate of Penetration in a Reference Oil Well: Puerto Boyac&aacute; - Colombia Case</font></b></p>     <p align="left">&nbsp;</p>     ]]></body>
<body><![CDATA[<p align="left">&nbsp;</p>     <p align="left"><b>Henry Daniel Hern&aacute;ndez Mart&iacute;nez <sup>1</sup>y Diego Fernando Lemus Polan&iacute;a <sup>2</sup> </b></p>     <p align="left">1 Universidad Santo Tom&aacute;s, Bogot&aacute;, Colombia, <a href="mailto:henryhernandezm@usantotomas.edu.co">henryhernandezm@usantotomas.edu.co</a>.</p>     <p>2 Universidad Santo Tom&aacute;s, Bogot&aacute;, Colombia, <a href="mailto:diego.lemus@usantotomas.edu.co">diego.lemus@usantotomas.edu.co</a>. </p>     <p>&nbsp;</p>     <p>Recepci&oacute;n: 18-12-2014  Aceptaci&oacute;n: 06-04-2015  En l&iacute;nea: 31-07-2015     <p>MSC: 62F86, 62L12, 62M10, 62P30, 80M50</p>     <p>&nbsp;</p> <hr size="1"> <b>Resumen</b>     <p>   En este trabajo se identific&oacute; un modelo en series de tiempo para el   control de la tasa de penetraci&oacute;n (ROP) en un pozo de referencia   denominado <i>V</i><sub>***</sub> que pertenece al campo en desarrollo VEL que   est&aacute; ubicado en la cuenca del Valle del Magdalena Medio (VMM),   puntualmente en el municipio de Puerto Boyac&aacute; -Colombia. Los valores   ajustados por el modelo identificado y su intervalo de confianza del   95% pueden ser empleados como gu&iacute;a en la perforaci&oacute;n de pozos   vecinos dentro del mismo campo en desarrollo para disminuir la   incertidumbre en los tiempos de operaci&oacute;n del proyecto. Se hace   necesario hacer un an&aacute;lisis comparativo entre la ROP de diferentes   procesos de perforaci&oacute;n para verificar si la metodolog&iacute;a presentada en este trabajo puede ser empleada en el campo completo.</p>     <p> <b>Palabras clave: </b>tasa de penetraci&oacute;n; proceso de memoria larga; modelo ARFIMA; optimizaci&oacute;n</p> <hr size="1">     ]]></body>
<body><![CDATA[<p><b>Abstract</b></p>     <p>In this work, a time series control model was identified to describe   the rate of penetration  in a reference oil drilling well named   <i>V</i><sub>***</sub>. The oil field development plan was named VEL (located in   the Magdalena Medio Valley, municipality of Puerto Boyac&aacute; -   Colombia). The fitted values of the identified model and its 95%   confidence interval can be used to guide the wells drilling process   for the same field in order to reduce uncertainty in operation   times. It is necessary to make a comparative analysis between   different ROP drilling processes to verify that the presented   methodology can be used in the entire field.</p>     <p> <b>Key words:</b> penetration rate; long memory process; ARFIMA model; optimization</p> <hr size="1">     <p>&nbsp;</p>     <p><b><font size="3"> 1&nbsp;&nbsp;Introducci&oacute;n</font></b></p>     <p>La tasa de penetraci&oacute;n (ROP) en la industria del petr&oacute;leo se define como la velocidad a la cual la sarta o broca del equipo perfora la roca subyacente para profundizar al pozo en busca del yacimiento estimado &#91;1&#93;. Perforar un pozo de petr&oacute;leo depende del tiempo de renta de los equipos usados en la operaci&oacute;n y cualquier propuesta metodol&oacute;gica que optimice tiempos de operaci&oacute;n sin comprometer la seguridad del personal, la vida &uacute;til de la broca, la estabilidad del pozo o la trayectoria al objetivo tendr&aacute; un efecto positivo en la disminuci&oacute;n de los costos de operaci&oacute;n &#91;2&#93;.</p>     <p>   Actualmente en Colombia, los equipos de perforaci&oacute;n no son autom&aacute;ticos y por esto otro aspecto importante a tener en cuenta durante la perforaci&oacute;n de un pozo de petr&oacute;leo es el factor humano, el cual tiene considerable incidencia sobre la ROP. En estos equipos el perforador controla manualmente par&aacute;metros como las revoluciones y el peso sobre la broca generando una tasa de perforaci&oacute;n de acuerdo a una prognosis con alta incertidumbre -Ver &#91;3&#93;-. De lo expresado en el p&aacute;rrafo anterior se puede deducir que un modelo de control en un pozo de referencia contribuye a que el operador tenga una gu&iacute;a para la perforaci&oacute;n de pozos vecinos dentro de un campo en desarrollo.</p>     <p>   Se considera un campo en desarrollo como el &aacute;rea prospectiva previamente caracterizada para la explotaci&oacute;n de hidrocarburos, la validaci&oacute;n del proceso de exploraci&oacute;n geof&iacute;sica se consigue a trav&eacute;s de la perforaci&oacute;n de varios pozos colindantes que usualmente presentan condiciones geol&oacute;gicas semejantes debido a que se encuentran en una misma cuenca geol&oacute;gica. El presente trabajo tiene como objetivo identificar un modelo de control para un pozo de referencia denominado V<sub>***</sub>, ubicado en el campo en desarrollo VEL, de la cuenca del Valle Magdalena Medio (VMM) en el municipio de Puerto Boyac&aacute; - Colombia.</p>     <p>   El documento tiene la siguiente estructura: en la segunda secci&oacute;n se presenta la teor&iacute;a estad&iacute;stica considerada para determinar el modelo m&aacute;s adecuado para explicar la tasa de penetraci&oacute;n (ROP) en la industria del petr&oacute;leo. En la tercera secci&oacute;n se presentan algunas de las pruebas de ra&iacute;z unitaria m&aacute;s tradicionales en la literatura relacionada consideradas bajo el marco de la metodolog&iacute;a propuesta por Box-Jenkins &#91;4&#93; para la identificaci&oacute;n de procesos ARIMA(p,d,q), la cual fue dise&ntilde;ada exclusivamente para el an&aacute;lisis de series temporales con &oacute;rdenes de integraci&oacute;n enteros y no fraccionales. Tambi&eacute;n se presentan algunas de las pruebas de ra&iacute;z fraccional estacionaria m&aacute;s tradicionales en la literatura relacionada bajo el marco de la metodolog&iacute;a propuesta por &#91;5&#93; para la identificaci&oacute;n de procesos ARFIMA(p,d,q) la cual fue dise&ntilde;ada exclusivamente para el an&aacute;lisis de series temporales con &oacute;rdenes de integraci&oacute;n fraccionales. En la cuarta secci&oacute;n se presentan los resultados del proceso de identificaci&oacute;n del modelo de pron&oacute;stico en series de tiempo, la validaci&oacute;n de los supuestos del modelo identificado y el ajuste del mismo a la secuencia de observaciones de inter&eacute;s. Finalmente se presentan las conclusiones y recomendaciones para trabajos futuros.</p>     <p>&nbsp;</p>     ]]></body>
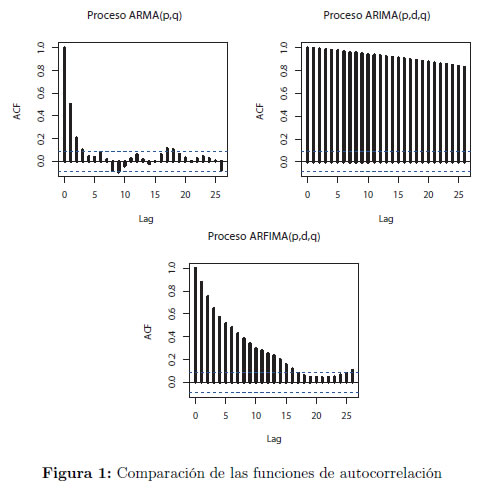
<body><![CDATA[<p><b><font size="3">2&nbsp;&nbsp;Metodolog&iacute;a</font></b></p>     <p>   En el presente trabajo se implementar&aacute;n algunos conceptos de series de tiempo con la finalidad de ajustar un modelo de control para la tasa de penetraci&oacute;n ROP en un pozo de referencia que pueda ser empleado por los operarios en procesos de perforaci&oacute;n posteriores. Puntualmente se busca controlar la tasa de penetraci&oacute;n de un proceso de perforaci&oacute;n y as&iacute; reducir tiempos de operaci&oacute;n innecesarios en el alquiler del equipo, factor que influye de forma directa en el costo general del proyecto. A continuaci&oacute;n se presentan algunas definiciones que van a ser empleadas a lo largo del documento.</p>     <p>   Seg&uacute;n &#91;5&#93; y &#91;6&#93;, la propiedad de memoria larga   en una serie temporal suele entenderse como la persistencia que   muestran las autocorrelaciones muestrales de ciertas series de   tiempo estacionarias las cuales decrecen a un ritmo muy lento pero   finalmente convergen hacia cero. &#91;7&#93; afirma que este   comportamiento no es compatible con la funci&oacute;n de   autocorrelaci&oacute;n(ACF) de los procesos estacionarios autorregresivos y   de medias m&oacute;viles ARMA(p,q), que imponen un decrecimiento   exponencial en las autocorrelaciones, ni con el decrecimiento casi   nulo de los modelos integrados no estacionarios ARIMA(p,d,q).</p>     <p align="center"><a name="f1"></a><img src="/img/revistas/ince/v11n22/v11n22a7f1.jpg"></p>     <p>En la <a href="#f1">Figura 1</a> se presenta la diferencia en el comportamiento de la   ACF para algunos procesos ARMA(p,q), ARIMA(p,d,q) y ARFIMA(p,d,q)   simulados.</p>     <p>   <b>2.1&nbsp;&nbsp;Modelos ARIMA(p,d,q)</b></p>     <p>   Seg&uacute;n &#91;8&#93;,&#91;9&#93;,&#91;10&#93;, un proceso   estoc&aacute;stico <i>{Z<sub>t</sub>: t  <img src="/img/revistas/ince/v11n22/v11n22a7g3.jpg"> Z</i>}  sigue un proceso autorregresivo   integrado de media m&oacute;vil ARIMA(p,d,q) si es una soluci&oacute;n a la ecuaci&oacute;n:</p>     <p align="right"><img src="/img/revistas/ince/v11n22/v11n22a7g1.jpg"></p>     <p>  donde &#981;<sub>p</sub>(B) es el polinomio autorregresivo estacionario de orden p y &#952;<sub>q</sub>(B) es el polinomio de media m&oacute;vil invertible de orden q, ambos en t&eacute;rminos del operador de retardos B y adem&aacute;s no tienen ra&iacute;ces comunes entre s&iacute;. Si d=0 el proceso en la ecuaci&oacute;n (1) corresponde a un proceso ARMA(p,q) estacionario e invertible, en este caso &#952;<sub>0</sub> est&aacute; relacionado con la media del proceso. Si d  <img src="/img/revistas/ince/v11n22/v11n22a7g3.jpg"><img src="/img/revistas/ince/v11n22/v11n22a7g2.jpg"><sup>+</sup> el proceso en la ecuaci&oacute;n (1) corresponde a un proceso no estacionario homog&eacute;neo con d ra&iacute;ces unitarias, en este caso &#952;<sub>0</sub> es llamado el t&eacute;rmino de tendencia determin&iacute;stica del proceso. El proceso a<sub>t</sub> es una sucesi&oacute;n de variables aleatorias no observables, con media cero y varianza finita <img src="/img/revistas/ince/v11n22/v11n22a7g28.jpg">.</p>     <p>    <b>2.2&nbsp;&nbsp;Modelos ARFIMA(p,d,q)</b></p>     ]]></body>
<body><![CDATA[<p>   Seg&uacute;n &#91;6&#93;,&#91;7&#93; y &#91;11&#93;,un proceso estoc&aacute;stico {Z<sub>t</sub>: t  <img src="/img/revistas/ince/v11n22/v11n22a7g3.jpg"> Z} sigue un proceso ARFIMA(p,d,q) si es una soluci&oacute;n a la ecuaci&oacute;n:</p>     <p align="right"><img src="/img/revistas/ince/v11n22/v11n22a7g4.jpg"></p>     <p>  En el modelo autorregresivo y de media m&oacute;vil fraccionalmente integrado ARFIMA(p,d,q) el grado de memoria y de estacionaridad del proceso est&aacute; definido por el par&aacute;metro de diferenciaci&oacute;n fraccional <i>d</i>, el cual puede tomar cualquier valor reales. En estos modelos (1&#8722;B)<sup>d</sup> =  <img src="/img/revistas/ince/v11n22/v11n22a7g5.jpg">es el operador de diferencia fraccional. &#952;<sub>0</sub>, &#981;<sub>p</sub>(<i>B</i>), &#952;<sub>q</sub> (<i>B</i>) y a<sub>t</sub> tienen la misma definici&oacute;n que presentada en la subsecci&oacute;n anterior.</p>     <p>   En &#91;12&#93; se determin&oacute; para el proceso ARFIMA(0,d,0) que:</p> <ul>       <li> Si <i>d</i> &gt; &#8722;0.5, entonces <i>Z</i><sub>t</sub> es un proceso invertible.  </li>        <li> Si <i>d</i> &lt; 0.5, entonces <i>Z</i><sub>t</sub> es un proceso estacionario.  </li>     </ul>     <p>   Seg&uacute;n &#91;7&#93;,&#91;6&#93; y &#91;13&#93; el comportamiento asint&oacute;tico de la funci&oacute;n de autocorrelaci&oacute;n del proceso ARFIMA(p,d,q) general es similar al obtenido para el proceso ARFIMA(0,d,0), ya que para observaciones muy distantes los efectos de los par&aacute;metros ARMA son pr&aacute;cticamente despreciables.</p>     <p>&nbsp;</p>     <p><font size="3"><b><font size="3">3&nbsp;&nbsp;Pruebas de ra&iacute;z unitaria y pruebas de ra&iacute;z fraccional</font></b></font></p>     ]]></body>
<body><![CDATA[<p>   <b>3.1&nbsp;&nbsp;Prueba de ra&iacute;z unitaria de Dickey-F&uuml;ller aumentada (ADF)</b></p>     <p> En la pr&aacute;ctica no siempre es posible representar una serie de tiempo empleando alguno de los modelos donde no hay correlaci&oacute;n serial en el t&eacute;rmino de error -Ver &#91;14&#93; -. En este caso Dickey-Fuller proponen extender la prueba considerando los siguientes modelos:</p>     <p align="center"><img src="/img/revistas/ince/v11n22/v11n22a7g6.jpg"></p>     <p>   donde <i>a<sub>t</sub></i> es un ruido blanco gaussiano de media cero y varianza constante -<i>a<sub>t</sub></i> &#160;&#8764;&#160;<i>RBN</i>(0,<img src="/img/revistas/ince/v11n22/v11n22a7g28.jpg">)-. Con la finalidad de probar la existencia de una ra&iacute;z unitaria se deben contrastar las siguientes hip&oacute;tesis seg&uacute;n el modelo considerado en el estudio: <ul>       <li> <i>H</i><sub>0</sub>: &#947; = 0. Bajo esta hip&oacute;tesis la serie tiene ra&iacute;z unitaria, lo que implica que el proceso es no estacionario.  </li>        <li> <i>H</i><sub>1</sub>: &#947; &lt; 0 la serie no tiene ra&iacute;z unitaria y por tanto la serie es estacionaria  </li>     </ul>     <p>  El estad&iacute;stico de prueba para cada una de las pruebas es &#964; = <img src="/img/revistas/ince/v11n22/v11n22a7g7.jpg"> donde <img src="/img/revistas/ince/v11n22/v11n22a7g8.jpg">s el estimador de m&iacute;nimos cuadrados de &#947; y se(<img src="/img/revistas/ince/v11n22/v11n22a7g8.jpg">) es el error est&aacute;ndar en el modelo bajo estudio. La distribuci&oacute;n de &#964; bajo la hip&oacute;tesis nula no es la t-Student tradicional, pertenece a una clase de distribuciones no est&aacute;ndar y se encuentra tabulada para diferentes valores de n y niveles de significancia &#945; -Ver &#91;14&#93;,&#91;15&#93; y &#91;16&#93; -. Si &#964;(&#945;,n) es el percentil &#945;-inferior de dicha distribuci&oacute;n se debe rechazar la hip&oacute;tesis nula si el valor observado de &#964; &lt; &#964;(&#945;,n).</p>     <p>   <b>3.2&nbsp;&nbsp;Prueba de ra&iacute;z unitaria de Phillips-Perron</b></p>     <p>   En &#91;17&#93; se propone una modificaci&oacute;n de test de Dickey-Fuller que difiere de este en c&oacute;mo tratar la correlaci&oacute;n serial y la heterocedasticidad en los errores. Para implementar esta prueba se considera uno de los siguientes modelos <ul>       ]]></body>
<body><![CDATA[<li> Modelo 1: Z<sub>t</sub> = &#947;Z<sub>t&#8722;1</sub> + u<sub>t</sub>  </li>        <li> Modelo 2: Z<sub>t</sub> = &#946;<sub>0</sub> + &#947;Z<sub>t&#8722;1</sub> + u<sub>t</sub>  </li>        <li> Modelo 3: Z<sub>t</sub> = &#946;<sub>0</sub> + &#946;<sub>1</sub> t + &#947;Z<sub>t&#8722;1</sub> + u<sub>t</sub>  </li>     </ul>     <p>  donde u<sub>t</sub> es un proceso sin ra&iacute;z unitaria <i>I</i>(0) y puede ser heteroced&aacute;stico. La prueba de Phillips y Perron (P-P) realiza una correcci&oacute;n no param&eacute;trica de la correlaci&oacute;n y la heteroced&aacute;sticidad presentes en el t&eacute;rmino de error u<sub>t</sub> de los modelos enunciados. Los estad&iacute;sticos de prueba son:</p>     <p align="center"><img src="/img/revistas/ince/v11n22/v11n22a7g9.jpg"></p>     <p>Bajo la hip&oacute;tesis nula <i>H</i><sub>0</sub>: &#947; = 0 (equivalente a &#961; = 1), los estad&iacute;sticos de la prueba de Phillips - Perron <i>Z</i><sub>&#961;</sub> y <i>Z</i><sub>&#964;</sub> tienen la misma distribuci&oacute;n asint&oacute;tica que el estad&iacute;stico de la prueba ADF y sesgo estad&iacute;stico normalizado.</p>     <p>   <b>3.3&nbsp;&nbsp;Prueba de ra&iacute;z fraccional estacionaria de Geweke y Porter-Hudak</b></p>     <p>   El contraste semiparam&eacute;trico propuesto en &#91;18&#93; se basa en la inferencia sobre el estimador del par&aacute;metro de diferenciaci&oacute;n fraccional d en la ecuaci&oacute;n de regresi&oacute;n de m&iacute;nimos cuadrados en el dominio de la frecuencia dada por</p>     <p align="center"><img src="/img/revistas/ince/v11n22/v11n22a7g10.jpg"></p>     ]]></body>
<body><![CDATA[<p>   donde <i>I</i><sub>z</sub>(<i>w</i><sub>j</sub>) es la j-&eacute;sima ordenada del periodograma de <i>Z</i><sub>t</sub>, <i>w</i><sub>j</sub>= <img src="/img/revistas/ince/v11n22/v11n22a7g11.jpg"> es la j-&eacute;sima frecuencia de Fourier, <i>&#957;</i><sub>j</sub> es el t&eacute;rmino de error en la regresi&oacute;n, el cual se asume i.i.d <sup>3</sup> de media cero y varianza constante <img src="/img/revistas/ince/v11n22/v11n22a7g12.jpg">&#91;(&#960;)/6&#93;, con <i>j</i> = 1, &#8230;,m siendo m el mayor entero que es menor o igual a <img src="/img/revistas/ince/v11n22/v11n22a7g13.jpg">. Los autores afirman que cuando &#8722;0.5 &lt; d &lt; 0 y se cumplen algunas condiciones adicionales, entonces el estimador obtenido es consistente y asint&oacute;ticamente normal</p>     <p align="right"><img src="/img/revistas/ince/v11n22/v11n22a7g14.jpg"></p>     <p>  donde <img src="/img/revistas/ince/v11n22/v11n22a7g15.jpg"></p>     <p>   <b>3.4&nbsp;&nbsp;Prueba de ra&iacute;z fraccional estacionaria de Robinson</b></p>     <p>   En &#91;19&#93; se propone una versi&oacute;n modificada y m&aacute;s eficiente del estimador d<sub>GPH</sub> a partir de la siguiente regresi&oacute;n:</p>     <p align="right"><img src="/img/revistas/ince/v11n22/v11n22a7g16.jpg"></p>     <p>  donde <i>I</i><sub>z</sub>(<i>w</i><sub>j</sub>) es la j-&eacute;sima ordenada del periodograma de <i>Z</i><sub>t</sub>, <i>w</i><sub>j</sub>= <img src="/img/revistas/ince/v11n22/v11n22a7g11.jpg"> es la <i>j</i>-&eacute;sima frecuencia de Fourier, <i>&#957;</i><sub>j</sub> es el t&eacute;rmino de error en la regresi&oacute;n, el cual se asume i.i.d de media cero y varianza constante <img src="/img/revistas/ince/v11n22/v11n22a7g12.jpg">. Tambi&eacute;n determin&oacute; que el estimador obtenido es consistente y asint&oacute;ticamente normal bajo la hip&oacute;tesis de normalidad para el proceso ARFIMA(p,d,q)</p>     <p align="center"><img src="/img/revistas/ince/v11n22/v11n22a7g18.jpg"></p>     <p>El contraste se realiza por medio de una prueba de dos colas para determinar la significancia del coeficiente <img src="/img/revistas/ince/v11n22/v11n22a7g19.jpg"> en 5. Algunos desarrollos m&aacute;s recientes en estimaci&oacute;n semiparam&eacute;trica se presentan en &#91;20&#93;,&#91;21&#93;,&#91;22&#93;,&#91;23&#93; y &#91;24&#93;.</p>     <p>   <b>3.5&nbsp;&nbsp;Prueba de ra&iacute;z fraccional estacionaria de Casta&ntilde;o, G&oacute;mez y Gall&oacute;n</b></p>     ]]></body>
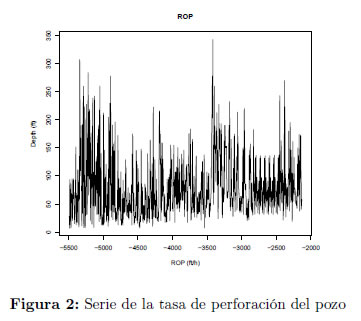
<body><![CDATA[<p> En &#91;5&#93; consideran un proceso ARFIMA(p,d,q) invertible y para cierto orden p<sup>*</sup> suficientemente grande aproximan el comportamiento de corto plazo del modelo 2 por medio del siguiente (1&#8722;B)<sup>d</sup> &#960;<sup>*</sup>(B) Z<sub>t</sub> = a<sub>t</sub> donde <img src="/img/revistas/ince/v11n22/v11n22a7g20.jpg">. Bajo en el modelo ARFIMA(p<sup>*</sup>,d,0) aproximado el procedimiento sugiere contrastar la hip&oacute;tesis nula de memoria corta, <i>H</i><sub>0</sub>: d=0, con la alternativa de memoria larga <i>H</i><sub>1</sub>: d &gt; 0 empleando los resultados asint&oacute;ticos del estimador m&aacute;ximo veros&iacute;mil del par&aacute;metro de diferenciaci&oacute;n fraccional.</p>     <p>  Por lo tanto, el estad&iacute;stico de prueba empleado en el contraste es t<sub>d</sub> = <img src="/img/revistas/ince/v11n22/v11n22a7g21.jpg">, donde <img src="/img/revistas/ince/v11n22/v11n22a7g22.jpg"> y se(<img src="/img/revistas/ince/v11n22/v11n22a7g22.jpg">) son respectivamente el estimador m&aacute;ximo veros&iacute;mil de d y la estimaci&oacute;n de su error est&aacute;ndar. Los autores demostraron que bajo la hip&oacute;tesis nula estad&iacute;stico t<sub>d</sub> tiene una distribuci&oacute;n l&iacute;mite normal est&aacute;ndar (t<sub>d<img src="/img/revistas/ince/v11n22/v11n22a7g23.jpg"></sub>  N(0,1)).</p>     <p>&nbsp;</p>     <p><b><font size="3">4&nbsp;&nbsp;Pruebas y resultados</font></b></p>     <p>        <b>4.1&nbsp;&nbsp;An&aacute;lisis descriptivo</b></p>     <p>   Seg&uacute;n &#91;25&#93; los m&eacute;todos de prospecci&oacute;n geof&iacute;sica permiten hacer inferencia sobre la configuraci&oacute;n de los estratos subyacentes, la composici&oacute;n, forma y existencia o no de hidrocarburos bajo el manto terrestre a traspasar. Existe un grado de incertidumbre asociado con la calidad de la informaci&oacute;n registrada durante el proceso de exploraci&oacute;n s&iacute;smica debido a las ambig&uuml;edades que se puedan presentar en su interpretaci&oacute;n. Por ser una t&eacute;cnica no invasiva no se tiene evidencia f&iacute;sica que permita caracterizar la roca a ser perforada -Ver &#91;26&#93;-. No tener una perspectiva precisa del subsuelo (composici&oacute;n y propiedades f&iacute;sicas de la roca) produce una ROP con gran variabilidad entre mediciones; lo anterior puede implicar un aumento considerable en los tiempos de perforaci&oacute;n.</p>     <p>   Considerando lo descrito en el p&aacute;rrafo anterior en la presente investigaci&oacute;n se trabaj&oacute; con la tasa de penetraci&oacute;n (ROP) obtenida en el proceso de perforaci&oacute;n de un pozo de referencia denominado V<sub>***</sub>, el cual se encuentra dentro del campo en desarrollo denominado VEL sobre la cuenca del Valle Magdalena Medio (VMM) en Puerto Boyac&aacute;, Colombia. La ROP fue medida cada 3 pies, comenzando el registro a una profundidad de 2132 pies y terminando a una profundidad de 5492 pies para un total de 1121 observaciones del proceso bajo estudio. Los gr&aacute;ficos y resultados que se presentan a continuaci&oacute;n fueron obtenidos empleando la versi&oacute;n 3.1.3 del software estad&iacute;stico <i>R</i> y sus paquetes   <i>strucchange</i>, <i>car</i>, <i>urca</i>, <i>fracdiff</i>, <i>arfima</i>, <i>TSA</i>, <i>pracma</i>, <i>fArma</i>, <i>lmtest</i> y <i>fBasics</i>. En la <a href="#f2">Figura 2</a> se presenta la secuencia de observaciones de la tasa de perforaci&oacute;n del pozo (V<sub>***</sub>).</p>     <p align="center"><a name="f2"></a><img src="/img/revistas/ince/v11n22/v11n22a7f2.jpg"></p>     <p>   En el proceso bajo estudio no se observa ninguna tendencia   determin&iacute;stica evidente en la serie de la ROP. Por otra parte, la   varianza incondicional de la serie parece cambiar seg&uacute;n el nivel del   proceso lo que posiblemente indica que se deba realizar una   transformaci&oacute;n de potencia que permita estabilizar la varianza   mencionada.</p>     <p align="center"><a name="f3"></a><img src="/img/revistas/ince/v11n22/v11n22a7f3.jpg"></p>     ]]></body>
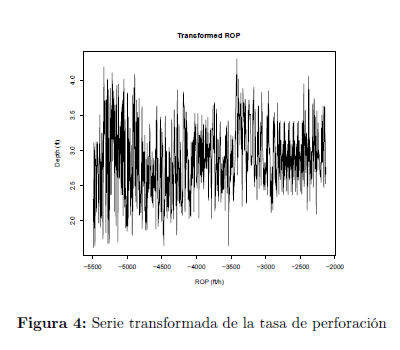
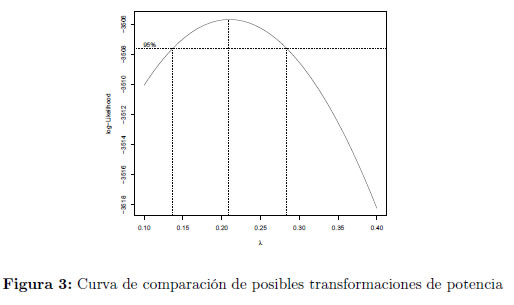
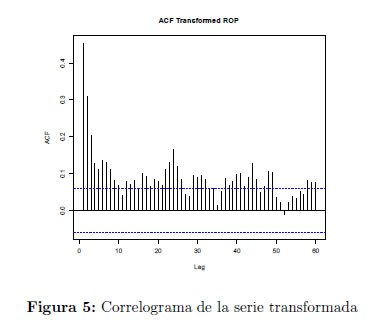
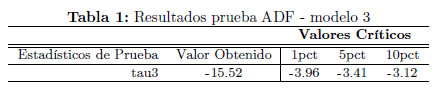
<body><![CDATA[<p align="center"><a name="f4"></a><img src="/img/revistas/ince/v11n22/v11n22a7f4.jpg"></p>     <p>   De la <a href="#f3">Figura 3</a> y de la prueba de transformaci&oacute;n de potencia se   identific&oacute; que la transformaci&oacute;n Box-Cox m&aacute;s adecuada para   estabilizar la varianza incondicional del proceso es la ra&iacute;z cuarta.   A partir de este momento se trabajar&aacute; sobre la serie transformada: X<sub>t</sub> = <sub><img src="/img/revistas/ince/v11n22/v11n22a7g24.jpg"></sub>, la cual se presenta en la <a href="#f4">Figura 4</a>.</p>     <p>   En la <a href="#f5">Figura 5</a> se presenta la funci&oacute;n de autocorrelaci&oacute;n (denotada ACF) de la serie transformada X<sub>t</sub> =<sub><img src="/img/revistas/ince/v11n22/v11n22a7g24.jpg"></sub></p>     <p align="center"><a name="f5"></a><img src="/img/revistas/ince/v11n22/v11n22a7f5.jpg"></p>     <p>      En la <a href="#f5">Figura 5</a> no se observa el grado extremo de persistencia en las   autocorrelaciones muestrales de los modelos ARIMA(p,d,q) ni tampoco   el patr&oacute;n de decrecimiento exponencial que imponen los modelos   ARMA(p,q); gr&aacute;ficamente se evidencia una dependencia no despreciable   entre observaciones separadas entre s&iacute; por una gran distancia. Lo   descrito en el p&aacute;rrafo anterior parece indicar que la serie transformada tiene memoria larga y puede ser no estacionaria.</p>     <p>   A continuaci&oacute;n se determinar&aacute; si el grado de interdependencia   muestral del proceso corresponde al de un proceso estacionario o al   de un proceso no estacionario homog&eacute;neo empleando diferentes pruebas   de ra&iacute;z unitaria siguiendo la metodolog&iacute;a de Box-Jenkins para la   construcci&oacute;n de modelos en series de tiempo univariadas &#91;4&#93;.</p>     <p>   <b>4.2&nbsp;&nbsp;Resultados de las pruebas de ra&iacute;z unitaria</b></p>     <p>   Al implementar la prueba ADF se consider&oacute; inicialmente la existencia   de tendencia determin&iacute;stica y deriva. En la <a href="#t1">Tabla 1</a> se presentan los   resultados obtenidos para esta prueba incluyendo un n&uacute;mero m&aacute;ximo de retardos igual a la ra&iacute;z c&uacute;bica de la longitud de la serie.</p>     <p>     <p align="center"><a name="t1"></a><img src="/img/revistas/ince/v11n22/v11n22a7t1.jpg"></p>     ]]></body>
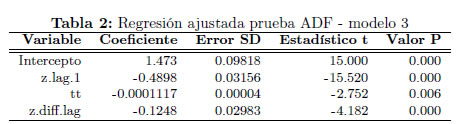
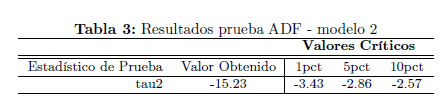
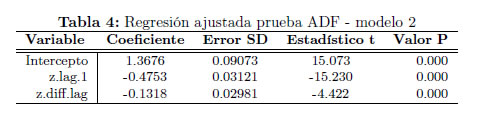
<body><![CDATA[<p>   En la <a href="#t2">Tabla 2</a> se presentan los resultados de la regresi&oacute;n ajustada en este caso.</p>     <p align="center"><a name="t2"></a><img src="/img/revistas/ince/v11n22/v11n22a7t2.jpg"></p>     <p>     <p>Se puede observar que solamente el primer rezago de la prueba ADF result&oacute; estad&iacute;sticamente significativo. Igualmente se puede concluir que la tendencia determin&iacute;stica resulta significativa aunque el valor del coeficiente estimado para la pendiente est&aacute; cercano a cero.     <p>  Considerando que la prueba anterior puede estar sobreparametrizada al incluir tendencia determin&iacute;stica (por su cercan&iacute;a a cero), se especifica nuevamente la prueba ADF empleando el modelo 2, incluyendo un n&uacute;mero m&aacute;ximo de retardos igual a la ra&iacute;z c&uacute;bica de la longitud de la serie. En la <a href="#t3">Tabla 3</a> se presentan los resultados obtenidos.</p>     <p align="center"><a name="t3"></a><img src="/img/revistas/ince/v11n22/v11n22a7t3.jpg"></p>     <p>En la <a href="#t4">Tabla 4</a> se presentan los resultados de la regresi&oacute;n ajustada en este caso.</p>     <p align="center"><a name="t4"></a><img src="/img/revistas/ince/v11n22/v11n22a7t4.jpg"></p>     <p>En la <a href="#t4">Tabla 4</a> se puede observar que solamente el primer rezago de la prueba aumentada result&oacute; significativo. De la <a href="#t1">Tabla 1</a> y la <a href="#t3">Tabla 3</a> se concluye que hay evidencia suficiente para rechazar la hip&oacute;tesis nula de ra&iacute;z unitaria, ya que en ambas pruebas el estad&iacute;stico es menor que el percentil &#945; (nivel de significancia) inferior de la distribuciones  &#964;<sub>&#964;</sub>(&#945;,n) y &#964;<sub>&#956;</sub>(&#945;,n) respectivamente, por tanto se concluye que no hay ra&iacute;z unitaria en la serie de tasa de perforaci&oacute;n del pozo V<sub>***</sub>. La implementaci&oacute;n de la prueba de ra&iacute;z unitaria de Phillips-Perron conduce al mismo resultado de la prueba ADF.     <p>   Hasta el momento no existe una raz&oacute;n fuerte para afirmar que el proceso se comporta como un modelo ARMA(p,q) y tampoco como un modelo ARIMA (p,d,q); por un lado se debe a lo observado en la ACF y la PACF, y por otro lado los resultados de las pruebas efectuadas de ra&iacute;z unitaria no tienen el suficiente peso para continuar con la metodolog&iacute;a de Box-Jenkins. Se procede a evaluar la serie con un modelo intermedio ARFIMA(p,d,q) cuya ra&iacute;z es fraccional est&aacute; entre &#8722;0.5 y 0.5 utilizando la metodolog&iacute;a propuesta en &#91;5&#93;. Cabe resaltar que la mayor&iacute;a de los estad&iacute;sticos existentes para contrastar la presencia de ra&iacute;ces unitarias, incluyendo los tests de Dickey-Fuller y Phillips-Perron tienen una potencia muy baja si las alternativas son de tipo fraccional -Ver &#91;27&#93; y &#91;28&#93;-.</p>     ]]></body>
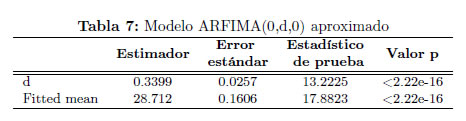
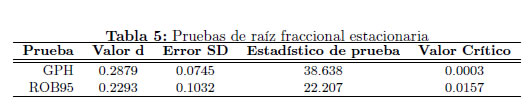
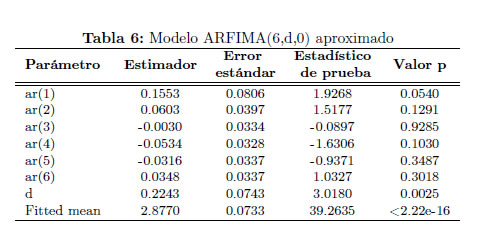
<body><![CDATA[<p>   <b>4.3&nbsp;&nbsp;Pruebas de ra&iacute;z fraccional estacionarias</b></p>     <p> En la <a href="#t1">Tabla 5</a> se presentan los resultados de las pruebas de Geweke-Porter-Hudak y de Robinson empleando un ancho de banda de &#91;<img src="/img/revistas/ince/v11n22/v11n22a7g13.jpg">&#93; =  &#91;33.48&#93; =  33</p>     <p align="center"><a name="t5"></a><img src="/img/revistas/ince/v11n22/v11n22a7t5.jpg"></p>     <p>  Al observar los resultados de la <a href="#t5">Tabla 5</a>, vemos que ambos contrastes rechazan la hip&oacute;tesis nula de memoria corta (H<sub>0</sub>:d=0), por lo cual se concluye que existe memoria larga (ra&iacute;z fraccional positiva y estacionaria) en la serie transformada de la tasa de perforaci&oacute;n del pozo de petr&oacute;leo V<sub>***</sub> en Puerto Boyac&aacute;-Colombia.</p>     <p>   <b>4.4&nbsp;&nbsp;Procedimiento de identificaci&oacute;n y estimaci&oacute;n</b></p>     <p>   A continuaci&oacute;n se ilustra la implementaci&oacute;n del procedimiento propuesto por &#91;5&#93; para la identificaci&oacute;n y estimaci&oacute;n de un modelo adecuado para la serie transformada de la tasa de perforaci&oacute;n del pozo de petr&oacute;leo V<sub>***</sub>.</p>     <p>   1. Inicialmente se ajusta el modelo aproximado ARFIMA(p<sup>*</sup>,d,0) para determinar si el par&aacute;metro de diferenciaci&oacute;n fraccional resulta significativo.</p>     <p>   En la <a href="#t6">Tabla 6</a> se presentan los resultados del modelo autorregresivo aproximado de orden <i>p</i><sup>*</sup>=<i><img src="/img/revistas/ince/v11n22/v11n22a7g26.jpg"></i>&#8776; 6 ajustado empleando el paquete de R <i>arfima</i> (versi&oacute;n 1.2-7).</p>     <p align="center"><a name="t6"></a><img src="/img/revistas/ince/v11n22/v11n22a7t6.jpg"></p>     <p>En la <a href="#t6">Tabla 6</a> se puede observar que todos los coeficientes   autorregresivos resultaron ser no significativos al 5% lo cual   indica que el modelo aproximado est&aacute; sobreparametrizado. De acuerdo   con lo anterior, no se requiere de ning&uacute;n coeficiente autorregresivo   en el modelo aproximado por lo cual se reespecific&oacute; este modelo a un   ARFIMA(0,d,0) obteniendo los resultados que se presentan en la <a href="#t7">Tabla   7</a>:</p>     ]]></body>
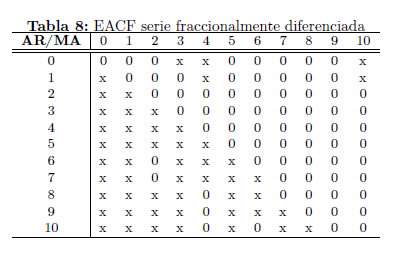
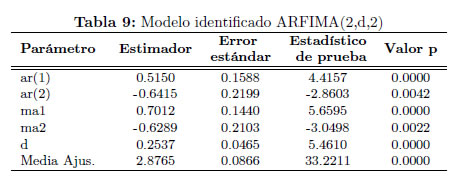
<body><![CDATA[<p align="center"><a name="t7"></a><img src="/img/revistas/ince/v11n22/v11n22a7t7.jpg"></p>     <p>      De la <a href="#t7">Tabla 7</a> y considerando un nivel de significancia del 5% se   puede concluir que la estimaci&oacute;n del par&aacute;metro de diferenciaci&oacute;n fraccional d es estad&iacute;sticamente significativa.</p>     <p>   2. El segundo paso del proceso de identificaci&oacute;n del modelo consiste en diferenciar la serie transformada empleando el valor del par&aacute;metro d estimado en el modelo aproximado. Por tanto se usar&aacute; d=0.3399 para diferenciar fraccionalmente la serie.     <p align="center">  W<sub>t</sub>=(1&#8722;B)<sup>0.3399</sup> X<sub>t</sub></p>     <p>   Sobre la serie fraccionalmente diferenciada (<i>W</i><sub>t</sub>) se utilizan las   t&eacute;cnicas tradicionales de identificaci&oacute;n de un modelo ARMA(p,q) para   la componente a corto plazo. Siguiendo el lineamiento de Tiao y Box   (1981), Wei(2006) y Cryer (2008) para la identificaci&oacute;n de los   &oacute;rdenes p y q de un modelo ARMA(p,q) se presenta el resultado de la   funci&oacute;n de autocorrelaci&oacute;n extendida (ESACF) sobre la serie   fraccionalmente diferenciada (Ver <a href="#t8">Tabla 8</a>). En general, para un   proceso ARMA(p,q) el v&eacute;rtice de un tri&aacute;ngulo de ceros en la ESACF   asint&oacute;tica estar&aacute; en la posici&oacute;n (p,q). En la Tabla 8 se observa el   mencionado v&eacute;rtice en la posici&oacute;n (2,2) lo cual indica que proceso   ARMA(2,2) es consistente para modelar el comportamiento de corto   plazo de la serie transformada fraccionalmente diferenciada.   Empleando los criterios de selecci&oacute;n de modelos AIC y BIC se obtuvo el mismo modelo.</p>     <p align="center"><a name="t8"></a><img src="/img/revistas/ince/v11n22/v11n22a7t8.jpg"></p>     <p>   3. El tercer paso del procedimiento consiste en estimar conjuntamente los par&aacute;metros del modelo identificado ARFIMA(2,d,2) en la serie transformada y posteriormente validar los supuestos del mismo.</p>     <p>   En la <a href="#t9">Tabla 9</a> se resume el ajuste del modelo identificado y la   estimaci&oacute;n del par&aacute;metro de diferenciaci&oacute;n fraccional d.</p>     <p align="center"><a name="t9"></a><img src="/img/revistas/ince/v11n22/v11n22a7t9.jpg"></p>     <p>De la tabla anterior y considerando un nivel de significancia del   5% se puede concluir que la estimaci&oacute;n del par&aacute;metro de   diferenciaci&oacute;n fraccional d y de los coeficientes del modelo de   corto plazo del proceso en el modelo completo son significativos. A   continuaci&oacute;n se presenta el resultado de la prueba de Ljung-Box para   los residuales del modelo identificado ARFIMA(2,d,2).</p>     ]]></body>
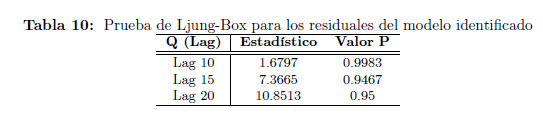
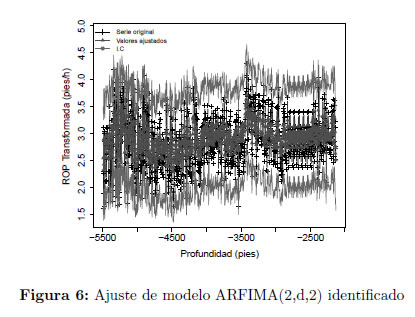
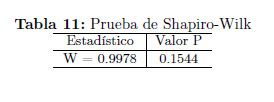
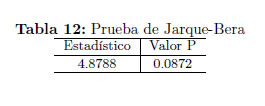
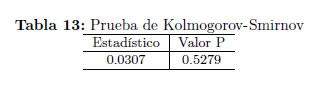
<body><![CDATA[<p align="center"><a name="t10"></a><img src="/img/revistas/ince/v11n22/v11n22a7t10.jpg"></p>     <p>   Los resultados presentados en la <a href="#t10">Tabla 10</a> permiten concluir que no   hay correlaci&oacute;n serial en los residuales del modelo ARIMA(2,d,2)   identificado. Lo anterior indica que el modelo ARMA(2,2) es adecuado   para capturar la correlaci&oacute;n serial a corto plazo presente en la serie fraccionalmente diferenciada.</p>     <p>   A continuaci&oacute;n se presentan los resultados de algunas de las pruebas   de normalidad sobre los residuales del modelo identificado.</p>     <p align="center"><a name="t11"></a><img src="/img/revistas/ince/v11n22/v11n22a7t11.jpg"></p>     <p align="center"><a name="t12"></a><img src="/img/revistas/ince/v11n22/v11n22a7t12.jpg"></p>     <p align="center"><a name="t13"></a><img src="/img/revistas/ince/v11n22/v11n22a7t13.jpg"></p>     <p>   Como el valor p de todas las pruebas consideradas es mayor al nivel   de significancia nominal considerado (&#945; = 0.05) no se rechaza   la hip&oacute;tesis nula, lo que permite afirmar que los residuales del   modelo identificado se ajustan a una distribuci&oacute;n normal est&aacute;ndar.   Los resultados obtenidos por las pruebas de correlaci&oacute;n serial y de normalidad garantizan las validez del modelo ajustado.</p>     <p>4. Como resultado final se identific&oacute; el siguiente modelo ARFIMA(2,d,2) para el control de la ROP en el proceso de perforaci&oacute;n de pozos de petr&oacute;leo:</p>     <p align="right"><img src="/img/revistas/ince/v11n22/v11n22a7g27.jpg"></p>     <p>   donde B es el operador de retardos y a<sub>t</sub> es un proceso ruido   blanco gaussiano de media cero y varianza constante. En la <a href="#f6">Figura 6</a> se presentan los valores ajustados por modelo ajustado y su   intervalo de confianza del 95% a la secuencia de observaciones de la tasa de penetraci&oacute;n ROP del pozo V<sub>***</sub>.</p>     ]]></body>
<body><![CDATA[<p align="center"><a name="f6"></a><img src="/img/revistas/ince/v11n22/v11n22a7f6.jpg"></p>     <p>   En este documento no se presentan los resultados obtenidos   directamente del estudio de la serie original Z<sub>t</sub> puesto que los   residuales del modelo ajustado en este caso no se ajustan a la   distribuci&oacute;n normal y as&iacute; la estimaci&oacute;n m&aacute;ximo verosimil del   par&aacute;metro de diferenciaci&oacute;n fraccional y de los coeficientes del   proceso ARMA(p,q) ser&iacute;an inapropiados.</p>     <p>&nbsp;</p>     <p><b><font size="3">5&nbsp;&nbsp;Conclusiones</font></b></p>     <p>Se realizaron pruebas de ra&iacute;z unitaria a la ROP del pozo de referencia <i>V</i><sub>***</sub>, obteniendo evidencia suficiente para rechazar la hip&oacute;tesis nula que plantea la existencia de ra&iacute;z unitaria en la serie. Se identific&oacute; que el modelo adecuado para controlar la tasa de penetraci&oacute;n del pozo <i>V</i><sub>***</sub> es un ARFIMA(2,d,2) con <i>d</i>=0.2537, lo que implica que el proceso bajo estudio es estacionario de memoria larga.</p>     <p> El identificar y entender el mecanismo que describe el comportamiento de la tasa de penetraci&oacute;n en el pozo de referencia <i>V</i><sub>***</sub> permitir&aacute; utilizar los valores ajustados del modelo identificado y su intervalo de confianza del 95% como gu&iacute;a en la perforaci&oacute;n de pozos vecinos dentro del mismo campo en desarrollo (asumiendo caracter&iacute;sticas geol&oacute;gicas y f&iacute;sicas semejantes entre s&iacute;) para disminuir la incertidumbre en los tiempos de operaci&oacute;n del proyecto.</p>     <p>   La metodolog&iacute;a considerada para identificar un modelo de control   para la tasa de penetraci&oacute;n puede ser empleada en campos diferentes   al de Puerto Boyac&aacute; solamente en un pozo de referencia. El modelo   ARFIMA(2,d,2) identificado para el pozo de referencia V<sub>***</sub> no   puede ser empleado en un campo diferente al de Puerto Boyac&aacute; -   Colombia.</p>     <p>   Se hace necesario hacer un an&aacute;lisis comparativo entre la ROP de diferentes procesos de perforaci&oacute;n para verificar si la metodolog&iacute;a presentada en este trabajo puede ser empleada en un campo completo.</p>     <p>&nbsp;</p>     <p><b><font size="3">Agradecimientos</font></b></p>     ]]></body>
<body><![CDATA[<p>   Los autores del art&iacute;culo agradecen las valiosas contribuciones   realizadas por  los pares evaluadores asignados. De igual manera a   los editores de la revista por su eficiente trabajo. Finalmente   queremos agradecer a la Facultad de Estad&iacute;stica de la Universidad   Santo Tom&aacute;s por incentivar la investigaci&oacute;n en su cuerpo docente y sus estudiantes.</p>     <p>&nbsp;</p>     <p><b><font size="3">References</font></b></p>     <!-- ref --><p>&#91;1&#93;   M.&nbsp;M. Moradi, V.&nbsp;Alvarado, and S.&nbsp;Huzurbazar, "Effect of salinity on   water-in-crude oil emulsion: Evaluation through drop-size distribution   proxy," <i>Energy and Fuels</i>, vol.&nbsp;25, no.&nbsp;1, pp. 260-268, 2011.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000156&pid=S1794-9165201500020000700001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;2&#93;   R.&nbsp;Caenn, H.&nbsp;C.&nbsp;H. Darley, and G.&nbsp;R. Gray, <i>Composition and Properties of     Drilling and Completion Fluids</i>, 6th&nbsp;ed. 225 Wyman Street, Waltham, MA 02451, USA: Elsevier, 2011.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000158&pid=S1794-9165201500020000700002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;3&#93;   I.&nbsp;D.&nbsp;R. Bradford, W.&nbsp;A. Aldred, J.&nbsp;M. Cook, E.&nbsp;F.&nbsp;M. Elewaut, J.&nbsp;A. Fuller,   T.&nbsp;G. Kristiansen, and T.&nbsp;R. Walsgrove, "When rock mechanics met drilling:   Effective implementation of real-time wellbore stability control." Society of Petroleum Engineers.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000160&pid=S1794-9165201500020000700003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;4&#93;   G.&nbsp;E. Box, G.&nbsp;M. Jenkins, and G.&nbsp;C. Reinsel, <i>Time Series Analysis:     Forecasting and Control</i>, 4th&nbsp;ed. 111   River Street, Hoboken, NJ 07030, USA: John Wiley and Sons, 2008.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000162&pid=S1794-9165201500020000700004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;5&#93;   E.&nbsp;Casta&#241;o, K.&nbsp;G&oacute;mez, and S.&nbsp;Gall&oacute;n, "Una nueva prueba para el   par&aacute;metro de diferenciaci&oacute;n fraccional," <i>Revista Colombiana de     Estad&iacute;stica</i>, vol.&nbsp;31, no.&nbsp;1, pp. 67-84, 2008.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000164&pid=S1794-9165201500020000700005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --> &#91;Online&#93;. Available:   <a href="http://www.bdigital.unal.edu.co/30708/" target="_blank">http://www.bdigital.unal.edu.co/30708/</a></p>     <!-- ref --><p>   &#91;6&#93;   D.&nbsp;F. Lemus and E.&nbsp;Casta&#241;o, "Prueba de hip&oacute;tesis sobre la existencia de   una ra&iacute;z fraccional en una serie de tiempo no estacionaria,"   <i>Lecturas de econom&iacute;a</i>, vol.&nbsp;78, no.&nbsp;1, pp. 151-184, 2013.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000166&pid=S1794-9165201500020000700006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;7&#93;   J.&nbsp;Beran, <i>Statistics for long-memory processes</i>, 1st&nbsp;ed. One Penn Plaza New York, NY 10119: Chapman &amp; Hall,   1994.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000168&pid=S1794-9165201500020000700007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;8&#93;   V.&nbsp;M. Guerrero, <i>An&aacute;lisis estad&iacute;stico de series de tiempo     econ&oacute;micas</i>, 2nd&nbsp;ed. International   Thomson Editores, S. A. de C. V., 2003.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000170&pid=S1794-9165201500020000700008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;9&#93;   W.&nbsp;W.&nbsp;S. Wei, <i>Time Series Analysis : Univariate and Multivariate     Methods</i>, 2nd&nbsp;ed. Addison Wesley Pub   Co Inc, 2005.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000172&pid=S1794-9165201500020000700009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;10&#93;   P.&nbsp;J. Brockwell and R.&nbsp;A. Davis, <i>Time Series: Theory and Methods</i>,   2nd&nbsp;ed. 233 Spring Street, New York,   NY 10013, USA: Springer Science + Business Media, 2006.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000174&pid=S1794-9165201500020000700010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;11&#93;   J.&nbsp;a. Beran, "Maximum likelihood estimation of the differencing parameter for   invertible short and long memory autoregressive integrated moving average   models," <i>Journal of the Royal Statistical Society</i>, vol.&nbsp;57, no.&nbsp;4,   pp. 659-672, 1995.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000176&pid=S1794-9165201500020000700011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;12&#93;   J.&nbsp;R.&nbsp;M. Hosking, "Fractional differencing," <i>Biometrika</i>, vol.&nbsp;68,   no.&nbsp;1, pp. 165-176, 1981.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000178&pid=S1794-9165201500020000700012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;13&#93;   W.&nbsp;Palma, <i>Long-Memory Time Series. Theory and Methods</i>, 1st&nbsp;ed. 111 River Street, Hoboken, NJ 07030, USA: Jhon   Wiley and Sons, Inc., 2007.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000180&pid=S1794-9165201500020000700013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;14&#93;   D.&nbsp;A. Dickey and W.&nbsp;A. Fuller, "Distribution of the estimators for   autoregressive time series with a unit root," <i>Journal of the American     Statistical Association</i>, vol.&nbsp;74, no.&nbsp;1, pp. 427-431, 1979.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000182&pid=S1794-9165201500020000700014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;15&#93;   J.&nbsp;G. MacKinnon, "Critical values for cointegration tests," 2010.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000184&pid=S1794-9165201500020000700015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;16&#93;   J.&nbsp;G.&nbsp;a. MacKinnon, "Approximate asymptotic distribution functions for unit   root and cointegration tests," <i>Journal of Business and Economic     Statistics</i>, vol.&nbsp;12, no.&nbsp;2, pp. 167-176, 1994.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000186&pid=S1794-9165201500020000700016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;17&#93;   P.&nbsp;C.&nbsp;B. Phillips and P.&nbsp;Perron, "Testing for a unit root in time series   regression," <i>Biometrika</i>, vol.&nbsp;75, no.&nbsp;2, pp. 335-346, 1988.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000188&pid=S1794-9165201500020000700017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;18&#93;   J.&nbsp;Geweke and S.&nbsp;Porter-Hudak, "The estimation and application of long-memory   time series models," <i>Journal of Time Series Analysis</i>, vol.&nbsp;4, no.&nbsp;4,   pp. 221-238, 1983.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000190&pid=S1794-9165201500020000700018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;19&#93;   P.&nbsp;M. Robinson, "Log-periodogram regression of time series with long range   dependence," <i>The Annals of Statistics</i>, vol.&nbsp;23, no.&nbsp;3, pp.   1048-1072, 1995.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000192&pid=S1794-9165201500020000700019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;20&#93;   C.&nbsp;S. Kim and P.&nbsp;C.&nbsp;B. Phillips, "Log periodogram regression: The   non-stationary case," University of Yale, Tech. Rep., 2006.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000194&pid=S1794-9165201500020000700020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;21&#93;   C.&nbsp;S. Kim, "Log periodogram estimation with nonstationary process,"   <i>Journal of Economic Theory and Econometrics</i>, vol.&nbsp;19, no.&nbsp;3, pp.   1-23, 2008.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000196&pid=S1794-9165201500020000700021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;22&#93;   P.&nbsp;C.&nbsp;B. Phillips and K.&nbsp;Shimotsu, "Pooled log-periodogram regression,"   <i>Journal of Time Series Analysis</i>, vol.&nbsp;23, no.&nbsp;1, pp. 57-93, 2002.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000198&pid=S1794-9165201500020000700022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;23&#93;   D.&nbsp;W.&nbsp;K. Andrews and P.&nbsp;Guggenberger, "A bias-reduced log-periodogram   regression estimator for the long-memory parameter," <i>Econometrica</i>,   vol.&nbsp;71, no.&nbsp;2, pp. 675-712, 2003.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000200&pid=S1794-9165201500020000700023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;24&#93;   C.&nbsp;Velasco, "Non-gaussian log-periodogram regression," <i>Econometric     Theory</i>, vol.&nbsp;16, no.&nbsp;1, pp. 44-79, 2000.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000202&pid=S1794-9165201500020000700024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;25&#93;   M.&nbsp;S. Raymond and W.&nbsp;L. Leffler, <i>Oil and Gas Production in Nontechnical     Language</i>, 1st&nbsp;ed. 1421 S Sheridan Rd,   Tulsa, Oklahoma, Estados Unidos: PennWell Corporation, 2005.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000204&pid=S1794-9165201500020000700025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;26&#93;   C.&nbsp;J. Wright and R.&nbsp;A. Gallun, <i>Fundamentals of Oil and Gas Accounting</i>,   5th&nbsp;ed.&nbsp;&nbsp;&nbsp; 1421 S Sheridan Rd, Tulsa,   Oklahoma, Estados Unidos: PennWell Corporation, 2008.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000206&pid=S1794-9165201500020000700026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;27&#93;   F.&nbsp;X. Diebold and G.&nbsp;Rudebusch, "On the power of dickey-fuller tests against   fractional alternatives," <i>Economics Letters</i>, vol.&nbsp;35, no.&nbsp;2, pp.   155-160, 1991.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000208&pid=S1794-9165201500020000700027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p>     <!-- ref --><p>   &#91;28&#93;   U.&nbsp;Hassler and J.&nbsp;Wolters, "On the power of unit root tests against fractional   alternatives," <i>Economics Letters</i>, vol.&nbsp;45, no.&nbsp;1, pp. 1-5, 1994.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000210&pid=S1794-9165201500020000700028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></p> </font>      ]]></body><back>
<ref-list>
<ref id="B1">
<label>1</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Moradi]]></surname>
<given-names><![CDATA[M. M.]]></given-names>
</name>
<name>
<surname><![CDATA[Alvarado]]></surname>
<given-names><![CDATA[V.]]></given-names>
</name>
<name>
<surname><![CDATA[Huzurbazar]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Effect of salinity on water-in-crude oil emulsion: Evaluation through drop-size distribution proxy,"]]></article-title>
<source><![CDATA[Energy and Fuels]]></source>
<year>2011</year>
<volume>25</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>260-268</page-range></nlm-citation>
</ref>
<ref id="B2">
<label>2</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Caenn]]></surname>
<given-names><![CDATA[R.]]></given-names>
</name>
<name>
<surname><![CDATA[Darley]]></surname>
<given-names><![CDATA[H. C. H.]]></given-names>
</name>
<name>
<surname><![CDATA[Gray]]></surname>
<given-names><![CDATA[G. R.]]></given-names>
</name>
</person-group>
<source><![CDATA[Composition and Properties of Drilling and Completion Fluids]]></source>
<year>2011</year>
<edition>6</edition>
<publisher-name><![CDATA[Elsevier]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B3">
<label>3</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bradford]]></surname>
<given-names><![CDATA[I. D. R.]]></given-names>
</name>
<name>
<surname><![CDATA[Aldred]]></surname>
<given-names><![CDATA[W. A.]]></given-names>
</name>
<name>
<surname><![CDATA[Cook]]></surname>
<given-names><![CDATA[J. M.]]></given-names>
</name>
<name>
<surname><![CDATA[Elewaut]]></surname>
<given-names><![CDATA[E. F. M.]]></given-names>
</name>
<name>
<surname><![CDATA[Fuller]]></surname>
<given-names><![CDATA[J. A.]]></given-names>
</name>
<name>
<surname><![CDATA[Kristiansen]]></surname>
<given-names><![CDATA[T. G.]]></given-names>
</name>
<name>
<surname><![CDATA[Walsgrove]]></surname>
<given-names><![CDATA[T. R.]]></given-names>
</name>
</person-group>
<source><![CDATA["When rock mechanics met drilling: Effective implementation of real-time wellbore stability control."]]></source>
<year></year>
</nlm-citation>
</ref>
<ref id="B4">
<label>4</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Box]]></surname>
<given-names><![CDATA[G. E.]]></given-names>
</name>
<name>
<surname><![CDATA[Jenkins]]></surname>
<given-names><![CDATA[G. M.]]></given-names>
</name>
<name>
<surname><![CDATA[Reinsel]]></surname>
<given-names><![CDATA[G. C.]]></given-names>
</name>
</person-group>
<source><![CDATA[Time Series Analysis: Forecasting and Control]]></source>
<year>2008</year>
<edition>4</edition>
<publisher-name><![CDATA[John Wiley and Sons]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B5">
<label>5</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Castaño]]></surname>
<given-names><![CDATA[E]]></given-names>
</name>
<name>
<surname><![CDATA[Gómez]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
<name>
<surname><![CDATA[Gallón]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[Una nueva prueba para el parámetro de diferenciación fraccional]]></article-title>
<source><![CDATA[Revista Colombiana de Estadística]]></source>
<year>2008</year>
<volume>31</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>67-84</page-range></nlm-citation>
</ref>
<ref id="B6">
<label>6</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Lemus]]></surname>
<given-names><![CDATA[D. F.]]></given-names>
</name>
<name>
<surname><![CDATA[Castaño]]></surname>
<given-names><![CDATA[E.]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA["Prueba de hipótesis sobre la existencia de una raíz fraccional en una serie de tiempo no estacionaria,"]]></article-title>
<source><![CDATA[Lecturas de economía]]></source>
<year>2013</year>
<volume>78</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>151-184</page-range></nlm-citation>
</ref>
<ref id="B7">
<label>7</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Beran]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<source><![CDATA[Statistics for long-memory processes]]></source>
<year>1994</year>
<edition>1</edition>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Chapman & Hall]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B8">
<label>8</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Guerrero]]></surname>
<given-names><![CDATA[V. M.]]></given-names>
</name>
</person-group>
<source><![CDATA[Análisis estadístico de series de tiempo económicas]]></source>
<year>2003</year>
<edition>2</edition>
<publisher-name><![CDATA[International Thomson Editores]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<label>9</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wei]]></surname>
<given-names><![CDATA[W. W. S.]]></given-names>
</name>
</person-group>
<source><![CDATA[Time Series Analysis : Univariate and Multivariate Methods]]></source>
<year>2005</year>
<edition>2</edition>
<publisher-name><![CDATA[Addison Wesley Pub Co Inc]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B10">
<label>10</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Brockwell]]></surname>
<given-names><![CDATA[P. J.]]></given-names>
</name>
<name>
<surname><![CDATA[Davis]]></surname>
<given-names><![CDATA[R. A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Time Series: Theory and Methods]]></source>
<year>2006</year>
<edition>2</edition>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[Springer Science + Business Media]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B11">
<label>11</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Beran]]></surname>
<given-names><![CDATA[J. a.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Maximum likelihood estimation of the differencing parameter for invertible short and long memory autoregressive integrated moving average models,"]]></article-title>
<source><![CDATA[Journal of the Royal Statistical Society]]></source>
<year>1995</year>
<volume>57</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>659-672</page-range></nlm-citation>
</ref>
<ref id="B12">
<label>12</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hosking]]></surname>
<given-names><![CDATA[J. R. M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Fractional differencing,"]]></article-title>
<source><![CDATA[Biometrika]]></source>
<year>1981</year>
<volume>68</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>165-176</page-range></nlm-citation>
</ref>
<ref id="B13">
<label>13</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Palma]]></surname>
<given-names><![CDATA[W.]]></given-names>
</name>
</person-group>
<source><![CDATA[Long-Memory Time Series. Theory and Methods]]></source>
<year>2007</year>
<edition>1</edition>
<publisher-name><![CDATA[Jhon Wiley and Sons]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B14">
<label>14</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dickey]]></surname>
<given-names><![CDATA[D. A.]]></given-names>
</name>
<name>
<surname><![CDATA[Fuller]]></surname>
<given-names><![CDATA[W. A.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Distribution of the estimators for autoregressive time series with a unit root,"]]></article-title>
<source><![CDATA[Journal of the American Statistical Association]]></source>
<year>1979</year>
<volume>74</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>427-431</page-range></nlm-citation>
</ref>
<ref id="B15">
<label>15</label><nlm-citation citation-type="">
<person-group person-group-type="author">
<name>
<surname><![CDATA[MacKinnon]]></surname>
<given-names><![CDATA[J. G.]]></given-names>
</name>
</person-group>
<source><![CDATA["Critical values for cointegration tests,"]]></source>
<year>2010</year>
</nlm-citation>
</ref>
<ref id="B16">
<label>16</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[MacKinnon]]></surname>
<given-names><![CDATA[J. G a. .]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Approximate asymptotic distribution functions for unit root and cointegration tests,"]]></article-title>
<source><![CDATA[Journal of Business and Economic Statistics]]></source>
<year>1994</year>
<volume>12</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>167-176</page-range></nlm-citation>
</ref>
<ref id="B17">
<label>17</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Phillips]]></surname>
<given-names><![CDATA[P. C. B.]]></given-names>
</name>
<name>
<surname><![CDATA[Perron]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Testing for a unit root in time series regression,"]]></article-title>
<source><![CDATA[Biometrika]]></source>
<year>1988</year>
<volume>75</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>335-346</page-range></nlm-citation>
</ref>
<ref id="B18">
<label>18</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Geweke]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
<name>
<surname><![CDATA[Porter-Hudak]]></surname>
<given-names><![CDATA[S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["The estimation and application of long-memory time series models,"]]></article-title>
<source><![CDATA[Journal of Time Series Analysis]]></source>
<year>1983</year>
<volume>4</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>221-238</page-range></nlm-citation>
</ref>
<ref id="B19">
<label>19</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Robinson]]></surname>
<given-names><![CDATA[P. M.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Log-periodogram regression of time series with long range dependence,"]]></article-title>
<source><![CDATA[The Annals of Statistics]]></source>
<year>1995</year>
<volume>23</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>1048-1072</page-range></nlm-citation>
</ref>
<ref id="B20">
<label>20</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kim]]></surname>
<given-names><![CDATA[C. S.]]></given-names>
</name>
<name>
<surname><![CDATA[Phillips]]></surname>
<given-names><![CDATA[P. C. B.]]></given-names>
</name>
</person-group>
<source><![CDATA["Log periodogram regression: The non-stationary case,"]]></source>
<year>2006</year>
<publisher-name><![CDATA[University of Yale]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B21">
<label>21</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kim]]></surname>
<given-names><![CDATA[C. S.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Log periodogram estimation with nonstationary process,"]]></article-title>
<source><![CDATA[Journal of Economic Theory and Econometrics]]></source>
<year>2008</year>
<volume>19</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>1-23</page-range></nlm-citation>
</ref>
<ref id="B22">
<label>22</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Phillips]]></surname>
<given-names><![CDATA[P. C. B.]]></given-names>
</name>
<name>
<surname><![CDATA[Shimotsu]]></surname>
<given-names><![CDATA[K.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Pooled log-periodogram regression,"]]></article-title>
<source><![CDATA[Journal of Time Series Analysis]]></source>
<year>2002</year>
<volume>23</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>57-93</page-range></nlm-citation>
</ref>
<ref id="B23">
<label>23</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Andrews]]></surname>
<given-names><![CDATA[D. W. K.]]></given-names>
</name>
<name>
<surname><![CDATA[Guggenberger]]></surname>
<given-names><![CDATA[P.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["A bias-reduced log-periodogram regression estimator for the long-memory parameter,"]]></article-title>
<source><![CDATA[Econometrica]]></source>
<year>2003</year>
<volume>71</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>675-712</page-range></nlm-citation>
</ref>
<ref id="B24">
<label>24</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Velasco]]></surname>
<given-names><![CDATA[C.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["Non-gaussian log-periodogram regression,"]]></article-title>
<source><![CDATA[Econometric Theory]]></source>
<year>2000</year>
<volume>16</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>44-79</page-range></nlm-citation>
</ref>
<ref id="B25">
<label>25</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Raymond]]></surname>
<given-names><![CDATA[M. S.]]></given-names>
</name>
<name>
<surname><![CDATA[Leffler]]></surname>
<given-names><![CDATA[W. L.]]></given-names>
</name>
</person-group>
<source><![CDATA[Oil and Gas Production in Nontechnical Language]]></source>
<year>2005</year>
<edition>1</edition>
<publisher-loc><![CDATA[^eOklahoma Oklahoma]]></publisher-loc>
<publisher-name><![CDATA[PennWell Corporation]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B26">
<label>26</label><nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Wright]]></surname>
<given-names><![CDATA[C. J.]]></given-names>
</name>
<name>
<surname><![CDATA[Gallun]]></surname>
<given-names><![CDATA[R. A.]]></given-names>
</name>
</person-group>
<source><![CDATA[Fundamentals of Oil and Gas Accounting]]></source>
<year>2008</year>
<edition>5</edition>
<publisher-loc><![CDATA[^eOklahoma Oklahoma]]></publisher-loc>
<publisher-name><![CDATA[PennWell Corporation]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B27">
<label>27</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Diebold]]></surname>
<given-names><![CDATA[F. X.]]></given-names>
</name>
<name>
<surname><![CDATA[Rudebusch]]></surname>
<given-names><![CDATA[G.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["On the power of dickey-fuller tests against fractional alternatives,"]]></article-title>
<source><![CDATA[Economics Letters]]></source>
<year>1991</year>
<volume>35</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>155-160</page-range></nlm-citation>
</ref>
<ref id="B28">
<label>28</label><nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Hassler]]></surname>
<given-names><![CDATA[U.]]></given-names>
</name>
<name>
<surname><![CDATA[Wolters]]></surname>
<given-names><![CDATA[J.]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA["On the power of unit root tests against fractional alternatives,"]]></article-title>
<source><![CDATA[Economics Letters]]></source>
<year>1994</year>
<volume>45</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-5</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>