ARTÍCULOS
Gerencia de las empresas familiares y no familiares: análisis comparativo
Management of family and non–family businesses: A comparative analysis
Gestão das empresas familiares e não familiares: análise comparativa
]]> Lenix Margarita Omaña Guerreroa, María Auxiliadora Briceño Barriosb
aAdministradora del Centro de Investigaciones y Desarrollo Empresarial, Universidad de Los Andes, Venezuela. Autor para correspondencia. Urbanización Don Luís Av. ''A'', Calle 5, Manzana 11, p-40, I etapa. Ejido-Mérida, Venezuela. Correo electrónico: lenix@ula.ve (L. M. Omaña Guerrero).
bProfesora, Facultad de Ciencias Económicas y Sociales, Universidad de Los Andes, Venezuela
Historia del artículo:
Recibido el 29 de junio de 2011
Aceptado el 16 de septiembre de 2013
Resumen
En el ámbito económico existen empresas denominadas familiares cuyas características las identifican claramente. Estas organizaciones coexisten con empresas que no presentan características de familiares. Por ello, el propósito del presente estudio es analizar comparativamente la gerencia en ambos tipos de empresas. La investigación se centró en un enfoque cualitativo, de tipo exploratorio y descriptivo, orientado a conocer y explicar las diferencias y semejanzas en las empresas familiares en cuanto a los siguientes aspectos: sucesión, financiamiento, órganos de gobierno, normas de funcionamiento y profesionalización, así como la investigación tiene un diseño documental y de campo. Los resultados arrojaron que no se encuentran evidencias significativas para afirmar que las empresas familiares y no familiares estudiadas difieren en los aspectos estudiados.
Palabras Clave: Empresas familiares, Sucesión, Financiamiento, Órganos de gobierno, Profesionalización.
Clasificación JEL: M10.
In the economic sphere there are companies called family businesses and have clearly identified features. These organizations coexist with companies that have no family characteristics. The purpose of this study is to analyze management in both types of companies. The research was framed on a qualitative, exploratory and descriptive approach, aimed at understanding and explaining the differences and similarities in family businesses in terms of the following aspects: succession, financing, governing bodies and professional performance standards.The study also has a documentary and field design. The results showed that there is significant evidence as to the claim that family and non–family businesses studied differ in the aspects examined.
Keywords: family businesses, succession, finance, government bodies, professional.
JEL Classification: M10.
Resumo
No âmbito económico existem empresas denominadas familiares cujas características as identificam claramente. Estas organizações coexistem com empresas que não apresentam características familiares. Por isso, o propósito do presente estudo é analisar comparativamente a gestão em ambos os tipos de empresas. A investigação centrou-se numa abordagem qualitativa, de tipo exploratório e descritivo, orientada a para perceber e explicar as diferenças e semelhanças nas empresas familiares relativamente aos seguintes aspectos: sucessão, financiamento, órgãos de gestão, normas de funcionamento e profissionalização. Também a investigação tem um plano documental e de campo. Os resultados levaram à conclusão que não se encontram provas significativas para afirmar que as empresas familiares e não familiares estudadas diferem nos aspectos estudados.
Palavras-chave: empresas familiares, sucessão, financiamento, órgãos de gestão, profissionalização.
Classificação JEL: M10
]]> 1. Introducción
En el mundo empresarial se encuentra una tipología organizacional denominada empresa familiar. Esta forma de organización empresarial muestra características particulares que merecen especial atención, no solo por su singular estilo gerencial, sino también por la importante participación que este tipo de negocio tiene en la economía de algunos países. Existen diversos aspectos que destacan la importancia de las empresas familiares y su contribución a la dinámica de la economía mundial, tales como su origen y evolución, su dinámica interna, su participación en el empleo y en la productividad, su tamaño, asociado muchas veces con distintas dimensiones, su número, entre otros aspectos característicos.
Este ámbito de negocios está constituido en gran parte por empresas propiedad de familias o empresas dirigidas por ellas; sin embargo, la investigación acerca de este tipo de organizaciones data de hace pocos años, como lo menciona Poza (2005). El campo de estudio de las empresas familiares se remonta apenas a 1975, cuando el Dr. León Danco publicó su obra pionera, A Guide for the Business Owner and His Family. Si bien es cierto que no son muchas las investigaciones existentes en el campo de las empresas familiares, cabe preguntarse si será realmente relevante el estudio de las mismas y qué tan importante son para la economía de un país.
Serna y Suárez (2005) presentan una serie de datos que pueden confirmar la importancia de la participación de las empresas familiares en las economías de diferentes países del mundo, como es el caso de Chile con el 68% de empresas familiares, Colombia con un 65%, España con un 71% e Italia con un 99% de empresas de este tipo.
La organización, gerencia, decisiones, continuidad, entre otros, son aspectos que difieren entre las empresas familiares y las organizaciones no familiares. Como lo señala Leach (1993), las empresas familiares no solo se diferencian en una serie de aspectos de las empresas no familiares, sino que también funcionan de una manera distinta, de ahí que es imprescindible que se conozcan y se puedan comprender estas diferencias para mejorar la gerencia de las mismas.
Las empresas familiares coexisten con empresas que no presentan características de familiares, mostrando algunos rasgos que las diferencian entre sí. De igual manera, se puede decir que las empresas familiares son numerosas en comparación con las no familiares en la mayoría de los países del mundo. Las empresas de Venezuela, y particularmente las de Mérida, no escapan a esta realidad. Considerando las características propias de las empresas venezolanas, y dentro de estas, las de las empresas merideñas, resulta de interés en el ámbito de estudio del sector empresarial conocer las características y la forma de gerencia presente en las empresas familiares, dada la importancia de estos negocios en las economías de otros países y regiones del mundo.
Esta investigación tiene como objetivo general analizar comparativamente las empresas familiares y a las no familiares del municipio de Libertador del estado de Mérida (Venezuela), requiriéndose para ello caracterizar estas empresas y conocer la toma de decisiones de su gerencia con relación a los aspectos tales como: sucesión, financiamiento, órganos de gobierno, normas de funcionamiento y profesionalización, para finalmente analizar y en caso de ser necesario proponer estrategias de optimización en su gestión empresarial.
El estudio se enmarcó bajo un enfoque cualitativo, de tipo exploratorio y descriptivo; asimismo, se estructuró bajo un diseño documental y de campo y en él se aplicó un muestreo aleatorio simple, lo cual permitió generalizar (inferir) en la población los resultados obtenidos con base en la muestra. Se empleó el procedimiento estadístico de prueba de hipótesis, lo cual contribuyó en gran medida a la consecución del objetivo de establecer semejanzas y diferencias de la gerencia de las empresas familiares y no familiares.
En consecuencia, esta investigación se estructura de la siguiente manera: en primer lugar, se presentan las bases teóricas donde se desarrollan temas relacionados con la definición de empresas familiares y la importancia económica de estos negocios en algunos países de América Latina y en otros países del mundo; se comenta la estructura organizativa y el funcionamiento, así como la filosofía, los valores y objetivos de las empresas familiares; también, se centra en las diferencias entre empresas familiares y no familiares. Seguidamente, se formulan las hipótesis de trabajo y la estructura metodológica, con énfasis en la descripción de la población y muestra y la identificación de las variables e indicadores del estudio. Finalmente, se expone el análisis de los resultados obtenidos y las conclusiones de la investigación, lográndose con ello dar respuesta al problema y a los objetivos propuestos.
]]> 2. Marco teórico
A continuación se presentan las bases teóricas que sirvieron de soporte al estudio sobre empresas familiares, comenzando con la definición de este tipo de negocios para diferenciarlos y compararlos con el resto de empresas. Asimismo, se definen los aspectos que caracterizan a las empresas familiares, siendo estos: sucesión, financiamiento, órganos de gobierno, instrumentos normativos y profesionalización, para comparar el comportamiento de las empresas bajo estudio en relación con el resto de las empresas.
2.1. Definición de las empresas familiares
La definición de empresa familiar ha sido uno de los aspectos sobre los que más se ha escrito, y es posible encontrar en la literatura una amplia gama de definiciones y concepciones de la misma (Casillas, Díaz y Vásquez, 2005).
En este sentido, es importante establecer claramente lo que se entiende por empresa familiar y, a grandes rasgos, establecer las características propias de ellas. En la tabla 1 puede apreciarse una recopilación de definiciones formuladas por algunos autores consultados.
Toda organización puede identificarse al ver en ella ciertas características que la distinguen de otras. Una organización es una agrupación estructurada de personas para el logro de algún propósito definido y cumplen una serie de características, según señalan Robbins y Coulter (2000): 1) cada organización tiene un propósito distintivo, expresado en términos de una meta o conjunto de metas que la organización espera alcanzar; 2) cada organización está formada por personas, y 3) todas las organizaciones desarrollan una determinada estructura de forma deliberada, para que sus miembros tengan la posibilidad de llevar a cabo su trabajo.
Así como toda organización tiene una serie de características comunes, las empresas familiares poseen a su vez una serie de características que las hacen únicas y permiten la identificación de las mismas. Existen 3 aspectos considerados en la mayoría de las definiciones sobre empresas familiares que sirven para delimitarlas. Gallo (1995), también coincide con dichos aspectos:
a. La propiedad y control sobre la empresa; en relación con este aspecto, puede citarse el porcentaje de participación en el capital perteneciente a una familia.
b. El poder que la familia ejerce sobre la empresa, normalmente por el trabajo desempeñado por algunos de los miembros de la familia, es decir, la realización de funciones de alta gerencia en la empresa, específicamente la dirección general.
c. La intención de transferir la empresa a generaciones venideras, es decir, mantener en el futuro la participación de la familia en la empresa.
2.2. Sucesión
La propiedad y la dirección de la empresa familiar son aspectos de vital importancia en el momento de pensar en la continuidad de la misma. Casillas et al. (2005) entienden la sucesión familiar como un proceso que finaliza con la trasmisión del poder de decisión y de la propiedad a la siguiente generación, siendo este uno de los procesos más importantes y a la vez más críticos que debe emprender una empresa familiar para garantizar su continuidad.
]]> Por tanto, la importancia de la sucesión radica principalmente en no perder la continuidad de la empresa, la cual consiste, como se definió anteriormente, en mantener tanto la propiedad como la dirección de la empresa en la familia. Manzano y Ayala (2002) señalan que aunque la gran mayoría de los líderes de las empresas familiares desean que en el futuro la empresa siga estando bajo el control de la familia, los hechos indican que pocas empresas sobreviven a la transición de generaciones.2.3. Financiamiento
Las empresas familiares, en su mayoría, se caracterizan por tener una estructura de capital estable, y las nuevas inversiones suelen realizarse contando con fondos propios, lo cual, según Gallo y Amat (2003), permite que las empresas familiares tengan una fuerte estabilidad y un apalancamiento financiero mucho menor que el resto de las organizaciones, haciéndolas menos vulnerables a las fluctuaciones de los ciclos económicos.
Las políticas de financiamiento fijadas por las diferentes empresas difieren en gran medida en si estas son familiares o no. Giménez (2002) afirma que la idiosincrasia de la empresa familiar suele llevarla a realizar 2 tipos de prácticas financieras: autofinanciamiento, lo cual implica que las inversiones no se realicen hasta que no se haya conseguido financiamiento interno, y como segundo tipo de práctica se encuentra la resistencia para acudir al mercado de capitales, por el temor a incluir como propietarios a personas ajenas a la familia.
2.4. Órganos de gobierno
Las empresas familiares, como cualquier otra organización, cuentan con una serie de órganos que las gobiernan marcándoles un rumbo e imprimiéndoles un orden lógico. En este aspecto, Serna y Suárez (2005) señalan que en las empresas familiares estos órganos son: los órganos pertenecientes al gobierno que rige las relaciones familiares, al que le corresponden los puntos de encuentro entre la familia y la empresa y los que dirigen los destinos de la empresa en sentido estricto.
Según Gallo y Amat (2003), el gobierno de las empresas familiares se refiere al conjunto de principios, estructuras y procesos que pretenden ayudar a la familia propietaria de la empresa a materializar su visión en sus acciones y, en especial, en las acciones de las empresas vinculadas al grupo familiar, así como de otras organizaciones que dependan de la familia.
Para Gallo y Amat (2003), los órganos de gobierno de las empresas familiares se estructuran de la siguiente forma: a) consejo familiar: órgano que regula el funcionamiento de la familia empresaria, las relaciones de la familia con sus actividades empresariales y extraempresariales ligadas a la empresa y/o al patrimonio familiar, y b) protocolo familiar: son normas que clarifican la interacción de la familia con la empresa; es un documento que surge del consenso entre los familiares que son propietarios de la misma.
2.5. Instrumentos normativos
Las normas son estándares establecidos y aceptables que comparten todos los miembros de la organización. Cabrera y Santana (2002) definen el sistema de gobierno corporativo como el conjunto de acuerdos a través de los cuales las empresas son dirigidas y controladas, centrándose en la configuración de los mecanismos de control que intenten limitar los problemas ocasionados por el conflicto de intereses de los diferentes agentes que participan en la empresa, tales como directivos, accionistas, empleados, acreedores, entre otros.
]]> Según Corona (2002), establecer normas busca definir los puntos básicos para el funcionamiento, siempre desde el propio punto de vista de una determinada familia y empresa, con el objetivo de obtener cohesión, armonía y comunicación familiar en torno a la realidad de la empresa, para establecer relaciones óptimas de familia-empresa.2.6. Profesionalización
La profesionalización en las empresas familiares es un tema delicado, puesto que pueden existir 2 extremos igualmente peligrosos para el normal desenvolvimiento del clima organizacional, los cuales se refieren a que, por un lado, existen empresas que acostumbran a crear privilegios especiales para los funcionarios miembros de la familia generando una cultura de injusticia con respecto a los empleados externos (no familiares), y en el otro extremo se encuentra la situación injusta de prohibirle a un integrante de la familia trabajar en la empresa solo por su poca preparación en el negocio (Serna y Suárez, 2005).
Cabe resaltar que lo más relevante de la profesionalización en la empresa familiar es asegurar que los directivos cuenten con las destrezas y aptitudes necesarias para el buen manejo del rumbo de la empresa y del logro de objetivos propuestos. Así lo señala Leach (1993), quien indica que profesionalizar es el paso previo para estar en condiciones de manejar la integración de los sistemas familiar y empresarial.
3. Metodología
Esta investigación se realizó bajo un enfoque cualitativo, cuyo objetivo principal fue analizar comparativamente la gerencia de las empresas familiares y no familiares del municipio de Libertador adscritas a la Cámara de Industria y Comercio del estado de Mérida (Venezuela).
Adicionalmente, es de tipo exploratorio y descriptivo, por cuanto se orientó a conocer y explicar las diferencias y semejanzas en las empresas familiares en cuanto a los siguientes aspectos: sucesión, financiamiento, órganos de gobierno, normas de funcionamiento y profesionalización, así como a formulación de posibles estrategias que contribuyan a mejorar la gerencia de las empresas.
La investigación responde a un diseño documental y de campo. Sin embargo, predominó la investigación de campo, ya que se obtuvo la información directamente de los involucrados en el proceso analizado.
3.1. Población y muestra
]]> La población objeto de análisis en este trabajo está constituida por las 587 empresas inscritas en la Cámara de Industria y Comercio del estado de Mérida ubicadas en el municipio de Libertador en diciembre de 2009.Se aplicó un muestreo de tipo probabilístico, específicamente el muestreo aleatorio simple, lo cual permitió generalizar (inferir) a la población los resultados obtenidos con base en la muestra.
Se utilizó el procedimiento para el cálculo del tamaño de la muestra en el muestreo completamente aleatorizado en el caso de estimación de la proporción poblacional asumiendo la máxima varianza. En este caso, arrojó una muestra de tamaño n = 83 empresas. La obtención de la misma se realizó mediante una selección aleatoria simple utilizando la tabla estadística de números aleatorios.
3.2. Hipótesis de la investigación
En el caso específico de la presente investigación se plantean una serie de hipótesis, las cuales contribuyeron en gran medida a la consecución del objetivo de establecer semejanzas y diferencias de la gerencia de las empresas familiares y no familiares del municipio de Libertador adscritas a la Cámara de Industria y Comercio del estado de Mérida.
Las hipótesis sometidas a pruebas estadísticas fueron las siguientes:
• Primera hipótesis (H1): ¿existe relación entre el tipo de empresa y el plan de sucesión usado por estas empresas?, bajo el supuesto de que las empresas familiares tienen preferencia por el criterio familiar de sucesión, en lugar de otros criterios.
• Segunda hipótesis (H2): ¿hay relación entre el tipo de empresa y el tipo de financiamiento usado por estas empresas?, bajo el supuesto de que las empresas familiares no utilizan la financiación externa de la misma manera que otro tipo de empresas.
• Tercera hipótesis (H3): ¿hay relación entre el tipo de empresa y los órganos de gobierno de estos negocios?, bajo el supuesto de que las empresas familiares emplean una denominación distinta para sus órganos de gobierno en relación con otras empresas.
• Cuarta hipótesis (H4): ¿hay relación entre el tipo de empresa y el tipo de instrumentos normativos usados por estas empresas?, bajo el supuesto de que las empresas familiares tienden a la informalidad, en el sentido de que no utilizan la formalización gerencial de igual manera que otro tipo de empresas.
• Quinta hipótesis (H5): ¿hay relación entre el tipo de empresa y la profesionalización de los negocios?, bajo el supuesto de que en las empresas familiares la mayoría de sus propietarios y/o directivos no poseen estudios formales y la gerencia de sus negocios está basada en la experiencia y no en la formación.
A manera de síntesis, en la tabla 2 se muestra la selección de las variables que dieron respuesta a los objetivos planteados, así como las herramientas de análisis cualitativo y cuantitativo empleadas en esta investigación, todo lo cual sirvió de base para el orden de la presentación de resultados.
4. Resultados
]]> A continuación se analizan los resultados de esta investigación, haciendo, en primer lugar, una clasificación de las empresas del municipio de Libertador y, en segundo lugar, atendiendo a los criterios de caracterización de las empresas familiares propuestas, tales como: sucesión, financiamiento, órganos de gobierno, normas de funcionamiento y profesionalización.En cuanto a la clasificación de las empresas del municipio de Libertador, entre empresas familiares y no familiares, de acuerdo con los criterios de propiedad, dirección y continuidad, se obtuvieron los siguientes resultados.
Como se puede observar en la figura 1, los datos obtenidos dieron como resultado la existencia de 72,29% de empresas con características particulares de empresas familiares y el resto, es decir el 27,71% de las empresas son no familiares o que no cumplen con las características propias de las empresas familiares.
Figura 1. Clasificación de las empresas.
Cabe destacar, que los resultados obtenidos corroboran la afirmación realizada por varios autores y sus investigaciones citadas en el presente artículo, en cuanto a que el mundo de los negocios empresariales está constituido en gran parte por empresas propiedad de familias o dirigidas por estas.
Para la caracterización de las empresas familiares y las no familiares del municipio de Libertador adscritas a la Cámara de Industria y Comercio del estado de Mérida, con base en el proceso de gerencia, se tomaron en cuenta, específicamente, los siguientes indicadores: sucesión, financiamiento, órganos de gobierno, instrumentos normativos y profesionalización.
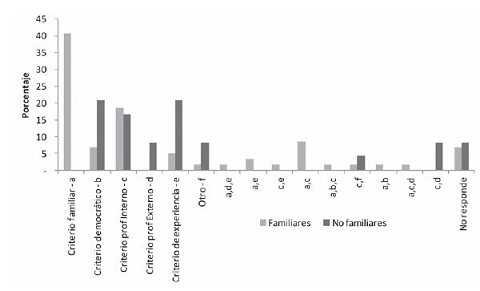
Inicialmente, en la figura 2 se presenta la distribución de los diferentes criterios de sucesión utilizados por las empresas familiares y las no familiares de la muestra; así, puede observarse que el 42,86% de las empresas familiares prefieren el criterio de sucesión familiar, mientras que un 19,64% de las familiares combinan el criterio familiar con algún otro criterio de sucesión, y por último, un 37,50% de las empresas familiares se inclina por criterios de sucesión diferentes al familiar. De igual forma, se puede observar que los criterios de preferencia de las empresas no familiares son: el democrático, profesional interno y criterio de experiencia.
]]> Figura 2. Caracterización de las empresas familiares y no familiares - sucesión.
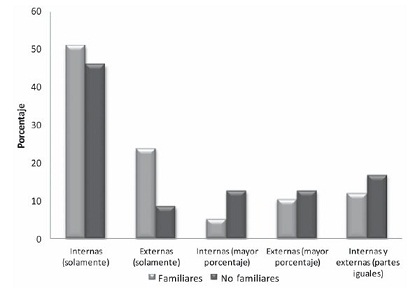
Referente al financiamiento, en la figura 3 se presentan los resultados obtenidos a lo largo de la investigación, encontrando que evidentemente las empresas familiares poseen preferencia por el auto-financiamiento, pues el 50% de estas solo poseen fuentes de financiamiento internas. Las empresas no familiares presentan como resultado un 47,83% de preferencia por la utilización de fuentes internas de financiamiento solamente, mientras que un 43,47% combinan ambas fuentes de financiamiento en diferentes proporciones.
Figura 3. Caracterización de las empresas familiares y no familiares - fuentes de financiamiento.
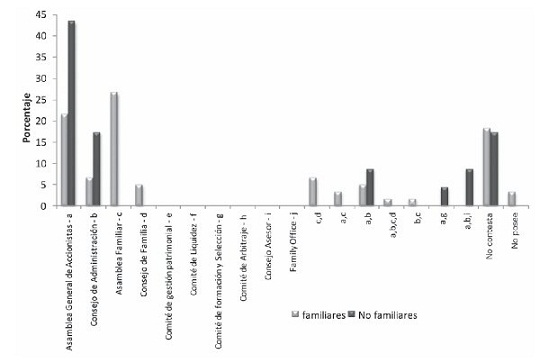
Sobre los órganos de gobierno, en la figura 4 se puede observar que en el caso de las empresas familiares objeto de estudio, el 26,53% posee una Asamblea General de Accionistas, y un 8,16% cuenta con un Consejo de Administración. Cabe destacar que existe un 4,08% de las empresas familiares que dicen no poseer ningún órgano de gobierno, y un total de 11 empresas no respondieron a la interrogante acerca de sus órganos de gobierno, por lo que no se incluyeron en ninguna de las categorías aquí presentadas.
Figura 4. Caracterización de las empresas familiares y no familiares - órganos de gobierno.
]]> En el caso de las empresas no familiares, se observa la existencia de órganos de gobierno obligatorios en mayor porcentaje, el 52,63% posee Asamblea General de Accionistas, un 21,05% cuenta con un Consejo de Administración y el resto cuenta con una combinación de órganos de gobierno tanto legales como opcionales. Al igual que en las empresas familiares, no se tomaron para los cálculos las 4 empresas no familiares que no contestaron la interrogante acerca de sus órganos de gobierno.
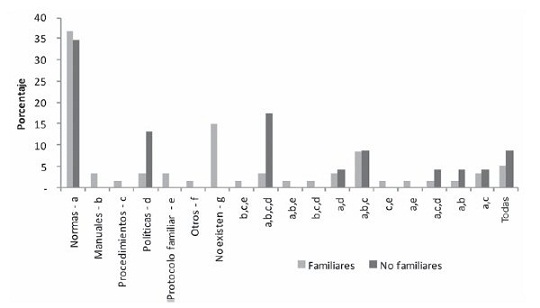
Al observar la figura 5, se ve reflejado que solo el 3,33% de las empresas familiares utiliza el protocolo familiar. Asimismo, se puede observar que el 50% de las empresas familiares utiliza solo un tipo de instrumentos normativo: 36,67% utiliza normas, 3,33% usa solo manuales, 1,67% usa procedimientos, 3,33% utiliza políticas, 3,33% usa protocolo familiar y 1,67% usa otro instrumento normativo diferente a los ya mencionados. Un 35% de las empresas usa más de un instrumento normativo y el 15% no posee ningún instrumento normativo. Cabe destacar que las empresas familiares objeto de estudio son poco formales en este aspecto; no obstante, es importante tener en cuenta de forma adicional, el sector al que dedican su actividad económica y el tamaño de la misma. En el caso de las empresas no familiares, la situación varía un poco, el 47,83% cuenta con solo un tipo de norma de funcionamiento, mientras que un 52,17% de las empresas posee 2 o más normas de funcionamiento.
Figura 5. Caracterización de las empresas familiares y no familiares - instrumentos normativos.
En relación con la figura 6, se puede observar que en un 55% de las empresas familiares, sus propietarios poseen una preparación formal universitaria y un 25% de los propietarios de empresas familiares no son preparados formalmente para el negocio, lo que contradice las afirmaciones de varios autores en cuanto a que los propietarios y directivos de las empresas familiares no poseen instrucción formal, sino que el manejo de sus negocios viene dado por la experiencia que se haya acumulado a través del tiempo.
Figura 6. Caracterización de las empresas familiares y no familiares - profesionalización de propietarios.
Asimismo, se pueden observar los resultados en cuanto a la profesionalización de las personas que poseen la propiedad de las empresas no familiares: los propietarios cuentan con una formación universitaria en un 52,17%, no muy diferente a los resultados de las empresas familiares, mientras que el porcentaje de los propietarios con una instrucción no formal representa el 17,39%.
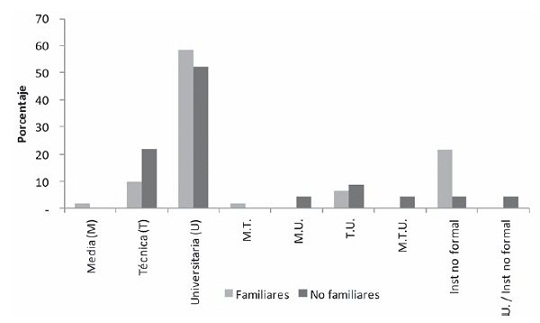
]]> Finalmente, en la figura 7 se presenta que la mayoría de las empresas familiares se inclinan por la profesionalización de sus directivos, de tal forma que el 58,33% posee alguna preparación universitaria y solo el 21,65% carece de instrucción formal en ninguno de sus niveles. El tipo de instrucción de las personas que ejercen la dirección de las empresas no familiares es en mayor proporción de tipo formal, dado que un 52,17% de las empresas poseen en cargos de alto nivel a directivos con instrucción universitaria, lo que evidencia la importancia que este tipo de empresa le da a la preparación de quienes dirigen la misma. Solo el 4,35% de las empresas tiene a cargo de la dirección de la empresa a directivos con instrucción no formal.Figura 7. Caracterización de las empresas familiares y no familiares - profesionalización de directivos.
4.1. Semejanzas y diferencias en la gerencia de las empresas familiares y no familiares del municipio de Libertador
Para el logro del tercer objetivo específico, se plantearon una serie de hipótesis de investigación, elaboradas con una herramienta o procedimiento estadístico de tipo inferencial que recibe el nombre de prueba o contraste de hipótesis estadísticas. Aplicando los pasos necesarios contemplados en la metodología, se llegó a las decisiones expuestas posteriormente y las respectivas conclusiones.
• Hipótesis nº 1: criterio de sucesión
Se planteó investigar si existe relación entre el tipo de empresa y el plan de sucesión usado por estas empresas. Bajo el supuesto de que las familiares tienen preferencia por el criterio familiar de sucesión, en lugar de otros criterios. Para lo anterior, se aplicó la prueba Chi-cuadrado de bondad de ajuste, definiendo 2 criterios de sucesión: criterio familiar y criterio no familiar. El resultado de la prueba estadística de bondad de ajuste arrojó que no se encontraron evidencias suficientes para afirmar que las empresas familiares prefieren aplicar el criterio de sucesión familiar en lugar del criterio no familiar.
• Hipótesis nº 2: financiamiento
En el caso de la segunda hipótesis planteada, se deseaba analizar si hay relación entre el tipo de empresa y la clase de financiamiento usado por estas empresas, bajo el supuesto de que las empresas familiares no utilizan la financiación externa de la misma manera que otro tipo de compañías. En este caso, se definieron 3 tipos de financiamiento: 1) interno; 2) externo, y 3) combinación de los anteriores, independientemente de la proporción de cada uno de ellos. Se aplicó una prueba de independencia Chi-cuadrado, la cual arrojó como resultado que no hay relación o asociación entre el tipo de empresa familiar o no familiar y la clase de financiamiento utilizado.
• Hipótesis nº 3: órganos de gobierno
En cuanto a los órganos de gobierno, se deseaba saber si existe relación entre el tipo de empresa y los órganos de gobierno de estos negocios. Bajo el supuesto de que las empresas familiares emplean una denominación distinta para sus órganos de gobierno en relación con otras empresas. Con los resultados obtenidos, no fue posible aplicar alguna prueba de hipótesis, por lo que se optó por realizar un análisis descriptivo tomando en cuenta los datos obtenidos de la muestra seleccionada. Según los resultados obtenidos, las empresas familiares emplean indistintamente las denominaciones para sus órganos de gobierno.
• Hipótesis nº 4: instrumentos normativos
Con esta hipótesis se desea saber si hay relación entre el tipo de empresa y la clase de instrumentos normativos usados por estas empresas. Bajo el supuesto de que las empresas familiares tienden a la informalidad, en el sentido de que no utilizan la formalización gerencial de igual manera que otro tipo de empresas. En cuanto a la utilización de los instrumentos normativos, se definieron 2 categorías: 1) se utilizan instrumentos normativos, y 2) no se utilizan instrumentos normativos. La prueba de independencia Chi-cuadrado reveló que no existe evidencia suficiente para afirmar que las empresas tienen comportamientos diferentes en cuanto a la utilización de instrumentos normativos.
4.2. Planteamiento de estrategias para posibles mejoras en las empresas familiares y no familiares
Para la consecución de este objetivo específico, se utilizó una herramienta cualitativa llamada matriz FODA, la cual facilita el establecimiento de posibles estrategias que han de aplicar, tomando en consideración las fortalezas y debilidades de las empresas junto con las oportunidades y amenazas que le ofrece el medio en el que se desenvuelven las mismas.
Es importante mencionar que por tratarse de un análisis comparativo de la gerencia de las empresas familiares y no familiares, es de esperar encontrar marcadas diferencias entre los 2 tipos de empresas; sin embargo, al aplicar la combinación de factores internos y externos en la matriz FODA, los resultados se muestran muy parecidos. Esto confirma las conclusiones obtenidas en la prueba hipótesis, puesto que los mismos no difieren significativamente de un tipo de empresa a otro.
Tal como se observa en las tablas 3 y 4, tanto para las empresas familiares (tabla 3) como para las no familiares (tabla 4), los resultados de factores combinados sugieren similares estrategias para ambos tipos de empresas en cuanto a factores como: selección de personal con alto grado de profesionalización y aprovechamiento de financiamiento externo, lo cual incrementa las posibilidades de crecimiento y diversificación, y el uso adecuado de instrumentos normativos.
5. Conclusiones
Los resultados que se obtuvieron en la presente investigación permitieron realizar un análisis comparativo de la gerencia de las empresas familiares y no familiares del municipio de Libertador adscritas a la Cámara de Industria y Comercio del estado de Mérida.
En este sentido, la gerencia de las empresas familiares y no familiares no presenta diferencias significativas en cuanto a los indicadores tomados en cuenta en la investigación efectuada, si bien los resultados muestran pequeñas diferencias entre uno y otro tipo de empresa. Según las pruebas de hipótesis aplicadas, los resultados no pueden generalizarse a toda la población de las empresas familiares y no familiares. Para mostrar estos de forma más detallada, se presentan las conclusiones por indicadores utilizados, a saber: sucesión, financiamiento, órganos de gobierno, normas de funcionamiento y profesionalización.
En cuanto a la sucesión, los resultados arrojaron que no se encuentran evidencias significativas como para afirmar que las empresas familiares y no familiares tienen alguna preferencia particular por uno u otro criterio en particular, contradiciendo así la teoría en la que se afirma que las empresas familiares prefieren el criterio de sucesión familiar, resultado que se considera muy positivo para las compañías familiares del sector, puesto que demuestran objetividad en su proceso de sucesión.
]]> Del financiamiento en las empresas familiares y no familiares, se puede decir que ambos tipos de empresas poseen la misma preferencia en cuanto a este indicador. En primer lugar, se decantan por el financiamiento interno, luego prefieren el financiamiento combinado, es decir, interno y externo, y por último, el financiamiento externo, situación que en la presente investigación es vista como una debilidad de las empresas en estudio.Los órganos de gobierno tanto de las empresas familiares como de las no familiares, generalmente presentan los mismos nombres. En su mayoría, el máximo órgano de gobierno recibe el nombre de Asamblea General de Accionistas y tiene la misma posición en la estructura organizativa de las empresas. Solo un reducido número de empresas familiares le llaman a su máximo órgano de gobierno Asamblea Familiar, teniendo esta las mismas competencias que la Asamblea General de Accionistas.
En el caso del indicador instrumentos normativos, los resultados permitieron concluir que son usados por la mayoría de las empresas, tanto las familiares como las no familiares; solo que las compañías usan en mayor medida únicamente uno de los instrumentos normativos señalados en la encuesta: normas, manuales, procedimientos, políticas, protocolo familiar, u otros.
La profesionalización en las empresas tanto familiares como no familiares resultó bastante alta, lo cual permite concluir que las empresas familiares del municipio de Libertador no cumplen con el supuesto que afirma la teoría en cuanto a la no profesionalización tanto de sus dueños como de sus directivos.
Por último, con la finalidad de proponer estrategias para mejorar la gerencia de las organizaciones en estudio, se utilizó un análisis FODA, el cual permitió extraer recomendaciones mediante la relación entre variables internas y externas de las empresas, así como fortalezas, debilidades, oportunidades y amenazas. Las recomendaciones resultantes de este análisis son iguales y aplicables tanto para las empresas familiares y las no familiares, debido a las semejanzas de la gerencia de estas en cuanto a los indicadores estudiados. Estas recomendaciones son:
• Se recomienda utilizar los criterios de sucesión que aseguren la selección de las personas mejor preparadas y más idóneas en el momento de afrontar cualquier inconveniente en la vida de estas organizaciones.
• Se recomienda a las empresas estudiar la posibilidad de hacer uso de las fuentes de financiamiento que tienen a su disposición y tenerlas presente en el momento de necesitarlas para afrontar las amenazas del ambiente externo siempre cambiante.
• En cuanto a los órganos de gobierno, se recomienda establecer una estructura organizativa acorde con el tipo de empresa, necesidades de la misma y cambios previstos en el futuro.
• Se recomienda el uso adecuado de instrumentos normativos que no dejen lugar a dudas acerca del manejo y desenvolvimiento de la organización; esto le permitirá a las empresas estar más preparadas para cumplir las demandas de agentes externos tales como: gobierno, competencia, usuarios o clientes, en materia impositiva, fiscal, tecnológica, etc.
• Se recomienda mantener el alto grado de profesionalización, continuar y facilitar la preparación del personal de la empresa, pues esto les permite enfrentar de mejor forma la globalización, las crisis económicas y los cambios acelerados.
Como puede observarse, para las empresas familiares del municipio de Libertador del estado de Mérida (Venezuela), los resultados de la investigación difieren de la teoría consultada sobre este tema en los aspectos estudiados. Esto demuestra lo cambiante que es el ambiente en el que se desenvuelven las empresas y la manera como estas se van adaptando a dichos cambios. Por esta razón, el presente trabajo y sus hallazgos pueden ser de utilidad para futuras investigaciones vinculadas con los temas de sucesión, financiamiento, órganos de gobierno, instrumentos normativos y profesionalización. Igualmente, estos resultados pueden contribuir a enriquecer el conocimiento en líneas de investigación cuyo objeto de estudio sea la empresa familiar. Finalmente, se considera que dentro de los resultados obtenidos, lo más significativo es que estos arrojaron que no se encuentran evidencias significativas como para afirmar que las empresas familiares y no familiares estudiadas difieren en los aspectos considerados; por tanto, las recomendaciones resultantes de este análisis son iguales y aplicables para ambos tipos de empresas.
Referencias
Cabrera, M. y Santana, D. (2002). El gobierno en la empresa familiar. Boletín de Estudios Económicos, 57(177), 465-480. [ Links ]
Casillas J., Díaz C. y Vásquez A. (2005). La Gestión de la Empresa Familiar. Madrid: Thomson Editores. [ Links ]
Corona, J. (2002). Reformas legales en el ámbito de la empresa familiar: situación actual y perspectivas. Boletín de Estudios Económicos, 57(177), 501-516. [ Links ]
Donnelley, R. (1974). La Empresa Familiar. Caracas: Delnu Ediciones. [ Links ]
Gallo, M. (1995). Empresa Familiar. Textos y Casos. Barcelona: Editorial Praxis. [ Links ]
Gallo, M. y Amat, J. (2003). Los secretos de las empresas familiares centenarias. Claves del éxito de las empresas familiares multigeneracionales. Barcelona: Ediciones Deusto. [ Links ]
Gallo, M. A. y García, C. (1989). La Empresa Familiar en la Economía Española. Papeles de Economía Española, (39), 67-85. [ Links ]
Giménez, J. (2002). Riesgo y eficiencia en la empresa familiar. Boletín de Estudios Económicos, 57(177), 395-432. [ Links ]
Kajihara, K. (2004). La realidad empresarial Mexicana. México D.F.: Instituto Tecnológico Autónomo de México. [ Links ]
Leach, P. (1993). La Empresa Familiar. Barcelona: Ediciones Granica S.A. [ Links ]
Manzano, G. y Ayala, J. (2002). Sucesión en la empresa familiar: Algunas claves del éxito. Boletín de Estudios Económicos, 57(177), 433-449. [ Links ]
Neubauer, F. y Lank, A. (1999). La empresa familiar. Cómo dirigirla para que perdure. Barcelona: Ediciones Deusto. [ Links ]
Poza, E. (2005). Empresas Familiares. México D.F.: International Thomson Editores. [ Links ]
Robbins, S. y Coulter, M. (2000). Administración. México D.F.: Pretince Hall. [ Links ]
Serna, H. y Suárez, E. (2005). La Empresa Familiar. Estrategias y Herramientas para su sostenibilidad y crecimiento. Bogotá: Editorial Temis. [ Links ]
]]>