<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232014000200003</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Propuesta de salvaguardas para la independencia de la función de auditoría interna]]></article-title>
<article-title xml:lang="en"><![CDATA[Proposed safeguards for the independence of the internal audit function]]></article-title>
<article-title xml:lang="pt"><![CDATA[Proposta de salvaguardas para a independência da função de auditoria interna]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Perez Lopez]]></surname>
<given-names><![CDATA[Aurora V.]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Perez Lopez]]></surname>
<given-names><![CDATA[Jose A.]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad de Sevilla  ]]></institution>
<addr-line><![CDATA[ ]]></addr-line>
<country>España</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>05</month>
<year>2014</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>05</month>
<year>2014</year>
</pub-date>
<volume>30</volume>
<numero>131</numero>
<fpage>115</fpage>
<lpage>123</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232014000200003&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232014000200003&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232014000200003&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[La presente investigación tiene por objetivo proponer un conjunto de salvaguardas que sirva de referencia a auditores internos y entidades, con el fin de garantizar la existencia de independencia en la función de auditoría interna. Para conseguir este objetivo se aplicó el método Delphi. Los principales resultados obtenidos evidencian que no existen opiniones diferentes por grupos de expertos sobre la importancia de las salvaguardas, pudiéndose proponer un uniforme conjunto de salvaguardas, con la excepción de la externalización de la función de auditoría interna, la cual, según el grupo de auditores internos, es considerada como la menos importante. La independencia sobre las actividades y los sistemas de control interno es la salvaguarda considerada de forma unánime como la más importante.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[The present document has as its aim to propose a set of safeguards that may be used as a reference for internal and regulatory auditors and entities, in order to ensure the independence in this function. To obtain this aim, the applied research Delphi method was used. The results obtained demonstrated that there was no difference of opinion between experts on the importance of the safeguards. Thus, a uniform set of safeguards can be proposed, with the exception of the outsourcing of the function of internal audit, it being considered to be less important for the group of internal auditors. The independence of auditing activities and the internal control systems was unanimously considered to be the most important safeguard.]]></p></abstract>
<abstract abstract-type="short" xml:lang="pt"><p><![CDATA[A presente investigação tem por objectivo propor um conjunto de salvaguardas que sirva de referência a auditores internos e entidades, com o objectivo de garantir a imparcialidade na função de auditoria interna. Para alcançar o referido objectivo, aplicou-se o método Delphi. Os principais resultados obtidos mostram que não existem opiniões diferentes por grupos de especialistas sobre a importância das salvaguardas, sendo possível propor um conjunto uniformizado de salvaguardas, exceptuando a externalização da função de auditoria interna que, de acordo com o grupo de auditores internos, é considerada como a menos importante. A imparcialidade sobre as actividades e sistemas de controlo interno é a salvaguarda considerada de forma unânime como a mais importante.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Salvaguardas]]></kwd>
<kwd lng="es"><![CDATA[Independencia]]></kwd>
<kwd lng="es"><![CDATA[Auditoría interna]]></kwd>
<kwd lng="es"><![CDATA[Método Delphi]]></kwd>
<kwd lng="en"><![CDATA[Safeguard]]></kwd>
<kwd lng="en"><![CDATA[Independence]]></kwd>
<kwd lng="en"><![CDATA[Internal audit]]></kwd>
<kwd lng="en"><![CDATA[Delphi method]]></kwd>
<kwd lng="pt"><![CDATA[Salvaguardas]]></kwd>
<kwd lng="pt"><![CDATA[Imparcialidade]]></kwd>
<kwd lng="pt"><![CDATA[Auditoria interna]]></kwd>
<kwd lng="pt"><![CDATA[Método Delphi]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[   <font size="2" face="Verdana, Arial, Helvetica, sans-serif">      <P align="right"><b>Art&iacute;culo</b></P>      <P>&nbsp;</P>     <P align="center"><b><font size="4">Propuesta de salvaguardas para la independencia de la funci&oacute;n de auditor&iacute;a interna</font></b></P>     <P>&nbsp;</P>     <P align="center"><b><font size="3">Proposed safeguards for the independence of the internal audit function</font></b></P>     <P>&nbsp;</P>     <P align="center"><font size="3"><b>Proposta de salvaguardas para a independ&ecirc;ncia da fun&ccedil;&atilde;o de auditoria interna</b></font></P>     <P>&nbsp;</P>     <P>&nbsp;</P>     ]]></body>
<body><![CDATA[<P><b>Aurora V. Perez Lopez*, Jose A. Perez Lopez</b></P>      <P>Profesor, Universidad de Sevilla, Sevilla, Espa&ntilde;a</P>     <P> * Autor para correspondencia: Avda. Ram&oacute;n y Cajal N.&deg; 1, 41018 Sevilla, Espa&ntilde;a.   Correo electr&oacute;nico: <a href="mailto:auroravpl@us.es">auroravpl@us.es</a> (A.V. Perez Lopez).</P>     <P>&nbsp;</P>     <P>Recibido el 29 de enero de 2013    <br> Aceptado el 27 de noviembre de 2013</P>     <P>&nbsp;</P> <hr noshade size="1">     <P><B>Resumen</B></P>      <P>La presente investigaci&oacute;n tiene por objetivo proponer un conjunto de salvaguardas que sirva de referencia a auditores internos y entidades, con el fin de garantizar la existencia de independencia en la funci&oacute;n de auditor&iacute;a interna. Para conseguir este objetivo se aplic&oacute; el m&eacute;todo Delphi. Los principales resultados obtenidos evidencian que no existen opiniones diferentes por grupos de expertos sobre la importancia de las salvaguardas, pudi&eacute;ndose proponer un uniforme conjunto de salvaguardas, con la excepci&oacute;n de la externalizaci&oacute;n de la funci&oacute;n de auditor&iacute;a interna, la cual, seg&uacute;n el grupo de auditores internos, es considerada como la menos importante. La independencia sobre las actividades y los sistemas de control interno es la salvaguarda considerada de forma un&aacute;nime como la m&aacute;s importante.</P>     <P><b>Palabras clave:</b>  Salvaguardas,   Independencia,   Auditor&iacute;a interna,   M&eacute;todo Delphi.</P>     ]]></body>
<body><![CDATA[<P><b>C&oacute;digos JEL:</b>  M42,   C83.</P>   <hr noshade size="1">     <P><B>Abstract</B></P>      <P>The present document has as its aim to propose a set of safeguards that may be used as a reference for internal and regulatory auditors and entities, in order to ensure the independence in this function. To obtain this aim, the applied research Delphi method was used. The results obtained demonstrated that there was no difference of opinion between experts on the importance of the safeguards. Thus, a uniform set of safeguards can be proposed, with the exception of the outsourcing of the function of internal audit, it being considered to be less important for the group of internal auditors. The independence of auditing activities and the internal control systems was unanimously considered to be the most important safeguard.     <P><b>Keywords</b>:   Safeguard,   Independence,   Internal audit,   Delphi method.     <P><b>JEL classification:</b>  M42,   C83.</P> <hr noshade size="1">     <p><B>Resumo</B></p>      <P>A presente investiga&ccedil;&atilde;o tem por objectivo propor um conjunto de salvaguardas que sirva de refer&ecirc;ncia a auditores internos e entidades, com o objectivo de garantir a imparcialidade na fun&ccedil;&atilde;o de auditoria interna. Para alcan&ccedil;ar o referido objectivo, aplicou-se o m&eacute;todo Delphi. Os principais resultados obtidos mostram que n&atilde;o existem opini&otilde;es diferentes por grupos de especialistas sobre a import&acirc;ncia das salvaguardas, sendo poss&iacute;vel propor um conjunto uniformizado de salvaguardas, exceptuando a externaliza&ccedil;&atilde;o da fun&ccedil;&atilde;o de auditoria interna que, de acordo com o grupo de auditores internos, &eacute; considerada como a menos importante. A imparcialidade sobre as actividades e sistemas de controlo interno &eacute; a salvaguarda considerada de forma un&acirc;nime como a mais importante.</P>     <P><b>Palavras-chave:</b>  Salvaguardas,   Imparcialidade,   Auditoria interna,   M&eacute;todo Delphi.</P>     <P><b>Classifica&ccedil;&atilde;o JEL:</b>  M42,   C83.</P> <HR>     <P>&nbsp;</P>     ]]></body>
<body><![CDATA[<P>&nbsp;</P>     <P><font size="3"><B>1. Introducci&oacute;n</B></font></P>     <P>En los &uacute;ltimos a&ntilde;os se han presenciado numerosos esc&aacute;ndalos financieros que han acrecentado la necesidad de garantizar unos adecuados mecanismos de control sobre el gobierno corporativo. Por otro lado, el aumento en el volumen de las empresas, la extensi&oacute;n geogr&aacute;fica y la complejidad del mundo empresarial hacen cada vez m&aacute;s dif&iacute;cil el control directo de las operaciones por parte de la direcci&oacute;n. De esta forma, la funci&oacute;n de auditor&iacute;a interna posee una posici&oacute;n de privilegio dentro de la organizaci&oacute;n que le permite ser de valiosa ayuda para garantizar un buen gobierno corporativo y mejorar los sistemas de control interno (Informe de la <I>Committee of Sponsoring Organizations of the Treadway Commission</I>, en adelante Informe COSO, 1992; Dwight, 1994; Rittenberg et al., 1999; Mutchler et al., 2001; Drexler, 2003; KPMG, 2004; Coram et al., 2006; Arcenegui y Molina, 2007, entre otros). No obstante, si esta funci&oacute;n no goza de independencia a la hora de llevar a cabo su labor, no cumplir&aacute; con su finalidad (Cadmus, 1964; Taylor y Glezen, 1987; Chambers y Ridley, 1998), cuestion&aacute;ndose la existencia en s&iacute; de la actividad de auditor&iacute;a interna, del mismo modo que se cuestionar&iacute;a la profesi&oacute;n de auditor&iacute;a si el auditor de una empresa no emitiera informes fiables (L&oacute;pez, P&eacute;rez y Romero, 2008).</P>    <P>A pesar de la importancia de la existencia de independencia dentro de la funci&oacute;n de auditor&iacute;a interna, se observa una escasa literatura, tanto te&oacute;rica como emp&iacute;rica. La literatura emp&iacute;rica sobre la independencia organizativa centra fundamentalmente su atenci&oacute;n en la relaci&oacute;n que existe entre el comit&eacute; de auditor&iacute;a y la auditor&iacute;a interna. En concreto, analizan principalmente las siguientes cuestiones: dependencia dentro del organigrama empresarial; n&uacute;mero de encuentros y privacidad de los mismos; nombramiento, cese y remuneraci&oacute;n del auditor interno, y conflictos de intereses que menoscaben la objetividad del auditor interno.</P>    <P>Motivados por el existente debate sobre c&oacute;mo los departamentos de auditor&iacute;a interna y, en definitiva, las entidades, pueden garantizar la existencia de independencia, el objetivo de este trabajo es proponer las distintas salvaguardas que sirvan de referencia a auditores internos, departamentos de auditor&iacute;a interna y organizaciones, con el fin de obtener y garantizar esta cualidad. Para ello se ha empleado el m&eacute;todo Delphi, sistema de comunicaci&oacute;n grupal que es efectivo a la hora de permitir a un grupo de individuos (expertos) tratar un problema complejo, en el presente caso, el grado de importancia de las distintas salvaguardas planteadas. Este m&eacute;todo se caracteriza por ser un proceso iterativo, an&oacute;nimo y controlado, del que se obtiene una retroalimentaci&oacute;n a trav&eacute;s de sus m&uacute;ltiples rondas de cuestionarios.</P>    <P>Con relaci&oacute;n a la muestra, est&aacute; compuesta por 2 paneles de expertos distintos: el panel 1 estaba formado por jefes de departamentos de auditor&iacute;a interna que suman 13 auditores internos en total, mientras que el panel 2 estaba formado por individuos que atesoraban conocimientos, experiencias, capacidad predictiva y objetividad, llamados especialistas, los cuales, en total, corresponden a 11 encuestados.</P>    <P>Tras la realizaci&oacute;n de 2 rondas se obtuvo el consenso y la estabilidad en las respuestas necesarias para concluir con el proceso y poder ofrecer, como contribuci&oacute;n de la investigaci&oacute;n, un marco de referencia sobre el grado de importancia de las distintas salvaguardas agrupadas en 3 niveles: muy importantes, importantes y nada o poco importantes.</P>    <P>Este trabajo no estuvo exento de limitaciones, como la sensibilidad del tema analizado y la inclusi&oacute;n de algunas salvaguardas que por su escasa relevancia podr&iacute;an no haber sido incluidas en el an&aacute;lisis. As&iacute; mismo, se proponen futuras l&iacute;neas de investigaci&oacute;n que mejorar&aacute;n y ampliar&aacute;n este estudio.</P>    <P>El desarrollo de esta investigaci&oacute;n est&aacute; estructurado de la siguiente manera: el segundo ep&iacute;grafe realiza un breve an&aacute;lisis del marco conceptual en torno a la independencia de la funci&oacute;n de auditor&iacute;a interna y sus salvaguardas. El tercero muestra la metodolog&iacute;a empleada. En el cuarto ep&iacute;grafe se presentan los resultados obtenidos y, por &uacute;ltimo, se resaltan las principales conclusiones obtenidas.</P>     <P>&nbsp;</P>     ]]></body>
<body><![CDATA[<P>  <B><font size="3">2. Marco conceptual</font></B></P>    <P>Con el fin de obtener una funci&oacute;n de auditor&iacute;a interna efectiva, la independencia es considerada como uno de sus m&aacute;s importantes valores (Chambers y Ridley, 1998; Cadmus, 1964), siendo un concepto fundamental para la profesi&oacute;n del auditor y la clave de su estructura filos&oacute;fica (Taylor y Glezen, 1987). La correcta labor a desempe&ntilde;ar por el auditor interno, la calidad de su trabajo y la posible repercusi&oacute;n social que pudiera tener la inexistencia de independencia en el quehacer de estos profesionales hacen muy atractivo su estudio. En este sentido, las empresas y los profesionales de la auditor&iacute;a interna deben establecer unos mecanismos que garanticen la existencia de independencia dentro de la funci&oacute;n de auditor&iacute;a interna. De esta forma, el objetivo de este trabajo de investigaci&oacute;n es proponer esos mecanismos como un conjunto de salvaguardas que sirva de referencia a auditores internos y a entidades de cara a garantizar la independencia de su funci&oacute;n de auditor&iacute;a interna.</P>    <P>Siguiendo las normas del <I>Institute of Internal Auditors</I> (IIA, 2007b y IIA, 2009), la independencia se consigue a trav&eacute;s del estatus organizacional y de la objetividad del auditor interno. De esta forma, se pueden observar los 2 pilares sobre los que descansa la independencia de esta funci&oacute;n, los cuales se definen a continuaci&oacute;n:</P> <OL>      <LI>       <P>Independencia organizacional: libertad de condicionamientos que amenazan la capacidad de la actividad de auditor&iacute;a interna o del director de auditor&iacute;a interna de llevar a cabo las responsabilidades de la actividad de auditor&iacute;a de forma neutral.</P>      <P>La Norma 1110 sobre independencia dentro de la organizaci&oacute;n (IIA, 2009) expresa que el director ejecutivo de auditor&iacute;a debe responder ante un nivel jer&aacute;rquico tal dentro de la organizaci&oacute;n que permita a la actividad de auditor&iacute;a interna cumplir con sus responsabilidades.</P>      <P>De esta forma, la funci&oacute;n de auditor&iacute;a interna debe estar libre de presiones por parte de la gerencia, siendo el comit&eacute; de auditor&iacute;a un importante veh&iacute;culo para incrementar el estatus organizacional y la independencia de la funci&oacute;n de auditor&iacute;a interna (Scarbrough, Rama y Raghunandan, 1998).</P> </LI>      <LI>       <P>Objetividad: actitud mental independiente, que permite que los auditores internos lleven a cabo su trabajo con honesta confianza en el producto de su labor y sin comprometer de manera significativa su calidad. La objetividad requiere que los auditores internos no subordinen su juicio al de otros sobre temas de auditor&iacute;a.</P> </LI>     </OL>      ]]></body>
<body><![CDATA[<P>Seg&uacute;n el C&oacute;digo de &Eacute;tica del IIA (2007a), los auditores internos exhiben el m&aacute;s alto nivel de objetividad profesional al reunir, evaluar y comunicar informaci&oacute;n sobre la actividad o proceso a ser examinado. Los auditores internos hacen una evaluaci&oacute;n equilibrada de todas las circunstancias relevantes y forman sus juicios sin dejarse influir indebidamente por sus propios intereses o por otras personas.</P>    <P>Con el objeto de garantizar la independencia de la funci&oacute;n de auditor&iacute;a interna, las empresas y los propios auditores internos deber&iacute;an tomar un papel activo promoviendo estrategias o salvaguardas. A continuaci&oacute;n se exponen las distintas salvaguardas extra&iacute;das a partir de las normas del IIA (2009, 2007b, 2007c); las recomendaciones del <I>Bank for International Settlements</I> (Basel Committee on Banking Supervision, 2001), las recomendaciones del <I>American Institute of Certified Public Accountants</I> (AICPA, 1997), la literatura consultada (Bailey, Grambling y Ramamoorti, 2003, entre otras) y las distintas entrevistas realizadas a auditores internos.</P>     <P>  <B>2.1 Salvaguardas a la independencia organizativa</B></P>  <UL>      <LI>       <P>Dependencia organizacional (situaci&oacute;n en el organigrama): la ubicaci&oacute;n del departamento de auditor&iacute;a interna dentro de la estructura organizativa de las empresas juega un papel primordial de cara a la obtenci&oacute;n de independencia organizativa. Si la funci&oacute;n de auditor&iacute;a interna no se encontrara en un nivel alto dentro del organigrama, su independencia no podr&iacute;a ser garantizada. El IIA, con anterioridad, planteaba como situaci&oacute;n ideal aquella en la que se depende administrativamente del director ejecutivo, pero se reporta funcionalmente al comit&eacute; de auditor&iacute;a, al consejo de administraci&oacute;n o a otra autoridad de gobierno apropiada (IIA, 2007b; KPMG, 2004; De Andr&eacute;s, 2001); aunque en los &uacute;ltimos a&ntilde;os dicho instituto establece que el departamento de auditor&iacute;a interna debe comunicarse e interactuar directamente con el consejo de administraci&oacute;n (IIA, 2011).</P> </LI>      <LI>       <P>Independencia sobre las actividades auditadas y los sistemas de control interno: el departamento de auditor&iacute;a interna no debe intervenir en las operaciones de la entidad ni en la elecci&oacute;n o puesta en pr&aacute;ctica de medidas de control interno. En caso contrario, tendr&iacute;a que asumir la responsabilidad de estas actividades, lo que podr&iacute;a afectar a su independencia de juicio (Church y Scheider, 1992). Por otro lado, el desempe&ntilde;o ocasional de trabajos que no sean de auditor&iacute;a por parte del auditor interno, comunicados claramente en el informe, no necesariamente afecta su independencia. Sin embargo, en estos casos se requerir&aacute; una especial consideraci&oacute;n por parte de la direcci&oacute;n y del auditor interno para evitar afectar adversamente la objetividad de este (IIA, 2007b).</P> </LI>      <LI>       <P>Estatuto de auditor&iacute;a interna: siguiendo las Normas para la Pr&aacute;ctica Profesional de la Auditor&iacute;a Interna (IIA, 2009), el estatuto de la actividad de auditor&iacute;a interna es un documento formal escrito que define el objetivo, la autoridad y la responsabilidad de la actividad de auditor&iacute;a interna. El estatuto debe reflejar el apoyo de la alta direcci&oacute;n a la funci&oacute;n de auditor&iacute;a interna y ser suministrado a todo el personal de la entidad. Cuando el comit&eacute; de auditor&iacute;a incluye mejores pr&aacute;cticas para la funci&oacute;n de auditor&iacute;a interna dentro del estatuto, ambos grupos pueden verse beneficiados (Bailey, 2007; Van Peursem, 2005; Carcello, Hermanson y Neal, 2002; Chambers y Ridley, 1998).</P> </LI>      <LI>       ]]></body>
<body><![CDATA[<P>Nombramiento y cese del auditor interno por parte del comit&eacute; de auditor&iacute;a: la autoridad para nombrar y cesar al auditor interno es un punto clave en el gobierno corporativo y en la prevenci&oacute;n de informes financieros fraudulentos (IIA, 2009; Bailey, 2007; Zain, Subramaniam y Stewart, 2006; James, 2004; Securities y Exchange Commission, 2003; Bariff, 2003; Goodwin, 2003; IIA Research Foundation, 2003; Paape, Scheffe y Snoep, 2003; Goodwin y Yeo, 2001; Price Water House Coopers, 2000; Scarbrough et al., 1998; Sawyer, 1996; McHugh y Raghunandan, 1994). Las normas del IIA recomiendan que el comit&eacute; de auditor&iacute;a est&eacute; envuelto en las decisiones de nombrar y cesar a los auditores internos (IIA, 2009; Price Water House Coopers, 2000; Sawyer, 1996), con el fin de evitar que tales decisiones pudieran estar solo en manos de personas auditadas por ellos.</P> </LI>      <LI>       <P>Revisiones de la calidad de los trabajos de auditor&iacute;a interna: los departamentos de auditor&iacute;a interna deben sufrir revisiones independientes de la calidad de sus servicios. Estas revisiones pueden efectuarlas una parte independiente, como, por ejemplo, un auditor externo, o bien realizarla el comit&eacute; de auditor&iacute;a (Basel Committee on Banking Supervision, 2001).</P> </LI>      <LI>       <P>Reuniones con el comit&eacute; de auditor&iacute;a, el consejo de administraci&oacute;n u otras autoridades de gobierno apropiadas: el director ejecutivo de auditor&iacute;a debe reunirse con el consejo, el comit&eacute; de auditor&iacute;a u otras autoridades de gobierno apropiadas. Seg&uacute;n el IIA (1993), estas reuniones deber&iacute;an producirse, al menos, 4 veces al a&ntilde;o. Por otra parte, el Blue Ribbon Committee (1999) plante&oacute; que es esencial que existan mecanismos formales para facilitar intercambios confidenciales, enfatizando, as&iacute; mismo, la Treadway Commission (1987) y el IIA (1993), la importancia de estos encuentros privados entre ambos.</P> </LI>     </UL>      <P>  <B>2.2 Salvaguardas a la objetividad del auditor interno</B></P>  <UL>      <LI>       <P>Especificar conflictos de intereses: el auditor interno debe evitar cualquier situaci&oacute;n que pudiera crearle un conflicto de inter&eacute;s en el desempe&ntilde;o de sus labores de auditor&iacute;a interna. En todo caso, si esta situaci&oacute;n se diera o se previera que pudiera surgir, el auditor interno debe comunicar a la alta direcci&oacute;n la existencia de dicho conflicto o conflictos de intereses a trav&eacute;s de una declaraci&oacute;n escrita de responsabilidades.</P> </LI>      <LI>       ]]></body>
<body><![CDATA[<P>Rotar auditores internos en sus funciones: el hecho de que un mismo auditor revise una misma actividad durante un prolongado tiempo puede desembocar en la aparici&oacute;n de posibles conflictos de intereses. El IIA (2007c) y el Basel Committee on Banking Supervision (2001) expresan que la rotaci&oacute;n puede ser posible siempre que sea factible, ya que en la mayor&iacute;a de los casos el coste de llevarla a cabo, en tiempo y en dinero, es muy elevado.</P> </LI>      <LI>       <P>No poseer responsabilidad operativa en las actividades auditadas (12 meses): siguiendo la Norma 1130.A1 del IIA (2009, 2007c), los auditores internos deben abstenerse de evaluar operaciones espec&iacute;ficas de las cuales hayan sido previamente responsables. Se presume que hay limitaciones a la objetividad si un auditor provee servicios de auditor&iacute;a interna para una actividad sobre la cual &eacute;l mismo haya tenido responsabilidades en el a&ntilde;o inmediatamente anterior.</P> </LI>      <LI>       <P>Gobierno organizacional fuerte: un ambiente de apoyo, entre el departamento de auditor&iacute;a interna y la compa&ntilde;&iacute;a entera, que anime a emprender y a la mejora continua, puede reducir las percepciones de fracaso asociadas con defectos en recomendaciones, procesos de implantaci&oacute;n de sistemas y otros consejos. Un componente importante de un ambiente de apoyo es el comit&eacute; de auditor&iacute;a. Un fuerte comit&eacute; de auditor&iacute;a es de crucial importancia para asegurar la objetividad y el profesionalismo del auditor (Bailey et al., 2003).</P> </LI>      <LI>       <P>Incentivos: un sistema de recompensas y un proceso disciplinario tanto en el departamento de auditor&iacute;a interna como en la compa&ntilde;&iacute;a pueden reducir las amenazas a la objetividad (Schneider, 2003; Dezoort, Friedber y Reisch, 2000).</P> </LI>      <LI>       <P>Grupos de trabajo: un aspecto clave de la objetividad implica la corroboraci&oacute;n de evaluaciones, juicios y decisiones de otros. El empleo de equipos, adem&aacute;s de los individuos, puede ayudar a difuminar ciertos conflictos de intereses.</P> </LI>      <LI>       ]]></body>
<body><![CDATA[<P>Tiempo/circunstancias cambiantes: el paso del tiempo puede reducir la aparici&oacute;n de amenazas cuando un auditor eval&uacute;a sus propias recomendaciones hechas durante auditor&iacute;as previas. El tiempo transcurrido puede, adem&aacute;s, dar lugar a cambios en las circunstancias y en el personal del &aacute;rea a auditar, llev&aacute;ndose a cabo tambi&eacute;n una reducci&oacute;n o eliminaci&oacute;n de amenazas potenciales.</P> </LI>      <LI>       <P>Consultas internas: en este caso, el auditor procurar&aacute; controlar las amenazas a la objetividad (voluntariamente o por propia iniciativa) al saber que va a ser preguntado por un compa&ntilde;ero o superior.</P> </LI>      <LI>       <P>Correcta selecci&oacute;n del auditor interno: la selecci&oacute;n para asegurar que los empleados potenciales no tengan conflictos de intereses que amenacen la objetividad es el punto de comienzo para construir una funci&oacute;n auditora objetiva.</P> </LI>      <LI>       <P>Formaci&oacute;n del auditor interno: la formaci&oacute;n proporciona objetividad. Adem&aacute;s, puede ayudar a los auditores a reconocer las potenciales amenazas a la objetividad, de tal forma que puedan evitarlas o controlarlas efectivamente a tiempo.</P> </LI>      <LI>       <P>Revisar el trabajo de auditor&iacute;a antes de comunicar los resultados (supervisiones): el Consejo para la Pr&aacute;ctica 1120-1 sobre Objetividad Individual (IIA, 2007b) recomienda que los resultados de la labor de auditor&iacute;a interna se revisen antes de emitir las comunicaciones correspondientes al trabajo, para asegurar razonablemente que este se ha efectuado de manera objetiva. Siguiendo a Bailey et al. (2003), la supervisi&oacute;n cerrada de auditores y la revisi&oacute;n cuidadosa de su trabajo m&aacute;s all&aacute; de la revisi&oacute;n normal puede animarlos a desarrollar auditor&iacute;as objetivas, al ser ellos responsables de sus juicios.</P> </LI>      <LI>       ]]></body>
<body><![CDATA[<P>Externalizaci&oacute;n de la funci&oacute;n de auditor&iacute;a interna: cuando los instrumentos internos no pueden ser utilizados para controlar las amenazas, acudir a un servicio externo puede ayudar a asegurar un juicio objetivo dado en una circunstancia espec&iacute;fica. La externalizaci&oacute;n requerir&aacute; recursos financieros adicionales y podr&iacute;a conducir a un clima de inquietud dentro del departamento de auditor&iacute;a interna, ya que la profesi&oacute;n es reacia a la pr&aacute;ctica de esta actividad.</P> </LI>     </UL>      <P>  <B>2.3 Revisi&oacute;n de la literatura de investigaci&oacute;n</B></P>     <P>A pesar de la importancia dada a la independencia de la funci&oacute;n de auditor&iacute;a interna, se observa escasa literatura tanto te&oacute;rica como emp&iacute;rica.</P>    <P>La literatura emp&iacute;rica sobre la independencia organizativa centra fundamentalmente su atenci&oacute;n en la relaci&oacute;n que existe entre el comit&eacute; de auditor&iacute;a y la auditor&iacute;a interna. En concreto, analizan principalmente 3 salvaguardas: dependencia dentro del organigrama empresarial; n&uacute;mero de encuentros y privacidad de los mismos; y nombramiento, cese y remuneraci&oacute;n del auditor.</P>    <P>Para la dependencia dentro del organigrama empresarial, a pesar de las recomendaciones del IIA de depender del consejo de administraci&oacute;n, y otras, como Basilea, de depender del comit&eacute; de auditor&iacute;a, hoy en d&iacute;a, muchos departamentos de auditor&iacute;a interna, aunque cada vez menos, siguen dependiendo de &oacute;rganos ejecutivos (IIA Research Foundation, 2003; Bariff, 2003; James, 2003; Leung, Cooper y Robertson, 2004; Sarens y De Beelde, 2004; Carcello, Hermanson y Raghuandan, 2005; Corporate Executive Board, 2005; Van Peursem, 2005; Sarens y De Beelde, 2006).</P>    <P>El n&uacute;mero de encuentros y la privacidad de los mismos es una de las cuestiones m&aacute;s analizadas dentro de la relaci&oacute;n auditor&iacute;a interna?comit&eacute; (Kalbers, 1992; Goodwin y Yeo, 2001; Raghunandan, Read y Rama, 2001; Carcello et al., 2002; Paape et al., 2003; Carcello et al., 2005; Mat Zain y Subramaniam, 2007; Dickins y O'Reilly, 2009), pudi&eacute;ndose observar que no en todos los estudios se cumple la recomendaci&oacute;n de 4 reuniones al a&ntilde;o.</P>    <P>Los estudios que analizan el nombramiento, el cese y la remuneraci&oacute;n del auditor interno sostienen que el comit&eacute; no es quien nombra o cesa al auditor interno ni establece su remuneraci&oacute;n, desarrollando estas funciones &oacute;rganos ejecutivos, lo que podr&iacute;a suponer una falta de independencia (Kalbers, 1992; Goodwin y Yeo, 2001; IIA Research Foundation, 2003; Bariff, 2003; Paape et al., 2003; Bailey, 2007; Christopher, Sarens y Leung, 2009).</P>    <P>Estas 3 cuestiones forman parte del conjunto de las 6 salvaguardas a la independencia organizativa que se proponen y que ser&aacute;n consideradas en los an&aacute;lisis emp&iacute;ricos. Por lo tanto, se puede observar qu&eacute; cuestiones incorporadas a los mismos, como la independencia sobre las actividades auditadas y los sistemas de control interno, el apoyo en los estatutos y las revisiones de la calidad de la auditor&iacute;a interna, son salvaguardas hasta ahora no analizadas en la literatura de investigaci&oacute;n.</P>    <P>Los trabajos emp&iacute;ricos sobre la objetividad del auditor interno centran su an&aacute;lisis en situaciones en las que puedan darse conflictos de intereses que afecten la objetividad del auditor interno. Fundamentalmente, el factor m&aacute;s analizado es la existencia de planes de compensaci&oacute;n, vista por algunos como un conflicto de inter&eacute;s y, por otros, como una salvaguarda (Dezoort et al., 2000; Nash y Dale, 2001; Schneider, 2003). No se observan trabajos donde se analice si la implantaci&oacute;n de una salvaguarda a la objetividad del auditor interno influye positivamente en la obtenci&oacute;n de esta cualidad, ya que se centran m&aacute;s en la existencia de posibles conflictos de intereses que en las posibles pol&iacute;ticas para evitarlos. En este sentido, esta investigaci&oacute;n, centrada en el an&aacute;lisis de estas pol&iacute;ticas, resulta pionera dentro de la objetividad del auditor interno.</P>    ]]></body>
<body><![CDATA[<P>Por &uacute;ltimo, los resultados obtenidos en estos estudios emp&iacute;ricos ponen de manifiesto la falta de seguimiento, por parte de las empresas, de las pr&aacute;cticas y pol&iacute;ticas encaminadas a garantizar la independencia y objetividad de la auditor&iacute;a interna, evidenciando la posible falta de estas cualidades tan importantes para la eficiencia de esta funci&oacute;n, de los controles internos y, por tanto, del buen gobierno corporativo.</P>     <P>&nbsp;</P>     <P>  <B><font size="3">3. Metodolog&iacute;a</font></B></P>     <P>Con el fin de ponderar la importancia otorgada por los expertos que componen dicho estudio a cada una de las salvaguardas se emple&oacute; el m&eacute;todo prospectivo denominado Delphi. De esta forma, se pretende ayudar a mejorar las futuras tomas de decisiones sobre las mismas. Linstone y Turoff (1975) definen el m&eacute;todo Delphi como un sistema de estructuraci&oacute;n de un proceso de comunicaci&oacute;n grupal que es efectivo a la hora de permitir a un grupo de individuos (expertos), como un todo, tratar un problema complejo, por lo que el proceso se traduce en una consulta de expertos basada en un proceso iterativo, an&oacute;nimo y controlado, del que se obtiene una retroalimentaci&oacute;n a trav&eacute;s de sus m&uacute;ltiples rondas de encuestas. En cada ronda se env&iacute;a un cuestionario a cada entrevistado. El tratamiento estad&iacute;stico de sus respuestas y de las de los dem&aacute;s individuos encuestados se reenv&iacute;a junto con el mismo cuestionario en una segunda ronda para confirmar sus respuestas o modificarlas, si el encuestado lo considera conveniente. Y as&iacute; sucesivamente hasta llegar aun nivel de consenso en las respuestas o a no producirse modificaciones en las mismas.</P>    <P>La importancia de las salvaguardas se midi&oacute; a trav&eacute;s de una escala de Likert de 1 a 5. Los expertos fueron organizados en 2 grupos: los auditores internos (13 en total) y los especialistas (11 individuos con conocimientos sobre auditor&iacute;a, control interno y el sector financiero). El n&uacute;mero de rondas necesarias fueron 2, ya que desde la primera se obtuvo un consenso alto en las opiniones de los expertos.</P>    <P>Dentro del an&aacute;lisis se plantearon las siguientes proposiciones:</P> <UL>      <LI>       <P>Proposici&oacute;n 1. No hay concordancia en las respuestas de los expertos: bajo esta primera proposici&oacute;n se pretendi&oacute; observar la existencia de consenso en las respuestas obtenidas de los individuos, tanto para el panel completo de expertos como de forma separada para los auditores internos y para los especialistas. Para contrastar esta proposici&oacute;n se emple&oacute; el rango intercuart&iacute;lico relativo (RIR) y el coeficiente de concordancia de Kendall.</P> </LI>      <LI>       <P>Proposici&oacute;n 2. Las 2 muestras proceden de la misma poblaci&oacute;n: bajo esta segunda proposici&oacute;n se pretendi&oacute; observar que no existe una opini&oacute;n diferenciada por pertenecer a un grupo u otro de expertos. De esta forma, la opini&oacute;n de un experto podr&iacute;a estar condicionada por su pertenencia a un grupo o por su propio inter&eacute;s, lo que supondr&iacute;a respuestas no objetivas. La detecci&oacute;n estad&iacute;stica de subgrupos de opini&oacute;n fue evaluada empleando la prueba estad&iacute;stica no param&eacute;trica U de Mann?Whitney.</P> </LI>      ]]></body>
<body><![CDATA[<LI>       <P>Proposici&oacute;n 3. No hay acuerdo en las respuestas entre la primera y la segunda ronda: aparte del consenso, como ya ha sido comentado, es primordial obtener estabilidad en las respuestas a trav&eacute;s de la realizaci&oacute;n de las distintas rondas efectuadas. Se plante&oacute; esta &uacute;ltima proposici&oacute;n para analizar la estabilidad en las respuestas entre las 2 rondas con el fin de determinar si ha existido o no cambio de opini&oacute;n de una a otra. El contraste de esta proposici&oacute;n se llevar&aacute; a cabo a trav&eacute;s de la variaci&oacute;n del RIR.</P> </LI>      </UL>      <P>Aparte de estas observaciones, se realiz&oacute; un an&aacute;lisis estad&iacute;stico de tendencia central y de nivel de dispersi&oacute;n con el fin de observar la centralidad de las opiniones, por un lado, y la dispersi&oacute;n en las respuestas obtenidas, por otro, empleando para ello estad&iacute;sticos como la mediana, la desviaci&oacute;n t&iacute;pica, los cuartiles (Q1, Q2 y Q3) y el rango intercuart&iacute;lico (RI).</P>     <P>&nbsp;</P>     <P> <font size="3"> <B>4. Resultados</B></font></P>     <P>  <B>4.1 Principales resultados sobre las salvaguardas a la independencia organizacional</B></P>     <P>Los resultados obtenidos para las salvaguardas a la independencia organizacional toman como referencia los descriptivos reflejados en la <a href="/img/revistas/eg/v30n131/v30n131a03t1.jpg" target="_blank">tabla 1</a>, y pueden resumirse en:</P> <UL>      <LI>       <P>Dependencia organizativa dentro del organigrama empresarial: la dependencia organizativa dentro del organigrama empresarial es valorada por los expertos como una salvaguarda bastante importante (4,10 de media sobre 5) con el objeto de garantizar la independencia organizacional. Esta opini&oacute;n se encuentra dispersa, aunque consensuada, es decir, existen muchas opiniones concentradas en el medio (en 4), y otras tantas en los extremos. Esa dispersi&oacute;n es debida a la opini&oacute;n dada por los especialistas, ya que aunque en ambos grupos le dan valores entre 3 y 5, la opini&oacute;n de estos est&aacute; m&aacute;s dispersa entre esos valores que en el caso de los auditores internos.</P> </LI>      ]]></body>
<body><![CDATA[<LI>       <P>Independencia sobre las actividades auditadas y sobre los sistemas de control interno: esta salvaguarda es considerada como la m&aacute;s importante dentro de las salvaguardas a la independencia organizacional, con un 4,65 de media sobre 5, y es altamente consensuada.</P> </LI>      <LI>       <P>Reflejo del apoyo a la funci&oacute;n de auditor&iacute;a interna en los estatutos de auditor&iacute;a: el hecho de que existan unos estatutos que apoyen esta funci&oacute;n fue valorado con un 4,05 de importancia sobre 5. Por otro lado, se debe destacar que esta puntuaci&oacute;n se encuentra dispersa seg&uacute;n el RI, pero no seg&uacute;n la desviaci&oacute;n t&iacute;pica.</P> </LI>      <LI>       <P>Nombramiento y cese del auditor interno: es la salvaguarda peor valorada dentro de la independencia organizacional. Su puntuaci&oacute;n media fue de 3,35 sobre 5, estando las valoraciones dadas por los expertos dispersas, aunque consensuadas.</P> </LI>      <LI>       <P>Revisiones de la calidad del trabajo de auditor&iacute;a interna: los expertos las valoraron con un 3,60 sobre 5, y aunque en esta salvaguarda no existe dispersi&oacute;n teniendo en cuenta a todos los expertos, s&iacute; se observa la existencia de dispersi&oacute;n en las respuestas ofrecidas por los auditores internos, siguiendo el RI.</P> </LI>      <LI>       <P>N&uacute;mero de encuentros o reuniones con el comit&eacute; de empresa: a pesar del n&uacute;mero de investigaciones sobre este t&oacute;pico, tanto en auditor&iacute;a interna como en externa los expertos valoraron esta cuesti&oacute;n tan solo con un 3,45, la segunda peor valorada dentro de la independencia organizacional, presentando estas puntuaciones no dispersi&oacute;n y consenso.</P></LI>    ]]></body>
<body><![CDATA[</UL>        <P align="center">&nbsp;</P>       <P>          <B>4.2 Principales resultados sobre las salvaguardas a la objetividad del auditor interno</B>  </P>       <P>En la <a href="/img/revistas/eg/v30n131/v30n131a03t2.jpg" target="_blank">tabla 2</a> se pueden observar los descriptivos obtenidos para las salvaguardas a la objetividad del auditor interno, pudi&eacute;ndose resaltar los siguientes resultados:</P>   <UL>              <LI>           <P>Declaraci&oacute;n de responsabilidades sobre posibles conflictos de intereses: esta salvaguarda obtuvo una puntuaci&oacute;n de 3,60 de importancia sobre 5, destacando la existencia de dispersi&oacute;n en las respuestas al arrojar un RI superior a 1.</P>     </LI>         <LI>           <P>Rotaci&oacute;n de los auditores internos en sus funciones: la opini&oacute;n de los expertos es distinta al situarla como d&eacute;cima salvaguarda por importancia, valor&aacute;ndola con un 3,10 sobre 5, opini&oacute;n no dispersa y concentrada.</P>     </LI>         <LI>           <P>No auditar actividades con responsabilidades previas: esta salvaguarda a la objetividad del auditor interno fue calificada con un 4,45, situ&aacute;ndola en la primera posici&oacute;n en el ranking de importancia. La opini&oacute;n dada estaba consensuada y concentrada.</P>     </LI>         ]]></body>
<body><![CDATA[<LI>           <P>Existencia de un gobierno organizacional fuerte: esta salvaguarda fue valorada por los expertos con un 3,55 sobre 5. Se encontr&oacute; dispersi&oacute;n en las puntuaciones obtenidas de los auditores internos, tanto en funci&oacute;n de la desviaci&oacute;n t&iacute;pica como del RI, por lo que los afectados no reconocen un nivel de importancia similar para esta salvaguarda.</P>     </LI>         <LI>           <P>Incentivos: el estudio Delphi muestra una valoraci&oacute;n media de 3,85 sobre 5. Las valoraciones otorgadas arrojan un RI de 1,50 en el grupo de especialistas, por lo que las respuestas de estos individuos se encuentran dispersas.</P>     </LI>         <LI>           <P>Existencia de grupos de trabajo: los expertos, dentro del an&aacute;lisis Delphi, han valorado esta salvaguarda con un 4,05, obteniendo poca dispersi&oacute;n y alto consenso en las opiniones.</P>     </LI>         <LI>           <P>Paso del tiempo y circunstancias cambiantes: la posici&oacute;n dentro del ranking de las salvaguardas destinadas a garantizar la objetividad del auditor interno es la n&uacute;mero11, la pen&uacute;ltima, con una puntuaci&oacute;n de 2,85 sobre 5, siendo una salvaguarda poco habitual y considerada poco importante. No obstante, las puntuaciones otorgadas por los 2 grupos de expertos respecto a esta salvaguarda son muy diferentes. Mientras que las puntuaciones de los especialistas se encuentran concentradas entre los valores 3 y 4, las puntuaciones dadas por los auditores internos se encuentran dispersas entre los valores 1 y 4.</P>     </LI>         <LI>           <P>Realizaci&oacute;n de consultas internas: estas consultas poseen una puntuaci&oacute;n, no dispersa y consensuada, de 3,45 sobre 5, situ&aacute;ndose en el noveno puesto dentro del ranking de importancia.</P>     </LI>         ]]></body>
<body><![CDATA[<LI>           <P>Correcta selecci&oacute;n del auditor interno: la selecci&oacute;n adecuada es una salvaguarda valorada con un 4,35 sobre 5. Esta puntuaci&oacute;n se encuentra no dispersa y consensuada, y est&aacute; situada en el segundo puesto del ranking de importancia dentro de la objetividad.</P>     </LI>         <LI>           <P>Formaci&oacute;n continua del auditor interno: el grupo de expertos considera la formaci&oacute;n como bastante importante, con una puntuaci&oacute;n media de 4,35. La desviaci&oacute;n t&iacute;pica y el RI muestran no dispersi&oacute;n en las respuestas, y el RIR muestra la existencia de consenso.</P>     </LI>         <LI>           <P>Realizaci&oacute;n de supervisiones y revisiones dobles: esta salvaguarda es valorada por los expertos con un 4,35. Se debe tener en cuenta que se encontr&oacute; dispersi&oacute;n en las respuestas dadas por los especialistas al observar el RI, pero no al observar la desviaci&oacute;n t&iacute;pica.</P>     </LI>         <LI>           <P>Externalizaci&oacute;n de la funci&oacute;n de auditor&iacute;a interna: la externalizaci&oacute;n de la funci&oacute;n de auditor&iacute;a interna es la salvaguarda peor evaluada por los expertos, obteniendo un valor de 1,90. Esta salvaguarda se encuentra altamente concentrada y consensuada en ambos grupos. Ahora bien, el nivel de importancia es diferente entre ambos, ya que los auditores internos la valoraron peor (entre 1 y 2) que los especialistas (entre 2 y 4). Esto es debido al hecho de que los auditores internos consideran la externalizaci&oacute;n como una amenaza a su profesi&oacute;n y a su puesto de trabajo.</P>     </LI>       </UL>         <P>Respecto a las proposiciones planteadas se obtienen los siguientes resultados:</P>       ]]></body>
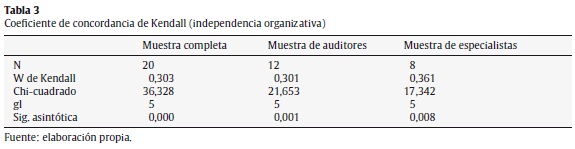
<body><![CDATA[<P>La concordancia entre las respuestas de los expertos sometidos al an&aacute;lisis Delphi estaba contenida en la Proposici&oacute;n 1: no hay concordancia en las respuestas de los expertos. Para contrastar esta proposici&oacute;n se emple&oacute; el coeficiente de concordancia de Kendall. Se aplic&oacute; dicho coeficiente a las respuestas obtenidas para la independencia organizacional (<a href="#t3">tabla 3</a>) y para la objetividad del auditor interno (<a href="#t4">tabla 4</a>), en cada grupo de expertos por separado y para todos juntos y en cada ronda, obteniendo en todos los casos un valor de p inferior al 5%. De esta forma, se puede afirmar que las puntuaciones obtenidas en el an&aacute;lisis Delphi son concordantes.</P>       <P align="center"><a name="t3"></a><IMG SRC="/img/revistas/eg/v30n131/v30n131a03t3.jpg"></P>       <P align="center">&nbsp;</P>       <P align="center"><a name="t4"></a><IMG SRC="/img/revistas/eg/v30n131/v30n131a03t4.jpg"></P>       <P align="center">&nbsp;</P>       <P>La muestra de expertos fue dividida en 2 subgrupos: los auditores internos o implicados y los especialistas. El contraste de proposici&oacute;n realizado para contrastar la existencia de subgrupos de opini&oacute;n pretend&iacute;a detectar si exist&iacute;a relaci&oacute;n entre la opini&oacute;n dada y el hecho de pertenecer a un grupo de expertos en concreto (Proposici&oacute;n 2: las 2 muestras proceden de la misma poblaci&oacute;n). Para ello se aplic&oacute; el estad&iacute;stico U de Mann-Whitney (<a href="/img/revistas/eg/v30n131/v30n131a03t5.jpg" target="_blank">tablas 5</a> y <a href="/img/revistas/eg/v30n131/v30n131a03t6.jpg" target="_blank">6</a>). Tras la segunda ronda, se puede decir que solo se detectaron distintas opiniones debido a la pertenencia a un grupo u otro para la salvaguarda: externalizaci&oacute;n de la funci&oacute;n de auditor&iacute;a interna.</P>       <P>En cuanto a la variaci&oacute;n de opini&oacute;n entre una ronda y otra (Proposici&oacute;n 3: no hay acuerdo en las respuestas entre la primera y la segunda ronda), la variaci&oacute;n del RIR (<a href="/img/revistas/eg/v30n131/v30n131a03t7.jpg" target="_blank">tablas 7</a> y <a href="/img/revistas/eg/v30n131/v30n131a03t8.jpg" target="_blank">8</a>) refleja ciertos cambios en el consenso de determinadas salvaguardas, aunque estas variaciones no son significativas ya que, por un lado, son peque&ntilde;as, y por otro, el consenso ya exist&iacute;a en la primera ronda, reafirm&aacute;ndose en esta segunda. Por lo que se puede decir que no se dan fuertes cambios de opini&oacute;n de una ronda a otra y las modificaciones leves producidas se traducen en un mayor consenso. De esta forma, se rechaza la Proposici&oacute;n 3.</P>       <P align="center">&nbsp;</P>       <P>          <B><font size="3">5. Conclusiones</font></B>  </P>       <P>En primer lugar, en cuanto a la revisi&oacute;n de la literatura de investigaci&oacute;n realizada, se pone de manifiesto la diferencia que el IIA realiza, en sus normas y recomendaciones, entre los conceptos de independencia organizativa y objetividad del auditor interno, con el fin de garantizar una funci&oacute;n de auditor&iacute;a interna independiente y eficaz.</P>       ]]></body>
<body><![CDATA[<P>Por otro lado, tras la aprobaci&oacute;n de la &uacute;ltima definici&oacute;n de auditor&iacute;a interna en 1999, y ante la preocupaci&oacute;n por contar con funciones independientes y objetivas, se aprecia a&uacute;n un escaso n&uacute;mero de trabajos, a pesar del leve incremento, centrados espec&iacute;ficamente en estos 2 t&oacute;picos.</P>       <P>En relaci&oacute;n con los trabajos sobre la independencia organizativa, se puede destacar que se centran fundamentalmente en las siguientes cuestiones: dependencia del comit&eacute; de auditor&iacute;a dentro del organigrama empresarial, encuentros entre el comit&eacute; de auditor&iacute;a y el jefe de auditor&iacute;a interna, y, finalmente, nombramiento y cese del auditor interno por el comit&eacute;. Los resultados de la mayor&iacute;a de los estudios centrados en estas cuestiones sostienen que un gran n&uacute;mero de entidades no ponen en pr&aacute;ctica las recomendaciones sobre dependencia y sobre nombramiento y cese. En cambio, el n&uacute;mero de encuentros parece superior al m&iacute;nimo recomendado desde el IIA, el cual es de 4 encuentros al a&ntilde;o.</P>       <P>Los trabajos centrados en la objetividad del auditor interno enfocan su atenci&oacute;n desde la perspectiva de los posibles conflictos de intereses que puedan afectar esta cualidad, siendo el m&aacute;s analizado la existencia de planes de compensaci&oacute;n. En este sentido, el presente trabajo, por el hecho de analizar las posibles estrategias o salvaguardas a la objetividad que pudieran evitar o reducir posibles conflictos de intereses, supone un avance en el conocimiento y una novedosa aportaci&oacute;n.</P>       <P>En segundo lugar, el an&aacute;lisis emp&iacute;rico a trav&eacute;s del m&eacute;todo Delphi demuestra que existe concordancia entre las respuestas de los expertos sometidos al an&aacute;lisis para un nivel de significaci&oacute;n del 5%.</P>       <P>Tambi&eacute;n se evidencia que no existen opiniones diferentes sobre la importancia de las salvaguardas, debido a la pertenencia a un grupo u otro de expertos. Tan solo se detectaron distintas opiniones para la salvaguarda externalizaci&oacute;n de la funci&oacute;n de auditor&iacute;a interna. Ello es debido al recelo en la profesi&oacute;n de auditor&iacute;a interna a perder parte o toda su parcela de actuaci&oacute;n, por lo que el grupo de auditores internos considera significativamente menos importante esta salvaguarda con el fin de garantizar la objetividad.</P>       <P>Por &uacute;ltimo, el objetivo de esta investigaci&oacute;n es proponer una relaci&oacute;n de las salvaguardas a tener en cuenta, con el objeto de garantizar la independencia organizativa de la funci&oacute;n de auditor&iacute;a interna y la objetividad del auditor interno, que, ordenadas en funci&oacute;n de la importancia que los expertos les otorgaron, se presentan a continuaci&oacute;n:</P>       <P>Relaci&oacute;n de salvaguardas muy importantes, por lo que las empresas deben llevarlas a cabo:</P>   <UL>              <LI>       Independencia de las actividades y de los sistemas de control interno.     </LI>         <LI> No auditar actividades 12 meses antes.     </LI>         <LI> Correcta selecci&oacute;n del auditor interno.     </LI>         ]]></body>
<body><![CDATA[<LI> Formaci&oacute;n continua del auditor interno.     </LI>         <LI> Supervisi&oacute;n y revisi&oacute;n antes de emitir el informe.     </LI>         <LI> Dependencia de &oacute;rganos no ejecutivos.     </LI>         <LI>   Existencia de estatutos de auditor&iacute;a que apoyen la funci&oacute;n.     </LI>         <LI> Existencia de grupos de trabajo.     </LI>       </UL>        <P>Relaci&oacute;n de salvaguardas importantes que las empresas deber&iacute;an valorar tener en cuenta:</P>   <UL>              <LI>  Existencia de incentivos que motiven a ser objetivos.     </LI>         <LI>   Realizar revisiones de la calidad del trabajo de auditor&iacute;a interna.     </LI>         <LI>       Rellenar una declaraci&oacute;n de responsabilidades ante conflictos de intereses.     </LI>         ]]></body>
<body><![CDATA[<LI>       Existencia de un gobierno organizacional fuerte.     </LI>         <LI> Encuentros con el comit&eacute; de auditor&iacute;a.     </LI>         <LI> Realizaci&oacute;n de consultas internas sobre temas de auditor&iacute;a.     </LI>         <LI>  Nombramiento y cese del auditor interno por un &oacute;rgano no ejecutivo.     </LI>         <LI>     Rotaci&oacute;n del auditor interno en sus funciones.     </LI>       </UL>        <P>Relaci&oacute;n de salvaguardas consideradas poco o nada importantes y cuya implicaci&oacute;n no tiene por qu&eacute; garantizar la independencia de la funci&oacute;n de auditor&iacute;a interna:</P>   <UL>              <LI>     Paso del tiempo y circunstancias cambiantes.     </LI>         <LI>    Externalizaci&oacute;n de la funci&oacute;n.     </LI>       </UL>        ]]></body>
<body><![CDATA[<P>Durante la realizaci&oacute;n de este trabajo de investigaci&oacute;n han surgido diferentes limitaciones. En primer lugar, con respecto al tema se debe resaltar la sensibilidad del mismo. El experto ''auditor interno'' deb&iacute;a responder sobre aspectos relacionados con su independencia y, por tanto, relacionados con su &eacute;tica profesional. Este hecho podr&iacute;a conllevar respuestas no objetivas o desanimarle a participar en el estudio. En segundo lugar, con respecto a las variables utilizadas, existen salvaguardas que podr&iacute;an no haber sido incluidas en el an&aacute;lisis por su escasa relevancia, como la de paso del tiempo y circunstancias cambiantes. Prueba de ello es la poca importancia que le fue concedida por los expertos en el an&aacute;lisis Delphi. Aunque la externalizaci&oacute;n arroja unos resultados parecidos, debe ser tenida en cuenta por su pol&eacute;mica implantaci&oacute;n.</P>       <P>As&iacute; mismo, se exponen las posibles futuras l&iacute;neas de investigaci&oacute;n que enriquecer&aacute;n y completar&aacute;n este trabajo: 1) realizar un an&aacute;lisis profundo de los componentes psicol&oacute;gicos que pueden afectar al comportamiento del individuo ante un posible conflicto de inter&eacute;s desde un punto de vista psicol&oacute;gico; 2) analizar si la discrecionalidad directiva se encuentra influida por la existencia de una funci&oacute;n de auditor&iacute;a interna fuerte e independiente, como mecanismo interno de control dentro de un buen gobierno corporativo, y 3) realizar un estudio comparativo entre las salvaguardas a la independencia de la funci&oacute;n de auditor&iacute;a interna y las salvaguardas a la independencia de la auditor&iacute;a externa.</P>       <P>&nbsp;</P>       <P>          <B><font size="3">Conflicto de intereses</font></B>  </P>       <P>Los autores declaran no tener ning&uacute;n conflicto de intereses.</P>       <P>&nbsp;</P>       <P>          <B><font size="3">Bibliograf&iacute;a</font></B></P>       <!-- ref --><P>AICPA. (1997). Internal audit independence. <i>Journal of Accountancy</i>, 183(1)   <a href="http://www.journalofaccountancy.com/Issues/1997/Jan/check.htm" target="_blank">http://www.journalofaccountancy.com/Issues/1997/Jan/check.htm</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000210&pid=S0123-5923201400020000300001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P> Arcenegui, J. A. y Molina, H. (2007). La funci&oacute;n de la auditor&iacute;a interna en las cajas de     ahorros espa&ntilde;olas. <i>Revista de Contabilidad</i>, 10(1), 35&#8211;74.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000211&pid=S0123-5923201400020000300002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       ]]></body>
<body><![CDATA[<!-- ref --><P> Bailey, J. A. (2007). Best practices for internal auditor independence. <i>Internal Auditing</i>,     22(2), 34&#8211;37.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000213&pid=S0123-5923201400020000300003&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Bailey, J. A., Grambling, A. y Ramamoorti, S. (2003). <i>Research opportunities in internal   auditing</i>. Altamonte Springs, Florida: The Institute of Internal Auditors.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000215&pid=S0123-5923201400020000300004&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Bariff, M. (2003). Internal audit independence and corporate governance. Altamonte     Springs, Florida: Institute of Internal Auditors-Research Foundation.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000217&pid=S0123-5923201400020000300005&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Basel Committee on Banking Supervision (2001). Internal audit in banks and the     supervisor's relationship with auditors. Basilea: Bank of International Settlements     &#91;consultado 7 Mar 2011&#93;. Disponible en: <a href="http://www.bis.org/publ/bcbs84.pdf" target="_blank">http://www.bis.org/publ/bcbs84.pdf</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000219&pid=S0123-5923201400020000300006&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P> Blue Ribbon Committee. (1999). <i>Report and recommendations of the Blue Ribbon Committee   on improving the effectiveness of corporate audit committees.</i> New York:     New York Stock Exchange.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000220&pid=S0123-5923201400020000300007&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Cadmus, B. (1964). <i>Operational auditing handbook.</i> Orlando, Florida: The Institute of     Internal Auditors.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000222&pid=S0123-5923201400020000300008&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Carcello, J., Hermanson, D. y Neal, T. (2002). Disclosures in audit committee charters     and reports. <i>Accounting Horizons,</i> 16(4), 291&#8211;304.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000224&pid=S0123-5923201400020000300009&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Carcello, J., Hermanson, D. y Raghuandan, K. (2005). Changes in internal auditing     during the time of the major US accounting scandals.<i> International Journal of     Auditing</i>, 9, 117&#8211;127.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000226&pid=S0123-5923201400020000300010&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Chambers, A. y Ridley, J. (1998). <i>Leading edge internal auditing.</i> London: ICSA Publishing     Limited.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000228&pid=S0123-5923201400020000300011&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Christopher, J., Sarens, G. y Leung, P. (2009). A critical analysis of the independence     of the internal audit function: Evidence from Australia.<i> Accounting, Auditing and     Accountability Journal</i>, 22(2), 200&#8211;220.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000230&pid=S0123-5923201400020000300012&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Church, B. K. y Scheider, A. (1992). Internal auditor involvement in internal control     systems design: Is objectivity impaired? <i>Journal of Applied Business Research</i>,     8(4), 15&#8211;24.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000232&pid=S0123-5923201400020000300013&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Coram, P., Ferguson, C., Moroney, R. (2006). The value of internal audit in fraud     detection. Working Paper. Melbourne: University of Melbourne, Melbourne     &#91;consultado 18 Sep 2010&#93;. Disponible en: <a href="http://citeseerx.ist.psu.edu/viewdoc/download?doi=10.1.1.111.5299&rep=rep1&type=pdf" target="_blank">http://citeseerx.ist.psu.edu/viewdoc/download?doi=10.1.1.111.5299rep=rep1type=pdf</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000234&pid=S0123-5923201400020000300014&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P> Corporate Executive Board (2005). Internal audit reporting relationships: Survey     results &#91;consultado 2 Jun 2010&#93;. Disponible en:. <a href="www.audit.executiveboard.com" target="_blank">www.audit.executiveboard.com</a> &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000235&pid=S0123-5923201400020000300015&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P>De Andr&eacute;s, F. (2001). El estatuto de auditor&iacute;a interna como promoci&oacute;n de la profesi&oacute;n.     Una revisi&oacute;n.<i> Auditor&iacute;a Interna</i>, 61, 41&#8211;47.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000236&pid=S0123-5923201400020000300016&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Dezoort, F., Friedberg, A. y Reisch, J. (2000). Implementing a communications program     for audit committees: Comments from internal audit directions. <i>Internal     Auditing</i>, 15(4), 11-18.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000238&pid=S0123-5923201400020000300017&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Dickins, D. y O'Reilly, D. (2009). The qualifications and independence of internal     auditors. <i>Internal Auditing,</i> 24(3), 14&#8211;21.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000240&pid=S0123-5923201400020000300018&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Drexler, P. M. (2003). Beyond legislated independence &#8211; Internal auditing independence.     <i>Internal Auditor</i>, 60(4), 104.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000242&pid=S0123-5923201400020000300019&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Dwight, A. (1994). Internal auditors and audit committees. <i>Internal Auditor</i>, 51(1),     50&#8211;56.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000244&pid=S0123-5923201400020000300020&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Goodwin, J. (2003). The relationship between the audit committee and the internal     audit function: Evidence from Australia and New Zealand. <i>International Journal     of Auditing</i>, 7, 263&#8211;278.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000246&pid=S0123-5923201400020000300021&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Goodwin, J. y Yeo, Y. T. (2001). Two factors affecting internal audit independence     and objectivity: Evidence from Singapore. <i>International Journal of Auditing</i>, 5,     107&#8211;125.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000248&pid=S0123-5923201400020000300022&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> IIA. (1993). <i>Improving audit committee performance: What works best.</i> Altamonte     Springs, Florida: IIA Research Foundation.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000250&pid=S0123-5923201400020000300023&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> IIA (2007a). C&oacute;digo de &eacute;tica. Altamonte Springs, Florida.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000252&pid=S0123-5923201400020000300024&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> IIA (2007b). Practice advisories. Altamonte Springs, Florida.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000254&pid=S0123-5923201400020000300025&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> IIA. (2007). <i>Standards for the professional practice of internal auditing.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000256&pid=S0123-5923201400020000300026&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></i></P>       <!-- ref --><P> IIA (2009). Normas internacionales para el ejercicio profesional de la auditor&iacute;a     interna. Altamonte Springs, Florida &#91;consultado 4 Abr 2010&#93;. Disponible en:     <a href="http://www.theiia.org/guidance/standardsand-guidance/" target="_blank">http://www.theiia.org/guidance/standardsand-guidance/</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000258&pid=S0123-5923201400020000300027&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P> IIA (2011). Normas internacionales para el ejercicio profesional de la auditor&iacute;a     interna. Altamonte Springs, Florida &#91;consultado 20 Ene 2012&#93;. Disponible     en: <a href="https://na.theiia.org/standards-guidance/mandatoryguidance/Pages/Standards.aspx" target="_blank">https://na.theiia.org/standards-guidance/mandatoryguidance/Pages/Standards.aspx</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000259&pid=S0123-5923201400020000300028&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> IIA Research Foundation. (2003).<i> Internal audit reporting relationships: Serving two     masters.</i> Altamonte Springs, Florida: The Institute of Internal Auditors.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000261&pid=S0123-5923201400020000300029&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       ]]></body>
<body><![CDATA[<!-- ref --><P> Informe COSO. (1992). <i>Internal control integrated framework. Treadway commission.</i>    Altamonte Springs, Florida: The Institute of Internal Auditors.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000263&pid=S0123-5923201400020000300030&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> James, K. (2003). The effects of internal audit structure on perceived financial statement     fraud prevention. <i>Accounting Horizons,</i> 17(4), 315&#8211;327.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000265&pid=S0123-5923201400020000300031&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> James, K. (2004). Structuring internal audit reporting to enhance user confidence.<i> Internal Auditing</i>, 19(1), 17&#8211;20.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000267&pid=S0123-5923201400020000300032&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Kalbers, L. (1992). Audit committees and internal auditors. <i>The Internal Auditor</i>, 49(6),     37&#8211;44.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000269&pid=S0123-5923201400020000300033&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> KPMG (2004). Internal audit's role in modern corporate governance. Thought leadership     series &#91;consultado 18 May 2010&#93;. Disponible en: <a href="http://www.kpmg.com.cn/en/virtuallibrary/riskadvisoryservices/internalauditrole.pdf" target="_blank">http://www.kpmg.com.cn/en/virtuallibrary/riskadvisoryservices/internalauditrole.pdf</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000271&pid=S0123-5923201400020000300034&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       ]]></body>
<body><![CDATA[<!-- ref --><P> Leung, P., Cooper, B. y Robertson, P. (2004). <i>Role of internal audit in corporate governance     and management</i>. Melbourne: RMIT University.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000273&pid=S0123-5923201400020000300035&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Linstone, A. y Turoff, M. (1975). <i>The Delphi method. Techniques and applications</i>.     Massachusetts: Addison-Wesley.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000275&pid=S0123-5923201400020000300036&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> L&oacute;pez, R., P&eacute;rez, J. A. y Romero, J. (2008). La publicaci&oacute;n de honorarios de las firmas de     auditor&iacute;a en Espa&ntilde;a: un an&aacute;lisis emp&iacute;rico. <i>Estudios Gerenciales,</i> 24(108), 79&#8211;106.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000277&pid=S0123-5923201400020000300037&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> McHugh, J. y Raghunandan, K. (1994). Hiring &amp; firing the chief internal auditor.     <i>Internal Auditor,</i> 51(4), 34&#8211;39.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000279&pid=S0123-5923201400020000300038&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Mutchler, J., Chang, S. y Prawitt, D. (2001). <i>Independence and objectivity: A framework     for internal auditors.</i> Altamonte Springs, Florida: The Institute of Internal     Auditors.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000281&pid=S0123-5923201400020000300039&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       ]]></body>
<body><![CDATA[<!-- ref --><P> Nash, C. y Dale, F. (2001). Performance measurement in internal audit. <i>Internal     Auditing,</i> 16(4), 3&#8211;12.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000283&pid=S0123-5923201400020000300040&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Paape, L., Scheffe, J. y Snoep, P. (2003). The relationship between the internal audit     function and corporate governance in the EU &#8211; A survey. <i>International Journal of     Auditing,</i> 7(3), 247&#8211;262.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000285&pid=S0123-5923201400020000300041&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Price Water House Coopers. (2000). <i>Audit committee effectiveness &#8211; What works best</i>    (2nd ed.). Altamonte Springs, Florida: Institute of Internal Auditors Research     Foundation.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000287&pid=S0123-5923201400020000300042&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Raghunandan, K., Read, W. y Rama, D. (2001). Audit committee composition, gray     directors, and interaction with internal auditing. <i>Accounting Horizons</i>, 15(2),     105&#8211;118.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000289&pid=S0123-5923201400020000300043&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Rittenberg, L., Moore, W. y Covaleski, M. (1999). The outsourcing phenomenon.<i> Internal Auditor,</i> 56(2), 42&#8211;46.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000291&pid=S0123-5923201400020000300044&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       ]]></body>
<body><![CDATA[<!-- ref --><P> Sarens, G. y De Beelde, I. (2004). Contemporary internal auditing practices:     (New) roles and influencing variables. Evidence from extended case     studies. Working Papers. Belgium: Faculty of Economics and Business Administration,     Ghent University &#91;consultado 10 Ene 2010&#93;. Disponible en:     <a href="http://feb1.ugent.be/nl/Ondz/wp/Papers/wp04273.pdf" target="_blank">http://feb1.ugent.be/nl/Ondz/wp/Papers/wp04273.pdf</a>.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000293&pid=S0123-5923201400020000300045&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Sarens, G. y De Beelde, I. (2006). The relationship between internal audit and senior     management: A qualitative analysis of expectations and perceptions. <i>International     Journal of Auditing</i>, 10(3), 219&#8211;241.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000295&pid=S0123-5923201400020000300046&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Sawyer, L. (1996). <i>The practice of modern internal auditing</i> (4th ed). Altamonte     Springs, Florida: Institute of Internal Auditors Research Foundation.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000297&pid=S0123-5923201400020000300047&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Scarbrough, P., Rama, V. y Raghunandan, K. (1998). Audit committee composition     and interaction with internal auditing: Canadian evidence.<i> Accounting Horinzons</i>,     12(1), 51&#8211;62.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000299&pid=S0123-5923201400020000300048&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Schneider, A. (2003). An examination of whether incentive compensation and     stock ownership affect internal auditor objectivity. <i>Journal of Managerial</i>, 15(4),     486&#8211;497.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000301&pid=S0123-5923201400020000300049&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       ]]></body>
<body><![CDATA[<!-- ref --><P> Securities and Exchange Commission (2003). Standards Relating to Listed Company     Audit Committees. Washington &#91;consultado 13 Mar 2010&#93;. Disponible en:     <a href="http://www.sec.gov/rules/final/33-8220.htm" target="_blank">http://www.sec.gov/rules/final/33-8220.htm</a>&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000303&pid=S0123-5923201400020000300050&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --><!-- ref --><P> Taylor, D. y Glezen, W. (1987). <i>Auditor&iacute;a. Integraci&oacute;n de conceptos y procedimientos.</i>    M&eacute;xico: Limusa, S. A.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000304&pid=S0123-5923201400020000300051&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Treadway Commission. (1987). <i>Report of the national commission on fraudulent financial     reporting.</i> Washington, D. C.: U. S. Government Printing Office.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000306&pid=S0123-5923201400020000300052&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Van Peursem, K. (2005). Conversations with internal auditors: The power of ambiguity.     <i>Managerial Auditing Journal,</i> 20(5), 489&#8211;512.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000308&pid=S0123-5923201400020000300053&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Zain, M. M. y Subramaniam, N. (2007). Internal auditor perceptions on audit committee     interactions: A qualitative study in Malaysian public corporations. <i>Corporate     Governance,</i> 15(5), 894&#8211;908.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000310&pid=S0123-5923201400020000300054&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>       <!-- ref --><P> Zain, M. M., Subramaniam, N. y Stewart, J. (2006). Internal auditors' assessment of     their contribution to financial statement audits: The relation with audit committee     and internal audit function characteristics. <i>International Journal of Auditing,</i>     10(1), 1&#8211;18.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000312&pid=S0123-5923201400020000300055&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>   </LI>     </UL> </font>       ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="journal">
<collab>AICPA</collab>
<article-title xml:lang="en"><![CDATA[Internal audit independence]]></article-title>
<source><![CDATA[Journal of Accountancy]]></source>
<year>1997</year>
<volume>183</volume>
<numero>1</numero>
<issue>1</issue>
</nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Arcenegui]]></surname>
<given-names><![CDATA[J. A]]></given-names>
</name>
<name>
<surname><![CDATA[Molina]]></surname>
<given-names><![CDATA[H]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[La función de la auditoría interna en las cajas de ahorros españolas]]></article-title>
<source><![CDATA[Revista de Contabilidad]]></source>
<year>2007</year>
<volume>10</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>35-74</page-range></nlm-citation>
</ref>
<ref id="B3">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bailey]]></surname>
<given-names><![CDATA[J. A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Best practices for internal auditor independence]]></article-title>
<source><![CDATA[Internal Auditing]]></source>
<year>2007</year>
<volume>22</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>34-37</page-range></nlm-citation>
</ref>
<ref id="B4">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bailey]]></surname>
<given-names><![CDATA[J. A]]></given-names>
</name>
<name>
<surname><![CDATA[Grambling]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Ramamoorti]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
</person-group>
<source><![CDATA[Research opportunities in internal auditing. Altamonte Springs]]></source>
<year>2003</year>
<publisher-loc><![CDATA[^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[The Institute of Internal Auditors]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B5">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Bariff]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<source><![CDATA[Internal audit independence and corporate governance. Altamonte Springs]]></source>
<year>2003</year>
<publisher-loc><![CDATA[^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[Institute of Internal Auditors-Research Foundation]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B6">
<nlm-citation citation-type="book">
<collab>Basel Committee on Banking Supervision</collab>
<source><![CDATA[Internal audit in banks and the supervisor's relationship with auditors.]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Basilea ]]></publisher-loc>
<publisher-name><![CDATA[Bank of International Settlements]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B7">
<nlm-citation citation-type="book">
<collab>Blue Ribbon Committee</collab>
<source><![CDATA[Report and recommendations of the Blue Ribbon Committee on improving the effectiveness of corporate audit committees.]]></source>
<year>1999</year>
<publisher-loc><![CDATA[New York ]]></publisher-loc>
<publisher-name><![CDATA[New York Stock Exchange]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B8">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Cadmus]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
</person-group>
<source><![CDATA[Operational auditing handbook.]]></source>
<year>1964</year>
<publisher-loc><![CDATA[Orlando^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[The Institute of Internal Auditors]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B9">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Carcello]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Hermanson]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Neal]]></surname>
<given-names><![CDATA[T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Disclosures in audit committee charters and reports]]></article-title>
<source><![CDATA[Accounting Horizons]]></source>
<year>2002</year>
<volume>16</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>291-304</page-range></nlm-citation>
</ref>
<ref id="B10">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Carcello]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Hermanson]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Raghuandan]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Changes in internal auditing during the time of the major US accounting scandals]]></article-title>
<source><![CDATA[International Journal of Auditing]]></source>
<year>2005</year>
<volume>9</volume>
<page-range>117-127</page-range></nlm-citation>
</ref>
<ref id="B11">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Chambers]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Ridley]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<source><![CDATA[Leading edge internal auditing.]]></source>
<year>1998</year>
<publisher-loc><![CDATA[London ]]></publisher-loc>
<publisher-name><![CDATA[ICSA Publishing Limited]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B12">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Christopher]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Sarens]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[Leung]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[A critical analysis of the independence of the internal audit function: Evidence from Australia]]></article-title>
<source><![CDATA[Accounting, Auditing and Accountability Journal]]></source>
<year>2009</year>
<volume>22</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>200-220</page-range></nlm-citation>
</ref>
<ref id="B13">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Church]]></surname>
<given-names><![CDATA[B. K]]></given-names>
</name>
<name>
<surname><![CDATA[Scheider]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Internal auditor involvement in internal control systems design: Is objectivity impaired?]]></article-title>
<source><![CDATA[Journal of Applied Business Research]]></source>
<year>1992</year>
<volume>8</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>15-24</page-range></nlm-citation>
</ref>
<ref id="B14">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Coram]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Ferguson]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
<name>
<surname><![CDATA[Moroney]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
</person-group>
<source><![CDATA[The value of internal audit in fraud detection.]]></source>
<year>2006</year>
<publisher-loc><![CDATA[Melbourne ]]></publisher-loc>
<publisher-name><![CDATA[University of Melbourne, Melbourne]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B15">
<nlm-citation citation-type="">
<collab>Corporate Executive Board</collab>
<source><![CDATA[Internal audit reporting relationships: Survey results]]></source>
<year>2005</year>
</nlm-citation>
</ref>
<ref id="B16">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[De Andrés]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[El estatuto de auditoría interna como promoción de la profesión]]></article-title>
<source><![CDATA[Auditoría Interna]]></source>
<year>2001</year>
<volume>61</volume>
<page-range>41-47</page-range></nlm-citation>
</ref>
<ref id="B17">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dezoort]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
<name>
<surname><![CDATA[Friedberg]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Reisch]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Implementing a communications program for audit committees: Comments from internal audit directions]]></article-title>
<source><![CDATA[Internal Auditing]]></source>
<year>2000</year>
<volume>15</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>11-18</page-range></nlm-citation>
</ref>
<ref id="B18">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dickins]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[O'Reilly]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The qualifications and independence of internal auditors]]></article-title>
<source><![CDATA[Internal Auditing]]></source>
<year>2009</year>
<volume>24</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>14-21</page-range></nlm-citation>
</ref>
<ref id="B19">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Drexler]]></surname>
<given-names><![CDATA[P. M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Beyond legislated independence - Internal auditing independence]]></article-title>
<source><![CDATA[Internal Auditor]]></source>
<year>2003</year>
<volume>60</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>104</page-range></nlm-citation>
</ref>
<ref id="B20">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Dwight]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Internal auditors and audit committees]]></article-title>
<source><![CDATA[Internal Auditor]]></source>
<year>1994</year>
<volume>51</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>50-56</page-range></nlm-citation>
</ref>
<ref id="B21">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Goodwin]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The relationship between the audit committee and the internal audit function: Evidence from Australia and New Zealand]]></article-title>
<source><![CDATA[International Journal of Auditing]]></source>
<year>2003</year>
<volume>7</volume>
<page-range>263-278</page-range></nlm-citation>
</ref>
<ref id="B22">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Goodwin]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Yeo]]></surname>
<given-names><![CDATA[Y. T]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Two factors affecting internal audit independence and objectivity: Evidence from Singapore]]></article-title>
<source><![CDATA[International Journal of Auditing]]></source>
<year>2001</year>
<volume>5</volume>
<page-range>107-125</page-range></nlm-citation>
</ref>
<ref id="B23">
<nlm-citation citation-type="book">
<collab>IIA</collab>
<source><![CDATA[Improving audit committee performance: What works best.]]></source>
<year>1993</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[IIA Research Foundation]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B24">
<nlm-citation citation-type="">
<collab>IIA</collab>
<source><![CDATA[Código de ética.]]></source>
<year>2007</year>
<month>a</month>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B25">
<nlm-citation citation-type="">
<collab>IIA</collab>
<source><![CDATA[Practice advisories.]]></source>
<year>2007</year>
<month>b</month>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B26">
<nlm-citation citation-type="">
<collab>IIA</collab>
<source><![CDATA[Standards for the professional practice of internal auditing]]></source>
<year>2007</year>
</nlm-citation>
</ref>
<ref id="B27">
<nlm-citation citation-type="">
<collab>IIA</collab>
<source><![CDATA[Normas internacionales para el ejercicio profesional de la auditoría interna.]]></source>
<year>2009</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B28">
<nlm-citation citation-type="">
<collab>IIA</collab>
<source><![CDATA[Normas internacionales para el ejercicio profesional de la auditoría interna.]]></source>
<year>2011</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
</nlm-citation>
</ref>
<ref id="B29">
<nlm-citation citation-type="book">
<collab>IIA Research Foundation</collab>
<source><![CDATA[Internal audit reporting relationships: Serving two masters.]]></source>
<year>2003</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[The Institute of Internal Auditors]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B30">
<nlm-citation citation-type="book">
<collab>Informe COSO</collab>
<source><![CDATA[Internal control integrated framework. Treadway commission.]]></source>
<year>1992</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[The Institute of Internal Auditors]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B31">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[James]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The effects of internal audit structure on perceived financial statement fraud prevention]]></article-title>
<source><![CDATA[Accounting Horizons]]></source>
<year>2003</year>
<volume>17</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>315-327</page-range></nlm-citation>
</ref>
<ref id="B32">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[James]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Structuring internal audit reporting to enhance user confidence]]></article-title>
<source><![CDATA[Internal Auditing]]></source>
<year>2004</year>
<volume>19</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>17-20</page-range></nlm-citation>
</ref>
<ref id="B33">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Kalbers]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Audit committees and internal auditors]]></article-title>
<source><![CDATA[The Internal Auditor]]></source>
<year>1992</year>
<volume>49</volume>
<numero>6</numero>
<issue>6</issue>
<page-range>37-44</page-range></nlm-citation>
</ref>
<ref id="B34">
<nlm-citation citation-type="">
<collab>KPMG</collab>
<source><![CDATA[Internal audit's role in modern corporate governance. Thought leadership series]]></source>
<year>2004</year>
</nlm-citation>
</ref>
<ref id="B35">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Leung]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Cooper]]></surname>
<given-names><![CDATA[B]]></given-names>
</name>
<name>
<surname><![CDATA[Robertson]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<source><![CDATA[Role of internal audit in corporate governance and management.]]></source>
<year>2004</year>
<publisher-loc><![CDATA[Melbourne ]]></publisher-loc>
<publisher-name><![CDATA[RMIT University]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B36">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Linstone]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
<name>
<surname><![CDATA[Turoff]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<source><![CDATA[The Delphi method. Techniques and applications.]]></source>
<year>1975</year>
<publisher-loc><![CDATA[^eMassachusetts Massachusetts]]></publisher-loc>
<publisher-name><![CDATA[Addison-Wesley]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B37">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[López]]></surname>
<given-names><![CDATA[R]]></given-names>
</name>
<name>
<surname><![CDATA[Pérez]]></surname>
<given-names><![CDATA[J. A]]></given-names>
</name>
<name>
<surname><![CDATA[Romero]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="es"><![CDATA[La publicación de honorarios de las firmas de auditoría en España: un análisis empírico]]></article-title>
<source><![CDATA[Estudios Gerenciales]]></source>
<year>2008</year>
<volume>24</volume>
<numero>108</numero>
<issue>108</issue>
<page-range>79-106</page-range></nlm-citation>
</ref>
<ref id="B38">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[McHugh]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Raghunandan]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Hiring & firing the chief internal auditor]]></article-title>
<source><![CDATA[Internal Auditor]]></source>
<year>1994</year>
<volume>51</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>34-39</page-range></nlm-citation>
</ref>
<ref id="B39">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Mutchler]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Chang]]></surname>
<given-names><![CDATA[S]]></given-names>
</name>
<name>
<surname><![CDATA[Prawitt]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<source><![CDATA[Independence and objectivity: A framework for internal auditors.]]></source>
<year>2001</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[The Institute of Internal Auditors]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B40">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Nash]]></surname>
<given-names><![CDATA[C]]></given-names>
</name>
<name>
<surname><![CDATA[Dale]]></surname>
<given-names><![CDATA[F]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Performance measurement in internal audit]]></article-title>
<source><![CDATA[Internal Auditing]]></source>
<year>2001</year>
<volume>16</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>3-12</page-range></nlm-citation>
</ref>
<ref id="B41">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Paape]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
<name>
<surname><![CDATA[Scheffe]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
<name>
<surname><![CDATA[Snoep]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The relationship between the internal audit function and corporate governance in the EU - A survey]]></article-title>
<source><![CDATA[International Journal of Auditing]]></source>
<year>2003</year>
<volume>7</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>247-262</page-range></nlm-citation>
</ref>
<ref id="B42">
<nlm-citation citation-type="book">
<collab>Price Water House Coopers</collab>
<source><![CDATA[Audit committee effectiveness - What works best (2nd ed.).]]></source>
<year>2000</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[Institute of Internal Auditors Research Foundation]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B43">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Raghunandan]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
<name>
<surname><![CDATA[Read]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
<name>
<surname><![CDATA[Rama]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Audit committee composition, gray directors, and interaction with internal auditing]]></article-title>
<source><![CDATA[Accounting Horizons]]></source>
<year>2001</year>
<volume>15</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>105-118</page-range></nlm-citation>
</ref>
<ref id="B44">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Rittenberg]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
<name>
<surname><![CDATA[Moore]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
<name>
<surname><![CDATA[Covaleski]]></surname>
<given-names><![CDATA[M]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The outsourcing phenomenon]]></article-title>
<source><![CDATA[Internal Auditor]]></source>
<year>1999</year>
<volume>56</volume>
<numero>2</numero>
<issue>2</issue>
<page-range>42-46</page-range></nlm-citation>
</ref>
<ref id="B45">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sarens]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[De Beelde]]></surname>
<given-names><![CDATA[I]]></given-names>
</name>
</person-group>
<source><![CDATA[Contemporary internal auditing practices: (New) roles and influencing variables. Evidence from extended case studies. Working Papers.]]></source>
<year>2004</year>
<publisher-name><![CDATA[Faculty of Economics and Business Administration, Ghent University]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B46">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sarens]]></surname>
<given-names><![CDATA[G]]></given-names>
</name>
<name>
<surname><![CDATA[De Beelde]]></surname>
<given-names><![CDATA[I]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The relationship between internal audit and senior management: A qualitative analysis of expectations and perceptions]]></article-title>
<source><![CDATA[International Journal of Auditing]]></source>
<year>2006</year>
<volume>10</volume>
<numero>3</numero>
<issue>3</issue>
<page-range>219-241</page-range></nlm-citation>
</ref>
<ref id="B47">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Sawyer]]></surname>
<given-names><![CDATA[L]]></given-names>
</name>
</person-group>
<source><![CDATA[The practice of modern internal auditing (4th ed).]]></source>
<year>1996</year>
<publisher-loc><![CDATA[Altamonte Springs^eFlorida Florida]]></publisher-loc>
<publisher-name><![CDATA[Institute of Internal Auditors Research Foundation]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B48">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Scarbrough]]></surname>
<given-names><![CDATA[P]]></given-names>
</name>
<name>
<surname><![CDATA[Rama]]></surname>
<given-names><![CDATA[V]]></given-names>
</name>
<name>
<surname><![CDATA[Raghunandan]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Audit committee composition and interaction with internal auditing: Canadian evidence]]></article-title>
<source><![CDATA[Accounting Horinzons]]></source>
<year>1998</year>
<volume>12</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>51-62</page-range></nlm-citation>
</ref>
<ref id="B49">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Schneider]]></surname>
<given-names><![CDATA[A]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[An examination of whether incentive compensation and stock ownership affect internal auditor objectivity]]></article-title>
<source><![CDATA[Journal of Managerial]]></source>
<year>2003</year>
<volume>15</volume>
<numero>4</numero>
<issue>4</issue>
<page-range>486-497</page-range></nlm-citation>
</ref>
<ref id="B50">
<nlm-citation citation-type="book">
<collab>Securities and Exchange Commission</collab>
<source><![CDATA[Standards Relating to Listed Company Audit Committees.]]></source>
<year>2003</year>
<publisher-loc><![CDATA[Washington ]]></publisher-loc>
<publisher-name><![CDATA[[consultado 13 Mar 2010].]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B51">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Taylor]]></surname>
<given-names><![CDATA[D]]></given-names>
</name>
<name>
<surname><![CDATA[Glezen]]></surname>
<given-names><![CDATA[W]]></given-names>
</name>
</person-group>
<source><![CDATA[Auditoría. Integración de conceptos y procedimientos.]]></source>
<year>1987</year>
<publisher-name><![CDATA[Limusa, S. A]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B52">
<nlm-citation citation-type="book">
<collab>Treadway Commission</collab>
<source><![CDATA[Report of the national commission on fraudulent financial reporting.]]></source>
<year>1987</year>
<publisher-loc><![CDATA[Washington^eD. C. D. C.]]></publisher-loc>
<publisher-name><![CDATA[Government Printing Office]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B53">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Van Peursem]]></surname>
<given-names><![CDATA[K]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Conversations with internal auditors: The power of ambiguity]]></article-title>
<source><![CDATA[Managerial Auditing Journal]]></source>
<year>2005</year>
<volume>20</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>489-512</page-range></nlm-citation>
</ref>
<ref id="B54">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Zain]]></surname>
<given-names><![CDATA[M. M]]></given-names>
</name>
<name>
<surname><![CDATA[Subramaniam]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Internal auditor perceptions on audit committee interactions: A qualitative study in Malaysian public corporations]]></article-title>
<source><![CDATA[Corporate Governance]]></source>
<year>2007</year>
<volume>15</volume>
<numero>5</numero>
<issue>5</issue>
<page-range>894-908</page-range></nlm-citation>
</ref>
<ref id="B55">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Zain]]></surname>
<given-names><![CDATA[M. M]]></given-names>
</name>
<name>
<surname><![CDATA[Subramaniam]]></surname>
<given-names><![CDATA[N]]></given-names>
</name>
<name>
<surname><![CDATA[Stewart]]></surname>
<given-names><![CDATA[J]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[Internal auditors' assessment of their contribution to financial statement audits: The relation with audit committee and internal audit function characteristics]]></article-title>
<source><![CDATA[International Journal of Auditing]]></source>
<year>2006</year>
<volume>10</volume>
<numero>1</numero>
<issue>1</issue>
<page-range>1-18</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>