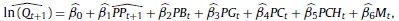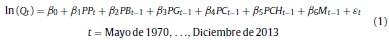
<?xml version="1.0" encoding="ISO-8859-1"?><article xmlns:mml="http://www.w3.org/1998/Math/MathML" xmlns:xlink="http://www.w3.org/1999/xlink" xmlns:xsi="http://www.w3.org/2001/XMLSchema-instance">
<front>
<journal-meta>
<journal-id>0123-5923</journal-id>
<journal-title><![CDATA[Estudios Gerenciales]]></journal-title>
<abbrev-journal-title><![CDATA[estud.gerenc.]]></abbrev-journal-title>
<issn>0123-5923</issn>
<publisher>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</publisher>
</journal-meta>
<article-meta>
<article-id>S0123-59232015000200011</article-id>
<title-group>
<article-title xml:lang="es"><![CDATA[Proyección de demanda: ¡este problema no es normal!]]></article-title>
<article-title xml:lang="en"><![CDATA[Projection of demand: This is not a normal problem!]]></article-title>
<article-title xml:lang="pt"><![CDATA[Previsão de procura: este problema não é normal!]]></article-title>
</title-group>
<contrib-group>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Alonso Cifuentes]]></surname>
<given-names><![CDATA[Julio César]]></given-names>
</name>
<xref ref-type="aff" rid="A01"/>
</contrib>
<contrib contrib-type="author">
<name>
<surname><![CDATA[Gallo Córdoba]]></surname>
<given-names><![CDATA[Beatriz Eugenia]]></given-names>
</name>
<xref ref-type="aff" rid="A02"/>
</contrib>
</contrib-group>
<aff id="A01">
<institution><![CDATA[,Universidad Icesi Departamento de Economía ]]></institution>
<addr-line><![CDATA[Cali ]]></addr-line>
<country>Colombia</country>
</aff>
<aff id="A02">
<institution><![CDATA[,Universidad Icesi Departamento de Economía Centro de Investigación en Economía y Finanzas]]></institution>
<addr-line><![CDATA[Cali ]]></addr-line>
<country>Colombia</country>
</aff>
<pub-date pub-type="pub">
<day>00</day>
<month>04</month>
<year>2015</year>
</pub-date>
<pub-date pub-type="epub">
<day>00</day>
<month>04</month>
<year>2015</year>
</pub-date>
<volume>31</volume>
<numero>135</numero>
<fpage>237</fpage>
<lpage>239</lpage>
<copyright-statement/>
<copyright-year/>
<self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_arttext&amp;pid=S0123-59232015000200011&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_abstract&amp;pid=S0123-59232015000200011&amp;lng=en&amp;nrm=iso"></self-uri><self-uri xlink:href="http://www.scielo.org.co/scielo.php?script=sci_pdf&amp;pid=S0123-59232015000200011&amp;lng=en&amp;nrm=iso"></self-uri><abstract abstract-type="short" xml:lang="es"><p><![CDATA[El objetivo de este caso es discutir sobre la aproximación adecuada para realizar predicciones cuando se emplea un modelo de regresión lineal con una forma semilogarítmica. Para ello, se contextualiza el problema de una firma que requiere realizar predicciones sobre las cantidades demandadas de su producto estrella. De esta manera, el lector se enfrenta al desafío de cuestionar si una aproximación aparentemente intuitiva genera pronósticos adecuados.]]></p></abstract>
<abstract abstract-type="short" xml:lang="en"><p><![CDATA[This case discusses a problem that may arise when using a semi-logarithmic linear model to forecast the demand of a given product. This problem is presented using the discussion that emerges in a company that is looking for an approach to forecast the demand of its leading product. The reader faces the challenge of deciding which approach is adequate to the problem.]]></p></abstract>
<abstract abstract-type="short" xml:lang="pt"><p><![CDATA[O objectivo deste caso é discutir a aproximação adequada para realizar previsões quando se emprega um modelo de regressão linear com uma forma semi-logarítmica. Para isto, contextualiza-se o problema de uma firma que requer a realização de previsões sobre as quantidades procuradas do seu produto principal. Desta maneira, o leitor enfrenta o desafio de questionar se uma aproximação aparentemente intuitiva gera prognósticos adequados.]]></p></abstract>
<kwd-group>
<kwd lng="es"><![CDATA[Modelo de regresión lineal]]></kwd>
<kwd lng="es"><![CDATA[Predicción]]></kwd>
<kwd lng="es"><![CDATA[Modelo semilogarítmico]]></kwd>
<kwd lng="es"><![CDATA[Error normal]]></kwd>
<kwd lng="en"><![CDATA[Linear regression model]]></kwd>
<kwd lng="en"><![CDATA[Forecast]]></kwd>
<kwd lng="en"><![CDATA[Semi-logarithmic model]]></kwd>
<kwd lng="en"><![CDATA[Normal error term]]></kwd>
<kwd lng="pt"><![CDATA[Modelo de regressão linear]]></kwd>
<kwd lng="pt"><![CDATA[Previsão]]></kwd>
<kwd lng="pt"><![CDATA[Modelo semi-logarítmico]]></kwd>
<kwd lng="pt"><![CDATA[Erro normal]]></kwd>
</kwd-group>
</article-meta>
</front><body><![CDATA[  <font face="Verdana, Arial, Helvetica, sans-serif" size="2">     <P align="right"><b>CASO DE ESTUDIO</b></P>     <P align="right">&nbsp;</P>     <P align="center"><font size="4"><b>Proyecci&oacute;n de demanda: &iexcl;este problema no es normal!</b></font></P>     <P align="center">&nbsp;</P>     <P align="center"><font size="3"><b>Projection of demand: This is not a normal problem!</b></font></P>     <P align="center">&nbsp;</P>     <P align="center"><font size="3"><b>Previs&atilde;o de procura: este problema n&atilde;o &eacute; normal!</b></font></P>     <P>&nbsp;</P>     <P>&nbsp;</P>     ]]></body>
<body><![CDATA[<P><b>Julio C&eacute;sar Alonso Cifuentes<SUP>a*</SUP>, Beatriz Eugenia Gallo C&oacute;rdoba<SUP>b</SUP></b></P>     <P>&nbsp;</P>     <P>a Profesor, Departamento de Econom&iacute;a, Universidad Icesi. Director, Centro de Investigaci&oacute;n en Econom&iacute;a y Finanzas, Universidad Icesi, Cali, Colombia. </P>     <P>* Autor para correspondencia: Universidad Icesi, Calle 18 No. 122-135, Cali, Colombia.   Correo electr&oacute;nico: <a href="mailto:jcalonso@icesi.edu.co">jcalonso@icesi.edu.co</a> (J.C. Alonso Cifuentes).</P>     <P>b Profesora de hora c&aacute;tedra, Departamento de Econom&iacute;a, Universidad Icesi. Investigadora, Centro de Investigaci&oacute;n en Econom&iacute;a y Finanzas, Universidad Icesi, Cali, Colombia.</P>     <P>&nbsp;</P>     <P>  <b>Recibido</b> el 10 de marzo de 2014    <br>   <b>Aceptado</b> el 3 de octubre de 2014    <br> </P>     <P>&nbsp;</P> <hr size="1" noshade>     ]]></body>
<body><![CDATA[<P><B>Resumen</B></P>     <P>El objetivo de este caso es discutir sobre la aproximaci&oacute;n adecuada para realizar predicciones cuando se emplea un modelo de regresi&oacute;n lineal con una forma semilogar&iacute;tmica. Para ello, se contextualiza el problema de una firma que requiere realizar predicciones sobre las cantidades demandadas de su producto estrella. De esta manera, el lector se enfrenta al desaf&iacute;o de cuestionar si una aproximaci&oacute;n aparentemente intuitiva genera pron&oacute;sticos adecuados.</P>     <P> <B>Palabras clave:</B> Modelo de regresi&oacute;n lineal, Predicci&oacute;n, Modelo semilogar&iacute;tmico, Error normal. </P>     <P> <B>C&oacute;digos JEL</B>: C01, C18. </P> <hr size="1" noshade>     <P> <B>Abstract</B></P>     <P>This case discusses a problem that may arise when using a semi-logarithmic linear model to forecast the demand of a given product. This problem is presented using the discussion that emerges in a company that is looking for an approach to forecast the demand of its leading product. The reader faces the challenge of deciding which approach is adequate to the problem.</P>     <P> <B>Keywords</B>: Linear regression model, Forecast, Semi-logarithmic model, Normal error term. </P>     <P> <B>JEL classification: </B> C01, C18. </P> <hr size="1" noshade>     <P><B>Resumo</B></P>     <P>O objectivo deste caso &eacute; discutir a aproxima&ccedil;&atilde;o adequada para realizar previs&otilde;es quando se emprega um modelo de regress&atilde;o linear com uma forma semi-logar&iacute;tmica. Para isto, contextualiza-se o problema de uma firma que requer a realiza&ccedil;&atilde;o de previs&otilde;es sobre as quantidades procuradas do seu produto principal. Desta maneira, o leitor enfrenta o desafio de questionar se uma aproxima&ccedil;&atilde;o aparentemente intuitiva gera progn&oacute;sticos adequados.</P>     ]]></body>
<body><![CDATA[<P> <B>Palavras-chave: </B> Modelo de regress&atilde;o linear, Previs&atilde;o, Modelo semi-logar&iacute;tmico, Erro normal. </P>     <P> <B>Classifica&ccedil;&otilde;es JEL:</B> C01, C18. </P> <hr size="1" noshade>                <P>&nbsp;</P>     <P>&nbsp;</P>     <P><font size="3"><B>1 Introducci&oacute;n</B></font></P>     <P>En este caso se discute sobre el uso de un modelo de regresi&oacute;n lineal para realizar predicciones sobre las cantidades demandadas del producto estrella de una empresa cuando se emplea una forma funcional semilogar&iacute;tmica. En particular, se busca incentivar el debate sobre la aproximaci&oacute;n adecuada para realizar predicciones sobre una variable de inter&eacute;s, cuando se estima un modelo de forma semilogar&iacute;tmica.</P>     <P>Por ello, en este caso se presenta la problem&aacute;tica que enfrenta la firma Panes S.A. para predecir las cantidades demandadas de su producto estrella; despu&eacute;s se presenta la aproximaci&oacute;n que se toma en una firma consultora para generar pron&oacute;sticos y el debate que se desarrolla en esta &uacute;ltima firma como consecuencia de adoptar esa forma funcional para la generaci&oacute;n de un pron&oacute;stico.</P>     <P>As&iacute;, el lector asume el reto de resolver el debate, de manera que las predicciones para las cantidades demandadas del producto estrella de Panes S.A. sea la m&aacute;s adecuada posible. Teniendo esto en cuenta, este caso se acompa&ntilde;a de datos que permiten replicar los resultados obtenidos y dar respuesta a la pregunta planteada.</P>     <P>Este caso est&aacute; organizado de la siguiente manera: la segunda secci&oacute;n corresponde al planteamiento de la situaci&oacute;n problem&aacute;tica que se presenta al interior de la firma consultora y la tercera secci&oacute;n presenta la pregunta de discusi&oacute;n. Las respuestas sugeridas al caso est&aacute;n disponibles a petici&oacute;n del lector.</P>     <P>&nbsp;</P>     ]]></body>
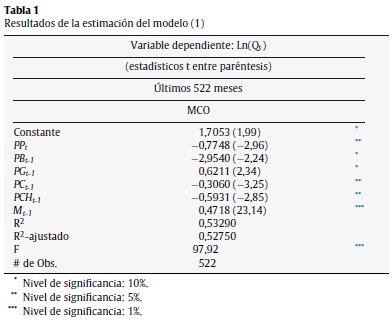
<body><![CDATA[<P><font size="3"><B>2. Caso</B></font></P>     <P>Desde 1971, Panes S.A., la &uacute;nica empresa productora de pan tajado de larga vida de la regi&oacute;n, ha utilizado el m&eacute;todo Delphi para hacer pron&oacute;sticos de ventas de una manera m&aacute;s o menos acertada. Sin embargo, en los &uacute;ltimos 2 a&ntilde;os los errores en las predicciones, especialmente en el pan blanco tajado de 500 g (su producto estrella), han generado p&eacute;rdidas millonarias en la empresa, como consecuencia de excesos en la producci&oacute;n.</P>     <P>En otras palabras, las cantidades que se predicen son mayores que las que realmente se demandan. Por tanto, la firma termina produciendo m&aacute;s unidades de pan blanco tajado de 500 g que las que puede colocar en el mercado. Por esta raz&oacute;n, Panes S.A. ha decidido contratar a Estimaciones Ltda., una prestigiosa firma consultora, para realizar sus pr&oacute;ximas predicciones de demanda para el pan blanco tajado de 500 g.</P>     <P>Como es costumbre en la firma consultora, los consultores l&iacute;deres se reunieron para discutir la metodolog&iacute;a que deb&iacute;an seguir para abordar el problema. Para muchos de los consultores l&iacute;deres este era un caso rutinario, de manera que r&aacute;pidamente coincidieron en que deber&iacute;a estimarse la funci&oacute;n de demanda de pan utilizando el m&eacute;todo de m&iacute;nimos cuadrados ordinarios. As&iacute;, se tendr&iacute;a un modelo en el que las cantidades demandadas de pan dependen de su propio precio, del precio de las galletas, del precio promedio del pan blanco fabricado en las peque&ntilde;as panader&iacute;as de la regi&oacute;n, del precio del caf&eacute;, del precio del chocolate y del ingreso de las personas.</P>     <P>Adem&aacute;s, el consultor A argument&oacute; convincentemente que la mejor forma funcional para este tipo de mercados es una semilogar&iacute;tmica. Teniendo en cuenta este argumento, el equipo a cargo de estimar el modelo decidi&oacute; estimar el siguiente modelo.</P>     <P align="center"><IMG SRC="/img/revistas/eg/v31n135/v31n135a11e0.jpg"></P>      <P>donde <I>Q</I><SUB><I>t</I></SUB> son las cantidades demandadas del producto estrella de Panes S.A., en miles de toneladas; <I>PP</I><SUB><I>t</I></SUB> es el precio del pan blanco tajado de 500 g, en d&oacute;lares de 2010; <I>PB</I><SUB><I>t</I></SUB> es el precio de venta promedio del pan blanco, fabricado en las peque&ntilde;as panader&iacute;as de la regi&oacute;n, en centavos de d&oacute;lar de 2010 por gramo; <I>PG</I><SUB><I>t</I></SUB> es el precio promedio de las galletas de soda de 950 g, en d&oacute;lares de 2010; <I>PC</I><SUB><I>t</I></SUB> es el precio promedio del kilogramo de caf&eacute;, en d&oacute;lares de 2010; <I>PCH</I><SUB><I>t</I></SUB> es el precio promedio de la barra de 250 g de chocolate de mesa, en d&oacute;lares de 2010, y <I>M</I><SUB><I>t</I></SUB> es el ingreso per c&aacute;pita, medido en miles de d&oacute;lares de 2010.</P>     <P>Una vez tomada la decisi&oacute;n sobre cu&aacute;l modelo estimar, se encarg&oacute; al nuevo investigador asociado a Estimaciones Ltda. realizar los c&aacute;lculos pertinentes para pronosticar la demanda de Panes S.A. del pr&oacute;ximo mes y calcular los correspondientes intervalos de confianza.</P>     <P>El investigador asociado realiz&oacute; su tarea. Primero, estim&oacute; el modelo que se muestra en la <a href="#t1">tabla 1</a> y, al consultar con los encargados de los precios en Panes S.A., se enter&oacute; de que el pr&oacute;ximo mes el precio del pan blanco tajado de 500 g ser&aacute; de 1,26 d&oacute;lares de 2010.</P>     <P align="center"><a name="t1"></a><IMG SRC="/img/revistas/eg/v31n135/v31n135a11t1.jpg"></P>     ]]></body>
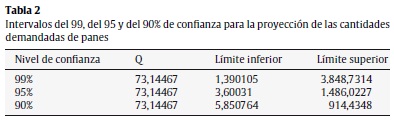
<body><![CDATA[<P align="center">&nbsp;</P>     <P>El investigador asociado aseguraba que el modelo que se muestra en la <a href="#t1">tabla 1</a> estaba libre de problemas econom&eacute;tricos, por lo que era posible hacer predicciones a partir de &eacute;l. Como el modelo (1) tiene como variable dependiente ln(<i>Q<sub>t</sub></i>) y no <I>Q</I><SUB><I>t</I></SUB>, realiz&oacute; la predicci&oacute;n en los siguientes pasos:</P> <OL>     <LI>Calcul&oacute; <IMG SRC="/img/revistas/eg/v31n135/v31n135a11e1.jpg"> con sus respectivos intervalos del 95% de confianza para la realizaci&oacute;n puntual.</LI>     <LI>Usando esta informaci&oacute;n, y sabiendo que <i>x = e</i><sup>ln</sup><i><sup>(x)</sup></i>, obtuvo las predicciones de las cantidades demandadas de pan, as&iacute; como de los l&iacute;mites superior e inferior del intervalo de confianza, empleando la siguiente transformaci&oacute;n: <IMG SRC="/img/revistas/eg/v31n135/v31n135a11e2.jpg">.</LI>     </OL>     <P>Siguiendo el conducto regular de la organizaci&oacute;n, el investigador asociado le present&oacute; los resultados de la estimaci&oacute;n al estad&iacute;stico del equipo, para que verificara que el procedimiento que hab&iacute;a seguido era el adecuado, as&iacute; como los resultados obtenidos. El investigador asociado le muestra los resultados de las <a href="#t1">tablas 1</a> y <a href="#t2">2</a> al estad&iacute;stico.</P>     <P align="center"><a name="t2"></a><IMG SRC="/img/revistas/eg/v31n135/v31n135a11t2.jpg"></P>     <P align="center">&nbsp;</P>     <P>Al ver los resultados que le presenta el investigador asociado, el estad&iacute;stico se muestra bastante preocupado, pues cree que los pron&oacute;sticos presentados por el investigador asociado son sesgados. De acuerdo con el estad&iacute;stico, si el error del modelo sigue una distribuci&oacute;n normal, es posible conocer la magnitud del sesgo de los resultados presentados por el investigador asociado. Sin embargo, si no se conoce la distribuci&oacute;n del t&eacute;rmino de error, el sesgo ser&aacute; desconocido, aunque muy probablemente diferente de cero.</P>     <P>El investigador asociado argumenta que el t&eacute;rmino de error del modelo no es relevante al realizar las predicciones de las cantidades demandadas de pan. Argumenta que la distribuci&oacute;n del t&eacute;rmino de error no es relevante para estimar la realizaci&oacute;n puntual de la variable dependiente. Afirma que ''el c&aacute;lculo de la predicci&oacute;n es bastante simple, lo &uacute;nico que debe hacerse es reemplazar los valores que creemos que van a tomar las variables explicativas en el modelo estimado, y obtenemos la predicci&oacute;n de la variable dependiente. En este caso, dado que nos interesa la predicci&oacute;n para las cantidades vendidas de pan y no para el logaritmo de las cantidades vendidas de pan, es necesario aplicar la definici&oacute;n de logaritmo para obtener las cantidades vendidas. No hay espacio para la equivocaci&oacute;n. Es m&aacute;s, si se trata de encontrar un intervalo de confianza para el valor esperado de la producci&oacute;n de pan, entonces la distribuci&oacute;n del error no es relevante''.</P>     ]]></body>
<body><![CDATA[<P>La discusi&oacute;n al interior de la firma se est&aacute; convirtiendo en un gran problema. La mayor&iacute;a de los empleados est&aacute;n tomando partida por los diferentes bandos y no parece existir un consenso sobre qui&eacute;n tiene la raz&oacute;n. Esta situaci&oacute;n se est&aacute; tornando inmanejable, y adem&aacute;s la fecha para entregar el resultado final de la consultor&iacute;a est&aacute; cerca.</P>     <P>Como gerente de la firma consultora, &iquest;qui&eacute;n cree usted que tiene la raz&oacute;n? &iquest;Se puede realizar la transformaci&oacute;n del logaritmo natural de las cantidades, a las cantidades sin ning&uacute;n problema estad&iacute;stico?</P>     <P>&nbsp;</P>     <P><font size="3"><B>3. Preguntas de discusi&oacute;n</B></font></P>     <P>&iquest;Tiene raz&oacute;n el estad&iacute;stico del equipo? Si tiene la raz&oacute;n, &iquest;qu&eacute; deber&iacute;an hacer en Estimaciones Ltda. para obtener predicciones adecuadas para las cantidades demandadas de pan en el pr&oacute;ximo mes?</P>     <P>&nbsp;</P>     <P> <B>Conflicto de intereses</B></P>     <P>Los autores declaran no tener ning&uacute;n conflicto de intereses.</P>     <P>&nbsp;</P> <B>    <P> <B>Bibliograf&iacute;a sugerida para abordar el caso</B></P> </B>      ]]></body>
<body><![CDATA[<!-- ref --><P>Alonso, J. C. y Berggrun, L. (2010). <i>Introducci&oacute;n al an&aacute;lisis de riesgo financiero</i> (2.<sup>a</sup> ed.). Cali, Colombia: Universidad Icesi.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000073&pid=S0123-5923201500020001100001&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <!-- ref --><P> Goldberger, A. S. (1968). <i>The interpretation and estimation of cobb-douglas functions.   Econometrica</i>, 36(3/4), 464&#8211;472.    &nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;&nbsp;[&#160;<a href="javascript:void(0);" onclick="javascript: window.open('/scielo.php?script=sci_nlinks&ref=000075&pid=S0123-5923201500020001100002&lng=','','width=640,height=500,resizable=yes,scrollbars=1,menubar=yes,');">Links</a>&#160;]<!-- end-ref --></P>     <P>&nbsp;</P> </font>      ]]></body><back>
<ref-list>
<ref id="B1">
<nlm-citation citation-type="book">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Alonso]]></surname>
<given-names><![CDATA[J. C.]]></given-names>
</name>
<name>
<surname><![CDATA[Berggrun]]></surname>
<given-names><![CDATA[L.]]></given-names>
</name>
</person-group>
<source><![CDATA[Introducción al análisis de riesgo financiero]]></source>
<year>2010</year>
<edition>2.ª</edition>
<publisher-loc><![CDATA[Cali ]]></publisher-loc>
<publisher-name><![CDATA[Universidad Icesi]]></publisher-name>
</nlm-citation>
</ref>
<ref id="B2">
<nlm-citation citation-type="journal">
<person-group person-group-type="author">
<name>
<surname><![CDATA[Goldberger]]></surname>
<given-names><![CDATA[A. S]]></given-names>
</name>
</person-group>
<article-title xml:lang="en"><![CDATA[The interpretation and estimation of cobb-douglas functions]]></article-title>
<source><![CDATA[Econometrica]]></source>
<year>1968</year>
<volume>36</volume>
<numero>3/4</numero>
<issue>3/4</issue>
<page-range>464-472</page-range></nlm-citation>
</ref>
</ref-list>
</back>
</article>